


Сегментация мирового рынка лечения приобретенной нейромиотонии по видам лечения (противосудорожные препараты, пероральные кортикостероиды, нестероидные препараты, ацетазоламид и плазмаферез), дозировке (капсулы, инъекции, таблетки, суспензия и др.), способу введения (перорально, парентерально, внутривенно, подкожно и внутримышечно), диагностике (физический осмотр, электромиография, анализ крови, анализ мочи, МРТ и др.), симптомам (миокимия, мышечная атрофия, атаксия, снижение рефлексов, повышенное потоотделение и др.), конечным пользователям (клиника, больница и др.), каналу сбыта (больничная аптека, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 г.
Приобретенный рынок лечения нейромиотонии и темпы роста
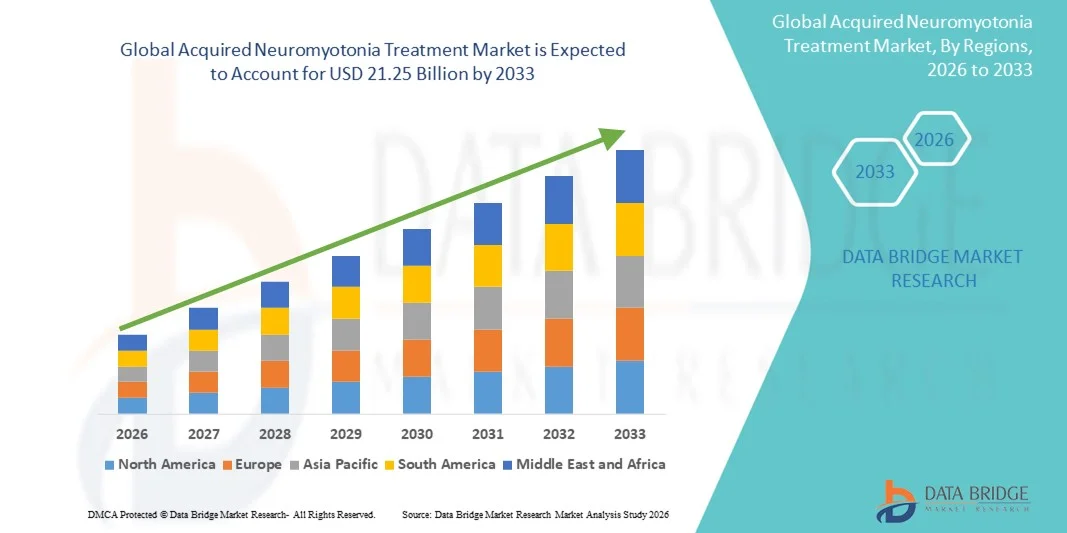
- Согласно анализу Data Bridge Market Research, глобальный объем рынка лечения нейромиотонии был оценен как14,38 млрд долларов в 2025 годуОжидается, что он достигнет21,25 млрд долларов к 2033 году, вCAGR 5.00%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности аутоиммунных неврологических расстройств и достижениями в диагностических технологиях, позволяющих раннее и точное обнаружение нейромиотонии.
- Кроме того, растущее распространение иммунотерапии,моноклональные антителаплазмообменные процедуры в сочетании с растущими исследовательскими инициативами по разработке целевых терапевтических средств улучшают результаты лечения пациентов и ускоряют расширение приобретенной индустрии лечения нейромиотонии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 14,38 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $21,25 млрд
- Прогноз CAGR (2026–2033): 5.00%
Каковы основные выводы приобретенного рынка лечения нейромиотонии
- Приобретенное лечение нейромиотонии фокусируется на управлении симптомами гипервозбудимости нерва с помощью ряда фармакологических и терапевтических вмешательств, включая противосудорожные препараты, кортикостероиды и терапию обмена плазмы, которые необходимы для улучшения нервно-мышечной функции и уменьшения дискомфорта пациента.
- Расширение рынка в первую очередь обусловлено повышением точности диагностики.электромиография(ЭМГ) и МРТ, повышение осведомленности об аутоиммунных неврологических расстройствах и продолжающиеся достижения в целевых лекарственных препаратах для долгосрочного лечения заболеваний
- Северная Америка доминировала на рынке лечения нейромиотонии с самой большой долей дохода в 39,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильным присутствием специализированных неврологических центров и растущим внедрением иммуномодулирующих и симптоматических методов лечения в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в течение прогнозируемого периода из-за улучшения доступности диагностики, расширения сетей больниц и роста расходов на здравоохранение, направленных на лечение редких нервно-мышечных расстройств.
- Сегмент противосудорожных препаратов доминировал на рынке лечения нейромиотонии с долей 42,4% в 2025 году, что обусловлено их эффективностью в стабилизации активности нервов, уменьшении подергивания мышц и широкой доступности как в больницах, так и в розничных аптеках.
Сфера охвата и приобретенная сегментация рынка лечения нейромиотонии
|
Атрибуты |
Приобретенные методы лечения нейромиотонии Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения нейромиотонии
Достижения в иммунотерапии и точной неврологии
- Значительной и ускоряющейся тенденцией на мировом рынке лечения нейромиотонии является растущее внедрение подходов к иммунотерапии и точной неврологии, обусловленное улучшением понимания аутоиммунных механизмов и дисфункции нервов, опосредованных антителами. Этот сдвиг улучшает персонализацию лечения и клинические результаты.
- Например, исследования моноклональных антител, нацеленных на специфические антигены ионных каналов, получили тягу, что привело к новым возможностям лечения, направленным на снижение гипервозбудимости нейронов и рецидива симптомов. Аналогичным образом, плазмообменная терапия и внутривенный иммуноглобулин (IVIg) все чаще применяются в рефрактерных случаях.
- Интеграция ИИ в неврологию также трансформирует оптимизацию диагностики и лечения путем анализа электрофизиологических данных и прогнозирования терапевтических реакций. Например, интерпретация электромиографии (ЭМГ) с помощью ИИ помогает клиницистам обнаруживать тонкие нервные нарушения и адаптировать вмешательства для конкретных пациентов.
- Растущее использование цифровых биомаркеров и инструментов нейровизуализации в мониторинге пациентов поддерживает отслеживание заболеваний в режиме реального времени и повышает точность текущих терапевтических схем, улучшая результаты лечения пациентов и клиническую эффективность.
- Эта тенденция к иммунологически и технологически продвинутым парадигмам лечения переопределяет управление нейромиотонией, подчеркивая индивидуальный уход и раннее вмешательство. Следовательно, фармацевтические новаторы сосредоточены на новых биологических препаратах и антителах для повышения эффективности и безопасности.
- Спрос на лечение, обеспечивающее большую точность, улучшенный контроль симптомов и меньшее количество побочных эффектов, быстро растет на мировых рынках, поскольку пациенты и поставщики медицинских услуг все чаще отдают приоритет основанным на фактических данных, целевым и поддерживаемым данными терапевтическим решениям.
Приобретенная динамика рынка лечения нейромиотонии
водитель
Повышение уровня диагностики и прогресс в нейроиммунологии
- Растущие показатели диагностики аутоиммунных нервно-мышечных расстройств, наряду с быстрыми достижениями в нейроиммунологии, являются основными факторами, стимулирующими спрос на приобретенные методы лечения нейромиотонии.
- Например, в марте 2025 года исследовательское сотрудничество между крупными неврологическими институтами и биотехнологическими фирмами было сосредоточено на новой идентификации ионно-канальных антител, что облегчило более раннюю и точную диагностику нейромиотонии.
- По мере того, как медицинские работники получают более глубокое понимание аутоиммунного происхождения заболевания, целевые методы лечения, такие как IVIg и кортикостероиды, становятся предпочтительными вариантами лечения, улучшая прогноз пациента и долгосрочные результаты.
- Кроме того, растущее использование ЭМГ и тестирования антител в клинических условиях сделало раннее выявление заболеваний более эффективным, что привело к своевременному началу лечения и улучшению управления симптомами.
- Расширяющийся пул пациентов, растущая осведомленность неврологов и улучшение механизмов возмещения редких нервно-мышечных состояний еще больше ускоряют рост рынка. Ожидается, что интеграция передовых исследовательских инициатив и клинических испытаний расширит терапевтические возможности в ближайшие годы.
- Кроме того, правительственные инициативы по поддержке исследований редких заболеваний и включению нервно-мышечных расстройств в национальные планы медицинского страхования создают новые возможности роста для доступа к лечению.
- Ожидается, что растущее сотрудничество между больницами и фармацевтическими производителями для оптимизации клинических испытаний и каналов распространения лекарств еще больше укрепит доступность лечения и его внедрение во всем мире.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная клиническая осведомленность
- Высокая стоимость, связанная с иммунотерапией, IVIg и плазмообменной терапией, представляет собой значительный барьер для широкого распространения, особенно при разработке систем здравоохранения с ограниченными бюджетами.
- Например, длительные схемы лечения, требующие повторных циклов иммунотерапии, могут стать финансово обременительными для пациентов, ограничивая доступ к эффективному уходу и снижая показатели приверженности.
- Ограниченная клиническая осведомленность и диагностический опыт в редких аутоиммунных нервно-мышечных расстройствах еще больше препятствуют раннему выявлению и лечению, что приводит к заниженной распространенности и задержке вмешательства.
- Кроме того, региональные различия в инфраструктуре здравоохранения и нехватка квалифицированных специалистов в области неврологии усугубляют пробелы в лечении, особенно в странах с низким и средним уровнем дохода.
- Отсутствие стандартизированных рекомендаций по лечению и недостаточное включение приобретенной нейромиотонии в программы лечения редких заболеваний создают дополнительные барьеры для последовательного ухода за пациентами.
- Преодоление этих проблем за счет увеличения образования врачей, финансирования здравоохранения для редких заболеваний и внедрения экономически эффективных терапевтических альтернатив будет иметь решающее значение для расширения доступности рынка и долгосрочного роста.
- Кроме того, отсутствие крупномасштабных эпидемиологических данных ограничивает фармацевтические инвестиции и приоритетность регулирования, замедляя темпы инноваций в этом терапевтическом сегменте.
- Строгие процессы одобрения биопрепаратов и плазменной терапии также могут задержать запуск продукта и ограничить своевременный доступ пациентов к лечению нейромиотонии следующего поколения.
Как сегментируется рынок лечения нейромиотонии
Рынок сегментирован на основе лечения, дозировки, пути введения, диагностики, симптомов, конечных пользователей и канала распределения.
- Лечение
На основе лечения приобретенный рынок лечения нейромиотонии сегментируется на противосудорожные препараты, оральные кортикостероиды, нестероидные препараты, ацетазоламид и плазмообменную терапию. Сегмент противосудорожных препаратов доминировал на рынке с наибольшей долей выручки в 42,4% в 2025 году, в первую очередь благодаря их эффективности в стабилизации сверхактивных нервных сигналов и уменьшении подергивания мышц. Эти препараты, включая карбамазепин и фенитоин, широко назначаются в качестве терапии первой линии из-за их доказанной эффективности в управлении гипервозбудимостью периферических нервов. Их доступность, легкая доступность и пероральное введение делают их предпочтительным выбором среди неврологов и пациентов. Кроме того, непрерывные достижения в разработке лекарственных препаратов улучшили толерантность пациентов и минимизировали побочные эффекты. Растущее включение противосудорожных препаратов в стандартные протоколы лечения еще больше укрепляет их лидирующие позиции на рынке.
Ожидается, что в сегменте терапии плазменного обмена будет наблюдаться самый быстрый темп роста в 22,5% с 2026 по 2033 год, обусловленный его клиническим успехом в тяжелых или рефрактерных случаях нейромиотонии. Эта терапия эффективно удаляет аутоантитела из кровотока, обеспечивая значительное улучшение контроля мышц и уменьшая рецидив симптомов. Растущая доступность средств обмена плазмой в крупных больницах и неврологических центрах расширяет доступ к лечению. Кроме того, правительственные и частные инициативы по поддержке плазменной терапии аутоиммунных неврологических состояний ускоряют принятие. По мере того, как растет осведомленность о преимуществах терапевтического плазменного обмена, все больше клиницистов рекомендуют его для пациентов, которым трудно лечить. Ожидается, что увеличение инвестиций в исследования плазменной терапии также укрепит рост сегмента в течение прогнозируемого периода.
- С помощью дозировки
На основе дозировки рынок сегментирован на капсулы, инъекции, таблетки, суспензию и другие. Сегмент планшетов доминировал на рынке с долей 39,8% в 2025 году, так как большинство противосудорожных средств и кортикостероидов обычно вводятся в форме таблеток для удобства и соответствия. Таблетки предпочитают за их последовательную точность дозирования, переносимость и более длительный срок хранения по сравнению с жидкими составами. Пациенты, проходящие хроническое лечение, предпочитают таблетки из-за простоты ежедневного использования, особенно в амбулаторных условиях. Кроме того, наличие общих вариантов и составов с расширенным выпуском повысило показатели соблюдения среди долгосрочных пользователей. Фармацевтические компании продолжают внедрять инновации в дизайн таблеток для улучшения всасывания и минимизации побочных эффектов желудочно-кишечного тракта, что еще больше усиливает доминирование сегмента.
Ожидается, что в сегменте инъекций будет зафиксирован самый быстрый CAGR в 20,9% с 2026 по 2033 год, что подтверждается растущим спросом на инъекционную иммунотерапию и кортикостероиды при остром лечении нейромиотонии. Инъекционные препараты обеспечивают быстрый терапевтический ответ, что делает их необходимыми в больницах и чрезвычайных ситуациях. Врачи предпочитают инъекции пациентам, которые не реагируют на пероральные препараты или требуют немедленной иммунной модуляции. Расширение использования терапии IV иммуноглобулина (IVIg), которая в основном вводится с помощью инъекции, является основным фактором этого роста. Кроме того, инновации в предварительно заполненных шприцах и самоинъекционных рецептурах повышают эффективность администрирования. Растущая осведомленность и доступность биологических инъекций способствуют росту этого сегмента во всем мире.
- По маршруту администрации
На основе пути введения рынок сегментирован на оральный, парентеральный, внутривенный, подкожный и внутримышечный. Сегмент ротовой полости занимал доминирующую долю в 44,3% в 2025 году из-за широкого использования перорально вводимых противосудорожных средств и кортикостероидов при лечении симптомов легкой и умеренной степени тяжести. Пероральные пути являются неинвазивными, экономически эффективными и предпочтительными для лечения хронических заболеваний. Они позволяют пациентам поддерживать длительную терапию без зависимости от больницы, что делает их очень практичными в амбулаторных и домашних условиях. Фармацевтические инновации в пероральных препаратах с устойчивым высвобождением улучшили продолжительность терапевтического эффекта и уменьшили частоту дозирования. Увеличение предпочтений пациентов в удобном пероральном лечении по сравнению с инвазивными методами укрепило доминирование этого маршрута на рынке.
Прогнозируется, что внутривенный сегмент будет расти на самом быстром CAGR 23,1% с 2026 по 2033 год, в первую очередь из-за растущего использования внутривенного иммуноглобулина (IVIg) и плазмообменной терапии. IV введение обеспечивает более быстрое действие препарата и имеет решающее значение при острых или тяжелых эпизодах нейромиотонии. Больницы и специализированные инфузионные центры все чаще принимают IV процедуры из-за их доказанной эффективности и контролируемого механизма доставки. Достижения в технологиях инфузионных насосов и улучшенных протоколах безопасности улучшили результаты лечения пациентов и повысили их комфорт. Кроме того, ожидается, что растущее число поставщиков IVIg и государственная поддержка доступа к иммунотерапии будут стимулировать существенный рост в этом сегменте.
- По диагнозу
На основе диагностики рынок сегментирован на физическое обследование, электромиографию, анализ крови, анализ мочи, МРТ и другие. Сегмент электромиографии (ЭМГ) доминировал на рынке с долей 37,5% в 2025 году, поскольку ЭМГ остается краеугольным камнем диагностики нейромиотонии. Этот тест обнаруживает аномальные электрические разряды в мышцах, что позволяет клиницистам дифференцировать приобретенную нейромиотонию от других нервно-мышечных состояний. Развитие систем интерпретации ЭМГ с помощью ИИ повысило точность и уменьшило диагностические ошибки. Растущая осведомленность неврологов и более широкое внедрение портативных устройств ЭМГ в клиническую практику еще больше укрепили позиции компании на рынке. Кроме того, интеграция данных ЭМГ с программным обеспечением мониторинга пациентов повышает точность диагностики и помогает эффективно отслеживать прогресс лечения.
Ожидается, что в сегменте анализа крови будет наблюдаться самый быстрый CAGR в 21,6% с 2026 по 2033 год, что подтверждается растущим использованием обнаружения антител для аутоиммунной нейромиотонии. Анализы крови, идентифицирующие антитела калия (VGKC) и CASPR2, стали ключевыми диагностическими инструментами. Эти тесты все чаще включаются в неврологические панели для раннего и точного выявления. По мере расширения лабораторной автоматизации время обработки и точность иммуноанализов значительно улучшаются. Доступность и доступность тестирования на антитела в диагностических центрах по всему миру способствуют дальнейшему развитию этого сегмента. Растущий акцент на диагностику на основе биомаркеров для выбора целевой терапии будет продолжать стимулировать спрос в ближайшие годы.
- По симптомам
На основе симптомов рынок сегментирован на миокимию, атрофию мышц, атаксию, ослабленные рефлексы, повышенное потоотделение и другие симптомы. Сегмент миокимии доминировал на рынке с долей 40,9% в 2025 году, так как это наиболее распространенный и узнаваемый клинический симптом приобретенной нейромиотонии. Частое появление непроизвольного подергивания мышц приводит к ранней медицинской консультации, что приводит к более быстрой диагностике и началу лечения. Противосудорожная терапия и иммуномодуляторы часто назначаются для эффективного облегчения миокимических симптомов. Повышение осведомленности пациентов и технический прогресс в области обнаружения на основе ЭМГ еще больше укрепили значимость этого сегмента. Кроме того, постоянное улучшение методов лечения гиперактивности нервов улучшило качество жизни пациентов, поддерживая постоянное доминирование.
Ожидается, что сегмент мышечной атрофии будет наблюдать самый быстрый CAGR в 19,8% с 2026 по 2033 год, что обусловлено растущим акцентом на раннее вмешательство для предотвращения прогрессирующей потери мышц. Мышечная атрофия часто наблюдается у долгосрочных пациентов с нелеченной нейромиотонией, а достижения в физиотерапии и нейрореабилитации улучшили результаты лечения. Растущая интеграция физиотерапии с фармакологическими схемами доказала свою эффективность в сохранении мышечной силы. Ожидается, что увеличение исследований и разработок, направленных на пути нейромышечной регенерации, откроет новые возможности для лечения. Больницы и клиники также сосредоточены на обучении пациентов для снижения риска инвалидности, что способствует дальнейшему росту сегмента.
- конечными пользователями
На базе конечных пользователей рынок делится на клинику, больницу и другие. Госпитальный сегмент доминировал на рынке с наибольшей долей выручки в 52,4% в 2025 году, что объясняется наличием передового диагностического оборудования, обученных неврологов и плазмообменных установок. Больницы остаются основным пунктом ухода за острыми и тяжелыми случаями нейромиотонии, требующими IVIg или иммунотерапии. Наличие междисциплинарных групп улучшает координацию лечения и мониторинг пациентов. Расширение участия больниц в клинических испытаниях редких нервно-мышечных заболеваний также способствует росту рынка. Кроме того, государственное финансирование и улучшение инфраструктуры специализированных неврологических подразделений укрепляют доминирование больниц на этом рынке.
Сегмент клиники, по прогнозам, вырастет на 21,2% с 2026 по 2033 год, поскольку амбулаторные неврологические клиники расширяют свою роль в лечении хронических заболеваний. Клиники предлагают экономически эффективный последующий уход, пополнение рецептов и консультирование пациентов для долгосрочной терапии. Растущее число специализированных нервно-мышечных центров и неврологов, предлагающих частные консультации, подпитывает этот рост. Цифровые инструменты управления пациентами и телемедицинские услуги улучшают доступность для пациентов в отдаленных районах. Кроме того, переход к профилактическим и домашним моделям ухода поддерживает растущее значение клиник в управлении нейромиотонией.
- Дистрибьюторский канал
На основе канала распространения рынок подразделяется на больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с долей 47,9% в 2025 году, поскольку большинство иммунотерапии, кортикостероидов и препаратов для обмена плазмы распределяются через аптеки, связанные с больницей. Эти аптеки обеспечивают правильное обращение и своевременное введение критически важных лекарственных средств под профессиональным контролем. Сильное сотрудничество между врачами-фармацевтами и неврологами повышает безопасность лекарств и управление запасами. Кроме того, увеличение госпитализации в острых случаях и растущий спрос на стационарные лекарства укрепили роль больничных аптек в доставке лечения.
Ожидается, что в сегменте онлайн-аптек будет зафиксирован самый быстрый CAGR в 24,5% с 2026 по 2033 год, что обусловлено растущей цифровизацией здравоохранения и предпочтением пациентов удобному доступу к лекарствам. Рост числа платформ электронной коммерции, предлагающих неврологические препараты на основе рецептов, значительно улучшил доступность для хронических пациентов. Онлайн-аптеки обеспечивают доставку на дом, виртуальные консультации и пополнение на основе подписки, улучшая приверженность долгосрочному лечению. Правительства нескольких стран все чаще одобряют модели электронной аптеки для расширения доступа пациентов с редкими заболеваниями. По мере того, как проникновение интернета и внедрение цифровых платежей растут во всем мире, ожидается, что онлайн-канал распространения будет играть решающую роль в расширении охвата пациентов.
Приобретенный региональный анализ рынка лечения нейромиотонии
- Северная Америка доминировала на рынке лечения нейромиотонии с самой большой долей дохода в 39,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильным присутствием специализированных неврологических центров и растущим внедрением иммуномодулирующих и симптоматических методов лечения в США и Канаде.
- Доминирование региона также поддерживается высоким уровнем диагностики, повышением осведомленности среди медицинских работников и широким доступом к передовым вариантам лечения, таким как иммунотерапия и плазмообменная терапия.
- Кроме того, присутствие ведущих фармацевтических компаний и специализированных неврологических центров способствует терапевтическим инновациям и ускоряет одобрение лекарств. Пациенты в Северной Америке также получают выгоду от благоприятной политики возмещения и доступа к новым протоколам лечения, что способствует улучшению результатов лечения пациентов и устойчивому росту рынка.
США приобрели компанию Neuromyotonia Treatment Market Insight
Американский рынок лечения нейромиотонии занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовало сильное присутствие передовых неврологических центров, высокая точность диагностики и широкое внедрение иммунотерапии и противосудорожных методов лечения. Растущая распространенность аутоиммунных неврологических расстройств, наряду с государственной поддержкой исследований редких заболеваний, стимулирует рост рынка. Кроме того, обширные клинические испытания и одобрение FDA новых терапевтических препаратов укрепляют позиции на рынке США. Доступность расширенной электромиографии (ЭМГ) и МРТ-диагностики поддерживает раннее выявление, улучшая результаты лечения.
Европа приобрела компанию Neuromyotonia Treatment Market Insight
По прогнозам, рынок лечения нейромиотонии в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о редких нервно-мышечных расстройствах и доступа к высококачественным системам здравоохранения. Инвестиции в клинические исследования и сотрудничество между больницами и фармацевтическими компаниями ускоряют терапевтические достижения. Европейские страны внедряют современные иммуномодулирующие и плазмообменные методы лечения, улучшая стандарты ухода за пациентами. Наличие вспомогательных механизмов возмещения дополнительно стимулирует принятие лечения в больницах и специализированных клиниках.
Великобритания приобрела компанию Neuromyotonia Treatment Market Insight
Ожидается, что рынок лечения нейромиотонии, приобретенный в Великобритании, вырастет в течение прогнозируемого периода, чему будут способствовать достижения в области неврологических исследований и расширение доступа к специализированным учреждениям по уходу. Национальная служба здравоохранения (NHS) играет ключевую роль в содействии ранней диагностике с помощью улучшенных реферальных путей и диагностических технологий. Повышение осведомленности пациентов об аутоиммунных нервных состояниях и растущее внимание к уходу, ориентированному на пациента, также способствуют росту рынка. Расширение участия в клинических испытаниях неврологических препаратов следующего поколения также укрепляет рынок Великобритании.
Германия приобрела компанию Neuromyotonia Treatment Insight
Ожидается, что рынок лечения нейромиотонии в Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать сильная медицинская инфраструктура страны, передовые исследовательские институты и внедрение высокоточных нейродиагностических инструментов. Немецкие поставщики медицинских услуг подчеркивают важность раннего выявления и комплексных планов лечения, включающих противосудорожные и плазмообменные терапии. Поддерживающие системы возмещения расходов и сотрудничество между государственными и частными учреждениями здравоохранения повышают доступность. Кроме того, акцент страны на инновации в области медицинских технологий способствует интеграции передовых терапевтических решений.
Азиатско-Тихоокеанский регион приобрел компанию Neuromyotonia Treatment Market Insight
Рынок лечения нейромиотонии в Азиатско-Тихоокеанском регионе будет расти на 22% в течение 2026–2033 годов, что обусловлено расширением доступа к здравоохранению, повышением осведомленности пациентов и улучшением диагностических возможностей в таких странах, как Китай, Япония и Индия. Быстрый рост инфраструктуры здравоохранения и государственные инвестиции в программы лечения редких заболеваний способствуют раннему вмешательству и доступности лечения. Фармацевтические компании в регионе все больше инвестируют в исследования и партнерские отношения для разработки доступных методов лечения, расширяя доступность как для сельского, так и для городского населения.
Япония приобрела компанию Neuromyotonia Treatment Insight
Рынок лечения нейромиотонии в Японии набирает обороты благодаря развитой инфраструктуре здравоохранения, старению населения и растущему спросу на специализированную неврологическую помощь. Упорное внимание Японии к технологическим инновациям привело к разработке улучшенных диагностических устройств и эффективных схем лечения. Например, сотрудничество больниц с биотехнологическими фирмами обеспечивает более быструю доступность препаратов, нацеленных на иммунитет. Сильная политика правительства по поддержке здравоохранения и высокая осведомленность пациентов способствуют увеличению охвата лечением в больницах и клиниках.
Индия приобрела компанию Neuromyotonia Treatment Market Insight
Индия приобрела рынок лечения нейромиотонии, на который приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что обусловлено расширением охвата диагностикой, ростом медицинской осведомленности и быстрым улучшением инфраструктуры здравоохранения. Рынок поддерживается правительственными инициативами, способствующими управлению редкими заболеваниями и выходу на рынок глобальных фармацевтических игроков, предлагающих доступные методы лечения. Расширение использования вариантов перорального и парентерального лечения наряду с усилением клинической поддержки в городских больницах укрепляет проникновение на рынок. Ориентация Индии на отечественное производство лекарств также позиционирует ее как новый центр для экономически эффективных решений для лечения нейромиотонии.
Каковы основные компании на рынке лечения нейромиотонии
Приобретенная индустрия лечения нейромиотонии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Грифолс, С.А.(Испания)
- Компания Octapharma AG(Швейцария)
- Компания Takeda Pharmaceutical Limited(Япония)
- Компания Novartis AG(Швейцария)
- Компания Pfizer Inc(США)
- Бакстер (США)
- CSL (Австралия)
- UCB (Бельгия)
- Jazz Pharmaceuticals, Inc. (Ирландия)
- Biogen (США)
- Кедрион (Италия)
- Mallinckrodt plc (Ирландия)
- Teva Pharmaceutical Industries Ltd (Израиль)
- Fresenius Kabi AG (Германия)
- Natus Medical Incorporated (США)
- Нихон Кохден Корпорейшн.
- Cadwell (США)
- GC Corp. (Южная Корея)
- Merck & Co., Inc. (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
Каковы последние события на мировом рынке лечения нейромиотонии
- В январе 2025 года в тематическом исследовании, опубликованном в PubMed, сообщалось о 16-летней женщине с диагнозом приобретенной нейромиотонии, которая продемонстрировала замечательное клиническое восстановление после внутривенной иммуноглобулиновой терапии (IVIG) после неспособности реагировать на обычные противосудорожные препараты. Это открытие укрепляет IVIG в качестве основного варианта лечения иммуноопосредованной нейромиотонии, предлагая быстрое облегчение симптомов и устойчивое неврологическое улучшение в рефрактерных случаях.
- В феврале 2024 года в клиническом отчете в Международном журнале исследований в области медицинских наук подробно описан случай 51-летней женщины, страдающей от постоянного подергивания мышц, скованности и чрезмерного потоотделения, диагностированного как приобретенная нейромиотония. Пациент продемонстрировал значительное восстановление после повторной плазмообменной терапии, подчеркнув важность плазмафереза в управлении аутоиммунными формами заболевания и его растущую роль в клинической практике для контроля симптомов.
- В сентябре 2023 года механистический обзор, опубликованный в MDPI Biomolecules, проанализировал гипервозбудимость периферического нерва, связанную с CASPR2-антителами, и его молекулярную связь с приобретенной нейромиотонией. Исследование выявило новые терапевтические цели, направленные на восстановление кластеризации нарушенных ионных каналов и синаптической стабильности, прокладывая путь для будущего развития биологической и точной терапии аутоиммунной нейромиотонии.
- В декабре 2022 года исследователи ResearchGate опубликовали задокументированный случай развития у молодого мужчины приобретенной нейромиотонии после вакцинации от COVID-19, с сильным позитивным эффектом для анти-CASPR2 и VGKC-комплексных антител. В докладе подчеркивается, что аутоиммунные реакции, вызванные вакциной, могут ускорить синдромы гипервозбудимости нервов, подчеркивая необходимость раннего тестирования антител и иммунотерапии в аналогичных неврологических презентациях после вакцинации.
- В октябре 2022 года в отчете о случае, опубликованном в журнале Cureus Journal of Medical Science, был представлен пациент с тяжелым синдромом Айзекса, который достиг полной ремиссии симптомов после инфузии Ритуксимаба. Исследование подчеркнуло терапевтический потенциал Rituximab в рефрактерных случаях, устойчивых к кортикостероидам и противосудорожным средствам, предлагая новую надежду для пациентов с опосредованными антителами расстройствами гипервозбудимости периферических нервов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











