


Сегментация мирового рынка лечения адренолейкодистрофии по типу (детская церебральная адренолейкодистрофия (ccALD), адреномиелопатия, болезнь Аддисона и другие), типу лечения (медикаментозное лечение, генная терапия, трансплантация костного мозга и другие), способу введения (пероральный и парентеральный), конечным пользователям (больницы, домашний уход, специализированные клиники и другие), каналам сбыта (больничные аптеки, онлайн-аптеки, розничные аптеки и другие) — отраслевые тенденции и прогноз до 2033 года.
Размер рынка лечения адренолейкодистрофии
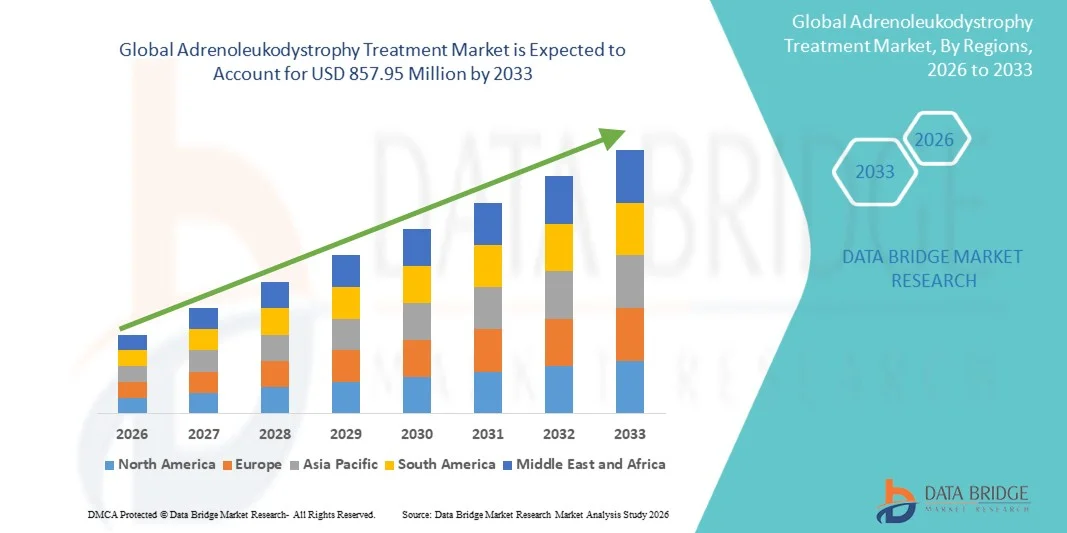
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения адренолейкодистрофии был оценен как393,04 млн долларов США в 2025 годуОжидается, что он достигнет857,95 млн долларов США к 2033 году, вCAGR 10,25%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущими темпами диагностики редких заболеваний.генетические нарушенияи продолжающиеся достижения в области генной терапии и лечения, ориентированного на ферменты, которые расширяют терапевтические возможности для пациентов с адренолейкодистрофией
- Кроме того, растут инвестиции в исследования редких заболеваний, растут программы повышения осведомленности и расширяются инициативы по скринингу новорожденных.таргетная терапиякак критический подход к лечению. Эти факторы ускоряют разработку и внедрение инновационных вариантов лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):393,04 млн. долларов США
- Ожидаемая рыночная стоимость (2033):857,95 млн. долларов США
- Прогноз CAGR (2026–2033):10.25%
Адренолейкодистрофия Анализ рынка лечения
- Лечение адренолейкодистрофии фокусируется на управлении этим редким, унаследованным неврологическим расстройством, которое повреждает миелиновую оболочку и надпочечники. Терапевтические подходы включают трансплантацию гемопоэтических стволовых клеток,генная терапия, кортикостероидтерапия надпочечниковой недостаточности и поддерживающая помощь, что делает эти методы лечения необходимыми для замедления прогрессирования заболевания и улучшения результатов лечения пациентов
- Растущий спрос на лечение адренолейкодистрофии в первую очередь подпитывается повышением осведомленности о редких генетических нарушениях, улучшением ранней диагностики с помощью программ скрининга новорожденных и быстрым развитием передовых методов лечения, таких как генно-модифицированные методы лечения стволовыми клетками и целевые молекулярные методы лечения.
- Северная Америка доминировала на рынке лечения адренолейкодистрофии с самой большой долей доходов в 41,3% в 2025 году, характеризующейся сильной исследовательской инфраструктурой, ранним внедрением инновационных методов лечения и присутствием крупных биотехнологических и фармацевтических компаний, разрабатывающих методы лечения редких заболеваний, особенно в США, где регулирующие стимулы и финансирование редких заболеваний поддерживают деятельность по клиническому развитию.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения адренолейкодистрофии в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о редких генетических нарушениях и расширения доступа к передовым диагностическим и лечебным учреждениям в развивающихся странах.
- Сегмент генной терапии доминировал на рынке лечения адренолейкодистрофии с долей рынка 38,6% в 2025 году, что обусловлено его потенциалом для устранения основной генетической причины заболевания и увеличением числа клинических испытаний и одобрения регулирующих органов для инновационных генных терапевтических решений.
Сфера охвата и сегментация рынка лечения адренолейкодистрофии
|
Атрибуты |
Адренолейкодистрофия лечение ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка лечения адренолейкодистрофии
«Развитие генной терапии и подходов точной медицины»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения адренолейкодистрофии является растущее развитие генной терапии и подходов точной медицины, направленных на устранение основной генетической причины заболевания, а не только управление симптомами. Эта эволюция значительно трансформирует терапевтический ландшафт редких неврологических расстройств.
- Например, Skysona, генная терапия, разработанная Bluebird bio, предназначена для лечения адренолейкодистрофии головного мозга путем модификации собственных стволовых клеток пациента для введения функциональных копий дефектного гена, ответственного за заболевание. Аналогичным образом, несколько биотехнологических компаний продвигают новые генные методы лечения через клинические испытания для расширения доступности лечения.
- Интеграция генной терапии в стратегии лечения позволяет исправить дефектные гены, которые вызывают адренолейкодистрофию, потенциально замедляя или останавливая неврологическую дегенерацию. Например, новые методы лечения используют вирусные векторы для доставки функциональных генов в клетки пациента, улучшения метаболической функции и предотвращения дальнейшего прогрессирования заболевания. Кроме того, подходы точной медицины помогают клиницистам адаптировать стратегии лечения на основе отдельных генетических профилей и тяжести заболевания.
- Растущая интеграция передовых генетических диагностических и терапевтических платформ облегчает раннее выявление заболеваний и целенаправленное планирование лечения. Благодаря скоординированным программам ухода и специализированным лечебным центрам поставщики медицинских услуг могут сочетать генетическое тестирование, неврологический мониторинг и передовые методы лечения для обеспечения комплексного подхода к лечению пострадавших пациентов.
- Эта тенденция к более целенаправленным, инновационным и модифицирующим заболевания решениям в корне меняет ландшафт терапии редких заболеваний. Следовательно, такие компании, как Orchard Therapeutics, разрабатывают генно-модифицированную клеточную терапию, направленную на исправление генетических дефектов, связанных с адренолейкодистрофией и другими наследственными нарушениями обмена веществ.
- Спрос на передовые решения для лечения, которые нацелены на основную генетическую причину адренолейкодистрофии, быстро растет во всех системах здравоохранения, поскольку клиницисты и исследователи все чаще отдают приоритет долгосрочному лечению заболеваний и улучшению результатов выживаемости пациентов.
- Достижения в области технологий генетического скрининга и диагностики на основе биомаркеров улучшают раннее выявление заболеваний и стратификацию пациентов, позволяя поставщикам медицинских услуг предоставлять более целенаправленные и эффективные стратегии лечения.
Адренолейкодистрофия динамика рынка лечения
водитель
Растущий спрос из-за растущей осведомленности о редких заболеваниях и расширения исследований генной терапии
- Растущая распространенность программ информирования о редких генетических нарушениях в сочетании с расширением инвестиций в передовые биотехнологические исследования является значительным фактором повышенного спроса на решения для лечения адренолейкодистрофии.
- Например, в сентябре 2022 года биохимия получила одобрение регулирующих органов Управления по санитарному надзору за качеством пищевых продуктов и медикаментов США для генной терапии Skysona для лечения ранней активной церебральной адренолейкодистрофии, укрепляя систему лечения редких неврологических расстройств. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост индустрии лечения адренолейкодистрофии в прогнозируемый период.
- По мере того, как медицинские работники становятся более осведомленными о долгосрочных неврологических осложнениях, связанных с адренолейкодистрофией, спрос на передовые варианты лечения, такие как трансплантация стволовых клеток и генная терапия, растет в специализированных медицинских центрах.
- Кроме того, растущая реализация программ скрининга новорожденных в нескольких странах позволяет раннее выявление адренолейкодистрофии, что значительно улучшает показатели успеха лечения и расширяет популяцию пациентов, имеющих право на передовые методы лечения.
- Растущее сотрудничество между биотехнологическими фирмами, академическими исследовательскими институтами и организациями здравоохранения ускоряет разработку инновационных методов лечения, направленных на устранение редких генетических метаболических нарушений, тем самым укрепляя глобальную экосистему лечения. Повышение стимулов к использованию орфанных препаратов и финансирование исследований еще больше способствуют разработке новых терапевтических решений.
- Расширение правительственных инициатив и программ финансирования редких заболеваний побуждают фармацевтические компании вкладывать больше средств в передовые методы лечения адренолейкодистрофии и других наследственных метаболических расстройств.
- Расширение нормативной поддержки с помощью назначений орфанных лекарств и ускоренных путей одобрения помогает компаниям более эффективно выводить на рынок инновационные методы лечения, поддерживая доступность лечения редких заболеваний.
Сдержанность/вызов
«Ограниченное количество пациентов и высокие затраты на лечение»
- Опасения, связанные с крайне ограниченной популяцией пациентов, страдающих адренолейкодистрофией, представляют собой серьезную проблему для общего расширения рынка. Поскольку болезнь классифицируется как редкое генетическое заболевание, небольшое количество диагностированных пациентов ограничивает крупномасштабные коммерческие возможности и замедляет широкое распространение терапии.
- Например, высокая стоимость разработки, связанная с передовыми методами лечения, такими как генная терапия и трансплантация стволовых клеток, часто приводит к чрезвычайно дорогим вариантам лечения, что затрудняет доступность для многих пациентов без сильной поддержки возмещения.
- Решение этих экономических проблем с помощью улучшенных механизмов возмещения, программ государственного финансирования и инициатив по поддержке редких заболеваний имеет решающее значение для улучшения доступа пациентов к современным методам лечения. Такие компании, как Orchard Therapeutics и Bluebird Bio, сосредоточены на расширении клинических исследований и партнерских отношений для снижения долгосрочных барьеров в лечении. Кроме того, сложные нормативные требования к лечению редких заболеваний могут замедлить одобрение продукции и задержать выход на рынок инновационных методов лечения.
- В то время как современные методы лечения продолжают демонстрировать многообещающие клинические результаты, высокая стоимость лечения и ограниченная доступность специализированных лечебных центров остаются основными барьерами, особенно на развивающихся рынках здравоохранения.
- Преодоление этих проблем с помощью расширенных программ финансирования редких заболеваний, улучшенной диагностической инфраструктуры и более широкого доступа к передовым методам лечения будет иметь жизненно важное значение для поддержания долгосрочного роста рынка лечения адренолейкодистрофии.
- Ограниченная доступность специализированных лечебных центров и квалифицированных медицинских специалистов, способных выполнять сложные процедуры, такие как трансплантация стволовых клеток, может ограничить доступ пациентов к современным методам лечения.
- Кроме того, задержки в ранней диагностике из-за недостаточной осведомленности и ограниченной инфраструктуры генетического тестирования в нескольких регионах могут препятствовать своевременному началу лечения и негативно влиять на результаты лечения пациентов.
Сфера охвата рынка адренолейкодистрофии
Рынок сегментирован на основе типа, типа лечения, маршрута администрирования, конечных пользователей и канала распространения.
- По типу
Исходя из типа, рынок лечения адренолейкодистрофии сегментирован на детскую церебральную адренолейкодистрофию (ccALD), адреномиелопатию, болезнь Аддисона и другие. Сегмент детской церебральной адренолейкодистрофии (ccALD) доминировал на рынке с самой большой долей доходов рынка в 2025 году, обусловленной тяжестью и быстрым прогрессированием заболевания у пострадавших детей. Эта форма адренолейкодистрофии требует немедленного медицинского вмешательства, включая генную терапию и трансплантацию гемопоэтических стволовых клеток, что значительно увеличивает потребность в лечении. Доступность таргетной терапии и растущие программы скрининга новорожденных также способствуют более высоким показателям диагностики случаев ccALD. Кроме того, сильные исследования и клинические испытания, направленные на церебральные формы заболевания, поддерживают рост сегмента. Системы здравоохранения отдают приоритет раннему лечению ccALD из-за его агрессивного неврологического развития, что еще больше укрепляет его доминирование на рынке.
Ожидается, что сегмент адреномиелопатии будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода, чему способствует повышение осведомленности и улучшение диагностических возможностей для взрослых форм заболевания. Адреномиелопатия обычно развивается в более позднем возрасте и поражает большую популяцию недиагностированных пациентов по сравнению с детскими формами. Поскольку генетическое тестирование становится все более доступным, все больше взрослых пациентов диагностируется и лечится от этого состояния. Достижения в подходах к симптоматическому лечению и поддерживающей терапии также расширяют применение лечения. Кроме того, ожидается, что расширение исследований в области управления нейродегенеративными заболеваниями ускорит терапевтическое развитие адреномиелопатии. Эти факторы в совокупности способствуют сильному прогнозируемому росту этого сегмента.
- Тип лечения
На основе типа лечения рынок лечения Адренолейкодистрофии сегментирован на медикаментозное лечение, генную терапию, трансплантацию костного мозга и другие. Сегмент генной терапии доминировал на рынке с самой большой долей рынка в 38,6% в 2025 году, что обусловлено его потенциалом для непосредственного решения основной генетической мутации, ответственной за болезнь. Генная терапия работает путем введения функциональных копий дефектного гена в стволовые клетки пациента, что помогает предотвратить накопление очень длинноцепочечных жирных кислот, которые вызывают неврологическое повреждение. Растущий успех клинических испытаний и одобрение регулирующих органов методов лечения на основе генов значительно ускорили внедрение этих методов лечения. Например, Skysona, разработанная Bluebird Bio, продемонстрировала многообещающие результаты в лечении ранних церебральных форм заболевания путем модификации собственных гемопоэтических стволовых клеток пациента. Кроме того, растущие инвестиции со стороны биотехнологических компаний и поддерживающие правила орфанных лекарств стимулируют развитие инновационных платформ генной терапии, еще больше укрепляя доминирование этого сегмента.
Ожидается, что сегмент лекарств будет наблюдать самые быстрые темпы роста в течение прогнозируемого периода с 2026 по 2033 год, чему способствует растущее использование фармацевтических методов лечения для лечения надпочечниковой недостаточности и неврологических симптомов, связанных с расстройством. Лекарства, особенно кортикостероиды, широко используются для лечения дисфункции надпочечников у пострадавших пациентов, что делает их важным компонентом долгосрочного лечения заболеваний. Доступность и относительно низкая стоимость лекарств по сравнению с передовыми методами лечения также способствуют их широкому распространению в различных медицинских учреждениях. Кроме того, фармацевтические компании активно инвестируют в разработку поддерживающей терапии, направленной на замедление прогрессирования заболевания и улучшение качества жизни пациентов. Повышение осведомленности о редких нарушениях обмена веществ и улучшение диагностических возможностей также увеличивают число пациентов, получающих раннее фармакологическое лечение. Эти факторы в совокупности поддерживают прогнозируемый быстрый рост сегмента лекарств в ближайшие годы.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Сегмент Parenteral доминировал на рынке с самой большой долей доходов в 2025 году, в основном из-за характера передовых подходов к лечению, таких как генная терапия, трансплантация костного мозга и внутривенные лекарства. Эти методы лечения требуют введения под медицинским наблюдением в специализированных медицинских учреждениях, обеспечивая точное дозирование и мониторинг пациента. Родительская доставка также обеспечивает более быстрые терапевтические эффекты и более высокую биодоступность по сравнению с пероральным лечением. Больницы и специализированные клиники часто используют инъекционные или инфузионные методы лечения тяжелых неврологических состояний. Кроме того, достижения в области биологических препаратов и клеточной терапии еще больше увеличивают использование методов парентерального введения при лечении редких заболеваний.
Ожидается, что в сегменте ротовой полости будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода из-за увеличения использования пероральных кортикостероидов и поддерживающих препаратов для лечения надпочечниковой недостаточности и неврологических симптомов. Пероральные препараты обеспечивают удобный и экономически эффективный вариант лечения для долгосрочного лечения заболеваний. Пациенты часто предпочитают пероральное введение, потому что это позволяет продолжать лечение за пределами больниц. Улучшенные технологии рецептуры также повышают стабильность лекарств и соблюдение требований пациентов. Ожидается, что растущая доступность схем перорального лечения редких метаболических расстройств будет способствовать дальнейшему росту в этом сегменте. По мере улучшения осведомленности и диагностики спрос на доступные пероральные методы лечения будет продолжать расти.
- Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент госпиталей доминировал на рынке с наибольшей долей выручки в 2025 году из-за сложности лечения адренолейкодистрофии. Передовые методы лечения, такие как трансплантация стволовых клеток и генная терапия, требуют специализированной медицинской инфраструктуры и многопрофильного клинического опыта, доступного в первую очередь в больницах. Больницы также предоставляют комплексные диагностические услуги, включая МРТ, генетическое тестирование и неврологические оценки, необходимые для лечения заболеваний. Кроме того, пациенты, проходящие интенсивную терапию, часто нуждаются в тщательном мониторинге и послеоперационном уходе. Наличие квалифицированных медицинских работников и передовых технологий лечения еще больше укрепляет доминирование больницы в этом сегменте.
Ожидается, что в сегменте специализированных клиник будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода из-за увеличения числа центров лечения редких заболеваний и неврологических расстройств. Эти клиники ориентированы на персонализированный уход за пациентами и расширенные протоколы лечения, адаптированные к редким генетическим условиям. Многие специализированные клиники сотрудничают с научно-исследовательскими учреждениями и фармацевтическими компаниями, чтобы обеспечить доступ к клиническим испытаниям и инновационным методам лечения. Растущий акцент на специализированном уходе за редкими расстройствами заставляет пациентов отдавать предпочтение этим учреждениям. Кроме того, усовершенствованные реферальные сети и телемедицинские услуги расширяют доступ к специализированным клиникам во всем мире. Ожидается, что эти факторы значительно повысят рост сегмента.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку, розничную аптеку и другие. Сегмент «Больничная аптека» доминировал на рынке с самой большой долей дохода в 2025 году из-за применения в больницах передовых методов лечения, таких как генная терапия и трансплантация костного мозга. Больничные аптеки играют важную роль в управлении специализированными лекарствами, необходимыми для лечения редких заболеваний. Они обеспечивают надлежащее хранение, обработку и распространение дорогостоящих биологических препаратов и клеточной терапии. Кроме того, больничные аптеки работают в регулируемых медицинских условиях, обеспечивая безопасность пациентов и точность лечения. Растущее использование больничных протоколов лечения тяжелых неврологических расстройств также поддерживает доминирование этого сегмента.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые высокие темпы роста в течение прогнозируемого периода из-за быстрого расширения цифровых платформ здравоохранения и увеличения предпочтений пациентов в отношении удобного доступа к лекарствам. Онлайн-аптеки предлагают более простые процессы заказа, доставку на дом и улучшенную доступность для длительной медикаментозной терапии. Пациенты с хроническими симптомами, связанными с адренолейкодистрофией, все чаще полагаются на цифровые медицинские услуги для получения рецептов и медицинских материалов. Кроме того, рост телемедицинских консультаций способствует выполнению рецептов онлайн. Ожидается, что растущая цифровизация каналов дистрибуции медицинских услуг будет значительно стимулировать рост в этом сегменте.
Региональный анализ рынка адренолейкодистрофии
- Северная Америка доминировала на рынке лечения адренолейкодистрофии с самой большой долей дохода в 41,3% в 2025 году, характеризующейся сильной исследовательской инфраструктурой, ранним внедрением инновационных методов лечения и присутствием крупных биотехнологических и фармацевтических компаний, разрабатывающих методы лечения редких заболеваний.
- Поставщики медицинских услуг и исследовательские учреждения в регионе уделяют первоочередное внимание ранней диагностике, специализированным программам лечения и доступу к передовым терапевтическим решениям, поддерживаемым широкомасштабными программами скрининга новорожденных и повышением осведомленности о редких генетических нарушениях.
- Это широкое внедрение лечения дополнительно поддерживается сильной нормативной поддержкой, значительными инвестициями в исследования в области биотехнологии и присутствием крупных фармацевтических и биотехнологических компаний, разрабатывающих передовые методы лечения, устанавливая Северную Америку в качестве ведущего рынка для решений для лечения адренолейкодистрофии как в клинических, так и в исследовательских условиях.
Американский рынок лечения адренолейкодистрофии
Американский рынок лечения адренолейкодистрофии занял самую большую долю дохода в 78% в 2025 году в Северной Америке, чему способствовали наличие передовой инфраструктуры здравоохранения, широкомасштабные программы скрининга новорожденных и раннее внедрение инновационных методов лечения, таких как генная терапия и трансплантация гемопоэтических стволовых клеток. Пациенты и лица, осуществляющие уход, все чаще отдают приоритет доступу к передовым методам лечения, нацеленным на основной генетический дефект. Сильное присутствие биотехнологических и фармацевтических компаний, проводящих клинические испытания и разрабатывающих орфанные препараты, еще больше продвигает рынок. Кроме того, поддерживающая нормативная база, в том числе стимулирование использования орфанных препаратов и ускоренное одобрение, в значительной степени способствуют расширению возможностей лечения адренолейкодистрофии в США.
Европейский рынок лечения адренолейкодистрофии Insight
Согласно прогнозам, европейский рынок лечения адренолейкодистрофии будет расширяться в течение прогнозируемого периода, главным образом за счет повышения осведомленности о редких генетических нарушениях и улучшения инфраструктуры здравоохранения. Строгая нормативная поддержка терапии редких заболеваний, наряду с программами ранней диагностики, способствует внедрению передовых методов лечения во всем регионе. Европейские поставщики медицинских услуг также интегрируют междисциплинарные подходы к лечению неврологических и надпочечниковых осложнений, связанных с адренолейкодистрофией. Такие страны, как Германия, Франция и Италия, испытывают заметный рост в больничных и специализированных клиниках, поддерживая расширение рынка.
Великобритания Adrenoleukodystrophy Treatment Market Insight
Ожидается, что рынок лечения адренолейкодистрофии в Великобритании вырастет в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о редких заболеваниях и инициативы правительства по борьбе с редкими заболеваниями. Повышенное внимание к раннему выявлению с помощью генетического тестирования и скрининга новорожденных способствует своевременному вмешательству с помощью генной терапии и поддерживающих препаратов. Кроме того, надежная инфраструктура здравоохранения, легкий доступ к специализированным клиникам и сотрудничество между научно-исследовательскими учреждениями и биотехнологическими фирмами поддерживают внедрение инновационных методов лечения. Растущая доступность программ возмещения расходов на лечение редких заболеваний еще больше стимулирует рост рынка.
Германия Adrenoleukodystrophy Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения адренолейкодистрофии в Германии будет расширяться при значительном CAGR, чему будет способствовать сильная исследовательская деятельность, передовые больничные учреждения и все большее внимание к персонализированному уходу. Информационные кампании и программы генетического консультирования повышают показатели ранней диагностики, что имеет решающее значение для эффективного вмешательства. Интеграция передовых методов генной терапии и лечения стволовыми клетками в специализированных лечебных центрах набирает обороты, особенно при церебральных формах заболевания. Акцент Германии на инновациях, безопасности пациентов и качестве медицинского обслуживания поддерживает внедрение новых подходов к лечению, стимулируя общий рост рынка.
Азиатско-Тихоокеанский рынок лечения адренолейкодистрофии
Азиатско-тихоокеанский рынок лечения адренолейкодистрофии будет расти на самом быстром CAGR 23% в течение 2026–2033 годов, что обусловлено увеличением инвестиций в здравоохранение, расширением доступа к передовой диагностике и растущей осведомленностью о редких генетических нарушениях в таких странах, как Китай, Япония и Индия. Улучшение инфраструктуры больниц и увеличение числа специализированных клиник, способных проводить передовые методы лечения, способствуют расширению рынка. Кроме того, правительственные инициативы, способствующие уходу за редкими заболеваниями, в сочетании с увеличением доступности генной терапии и поддерживающего лечения, ускоряют принятие лечения. Повышение доступности и доступности терапии в городских и полугородских регионах способствует дальнейшему росту рынка АТР.
Японский рынок лечения адренолейкодистрофии
Японский рынок лечения адренолейкодистрофии набирает обороты благодаря передовой системе здравоохранения страны, растущему акценту на редкие заболевания и увеличению инвестиций в генную терапию и клинические исследования. Раннее выявление с помощью генетического скрининга и надежных больничных программ по уходу стимулирует внедрение передовых методов лечения. Пациенты и лица, осуществляющие уход, все чаще предпочитают инновационные методы лечения, которые могут замедлить прогрессирование заболевания и улучшить качество жизни. Интеграция протоколов лечения с многопрофильными группами по уходу в специализированных центрах способствует росту рынка. Кроме того, государственное финансирование и стимулирование сиротских наркотиков поддерживают доступность терапии и усыновление.
Индия Adrenoleukodystrophy Лечение рынок
На индийский рынок лечения адренолейкодистрофии в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется улучшением инфраструктуры здравоохранения, повышением осведомленности о редких заболеваниях и увеличением доступности диагностических и лечебных учреждений. Растущий средний класс Индии, расширение городских сетей здравоохранения и увеличение инвестиций в программы лечения редких заболеваний стимулируют спрос на передовые методы лечения, включая генную терапию и поддерживающую помощь. Внедрение правительственных инициатив по борьбе с редкими заболеваниями и расширение сотрудничества с международными биотехнологическими компаниями еще больше ускоряют внедрение методов лечения. Доступность, расширение специализированных клиник и улучшение доступа к передовым диагностическим технологиям являются ключевыми факторами, способствующими росту рынка в Индии.
Доля рынка лечения адренолейкодистрофии
Индустрия лечения адренолейкодистрофии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Bluebird Bio, Inc. (США)
- Minoryx Therapeutics S.L.
- Poxel SA (Франция)
- Viking Therapeutics, Inc. (США)
- Genetix Biotherapeutics Inc. (США)
- MedDay Pharmaceuticals SAS (Франция)
- Orpheris Inc. (США)
- NeuroVia Biotech (США)
- Sperogenix Therapeutics (США)
- Autobahn Therapeutics (США)
- Magenta Therapeutics, Inc. (США)
- Taysha Gene Therapies (США)
- Neurogene, Inc. (США)
- SwanBio Therapeutics, Inc. (США)
- Ultragenyx Pharmaceutical Inc. (США)
- Regenxbio Inc. (США)
- Neuraxpharm Group GmbH (Германия)
- Vertex Pharmaceuticals Incorporated (США)
- PTC Therapeutics, Inc. (США)
- NeuroVive Pharmaceutical AB (Швеция)
Каковы последние события на мировом рынке лечения адренолейкодистрофии
- В июле 2025 года Minoryx Therapeutics достигла регулятивной вехи, когда EMA подтвердила заявку на получение разрешения на маркетинг (MAA) для своего перорального кандидата на лириглитазон для церебральной адренолейкодистрофии, подчеркнув прогресс в расширении доступности нового лекарственного средства, модифицирующего болезнь.
- В октябре 2024 года долгосрочные клинические данные показали, что первая генная терапия, одобренная для адренолейкодистрофии, значительно помогает пациентам с церебральной адренолейкодистрофией, причем 94% пациентов, получавших лечение, остаются свободными от основных нарушений через шесть лет после лечения, подчеркивая устойчивое терапевтическое воздействие генного вмешательства.
- В июне 2024 года Стэнфордская медицина объявила, что ее педиатрический медицинский центр стал одним из четырех мест в США, способных предложить одобренную FDA генную терапию для X-связанной адренолейкодистрофии, расширяя клинический доступ к изменяющему жизнь лечению за пределами клинических испытаний.
- В июне 2023 года Minoryx Therapeutics получила одобрение FDA на начало клинического исследования фазы 3 (CALYX) лириглитазона у взрослых пациентов с X-ALD, что стало ключевым шагом на пути к потенциальным будущим вариантам лечения за пределами текущих стандартов.
- В ноябре 2021 года в Nature Biotechnology была представлена первая генная терапия, специально разработанная для адренолейкодистрофии (elivaldogene autotemcel), представляющая собой исторический прорыв в качестве первой генной терапии для ALD, которая может остановить прогрессирующее неврологическое снижение у пострадавших детей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











