


Сегментация мирового рынка лечения агорафобии по методам лечения (терапия, медикаментозное лечение и другие), диагностике (анализы крови, физический осмотр и другие), симптомам (паническая атака, учащенное сердцебиение, головокружение, гипервентиляция, приливы, гипергидроз, диарея, дрожь, тошнота и другие), дозировке (таблетки, инъекции и другие), способу введения (пероральный, внутривенный, внутримышечный и другие), конечным пользователям (клиники, больницы и другие), каналам сбыта (больничные аптеки, розничные аптеки и онлайн-аптеки) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста глобального рынка лечения агорафобии
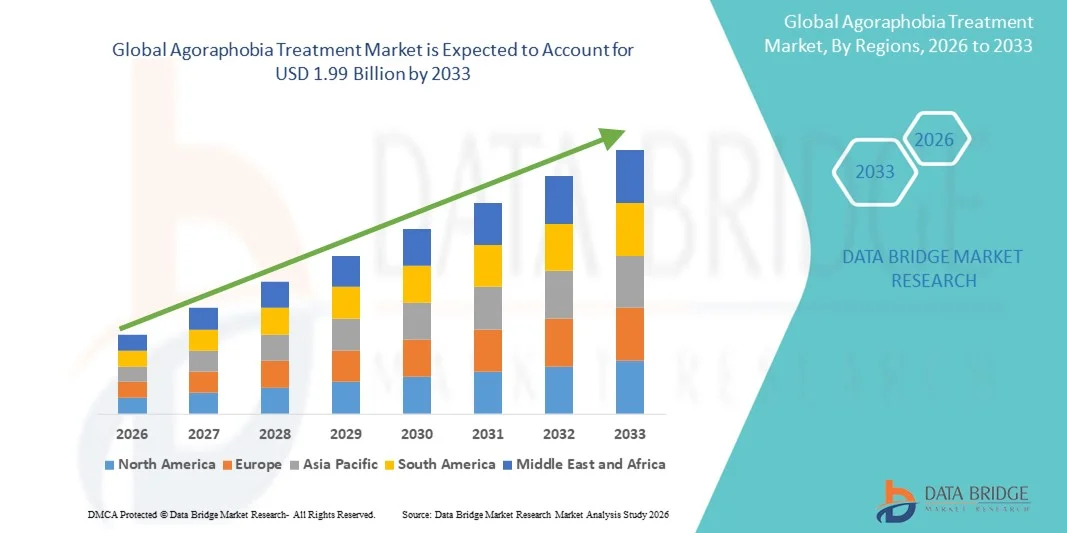
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения агорафобии был оценен как1,54 млрд долларов в 2025 годуОжидается, что он достигнет$1,99 млрд к 2033 году, вCAGR 3,2%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностьютревожные расстройстваРастущая осведомленность о проблемах психического здоровья и растущее принятие передовых фармакологических и терапевтических вмешательств для управления тревогой
- Кроме того, расширение доступа к телепсихиатрии, онлайн-платформам терапии и интегрированным услугам в области психического здоровья позволяет большему количеству пациентов своевременно обращаться за лечением. Эти сходящиеся факторы ускоряют внедрение эффективных методов лечения агорафобии, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка лечения агорафобии
- Лечение агорафобии, включая терапию, медикаменты и новые вмешательства, становятся все более важными компонентами психиатрической помощи из-за их эффективности в снижении тревоги, улучшении качества жизни пациентов и обеспечении большего социального функционирования.
- Растущий спрос на лечение агорафобии в первую очередь подпитывается растущей распространенностью тревожных расстройств, растущей осведомленностью о проблемах психического здоровья и растущим внедрением телепсихиатрии и онлайн-платформ терапии, которые облегчают доступ к уходу.
- Северная Америка доминировала на рынке лечения агорафобии с самой большой долей дохода 38,9% в 2025 году, характеризующейся ранним внедрением передовых услуг в области психического здоровья, высокими расходами на здравоохранение и сильным присутствием ключевых фармацевтических и терапевтических поставщиков, при этом в США наблюдается значительный рост потребления лечения через клиники, больницы и онлайн-платформы терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения агорафобии в течение прогнозируемого периода из-за повышения осведомленности о психическом здоровье, улучшения инфраструктуры здравоохранения и роста располагаемых доходов, которые обеспечивают доступ к терапии и лечению на основе лекарств.
- Сегмент терапии доминировал на рынке лечения агорафобии с долей рынка 46,8% в 2025 году, что обусловлено его установленной эффективностью в управлении такими симптомами, как панические атаки, быстрый сердечный ритм и гипервентиляция, а также его интеграцией как в клинические, так и в цифровые каналы оказания медицинской помощи.
Сфера охвата и сегментация рынка лечения агорафобии
|
Атрибуты |
Лечение агорафобии Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка лечения агорафобии
Растущее внедрение цифровых и ИИ-платформ терапии
- Значительной и ускоряющейся тенденцией на мировом рынке лечения агорафобии является растущее внедрение цифровых терапевтических и терапевтических платформ с поддержкой ИИ, которые обеспечивают удаленный доступ к когнитивно-поведенческой терапии (КПТ) и другим вмешательствам.
- Например, такие платформы, как Talkspace и Cerebral, позволяют пациентам получать доступ к лицензированным терапевтам.смартфоныили компьютеры, позволяющие лечить от безопасности их домов и уменьшающие барьеры для ухода;
- Интеграция ИИ в терапевтические платформы облегчает персонализированные рекомендации терапии, отслеживание прогресса и адаптивные стратегии вмешательства на основе моделей реагирования пациентов. Например, Woebot использует диалоговые агенты, управляемые ИИ, для выполнения упражнений когнитивно-поведенческой терапии и мониторинга тенденций настроения.
- Интеграция решений цифровой терапии с телепсихиатриями и носимыми устройствами позволяет в режиме реального времени контролировать физиологические и психологические показатели, позволяя более информированно корректировать лечение и привлекать пациентов.
- Эта тенденция к доступным, интеллектуальным и персонализированным терапевтическим решениям меняет ожидания пациентов в области психического здоровья. Следовательно, такие компании, как Mindstrong и Talkiatry, разрабатывают планы лечения с поддержкой искусственного интеллекта с постоянным мониторингом и персонализированными вмешательствами.
- Спрос на решения для цифровой и искусственной терапии быстро растет как на развитых, так и на развивающихся рынках, поскольку пациенты все чаще отдают приоритет удобству, доступности и персонализированному уходу.
- Растущее сотрудничество между стартапами в области психического здоровья и традиционными поставщиками медицинских услуг расширяет доступность лечения и создает гибридные модели ухода. Например, SilverCloud Health сотрудничает с больницами для интеграции онлайн-программ КПТ в стандартную медицинскую помощь.
- Расширение интеграции носимых технологий для отслеживания стресса и физиологических маркеров улучшает персонализированное лечение, помогая клиницистам регулировать интенсивность терапии и контролировать прогресс пациента. Например, данные Fitbit и Apple Watch интегрируются в платформы для цифровой терапии в режиме реального времени.
Динамика рынка лечения агорафобии
водитель
Увеличение распространенности тревожных расстройств и повышение осведомленности о психическом здоровье
- Растущая распространенность тревожных расстройств и повышенная осведомленность о проблемах психического здоровья являются важными факторами роста спроса на лечение агорафобии.
- Например, в марте 2025 года Американская ассоциация тревоги и депрессии сообщила, что почти 18% взрослых в США ежегодно испытывают тревожные расстройства, подчеркивая настоятельную необходимость эффективных решений для лечения.
- По мере того, как пациенты и лица, осуществляющие уход, становятся более осведомленными о влиянии нелеченной агорафобии, увеличивается применение методов терапии, медикаментов и комплексного ухода для управления симптомами.
- Кроме того, расширение телепсихиатрии, онлайн-платформ терапии и услуг в области психического здоровья делает лечение более доступным, удобным и эффективным для пациентов в разных возрастных группах.
- Растущие правительственные инициативы и кампании под руководством НПО, направленные на снижение стигмы по вопросам психического здоровья, также побуждают больше людей искать своевременное вмешательство.
- Сочетание растущей распространенности расстройств, кампаний по повышению осведомленности и улучшению доступа к медицинской помощи способствует росту рынка во всем мире.
- Увеличение страхового покрытия и политики возмещения расходов на лечение психических заболеваний делают терапию и лекарства более доступными, тем самым способствуя усыновлению.
- Разработка целевых методов лечения коморбидных состояний, таких как депрессия или паническое расстройство, расширяет базу пациентов для лечения агорафобии.
Сдержанность/вызов
Ограниченный доступ к квалифицированным специалистам и затраты на лечение
- Нехватка квалифицированных специалистов в области психического здоровья и неравномерный доступ к терапии в отдаленных или недостаточно обслуживаемых регионах создают значительные проблемы для роста рынка.
- Например, в сельских районах Индии и некоторых частях Африки нехватка лицензированных терапевтов ограничивает доступность основанных на фактических данных вмешательств, задерживая или предотвращая своевременное лечение.
- Высокие затраты на сеансы терапии, рецептурные лекарства и платформы цифровой терапии с поддержкой ИИ могут сдерживать пациентов, особенно в регионах с низким уровнем дохода или среди незастрахованных групп населения.
- Кроме того, социальная стигма, связанная с лечением психического здоровья в определенных культурах, может препятствовать тому, чтобы пациенты обращались за терапией.
- Ограниченная осведомленность о долгосрочных преимуществах раннего вмешательства и интегрированных вариантов лечения также может снизить вовлеченность пациентов и приверженность назначенным методам лечения.
- Преодоление этих проблем за счет расширения телемедицины, субсидируемых программ терапии и обучения пациентов будет иметь решающее значение для устойчивого роста рынка.
- Регулирующие изменения в разных странах могут задержать одобрение и принятие новых методов лечения, создавая барьеры для расширения глобального рынка.
- Проблемы конфиденциальности и безопасности данных, связанные с платформами цифровой терапии, могут заставить пациентов неохотно делиться конфиденциальной информацией о здоровье, что влияет на принятие платформы.
Как сегментируется рынок лечения агорафобии
Рынок сегментирован на основе лечения, диагностики, симптомов, дозировки, пути введения, конечных пользователей и каналов распределения.
- Лечение
На основе лечения рынок лечения агорафобии сегментирован на терапию, медикаментозное лечение и другие. Сегмент терапии доминировал на рынке с самой большой долей дохода в 46,8% в 2025 году, что обусловлено его эффективностью в управлении симптомами, связанными с тревогой, такими как панические атаки, гипервентиляция и дрожь. Когнитивно-поведенческая терапия (КПТ) и экспозиционная терапия широко рекомендуются и имеют высокие показатели приверженности пациентов. Усвоение терапии растет с помощью телетерапевтических платформ, предоставляя доступную помощь пациентам, которые не могут посещать клиники. Интеграция с ИИ и носимыми устройствами позволяет в режиме реального времени контролировать стресс и симптомы. Терапия предпочтительнее из-за минимальных побочных эффектов по сравнению с лекарствами. Например, приложения онлайн-терапии, такие как Talkspace и Cerebral, повышают доступность терапии и вовлеченность пациентов.
Сегмент лекарств, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, обусловленного растущим внедрением СИОЗС, СИОЗС и других препаратов против тревоги. Лекарства часто сочетаются с терапией в тяжелых случаях, улучшая общие результаты лечения. Фармацевтические инновации, такие как составы длительного действия и дозирование, благоприятное для пациента, способствуют принятию. Растущий охват услугами здравоохранения и осведомленность о раннем вмешательстве расширяют базу пациентов. Сегмент также выигрывает от управления рецептами с помощью ИИ и распространения онлайн-аптек. Например, такие платформы, как GoodRx и PillPack, улучшают доступ к прописанным лекарствам.
- По диагнозу
На основании диагноза рынок сегментирован на анализы крови, физическое обследование и другие. Сегмент физического обследования доминировал на рынке в 2025 году, поскольку он является основным подходом для выявления симптомов тревоги и исключения других состояний. Клиницисты полагаются на структурированные интервью, контрольные списки симптомов и оценки психического здоровья для подтверждения диагноза. Этот метод широко доступен в клиниках и больницах. Он поддерживает стратегии раннего вмешательства, предотвращая осложнения от нелеченной агорафобии. Физические осмотры являются экономически эффективными и могут проводиться в амбулаторных и стационарных условиях. Например, структурированные оценки КПТ во время посещения клиники позволяют планировать целевую терапию.
Сегмент анализов крови, как ожидается, станет свидетелем самого быстрого роста за прогнозируемый период из-за достижений в биомаркерах гормонов стресса и уровня нейротрансмиттеров. Диагностика на основе крови может помочь в раннем выявлении, мониторинге реакции на лечение и поддержке индивидуальных планов ухода. Интеграция с ИИ и цифровыми медицинскими записями позволяет принимать решения на основе данных. Анализы крови все чаще изучаются в исследовательских условиях для дополнения клинической диагностики. Подход помогает клиницистам адаптировать лекарства и интенсивность терапии. Например, исследования с использованием маркеров кортизола и адреналина помогают выявить пациентов с риском серьезных панических атак.
- По симптомам
На основании симптомов рынок сегментирован в паническую атаку, учащенное сердцебиение, головокружение, гипервентиляцию, промывку, гипергидроз, диарею, дрожь, тошноту и другие. Сегмент панических атак доминировал на рынке в 2025 году из-за его высокой распространенности среди пациентов с агорафобией. Панические атаки являются серьезными, часто вызывая экстренные посещения, и значительно снижают качество жизни. Терапия и медикаменты сосредоточены на эффективном управлении паническими атаками.Носимые устройстваИнструменты телетерапии используются для мониторинга атак и своевременного вмешательства. Управление паническими атаками является приоритетом для врачей для улучшения общих результатов лечения пациентов. Например, приложения, которые отслеживают триггеры паники и модели реагирования, помогают персонализированной терапии.
Ожидается, что сегмент быстрого сердечного ритма будет наблюдать самый быстрый рост с 2026 по 2033 год из-за растущей осведомленности о физиологических проявлениях агорафобии. Мониторинг скачков сердечного ритма через носимые устройства позволяет раннее выявление эпизодов тревоги. Интеграция данных с платформами телетерапии позволяет клиницистам корректировать планы лечения в режиме реального времени. Пациенты больше занимаются своим уходом из-за мгновенной обратной связи от устройств. Быстрое управление частотой сердечных сокращений поддерживает лучшее титрование лекарств и результаты терапии. Например, интеграция Fitbit и Apple Watch с платформами цифровой терапии улучшает персонализированное лечение.
- С помощью дозировки
На основе дозировки рынок сегментируется на таблетки, инъекции и другие. Сегмент планшетов доминировал на рынке в 2025 году благодаря удобству, высокому соблюдению требований пациентов и доступности пероральных препаратов против тревоги. Таблетки позволяют гибко дозировать и длительное лечение симптомов агорафобии. Они широко используются в амбулаторном и домашнем уходе. Таблетные препараты совместимы с комбинированной терапией для повышения эффективности. Таблетки также являются экономически эффективными по сравнению с инъекциями. Например, СИОЗС в форме таблеток остаются наиболее часто назначаемым лечением тревоги во всем мире.
Ожидается, что сегмент инъекций будет наблюдать самый быстрый рост в течение прогнозируемого периода из-за лечения острых приступов паники. Инъекционные составы обеспечивают быстрое начало действия при тяжелых приступах тревоги. IV или внутримышечное введение обеспечивает точное дозирование в критических случаях. Больницы и центры неотложной помощи предпочитают инъекции для немедленного облегчения. Интеграция с системами мониторинга больниц повышает безопасность и эффективность лечения. Например, внутривенное введение бензодиазепинов в больницах все чаще используется для лечения острой агорафобии.
- По маршруту администрации
На основе пути введения рынок сегментирован на оральный, внутривенный, внутримышечный и другие. Оральный сегмент доминировал на рынке в 2025 году благодаря простоте использования, удобству и строгой приверженности пациентов. Пероральные препараты можно самостоятельно принимать дома, уменьшая количество посещений больницы. Пероральные препараты с расширенным высвобождением повышают эффективность и минимизируют побочные эффекты. Пероральные препараты широко поддерживаются терапией и последующими программами. Они совместимы с цифровыми платформами мониторинга для персонализированного ухода. Например, СИОЗС, вводимые перорально, являются стандартным лечением первой линии во всем мире.
Ожидается, что внутривенный сегмент будет наблюдать самый быстрый рост с 2026 по 2033 год из-за лечения тяжелых приступов паники. IV введение обеспечивает быструю доставку лекарств для лечения острой тревоги. Больницы предпочитают IV лечение для пациентов с высоким риском, требующих немедленного вмешательства. Сегмент выигрывает от технологической интеграции с устройствами мониторинга пациентов. Внутривенное лечение обеспечивает точное дозирование и лучший контроль над тяжелыми симптомами. Например, IV анксиолитики все чаще используются в отделениях неотложной психиатрической помощи.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент клиник доминировал на рынке в 2025 году благодаря доступности амбулаторных психиатрических услуг. Клиники предлагают терапию, консультирование и телепсихиатрия для легких и умеренных случаев. Они обеспечивают последующий уход и интеграцию с цифровыми платформами здравоохранения. Клиники предпочитают раннее вмешательство и индивидуальный уход. Пациенты в городских и полугородских районах предпочитают лечение в клиниках. Например, сеансы КПТ в амбулаторных клиниках остаются основным режимом терапии.
Ожидается, что в сегменте больниц будет наблюдаться самый быстрый рост с 2026 по 2033 год из-за больничных программ психического здоровья и стационарной помощи при тяжелых случаях. Больницы предоставляют специализированные группы по уходу и расширенный мониторинг сложных случаев агорафобии. Интеграция цифровой терапии и носимого мониторинга улучшает результаты лечения. Больницы все чаще внедряют системы терапии с помощью ИИ и управления лекарствами. Этот сегмент расширяется как на развитых, так и на развивающихся рынках. Например, третичные больницы в США и Европе интегрируют телепсихиатрии с стационарной помощью.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент розничных аптек доминировал на рынке в 2025 году из-за широкой доступности рецептурных лекарств и безрецептурных решений для управления тревогой. Розничные аптеки предоставляют рекомендации по соблюдению медикаментов и интеграции терапии. Они удобны для городских и полугородских пациентов. Розничные аптеки поддерживают распространение комбинированной терапии и повышают доверие пациентов. Они также расширяют услуги через программы консультирования в магазине. Например, сетевые аптеки, такие как CVS и Boots, предоставляют лекарства от тревоги при поддержке фармацевта.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый рост с 2026 по 2033 год из-за внедрения электронной аптеки, доставки лекарств на дом и интеграции телеконсультаций. Интернет-аптеки обеспечивают конфиденциальность и удобство, особенно в отдаленных или недостаточно обслуживаемых регионах. Они повышают приверженность, предлагая напоминания и услуги подписки. Пациенты получают более быстрый доступ к лекарствам без поездок. Онлайн-платформы также интегрируются с телетерапией для полного психического здоровья. Например, PillPack и GoodRx облегчают домашнюю доставку предписанных лекарств для пациентов с агорафобией.
Региональный анализ рынка лечения агорафобии
- Северная Америка доминировала на рынке лечения агорафобии с самой большой долей дохода 38,9% в 2025 году, характеризующейся ранним внедрением передовых услуг в области психического здоровья, высокими расходами на здравоохранение и сильным присутствием ключевых фармацевтических и терапевтических поставщиков, при этом в США наблюдается значительный рост потребления лечения через клиники, больницы и онлайн-платформы терапии.
- Потребители и пациенты в регионе все чаще ищут доступные и эффективные решения для лечения, включая когнитивно-поведенческую терапию, экспозиционную терапию и фармакологические вмешательства.
- Это широкое распространение также поддерживается сильной инфраструктурой здравоохранения, высокими расходами на здравоохранение и растущей интеграцией платформ телепсихиатрии и цифровой терапии, что делает Северную Америку ключевым центром для лечения агорафобии.
Обзор рынка лечения агорафобии в США
Рынок лечения агорафобии в США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовало растущее осознание проблем психического здоровья и растущее принятие терапии и фармакологических вмешательств. Пациенты отдают приоритет раннему доступу к эффективным методам лечения, таким как когнитивно-поведенческая терапия (КПТ), экспозиционная терапия и лекарства против тревоги. Растущая интеграция телепсихиатрии, онлайн-платформ терапии и цифровой терапии с поддержкой искусственного интеллекта еще больше стимулирует рост рынка. Кроме того, все большее внимание к психическому здоровью и профилактической помощи побуждает пациентов обращаться за своевременным лечением. Инфраструктура здравоохранения США в сочетании с высокими расходами на здравоохранение и страховым покрытием поддерживает широкое внедрение методов лечения агорафобии. Кроме того, инновационные цифровые платформы, которые сочетают терапию, отслеживание лекарств и удаленные консультации, вносят значительный вклад в расширение рынка.
Европейский рынок лечения агорафобии
В течение прогнозируемого периода рынок лечения агорафобии в Европе, по прогнозам, будет расширяться на значительном CAGR, в основном за счет повышения осведомленности о психическом здоровье и правительственных инициатив, способствующих доступу к психологической помощи. Урбанизация и увеличение стрессового образа жизни стимулируют спрос на терапию и медикаментозные вмешательства. Европейские пациенты все чаще ищут комплексные планы лечения, сочетающие цифровую терапию, консультирование и лекарства для эффективного лечения симптомов. В таких странах, как Германия, Франция и Италия, наблюдается значительный рост амбулаторных клиник, больниц и телемедицинских платформ. Кроме того, регион подчеркивает конфиденциальность пациентов и соблюдение строгих правил здравоохранения, поощряя принятие безопасных, сертифицированных решений в области психического здоровья. Предпочтение доказательной терапии наряду с расширением сетей телепсихиатрии поддерживает рост рынка как в жилых, так и в клинических условиях.
Великобритания Agoraphobia Treatment Market Insight
Ожидается, что рынок лечения агорафобии в Великобритании будет расти в течение прогнозируемого периода, что обусловлено растущим внедрением услуг в области психического здоровья и кампаний по повышению осведомленности. Растущая распространенность тревожных расстройств в сочетании с принятием терапии обществом побуждает пациентов искать раннее вмешательство. Телетерапия, мобильные приложения для психического здоровья и онлайн-консультации расширяют доступ к лечению в городских и полугородских районах. Кроме того, NHS и частные клиники подчеркивают комплексные подходы к лечению, сочетающие терапию и медикаменты, улучшающие результаты лечения пациентов. Доступность электронных рецептов и онлайн-аптек повышает удобство лечения. Например, пациенты все чаще используют платформы телепсихиатрии для дополнения сеансов личной терапии, стимулируя принятие и расширение рынка.
Немецкий рынок лечения агорафобии
Ожидается, что в течение прогнозируемого периода рынок лечения агорафобии в Германии будет расширяться на значительном CAGR, чему способствуют растущая осведомленность о психическом здоровье и правительственные инициативы по улучшению доступа к терапии и лекарствам. Пациенты все чаще ищут передовые решения для лечения, включая цифровую терапию, терапию с помощью ИИ и персонализированные планы лечения. Сильная инфраструктура здравоохранения Германии, акцент на инновации и поддержка возмещения стимулируют широкое распространение терапии и лекарств. Интеграция носимых устройств и мобильных приложений в клиническую помощь помогает контролировать прогресс пациентов и оптимизировать результаты лечения. Кроме того, растущая урбанизация и высокий уровень стресса на рабочих местах стимулируют спрос на профессиональные вмешательства в области психического здоровья. Клиники и больницы в Германии внедряют гибридные модели ухода, которые сочетают личную и дистанционную терапию для достижения большей базы пациентов.
Азиатско-Тихоокеанский рынок лечения агорафобии
Рынок лечения агорафобии в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти с самым быстрым CAGR 25%, что обусловлено повышением осведомленности о психическом здоровье, быстрой урбанизацией и улучшением инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Внедрение цифровых терапевтических платформ, телепсихиатрии и онлайн-аптек повышает доступность для пациентов по всему региону. Правительственные инициативы, направленные на повышение осведомленности о психическом здоровье и раннее вмешательство, подпитывают процесс лечения. Кроме того, рост располагаемых доходов и городского образа жизни способствуют более высокой распространенности тревожных расстройств, увеличивая спрос на терапию и лекарства. Доступность доступных вариантов лечения и местные цифровые медицинские стартапы, расширяющие услуги телетерапии, способствуют дальнейшему росту. Интеграция приложений мониторинга и мобильной терапии на основе ИИ повышает приверженность пациентов и эффективность лечения.
Японский рынок лечения агорафобии
Японский рынок лечения агорафобии набирает обороты из-за старения населения страны, высокой осведомленности о психическом здоровье и спроса на удобные терапевтические решения. Пациенты все чаще ищут платформы цифровой терапии и услуги телепсихиатрии, дополняемые больничным и клиничным уходом. Интеграция носимых устройств мониторинга с терапией и отслеживанием лекарств поддерживает индивидуальные планы лечения. Урбанизация и стрессовый образ жизни стимулируют спрос на профилактическую и постоянную психиатрическую помощь. Кроме того, технологически развитое население Японии более восприимчиво к терапии с помощью ИИ и онлайн-консультациям. В клиниках и больницах особое внимание уделяется гибридным моделям ухода, сочетающим личное и дистанционное лечение для улучшения взаимодействия с пациентами и результатов.
Индийский рынок лечения агорафобии
На индийский рынок лечения агорафобии приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется повышением осведомленности о психическом здоровье, быстрой урбанизацией и расширением доступа к терапии и лекарствам. Индия стала свидетелем растущего внедрения телепсихиатрии и онлайн-платформ терапии, особенно в городских и полугородских районах. Правительственные инициативы и кампании по охране психического здоровья способствуют ранней диагностике и лечению тревожных расстройств. Доступность терапии и лекарств, наряду с доступностью отечественных цифровых медицинских стартапов, способствует дальнейшему внедрению. Клиники, больницы и онлайн-платформы все чаще интегрируют терапию и лечение для улучшения результатов. Например, мобильные приложения и электронные устройства обеспечивают удобный доступ к лечению, усиливая приверженность и охват различных групп пациентов.
Каковы основные компании на рынке лечения агорафобии
Индустрия лечения агорафобии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer Inc.(США)
- Эли Лилли и компания(США)
- GSK plc(Великобритания)
- АстраЗенека(Великобритания)
- Johnson & Johnson Services, Inc.(США)
- Компания Bristol-Myers Squibb(США)
- Merck & Co., Inc. (США)
- Санофи (Франция)
- Novartis AG (Швейцария)
- AbbVie Inc. (США)
- Allergan plc (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Boehringer Ingelheim International GmbH (Германия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- H. Lundbeck A/S (Дания)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Amgen Inc. (США)
Каковы последние события на мировом рынке лечения агорафобии
- В ноябре 2025 года рандомизированное контролируемое исследование, опубликованное в Journal of Medical Internet Research, показало, что терапия воздействия на основе мобильного приложения для панического расстройства с агорафобией или без нее значительно уменьшила симптомы для некоторых пользователей по сравнению со списком ожидания или общим контролем приложений для медитации. Исследование подчеркивает растущую роль мобильных приложений в качестве масштабируемого, доступного варианта для тревожных расстройств.
- В мае 2025 года краткая, но интенсивная четырехдневная программа лечения Bergen 4-Day Treatment (B4DT), первоначально разработанная для панических расстройств, как сообщалось, обеспечивала быстрое и длительное облегчение симптомов, причем почти 90% пациентов испытывали значительное улучшение в течение одной недели, а многие сохраняли успехи через месяцы после лечения, что указывает на перспективность подходов к терапии быстрого начала.
- В ноябре 2023 года программа терапии игрыChangeVR (VR) для лечения тяжелой агорафобии была официально одобрена Национальным институтом здравоохранения и совершенствования медицинской помощи (NICE) для использования в психиатрических службах NHS в Великобритании. Это стало первым случаем, когда VR-терапия агорафобии получила одобрение регулирующих органов для клинического использования, что потенциально позволяет тысячам пациентов в домашних условиях получить доступ к экспозиционной терапии через VR-гарнитуры, а не только к личной терапии.
- В сентябре 2022 года немецкий стартап Sympatient в области цифрового здравоохранения получил финансирование в размере 7,5 млн евро на расширение своей «цифровой клиники тревоги», которая предлагает программу Invirto на основе VR, предназначенную для домашнего лечения агорафобии, панического расстройства и социальной фобии. Этот рост финансирования подчеркивает растущее доверие инвесторов к виртуальным и удаленным методам лечения тревожных расстройств.
- В мае 2022 года был опубликован протокол рандомизированного контролируемого исследования для самостоятельного цифрового лечения, сочетающего психообразование и терапию воздействия виртуальной реальности для пациентов с паническим расстройством и агорафобией, подчеркивая растущий научный интерес к масштабируемым цифровым вмешательствам на дому для лечения тревоги / фобии. В случае успеха такие испытания могут проложить путь к широко доступным терапевтическим вариантам с низкой нагрузкой, которые уменьшают зависимость от сеансов личной терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











