


Сегментация мирового рынка авиационных охлаждающих турбин по типу самолета (широкофюзеляжные самолеты, узкофюзеляжные самолеты), типу продукции (газоохлаждающие турбины, водоохлаждающие турбины), конечному применению (коммерческие самолеты, транспортные самолеты, бизнес-джеты, военные самолеты, транспортные самолеты, истребители) — отраслевые тенденции и прогноз до 2033 года.
Каковы глобальные размеры и темпы роста турбин для охлаждения самолетов
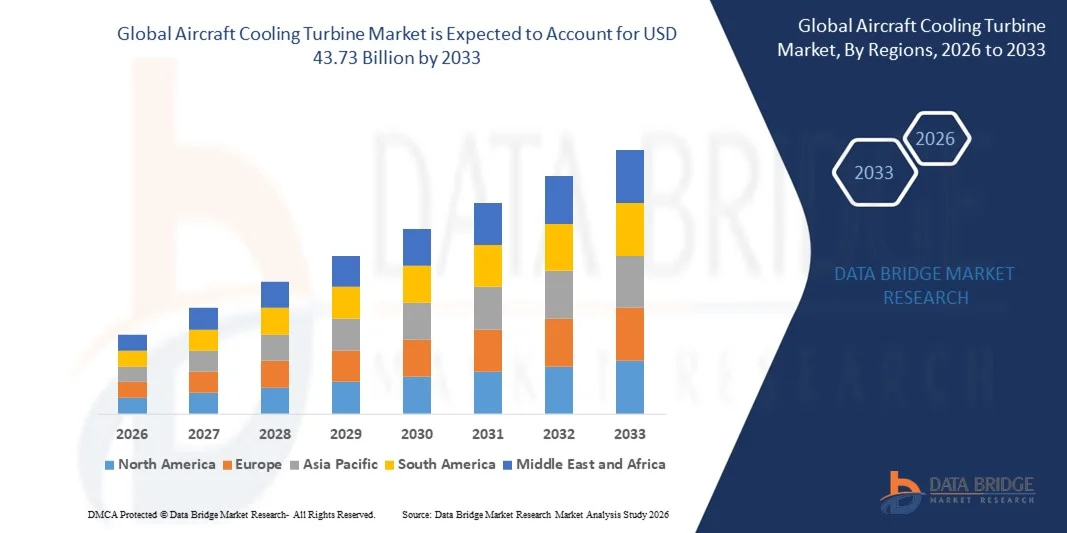
- По данным Data Bridge Market Research Analysis Мировой рынок охлаждающих турбин оценили в$26,82 млрд. в 2025 годуи, по прогнозам, достигнет43,73 млрд долларов к 2033 годуРасширяясь в aCAGR 6,30%в течение прогнозируемого периода.
- Расширение рынка в первую очередь обусловлено увеличением производства самолетов, ростом спроса на передовые технологии.термическийСистемы управления и непрерывные технологические достижения, направленные на повышение эффективности, надежности и эффективности экологического контроля в полете.
- Кроме того, растущий акцент на топливную экономичность, комфорт пассажиров и интегрированные решения для охлаждения позиционирует охлаждающие турбины самолетов как критически важный компонент в современных авиационных системах. Эти комбинированные факторы ускоряют внедрение в коммерческих и военных флотах, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$26,82 млрд.
- Ожидаемая рыночная стоимость (2033):$43,73 млрд.
- Прогноз CAGR (2026–2033):6.30%
Каковы основные выводы глобальной турбины охлаждения самолетов
- Воздушные охлаждающие турбины, которые обеспечивают критически важное охлаждение воздушного цикла и управление температурой для систем экологического контроля самолетов, становятся все более важными компонентами в современных коммерческих, военных и региональных самолетах из-за их высокой эффективности, надежности и способности поддерживать передовые технологии авионики и двигателей.
- Ускоряющийся спрос на охлаждающие турбины для самолетов в основном обусловлен ростом мирового производства самолетов, растущим предпочтением легких и энергоэффективных решений для охлаждения и более строгими нормативными требованиями, связанными с комфортом салона, производительностью системы и управлением температурой.
- Северная Америка доминировала на мировом рынке авиационных охлаждающих турбин с самой большой долей дохода в 32,4% в 2025 году, чему способствовала сильная аэрокосмическая производственная деятельность, широкое внедрение авиационных платформ следующего поколения и присутствие крупных производителей и поставщиков, особенно в США, которые продолжают вкладывать значительные средства в передовые технологии охлаждения как для коммерческой, так и для оборонной авиации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на мировом рынке авиационных охлаждающих турбин в течение прогнозируемого периода из-за быстрого расширения коммерческой авиации, увеличения спроса на авиаперевозки и значительных инвестиций в отечественное авиастроение и возможности MRO.
- Сегмент широкофюзеляжных самолетов доминировал на рынке с самой большой долей выручки в 52,5% в 2025 году, что обусловлено большим количеством охлаждающих турбин, необходимых для управления тепловой нагрузкой в больших кабинах самолетов и передовых системах авионики.
Сфера охвата и сегментация мирового рынка авиационных охлаждающих турбин
|
Атрибуты |
Авиационное охлаждение турбины Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в мировой авиационной охлаждающей турбине
Повышение производительности за счет цифровизации и интеграции интеллектуальных систем
- Значительной и ускоряющейся тенденцией на глобальном рынке авиационных охлаждающих турбин является углубление интеграции охлаждающих турбин с передовыми цифровыми авиационными технологиями, включая мониторинг в режиме реального времени, системы прогнозного обслуживания и интеллектуальные платформы экологического контроля. Эта конвергенция значительно повышает эксплуатационную эффективность, надежность и общую производительность самолета.
- Для Instance современные охлаждающие турбины, используемые в коммерческих самолетах следующего поколения, все чаще предназначены для интеграции с бортовыми системами мониторинга состояния здоровья, что позволяет непрерывно отслеживать производительность, выявлять неисправности и оптимизировать управление температурой в течение полетных циклов. Аналогичным образом, передовые архитектуры ECS (системы экологического контроля) позволяют охлаждающим турбинам работать в координации с интеллектуальными датчиками для поддержания оптимальных условий кабины.
- Аналитика, основанная на искусственном интеллекте, также улучшает функциональность турбины, позволяя системам изучать модели производительности, прогнозировать потребности в обслуживании и автоматически регулировать поток воздуха или выход охлаждения в зависимости от условий полета. Некоторые ведущие производители аэрокосмической техники включают модели машинного обучения для повышения долговечности компонентов, снижения потребления энергии и предоставления интеллектуальных предупреждений об аномальном тепловом поведении.
- Бесшовная интеграция охлаждающих турбин самолетов с более широкими цифровыми авиационными платформами позволяет централизованно управлять экологическим контролем, двигательными тепловыми системами и охлаждением авионики, обеспечивая единую, автоматизированную и высокоэффективную операционную экосистему.
- Этот переход к более интеллектуальным, взаимосвязанным и самооптимизирующим технологиям охлаждения меняет дизайн и ожидания от производительности самолетов. Следовательно, крупные игроки разрабатывают охлаждающие турбины, оснащенные передовыми датчиками и цифровыми интерфейсами, которые поддерживают обмен данными в режиме реального времени с системами кабины и обслуживания.
- Спрос на цифровые интегрированные охлаждающие турбины с искусственным интеллектом быстро растет в коммерческих, военных и региональных сегментах самолетов, поскольку операторы отдают приоритет эффективности, надежности и сокращению времени простоя обслуживания.
Динамика мирового рынка авиационных охлаждающих турбин
водитель
Растущая потребность из-за растущего производства самолетов и передовых требований к термическому управлению
- Растущее мировое производство самолетов в коммерческом, военном и региональном сегментах, в сочетании с растущей сложностью бортовых систем, является основным фактором роста спроса на современные турбины для охлаждения самолетов.
- Например, крупные производители аэрокосмической техники продолжают расширять свой флот самолетами следующего поколения, которые требуют более эффективных и компактных решений для управления температурой для поддержки высокопроизводительной авионики и систем экологического контроля. Ожидается, что такие разработки ключевых игроков отрасли будут стимулировать рост рынка охлаждающих турбин в течение прогнозируемого периода.
- Поскольку самолеты включают в себя больше электроники, электрических силовых агрегатов и высокоэффективных двигателей, потребность в надежных охлаждающих турбинах, способных поддерживать оптимальные тепловые условия, быстро растет, предлагая критическое обновление по сравнению с традиционными методами охлаждения.
- Кроме того, глобальное расширение коммерческих авиаперевозок и растущее предпочтение экономичных самолетов делают современные охлаждающие турбины незаменимыми, поскольку они обеспечивают повышенную энергоэффективность, снижение выбросов и повышенный комфорт салона.
- Способность современных охлаждающих турбин обеспечивать стабильный воздушный поток, снижать тепловую нагрузку и беспрепятственно интегрироваться с цифровыми экологическими системами является ключевым фактором, способствующим принятию во всех категориях воздушных судов. Тенденция к легким, модульным и высокоэффективным компонентам терморегулирования продолжает укреплять спрос на рынке.
Сдержанность/вызов
Проблемы, связанные с высокими затратами на разработку и технической сложностью
- Значительные затраты, связанные с разработкой и производством современных охлаждающих турбин для самолетов, обусловленные сложными инженерными требованиями, точной обработкой и строгими процессами сертификации авиации, являются серьезной проблемой для расширения рынка.
- Например, строгие стандарты тестирования, валидации и соответствия, требуемые авиационными властями, могут продлить сроки разработки и увеличить затраты, что затрудняет конкуренцию небольших производителей на рынке.
- Решение этих проблем требует постоянных инноваций в материалах, производственных процессах и системной интеграции. Ведущие компании подчеркивают передовые инженерные решения, такие как высокотемпературные сплавы и цифровые инструменты проектирования, чтобы обеспечить повышенную эффективность и долговечность турбины. Кроме того, высокие первоначальные инвестиции, необходимые для интеграции систем охлаждения следующего поколения, могут стать барьером для чувствительных к затратам операторов и развивающихся аэрокосмических отраслей.
- Хотя технологические достижения постепенно повышают эффективность и снижают затраты на жизненный цикл, первоначальные требования к капиталу все еще могут препятствовать широкому распространению, особенно для небольших авиакомпаний и региональных производителей.
- Преодоление этих проблем с помощью оптимизированных по стоимости конструкций, разработки модульных продуктов и более широкого внедрения цифровых инженерных технологий будет иметь важное значение для поддержания долгосрочного роста рынка в отрасли авиационных охлаждающих турбин.
Как сегментируется глобальная турбина охлаждения самолетов
Рынок авиационных охлаждающих турбин сегментирован на основе типа самолета, типа продукта и конечного использования.
- Тип самолета
На основе типов воздушных судов глобальный рынок охлаждающих турбин разделен на широкофюзеляжные и узкофюзеляжные самолеты. Сегмент широкофюзеляжных самолетов доминировал на рынке с самой большой долей выручки в 52,5% в 2025 году, что обусловлено большим количеством охлаждающих турбин, необходимых для управления тепловой нагрузкой в больших кабинах самолетов и передовых системах авионики. Широкофюзеляжные самолеты, обычно используемые для дальнемагистральных коммерческих рейсов, требуют высокоэффективных и надежных охлаждающих турбин для поддержания комфорта в салоне, обеспечения стабильности системы и оптимизации использования энергии. Кроме того, растущий спрос на широкофюзеляжные самолеты от крупных авиакомпаний в Северной Америке, Европе и Азиатско-Тихоокеанском регионе также поддерживает рост сегмента.
Ожидается, что сегмент узкофюзеляжных самолетов станет свидетелем самого быстрого CAGR в 19,8% с 2026 по 2033 год, чему способствует быстрое расширение коротко- и среднемагистральных флотов, увеличение региональных авиаперевозок и растущее внедрение передовых систем экологического контроля в небольших самолетах.
- Тип продукта
По типу продукции рынок сегментирован на газоохлаждающие турбины и водоохлаждающие турбины. Сегмент газоохлаждающих турбин занимал самую большую долю рынка в 57,3% в 2025 году, что объясняется его высокой эффективностью, легким дизайном и пригодностью для интеграции с современными системами экологического контроля в коммерческих и военных самолетах. Газовые турбины широко предпочтительны как в широкофюзеляжных, так и в узкофюзеляжных самолетах из-за их способности поддерживать постоянную температуру кабины в различных эксплуатационных условиях и их совместимость с передовыми двигательными системами.
Ожидается, что в сегменте турбин водяного охлаждения самый быстрый CAGR составит 20,6% с 2026 по 2033 год, что обусловлено растущим спросом на высокопроизводительные самолеты, бизнес-джеты и военные приложения, где системы охлаждения на водной основе обеспечивают точное тепловое регулирование, снижение потребления энергии и повышение долговечности компонентов. Достижения в области материалов для водяных турбин и компактных конструкций также способствуют его быстрому внедрению.
- Конечным использованием
На основе конечного использования рынок сегментирован на коммерческие самолеты, транспортные самолеты, бизнес-джеты, военные самолеты, транспортные самолеты и истребители. Сегмент коммерческих самолетов доминировал на рынке с наибольшей долей выручки в 49,8% в 2025 году, что обусловлено расширением авиапарков, увеличением пассажирских авиаперевозок и необходимостью надежных систем экологического контроля в крупномасштабных операциях. Охлаждающие турбины в коммерческих самолетах обеспечивают комфорт в салоне, поддерживают эффективность авионики и оптимизируют расход топлива во время полетов.
Ожидается, что в сегменте военных самолетов самый быстрый CAGR составит 21,1% с 2026 по 2033 год из-за растущих инвестиций в современные истребители, транспортные самолеты и беспилотные летательные аппараты. Повышенные требования к охлаждению в оборонных приложениях, таких как высокопроизводительные двигатели и чувствительная авионика, наряду с увеличением оборонных бюджетов в Северной Америке и Азиатско-Тихоокеанском регионе, подпитывают спрос на высокоэффективные и надежные решения для охлаждающих турбин.
В каком регионе находится наибольшая доля мировой авиационной охлаждающей турбины
- Северная Америка доминировала на мировом рынке авиационных охлаждающих турбин с самой большой долей выручки в 32,4% в 2025 году, что обусловлено сильной аэрокосмической производственной деятельностью, ранним внедрением технологий самолетов следующего поколения и высоким спросом на эффективные системы экологического контроля в коммерческих и военных парках.
- Операторы воздушных судов в регионе отдают приоритет передовым охлаждающим турбинам за их надежность, энергоэффективность и интеграцию с современной авионикой и системами экологического контроля, которые помогают поддерживать оптимальные условия кабины и защищать чувствительную бортовую электронику.
- Это широкое внедрение также поддерживается присутствием крупных OEM-производителей и поставщиков, значительными инвестициями в оборонную и коммерческую авиацию и квалифицированной рабочей силой, обладающей опытом в передовых аэрокосмических технологиях, что делает Северную Америку ключевым центром спроса на турбины для охлаждения самолетов и инноваций.
Американский рынок охлаждающих турбин Insight
Американский рынок охлаждающих турбин для самолетов занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала сильная аэрокосмическая производственная база и внедрение передовых коммерческих и военных авиационных технологий. Операторы все чаще отдают приоритет высокоэффективным охлаждающим турбинам для обеспечения оптимального комфорта в салоне, поддержания производительности авионики и снижения энергопотребления. Растущая тенденция к цифровым интегрированным системам экологического контроля в сочетании с инвестициями в модернизацию флота способствует дальнейшему росту рынка. Кроме того, технологические инновации ведущих производителей и поставщиков США, таких как Honeywell и Collins Aerospace, способствуют расширению рынка, предлагая турбины с улучшенной надежностью, уменьшенным весом и улучшенными возможностями управления температурой.
Европейский рынок авиационной охлаждающей турбины Insight
Ожидается, что европейский рынок турбин для охлаждения воздушных судов в течение прогнозируемого периода будет расширяться со значительным CAGR, что обусловлено строгими нормативными стандартами, увеличением производства воздушных судов и растущими инвестициями в коммерческую и деловую авиацию. Растущее внедрение энергоэффективных решений для охлаждения и систем экологического контроля, особенно в Германии, Франции и Великобритании, подпитывает спрос. Тенденция к цифровым интегрированным турбинным системам также поддерживает рост коммерческих, бизнес-джетов и военных приложений, уделяя особое внимание снижению потребления топлива и повышению тепловой эффективности.
Британский рынок авиационной охлаждающей турбины Insight
Ожидается, что рынок турбин для охлаждения воздушных судов в Великобритании будет расти на примечательном CAGR, поддерживаемом надежной аэрокосмической промышленностью страны и увеличением инвестиций в модернизацию парка. Растущее внимание к комфорту пассажиров, надежности системы и соблюдению нормативных требований побуждает авиакомпании и операторов обороны внедрять усовершенствованные охлаждающие турбины. Кроме того, ожидается, что сильная производственная и техническая экосистема Великобритании в сочетании с инновациями в цифровых и энергоэффективных турбинных технологиях продолжит стимулировать расширение рынка.
Немецкий рынок авиационной охлаждающей турбины Insight
Ожидается, что рынок авиационных охлаждающих турбин Германии будет расширяться на значительном CAGR, чему способствует повышение осведомленности об экологической эффективности, передовых инженерных возможностях и жестких европейских авиационных правилах. Немецкие аэрокосмические компании все чаще интегрируют высокопроизводительные охлаждающие турбины в коммерческие, деловые и военные самолеты для удовлетворения требований к энергоэффективности и управлению температурой. Акцент на устойчивость, точное проектирование и цифровую интеграцию турбинных систем способствует дальнейшему внедрению в регионе.
Азиатско-Тихоокеанский рынок авиационной охлаждающей турбины Insight
Азиатско-тихоокеанский рынок турбин для охлаждения воздушных судов будет расти на 23% с 2026 по 2033 год, что обусловлено быстрым расширением парка воздушных судов, увеличением спроса на авиаперевозки и ростом инвестиций в отечественное аэрокосмическое производство в таких странах, как Китай, Япония и Индия. Правительственные инициативы по модернизации авиационной инфраструктуры в сочетании с технологическими достижениями и появлением региона в качестве производственного узла для авиационных компонентов вносят значительный вклад в рост рынка.
Японский рынок авиационной охлаждающей турбины Insight
Рынок охлаждающих турбин в Японии набирает обороты благодаря внедрению высоких технологий, модернизации коммерческих и бизнес-самолетов, а также растущему спросу на энергоэффективные системы экологического контроля. Японские авиакомпании и оборонные операторы отдают приоритет охлаждающим турбинам, которые обеспечивают комфорт салона, поддерживают эффективность авионики и интегрируются с цифровыми системами управления самолетами. Кроме того, растущий парк региональных и бизнес-джетов поддерживает внедрение турбин как в жилом, так и в коммерческом секторах.
Китайские самолеты охлаждают рынок турбин
Китайский рынок авиационных охлаждающих турбин составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, увеличение внутреннего производства самолетов и растущий спрос на коммерческую авиацию. Стремление страны к модернизации авиапарков и интеграции передовых технологий экологического контроля способствует внедрению эффективных охлаждающих турбин. Кроме того, присутствие отечественных производителей, предлагающих конкурентоспособные, высококачественные решения, расширяет доступность и поддерживает рост рынка в коммерческом, деловом и военном секторах авиации.
Какие компании входят в число ведущих мировых компаний по охлаждению воздушных судов
Турбинная промышленность по охлаждению воздушных судов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Компания Honeywell Aerospace(США)
•Collins Aerospace(США)
•Аэросистемы Safran(Франция)
•Liebherr-Aerospace(Швейцария)
Pratt & Whitney (США)
Rolls-Royce Holdings (Великобритания)
•General Electric Aviation(США)
Корпорация Parker Hannifin (США)
Meggitt PLC (Великобритания)
MTU Aero Engines (Германия)
Thales Group (Франция)
Raytheon Technologies (США)
JAMCO Corporation (Япония)
Ametek Airtechnology (Великобритания)
Aerospace Industrial Development Corporation – AIDC (Тайвань)
United Technologies Aerospace Systems — UTAS (США)
Triumph Group (США)
Zodiac Aerospace (Франция)
Корейская аэрокосмическая промышленность - KAI (Южная Корея)
Китайская корпорация авиационной промышленности - AVIC (Китай)
Каковы последние события на мировом рынке авиационных охлаждающих турбин
- В апреле 2024 года Honeywell Aerospace запустила стратегическую инициативу в Южной Африке, направленную на развертывание передовых решений для авиационных охлаждающих турбин для коммерческих и региональных флотов. Проект направлен на повышение эффективности управления теплом, улучшение экологического контроля кабины и снижение энергопотребления в самолетах, работающих в сложных климатических условиях. Используя свой глобальный опыт и передовые турбинные технологии, Honeywell укрепляет свое присутствие на быстро растущем глобальном рынке авиационных охлаждающих турбин, одновременно удовлетворяя потребности авиации в конкретных регионах.
- В марте 2024 года Collins Aerospace представила свою высокоэффективную систему охлаждения турбин следующего поколения, специально разработанную для бизнес-джетов и региональных самолетов. Передовая конструкция оптимизирует тепловые характеристики, интегрируется с цифровыми системами экологического контроля и сокращает время простоя обслуживания. Этот запуск подчеркивает приверженность Collins Aerospace к предоставлению инновационных, надежных и энергоэффективных решений, которые повышают эксплуатационные характеристики самолетов в сегментах коммерческой и частной авиации.
- В марте 2024 года Safran Aerosystems успешно внедрила усовершенствованную технологию охлаждения турбин в рамках проекта Bengaluru Smart Aviation Project, направленного на улучшение экологического контроля воздушных судов и комфорта пассажиров в городских хабах. Проект демонстрирует растущую важность передовых решений в области управления теплом в современных воздушных судах и подчеркивает акцент Safran на инновации и эффективность на глобальном рынке авиационных охлаждающих турбин.
- В феврале 2024 года Pratt & Whitney объявила о стратегическом партнерстве с несколькими азиатскими авиакомпаниями для внедрения охлаждающих турбин следующего поколения в коммерческих и региональных воздушных флотах. Сотрудничество направлено на повышение надежности турбин, снижение эксплуатационных затрат на энергию и улучшение системной интеграции с блоками экологического контроля самолетов. Эта инициатива укрепляет стремление Pratt & Whitney к инновациям и операционному совершенству в авиационном секторе.
- В январе 2024 года Liebherr-Aerospace представила свою недавно разработанную модульную охлаждающую турбину самолета на Singapore Airshow 2024. Оснащенная возможностями цифрового мониторинга и прогнозного обслуживания, система позволяет операторам оптимизировать управление температурой как в широкофюзеляжных, так и в узкофюзеляжных самолетах. Запуск подчеркивает нацеленность Liebherr на интеграцию передовых технологий в системы экологического контроля самолетов для повышения эффективности, надежности и комфорта пассажиров.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











