



Сегментация мирового рынка противорвотных средств по классам препаратов (антагонисты рецепторов 5-HT3, антагонисты дофамина, антагонисты рецепторов NK1, антигистаминные препараты (антагонисты рецепторов H1-гистамина), каннабиноиды, бензодиазепины, антихолинергические средства, стероиды и другие), по областям применения (химиотерапия, укачивание, гастроэнтерит, общая анестезия, опиоидные анальгетики, головокружение, беременность, пищевое отравление, эмоциональный стресс и другие), конечным пользователям (больницы, клиники, аптеки и онлайн-аптеки), каналам сбыта (розничные аптеки, больничные аптеки и онлайн-аптеки) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка антиеметики и темпы роста
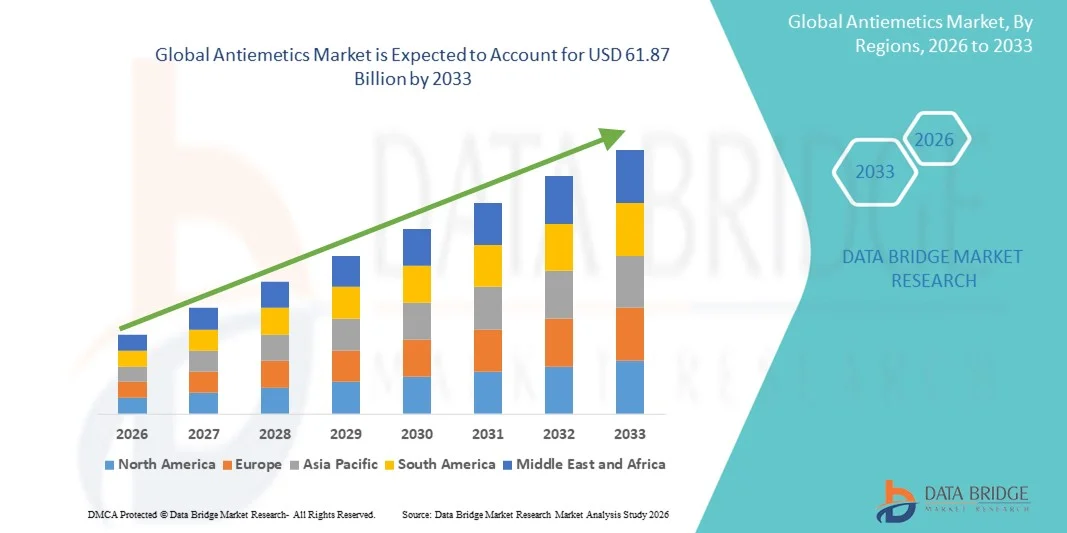
- Согласно анализу Data Bridge Market Research, размер мирового рынка антиеметики был оценен как39,68 млрд долларов США в 2025 годуОжидается, что он достигнет$61,87 млрд к 2033 году, вCAGR 5,71%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенностивызванная химиотерапией тошнота и рвота(CINV),послеоперационная тошнота и рвота(PONV), желудочно-кишечные расстройства и укачивание, наряду с увеличением заболеваемости раком во всем мире
- Кроме того, растущая осведомленность об управлении симптомами, улучшенном доступе к здравоохранению и разработке более эффективных, быстродействующих и дружественных к пациенту антиеметических методов лечения позиционирует антиеметику как критический компонент поддерживающей терапии, тем самым значительно ускоряя рост рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$ 39,68 млрд.
Ожидаемая рыночная стоимость (2033):$61,87 млрд.
Прогноз CAGR (2026–2033):5.71%
Каковы основные выводы антиеметического рынка
- Антиеметики, лекарства, предназначенные для профилактики и лечения тошноты и рвоты, связанных с химиотерапией, послеоперационными процедурами, желудочно-кишечными расстройствами и укачиванием, становятся все более важными в здравоохранении из-за их эффективности, различных составов и широкого клинического применения.
- Растущий спрос на противорвотные средства в первую очередь подпитывается ростом глобальной заболеваемости раком и вызванной химиотерапией тошнотой и рвотой (CINV), увеличением хирургических процедур, расширением осведомленности о поддерживающей помощи и улучшением доступа к здравоохранению, особенно на развивающихся рынках.
- Северная Америка доминировала на рынке противорвотных средств с самой большой долей выручки в 39,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных противорвотных методов лечения, широким использованием в онкологии и послеоперационной помощи и сильным присутствием фармацевтических лидеров.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке антиеметики в течение прогнозируемого периода, что обусловлено расширением доступа к здравоохранению, ростом распространенности рака, улучшением доступности лечения и растущей осведомленностью о вспомогательных методах лечения в таких странах, как Китай, Индия и Япония.
- Сегмент антагонистов рецепторов 5-HT3 доминировал на рынке антиеметики с долей рынка 30,6% в 2025 году из-за его высокой клинической эффективности в предотвращении тошноты и рвоты, вызванной химиотерапией, и послеоперационной тошноты и рвоты (PONV), широкого распространения в онкологии и хирургической помощи, быстрого начала действия, благоприятного профиля безопасности и доступности в нескольких формах доставки.
Сфера охвата и сегментация рынка антиеметики
|
Атрибуты |
Antiemetics Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке антиеметики
Интеграция персонализированной и цифровой терапевтической поддержки
- Значительной и ускоряющейся тенденцией на мировом рынке антиеметики является интеграция персонализированных протоколов лечения и цифровых инструментов здравоохранения, позволяющих разрабатывать индивидуальные антиеметические схемы на основе профилей риска пациентов, ответов на лечение и отслеживания симптомов в режиме реального времени.
- Например, цифровые платформы и мобильные приложения в настоящее время используются наряду с клинической помощью для мониторинга тошноты и рвоты, корректировки графиков дозировки и улучшения приверженности пациентов, особенно в онкологии и послеоперационном уходе.
- Персонализированные антиеметические стратегии включают генетические, клинические данные и данные об образе жизни для оптимизации выбора и времени приема лекарств, что потенциально снижает побочные эффекты при одновременном повышении эффективности для отдельных пациентов.
- Эти цифровые и персонализированные подходы облегчают улучшенную связь между пациентами и поставщиками медицинских услуг, позволяя проактивно управлять симптомами тошноты и рвоты в условиях ухода.
- Телемедицинские антисемитские назначения и виртуальные наблюдения набирают обороты, особенно в отдаленных регионах, улучшая доступ при одновременном сокращении посещений больниц. Расширение интеграции с электронными медицинскими записями (EHR) позволяет врачам анализировать результаты лечения и совершенствовать антисемитские стратегии для отдельных групп пациентов.
- Эта тенденция к более точной, основанной на данных антиеметической помощи меняет терапевтические ожидания, при этом разработчики все больше сосредотачиваются на решениях eHealth, связанных с антиеметическими рецептами и поддержкой управления симптомами.
- Спрос на интегрированную персонализированную и цифровую антиеметическую поддержку быстро растет, поскольку системы здравоохранения отдают приоритет результатам, удобству пациентов и сокращению реадмиссии в больницы.
Антиеметика динамики рынка
водитель
Увеличение распространенности рака и химиотерапии
- Растущая глобальная заболеваемость раком и расширенное использование протоколов химиотерапии являются ключевыми факторами повышенного спроса на противорвотные средства, поскольку тошнота и рвота являются распространенными и изнурительными побочными эффектами лечения рака.
- Например, большему количеству пациентов, проходящих терапию рака, назначаются противорвотные схемы для смягчения тошноты и рвоты, вызванной химиотерапией (CINV), что непосредственно стимулирует поглощение рынка.
- Улучшенные показатели обнаружения рака, более широкий доступ к онкологической помощи и улучшенная выживаемость увеличивают долгосрочное использование противорвотных средств в разных регионах.
- Системы здравоохранения также подчеркивают поддержку ухода для улучшения качества жизни пациентов, что делает эффективную антиеметическую терапию неотъемлемой частью современных протоколов лечения рака.
- Растущие послеоперационные процедуры и амбулаторные операции во всем мире расширяют антиеметическое использование для лечения хирургической тошноты и рвоты
- Растущие случаи тошноты, связанные с путешествиями и образом жизни, расширяют антиеметический спрос за пределами традиционных клинических условий в сегментах здоровья потребителей.
- Эта тенденция к комплексному управлению вспомогательным уходом подчеркивает важную роль антиеметики в онкологии и расширяет их использование в стационарных и амбулаторных условиях.
Сдержанность/вызов
Профили побочных эффектов и регуляторные барьеры
- Опасения, связанные с профилями побочных эффектов некоторых антиеметических препаратов и строгими нормативными требованиями для новых антиеметических разрешений, создают проблемы для роста рынка.
- Например, регулирующие органы во всем мире требуют обширных клинических данных и оценки безопасности перед утверждением новых классов лекарств или новых рецептур, что приводит к увеличению времени выхода на рынок и более высоким затратам на НИОКР.
- Некоторые пациенты испытывают побочные реакции, которые ограничивают выбор лекарств или требуют комбинированной терапии, усложняя протоколы лечения и влияя на частоту рецептов.
- Нормативные барьеры варьируются в зависимости от региона, а развивающиеся рынки часто сталкиваются с задержками в одобрении лекарств, переговорах о ценах и проблемах с возмещением, которые ограничивают более широкий доступ.
- Истечение срока действия патента и ценообразование, связанное с общим конкурентным давлением, и снижение потенциала доходов для инновационной антиеметики
- Ограниченная осведомленность врачей о новых антисемитских классах может замедлить принятие, особенно в первичной медико-санитарной помощи и небольших клиниках.
- Решение этих проблем с помощью улучшенных профилей безопасности, надежных клинических данных и оптимизированных регуляторных путей будет иметь решающее значение для устойчивого расширения рынка.
Как сегментируется рынок антиеметики
Рынок сегментирован на основе класса лекарств, применения, конечного пользователя и канала распределения.
- Класс наркотиков
На основе класса лекарств рынок антиеметики подразделяется на антагонисты рецепторов 5-HT3, антагонисты дофамина, антагонисты рецепторов NK1, антигистамины (антагонисты рецепторов гистамина H1), каннабиноиды, бензодиазепины, антихолинергики, стероиды и другие. Сегмент антагонистов рецепторов 5-HT3 доминировал на рынке с долей рынка 30,6% в 2025 году, что обусловлено его высокой клинической эффективностью при тошноте и рвоте, вызванной химиотерапией, и послеоперационной тошноте и рвоте (PONV). Эти препараты, включая ондансетрон и палоноэтрон, широко рекомендуются в качестве терапии первой линии из-за их механизма блокирования рецепторов серотонина. Их наличие в пероральных и инъекционных формах позволяет использовать в больницах, клиниках и амбулаторных условиях. Общие версии улучшают доступность, особенно на развивающихся рынках. Формулы следующего поколения с более длинными профилями действия и улучшенной безопасностью поддерживают рост. Сильные рекомендации в области онкологии и анестезии обеспечивают регулярное использование во всем мире.
Ожидается, что в сегменте каннабиноидов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено расширением исследований, изменением правил и увеличением предпочтений пациентов в отношении альтернативной противорвотной терапии. Такие препараты, как дронабинол и набилон, предоставляют пациентам варианты, не реагирующие на обычные методы лечения. Регулирующие релаксации в Северной Америке и Европе поддерживают более широкое клиническое применение. Инновации в формулировании и увеличение клинических данных способствуют принятию. Стратегические запуски и партнерские отношения ускоряют проникновение на рынок, особенно в онкологии и лечении рефрактерных расстройств ЖКТ. Предпочтение пациентов терапии с различными профилями побочных эффектов еще больше стимулирует рост сегмента.
- С помощью приложения
На основе применения рынок антиеметиков сегментирован на химиотерапию, укачивание, гастроэнтерит, общие анестетики, опиоидные анальгетики, головокружение, беременность, пищевое отравление, эмоциональный стресс и другие. Сегмент химиотерапии доминировал на рынке с долей рынка 40% в 2025 году, что обусловлено высокой распространенностью рака и критической необходимостью эффективного управления CINV. Антиеметика является неотъемлемой частью онкологических протоколов для поддержания качества жизни пациентов и обеспечения завершения лечения. Многолекарственные схемы, сочетающие антагонисты рецепторов 5-HT3, антагонисты рецепторов NK1 и стероиды, остаются распространенными в высокоэметогенной химиотерапии. Принятие обновленных клинических рекомендаций с акцентом на профилактику способствует стабильному доминированию сегмента. Рост целевых методов лечения и иммунотерапии, которые также вызывают тошноту, расширяет базу пациентов. Более высокие расходы на лекарства для пациентов в онкологии еще больше укрепляют долю доходов по сравнению с другими приложениями.
Ожидается, что в сегменте укачивания будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение глобальных путешествий, туризма и связанных с образом жизни укачивания. Доступность без рецепта поддерживает самолечение и более широкое принятие. Растущая осведомленность и спрос среди молодого мобильного населения способствуют росту. Новые быстро растворяющиеся рецептуры таблеток улучшают удобство для путешественников. Кампании в области общественного здравоохранения и цифровое руководство способствуют дальнейшему внедрению. Рост поддерживается расширением сектора путешествий и туризма во всем мире.
- КонецПользователь
На базе конечного пользователя рынок антиеметики сегментирован на больницы, клиники, аптеки и интернет-аптеки. Сегмент больниц доминировал на рынке в 2025 году, так как большинство антиеметиков вводятся в стационарных условиях для химиотерапии, хирургических процедур и тяжелых желудочно-кишечных заболеваний. Больницы поддерживают формуляры с несколькими антиеметическими классами для лечения острой и хронической тошноты. Широкое использование в хирургической и онкологической помощи усиливает спрос. Институциональные закупки и долгосрочные контракты обеспечивают стабильные потоки доходов. Клиническая подготовка и знакомство поддерживают предпочтение больничной антиеметики. Больницы также способствуют принятию руководящих принципов, влияя на более широкие схемы рецептов.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует расширение электронной коммерции, рецепты на телемедицину и модели доставки на дом. Цифровые платформы повышают удобство, доступность и приверженность. Пациенты с хронической или повторяющейся тошнотой все чаще полагаются на интернет-аптеки. Интеграция с услугами телемедицины и подписки обеспечивает беспрепятственный доступ. Расширение интернет-инфраструктуры на развивающихся рынках расширяет охват. Сдвиги эпохи пандемии в потреблении медицинских услуг ускорили использование онлайн-аптек во всем мире.
- Дистрибьюторский канал
На основе канала дистрибуции рынок антиеметики сегментирован в розничную аптеку, больничную аптеку и онлайн. Сегмент розничных аптек доминировал на рынке в 2025 году, что обусловлено широким физическим присутствием, надежным доступом и доступностью рецептурной и безрецептурной антиеметики. Розничные магазины имеют широкий спектр классов лекарств, что облегчает выбор пациентов. Страховое покрытие и рекомендации фармацевта поддерживают продажи. Надежные цепочки поставок обеспечивают доступность продукции в разных регионах. Розничные аптеки обслуживают несколько показаний, включая укачивание, гастроэнтерит и тошноту, связанную с беременностью. Установленное доверие потребителей делает розничную торговлю предпочтительным традиционным каналом.
Ожидается, что в онлайн-сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют расширяющиеся платформы электронной коммерции, рецепты на телемедицину и доставка непосредственно пациентам. Конкурентное ценообразование и удобство привлекают пациентов, особенно для поддерживающей терапии. Молодые, технически подкованные люди все чаще покупают лекарства онлайн. Платформы цифрового назначения поддерживают подписку и повторяющиеся заказы. Расширение доступа в Интернет в странах с развивающейся экономикой увеличивает охват. Онлайн-дистрибуция дополняет использование телемедицины, особенно в отдаленных районах.
В каком регионе находится наибольшая доля рынка антиеметиков
- Северная Америка доминировала на рынке противорвотных средств с самой большой долей выручки в 39,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных противорвотных методов лечения, широким использованием в онкологии и послеоперационной помощи и сильным присутствием фармацевтических лидеров.
- Потребители и поставщики медицинских услуг в регионе отдают приоритет эффективному управлению вызванной химиотерапией тошнотой и рвотой (CINV), послеоперационной тошнотой и укачиванием, поддерживая широкое использование как стационарной, так и амбулаторной антиеметики.
- Доминирование также поддерживается передовыми медицинскими учреждениями, высокими расходами на здравоохранение, повышением осведомленности о поддерживающей помощи и наличием новых классов противорвотных препаратов, что делает Северную Америку ключевым рынком как для больниц, так и для розничных / онлайн-аптек.
Обзор рынка антиеметики США
Американский рынок противорвотных препаратов занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала высокая распространенность рака и широкое внедрение протоколов химиотерапии. Пациенты и медицинские работники все чаще отдают приоритет эффективному лечению тошноты и рвоты, вызванной химиотерапией (CINV), послеоперационной тошноты и укачивания. Растущее использование стационарных методов лечения в сочетании с высоким спросом на пероральные и инъекционные антиеметические составы еще больше продвигает рынок. Кроме того, принятие рекомендованных руководящих принципов многолекарственных антиеметических схем и повышение осведомленности о поддерживающей терапии в онкологии значительно способствуют расширению рынка. Расширенная инфраструктура здравоохранения и возмещение расходов также укрепляют устойчивый спрос на антиеметическую терапию.
Европейский рынок антиеметики
Согласно прогнозам, европейский рынок антисемитских препаратов будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря хорошо зарекомендовавшим себя системам онкологической помощи и растущей потребности в эффективном управлении CINV и послеоперационной тошнотой. Растущая урбанизация и доступ к современным медицинским учреждениям способствуют принятию антиеметики в больницах, клиниках и розничных аптеках. Европейские пациенты и врачи также ценят профили эффективности и безопасности рекомендованной антиеметической терапии. Регион переживает значительный рост как в стационарных, так и в амбулаторных приложениях, при этом антиеметика интегрируется в протоколы химиотерапии, хирургическое лечение и программы профилактической помощи.
Великобритания Antiemetics Market Insight
Ожидается, что в течение прогнозируемого периода рынок антиеметики в Великобритании будет расти с заметным CAGR, что обусловлено ростом распространенности рака и укачивания, а также растущим вниманием к поддерживающей терапии. Обеспокоенность по поводу вызванной химиотерапией и послеоперационной тошноты побуждает больницы, клиники и пациентов принимать эффективные антиеметические решения. Сильная система здравоохранения Великобритании в сочетании с надежной инфраструктурой электронной коммерции и розничной торговли поддерживает доступность как рецептурной, так и безрецептурной антиеметики. Ожидается, что повышение осведомленности о режимах многопрепаратов и соблюдении руководящих принципов будет продолжать стимулировать рост рынка.
Германия Antiemetics Market Insight
Ожидается, что в течение прогнозируемого периода рынок антиеметики Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности об эффективном управлении тошнотой и рвотой и растущий спрос на технологически передовые решения в области здравоохранения. Хорошо развитая инфраструктура здравоохранения Германии, акцент на доказательном лечении и наличие широкого спектра антисемитских препаратов способствуют принятию в больницах и клиниках. Интеграция цифровых инструментов для мониторинга пациентов и отслеживания приверженности также набирает обороты. Предпочтение безопасной, рекомендованной в соответствии с рекомендациями антиеметической терапии соответствует ожиданиям местных пациентов и врачей, поддерживая устойчивый рост рынка.
Азиатско-тихоокеанский рынок антиеметики
Азиатско-тихоокеанский рынок противорвотных средств будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом заболеваемости раком, увеличением хирургических процедур и расширением инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Растущая осведомленность региона об управлении тошнотой и поддерживающем уходе, поддерживаемая правительственными инициативами и модернизацией больниц, стимулирует принятие антиеметики. Кроме того, по мере того, как APAC становится центром фармацевтического производства и генерических составов, доступность и доступность антиеметики расширяются до более широкой базы пациентов.
Японский рынок антиеметики
Японский рынок противорвотных средств набирает обороты из-за высокой распространенности рака в стране, развитой инфраструктуры здравоохранения и сильного внимания к поддерживающей терапии. Японский рынок делает упор на качество жизни пациентов, а применение противорвотных средств обусловлено увеличением химиотерапии и хирургических процедур. Интеграция с системами мониторинга больниц и технологиями отслеживания приверженности способствует росту. Кроме того, стареющее население Японии, вероятно, подстегнет спрос на более простую в применении эффективную противорвотную терапию как в стационарных, так и в амбулаторных условиях.
Индия Antiemetics Market Insight
На индийский рынок антимикробных средств в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется растущим бременем рака в стране, растущей осведомленностью о поддерживающей терапии и расширении доступа к здравоохранению. Индия является одним из крупнейших рынков для пероральной и инъекционной антиеметики, с ростом внедрения в больницах, клиниках и розничных аптеках. Правительственные инициативы в области лечения рака, увеличение инфраструктуры больниц и доступность доступной антиеметики являются ключевыми факторами, способствующими росту рынка. Кроме того, растущее внедрение телемедицины и проникновение в интернет-аптеки еще больше облегчают доступ к антиеметическим методам лечения.
Какие компании занимают ведущие позиции на рынке антиеметики
Индустрия Antiemetics в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- GSK plc(Великобритания)
- Johnson & Johnson Services, Inc.(США)
- Санофи(Франция)
- Novartis AG (Швейцария)
- Merck & Co., Inc. (США)
- Бакстер (США)
- F. Hoffmann La Roche Ltd (Швейцария)
- Boehringer Ingelheim International GmbH (Германия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Cipla Ltd. (Индия)
- Aurobindo Pharma Ltd. (Индия)
- Zydus Lifesciences Ltd. (Индия)
- Люпин (Индия)
- AbbVie Inc. (США)
- Eisai Co., Ltd. (Япония)
- Astellas Pharma Inc. (Япония)
Каковы последние события на рынке антиеметики
- В октябре 2025 года Хельсинн объявил, что результаты клинического исследования MyRisk показали, что AKYNZEO® продемонстрировал превосходную профилактику тошноты и рвоты, вызванных химиотерапией, по сравнению со стандартом лечения у пациентов, получающих умеренно эметогенную химиотерапию, с результатами, представленными на Конгрессе Европейского общества медицинской онкологии (ESMO).
- В августе 2025 года Heron Therapeutics подчеркнула коммерческий прогресс для CINVANTI (апрепитант) и APONVIE (апрепитант IV для PONV) с расширенными усилиями по продажам в США, используя роли обоих продуктов в предотвращении химиотерапии и послеоперационной тошноты и рвоты в рамках более широких стратегий противорвотной помощи.
- В апреле 2025 года Helsinn Group представила новую формулировку AKYNZEO® (фиксированная доза нетупитанта / палоноэтрона) Европейскому агентству по лекарственным средствам (EMA) для регуляторного обзора, направленного на улучшение профилактики тошноты и рвоты, вызванных химиотерапией, и потенциально запуск улучшенной формулировки в первой половине 2026 года до утверждения.
- В июне 2023 года Eagle Pharmaceuticals подчеркнула коммерческое расширение и поглощение врачами Barhemsys®, первого одобренного FDA противорвотного средства для спасательного лечения послеоперационной тошноты и рвоты (PONV), несмотря на профилактику, при этом продажи и клиническое применение увеличиваются в США.
- В январе 2023 года Glenmark Pharmaceuticals Ltd запустила инъекцию AKYNZEO® I.V. в Индии, комбинацию фиксированной дозы нетупитанта и палоноэстрона для профилактики тошноты и рвоты, вызванной химиотерапией (CINV), расширяя доступ к IV противорвотной терапии на индийском рынке онкологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











