


Сегментация глобального рынка антигистаминных глазных капель по лекарственным средствам (Олопатадин, Кетотифен, Алькафтадин, Азеластин, Эпинастин и другие), типу (рецепция и OTC), показаниям (сезонный аллергический конъюнктивит, многолетний аллергический конъюнктивит, вернальный и атопический кератоконъюнктивит и другие), каналу распределения (госпитальные аптеки, розничные аптеки и онлайн-аптеки) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка антигистаминных глаз и темпы роста
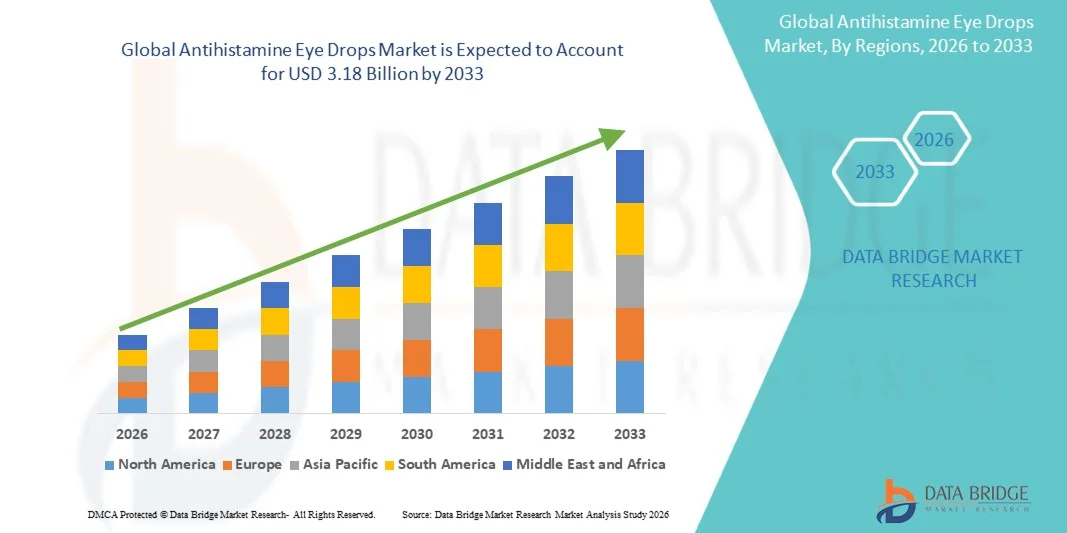
- Согласно анализу Data Bridge Market Research, рынок антигистаминных глазных капель был оценен как1,94 млрд долларов США в 2025 годуи, по прогнозам, достигнет3,18 млрд долларов к 2033 годуРастущий в aCAGR 6,40% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущей распространенностью аллергического конъюнктивита, увеличением доступности внебиржевых вариантов и расширением приложений для сезонного, многолетнего и хронического управления аллергией на глаза через розничные, больничные и онлайн-аптеки.
- Растущий сдвиг в сторону переключателей от рецепта к OTC, рецептур без консервантов и дозирования один раз в день в сочетании с растущей осведомленностью пациентов о симптомах аллергии на глаза и растущем воздействии аллергенов окружающей среды поддерживает принятие на рынке. Антигистаминные глазные капли наносятся черезаллергический конъюнктивитлечение, сезонное облегчение аллергии, комфорт владельца контактных линз иофтальмологические препаратысамообслуживание, предлагая пациентам быстрое и длительное облегчение от зудящих, красных и водянистых глаз с помощью удобных средств.глазные капли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 1,94 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 3,18 млрд долларов США
- Прогноз CAGR (2026–2033): 6,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка антигистаминных глазных капель
- Северная Америка доминировала на рынке антигистаминных глазных капель с самой большой долей дохода в 39,72% в 2025 году, чему способствовала высокая распространенность глазной аллергии, широкая доступность безрецептурных продуктов и сильное присутствие ведущих компаний по уходу за глазами.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 8,13% с 2026 по 2033 год, чему способствуют рост распространенности аллергии, растущее загрязнение воздуха в городах, расширение доступа к офтальмологической помощи и увеличение местного производства дженериков.
- Сегмент олопатадина возглавил рынок с долей 46,8% в 2025 году, что обусловлено его установленной эффективностью, двойным антигистаминным и стабилизирующим действием тучных клеток и широкой доступностью рецептурных и безрецептурных продуктов.
- Алькафтадин является самым быстрорастущим типом препарата, который, по прогнозам, будет регистрировать CAGR 8,60%, что отражает спрос на дозирование один раз в день и более широкую активность гистаминовых рецепторов.
- Сегмент рецептов доминировал в категории типов с долей дохода 58,24% в 2025 году, во главе с фирменными и специализированными препаратами, рекомендованными специалистами по уходу за глазами для умеренной и тяжелой глазной аллергии.
- Сезонный аллергический конъюнктивит составил 52,36% доли рынка в 2025 году, чему способствовало высокое воздействие пыльцы и постоянный ежегодный спрос на облегчение симптомов.
- Многолетний сегмент аллергического конъюнктивита является самой быстрорастущей категорией показаний с CAGR 7,60%, что обусловлено увеличением воздействия внутренних аллергенов, таких как пылевые клещи и перхоть домашних животных.
Сфера охвата и антигистаминные глаза снижают сегментацию рынка
|
Атрибуты |
Антигистаминные глаза снижают ключевые рыночные показатели |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке антигистаминных глазных капель
- Антигистаминные глазные капли все больше превращаются из рецептурных методов лечения в широко доступные, самостоятельно отобранные потребительские продукты для здоровья, поддерживаемые переключателями от рецепта до OTC, высокопрочными раз в день составами и эквивалентами магазинных брендов.
- Например, в феврале 2020 года, по данным Alcon, Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США одобрило Pataday Once Daily Relief (олопатадин 0,2%) и Pataday Twice Daily Relief (олопатадин 0,1%) для внебиржевой продажи, причем около 66 миллионов американцев страдают от глазной аллергии, но только 7 миллионов используют внебиржевые глазные капли, подчеркивая масштаб внебиржевой возможности.
- Препараты без консервантов приобретают все большее значение, поскольку пациенты и специалисты по уходу за глазами ищут варианты с более низким риском раздражения, особенно для частых пользователей и носителей контактных линз.
- Молекулы двойного действия, которые сочетают антигистаминную и стабилизирующую активность тучных клеток, становятся стандартом ухода, в то время как новые подходы к доставке, такие как контактные линзы, предназначенные для приема лекарств, изучаются для сочетания коррекции зрения с облегчением аллергии.
- По мере того, как доступ к безрецептурным препаратам, препаратам без консервантов, дозировка один раз в день и новые форматы доставки продолжают развиваться, ожидается, что глазные капли антигистамина будут выходить за рамки лечения по рецепту в основной уход за собой для сезонной, многолетней и связанной с контактными линзами глазной аллергии.
Каковы основные драйверы рынка антигистаминных глазных капель
- Растущая распространенность аллергического конъюнктивита, вызванного пыльцой, пылью, перхотью домашних животных, загрязнением воздуха и изменением сезонов аллергенов, значительно увеличивает спрос на быстродействующие, простые в использовании антигистаминные глазные капли.
- Например, в июле 2020 года, по данным Alcon, аллергия была шестой по значимости причиной хронических заболеваний в США, сгенерировав около 2,7 млрд долларов США в внебиржевых розничных продажах, поскольку компания объявила об одобрении FDA Pataday Once Daily Relief Extra Strength (олопатадин 0,7%) для внебиржевой продажи, подчеркнув масштаб потребительского спроса на облегчение аллергии.
- Большая доступность безрецептурных и непатентованных продуктов, более широкий розничный и онлайн-доступ и растущая осведомленность пациентов о симптомах глазной аллергии позволяют большему количеству пациентов самостоятельно лечиться без рецепта.
- С аллергией на глаза становится все более распространенным и варианты лечения становятся все более доступными, глазные капли антигистамина могут поддерживать более быстрое облегчение симптомов, улучшение соответствия пациентов и более широкое принятие как по рецепту, так и по уходу за собой.
Какие факторы препятствуют росту рынка антигистаминных глазных капель
- Антигистаминные глазные капли могут вызывать побочные эффекты, такие как жжение, жжение, помутнение зрения, головная боль и сухость, а консервированные составы могут раздражать глазную поверхность, что может ограничить долгосрочное использование среди чувствительных пациентов и носителей контактных линз.
- Например, в феврале 2026 года, согласно Ocular Therapeutix (форма 10-K), использование пероральных антигистаминных препаратов, а также антигистаминных глазных капель при аллергическом конъюнктивите может высушить глаз и усугубить дискомфорт для некоторых пациентов, выделив проблемы переносимости, которые могут ограничить усыновление.
- Многие пациенты с глазной аллергией остаются недиагностированными или управляют симптомами с помощью пероральных лекарств или смазочных материалов, в то время как в умеренных и тяжелых случаях могут потребоваться кортикостероиды, иммуномодуляторы или другие методы лечения, которые антигистаминные глазные капли не могут полностью заменить.
- Рынок является высококонкурентным, с многочисленными брендированными, генерическими и фирменными продуктами, конкурирующими по цене, особенно после истечения срока действия патента и внебиржевых переключателей, что может привести к эрозии цен и снижению прибыли для производителей.
- Сочетание проблем переносимости, недостаточной диагностики, конкуренции со стороны альтернативных методов лечения и эрозии цен на дженерики может ограничить принятие и прибыльность, особенно на зрелых рынках, где широко доступны недорогие внебиржевые и дженерики.
Как сегментируется рынок антигистаминных глазных капель
Рынок антигистаминных глазных капель сегментирован на основе лекарственного средства, типа, показания и канала распределения.
- Наркотики
На основе препарата рынок антигистаминных глазных капель сегментирован на олопатадин, кетотифен, алькафтадин, азеластин, эпинастин и другие. Сегмент олопатадина доминировал на рынке с долей 46,8% в 2025 году, чему способствовали его эффективность, двойное антигистаминное и стабилизирующее действие тучных клеток и доступность в нескольких сильных сторонах. Олопатадин доступен как в рецептурных, так и в безрецептурных продуктах, что расширяет его охват по группам пациентов. Варианты один раз в день и два раза в день позволяют пациентам и врачам сопоставлять дозирование с тяжестью симптомов. Широкий ассортимент фирменных и дженериковых продуктов повышает доступность и доступность. Сильная узнаваемость бренда среди специалистов по уходу за глазами и потребителей также поддерживает спрос.
Сегмент алькафтадина, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,60% с 2026 по 2033 год, что обусловлено спросом на дозирование один раз в день и более широкой активностью гистаминовых рецепторов. Алькафтадин используется для профилактики зуда, связанного с аллергическим конъюнктивитом, и теперь доступен без рецепта в США. Его ежедневное использование поддерживает соблюдение требований пациентов. Растущая общая доступность повышает доступность. Повышение осведомленности врачей и потребителей еще больше способствует усыновлению.
- По типу
Исходя из типа, рынок антигистаминных глазных капель сегментирован на рецептурные и безрецептурные. Сегмент рецептов доминировал на рынке с долей 58,24% в 2025 году, поддерживаемый фирменными и специализированными препаратами, рекомендованными специалистами по уходу за глазами для умеренной и тяжелой глазной аллергии. Рецептурные продукты включают в себя более прочные и новые молекулы, которые еще могут быть недоступны. Возмещение и рекомендации врача поддерживают их использование у пациентов с постоянными симптомами. Офтальмологи и оптометристы продолжают направлять лечение для сложных случаев и для пациентов с другими заболеваниями глаз.
Сегмент OTC, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 8,9% с 2026 по 2033 год, что обусловлено коммутаторами от рецепта до OTC, более широкой доступностью розничной торговли и растущим самолечением от сезонной аллергии. Раз в день и сверхпрочные составы делают безрецептурные продукты более конкурентоспособными с вариантами рецепта. Маркетинговые и генерические версии улучшают доступность. Потребительский маркетинг во время сезона аллергии повышает осведомленность. Доступность в Интернете также поддерживает легкий доступ.
- По показаниям
На основании показаний рынок антигистаминных глазных капель сегментирован на сезонный аллергический конъюнктивит, многолетний аллергический конъюнктивит, весенний и атопический кератоконъюнктивит и другие. Сегмент сезонного аллергического конъюнктивита доминировал в категории показаний с долей 52,36% в 2025 году, чему способствовало высокое воздействие пыльцы и повторяющийся ежегодный спрос на облегчение симптомов. Симптомы, такие как зуд, покраснение и полив, обычно быстро реагируют на снижение уровня антигистамина, поощряя повторные покупки каждый сезон. Весенние и осенние пики аллергии стимулируют предсказуемый спрос. Информационные кампании производителей и аптек во время сезона аллергии также поддерживают этот сегмент.
Сегмент многолетнего аллергического конъюнктивита, по прогнозам, будет регистрировать самый быстрый рост при CAGR 7,60% с 2026 по 2033 год, что обусловлено увеличением воздействия внутренних аллергенов, таких как пылевые клещи, перхоть домашних животных и плесень. Пациенты с круглогодичными симптомами требуют более длительного лечения и более частых заправок. Свободные от консервантов и хорошо переносимые составы все более предпочтительны для дальнейшего использования. Урбанизация и время, проведенное в помещении, повышают экспозицию. Растущая диагностика специалистами по уходу за глазами также поддерживает этот сегмент.
- Дистрибьюторский канал
На основе канала распространения рынок антигистаминных глазных капель сегментирован в больничные аптеки, розничные аптеки и онлайн-аптеки. Сегмент розничных аптек доминировал в категории каналов дистрибуции с долей 47,34% в 2025 году, чему способствовал легкий доступ, советы фармацевтов и широкая доступность безрецептурных и рецептурных антигистаминных глазных капель. Цепные и независимые аптеки имеют широкий спектр фирменных и фирменных продуктов. Фармацевты направляют выбор и использование продукта, и пациенты могут заполнить рецепты и купить безрецептурные продукты за один визит. Продвижение во время сезона аллергии также поддерживает продажи.
Сегмент онлайн-аптек, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 9,40% с 2026 по 2033 год, что обусловлено растущим проникновением электронной коммерции, доставкой на дом, а также вариантами подписки и повторных покупок. Онлайн-платформы позволяют пациентам сравнивать бренды, сильные стороны и цены. Телемедицинские услуги позволяют выдавать и заполнять рецепты дистанционно. Скидки и удобства привлекают молодых потребителей.
В каком регионе находится наибольшая доля рынка антигистаминных глазных капель
- Северная Америка доминировала на рынке антигистаминных глазных капель с самой большой долей дохода в 39,72% в 2025 году, чему способствовала высокая распространенность глазной аллергии, широкая доступность безрецептурных продуктов и сильное присутствие ведущих компаний по уходу за глазами.
- Регион также выигрывает от высокой осведомленности потребителей, установленных путей перехода от рецепта к OTC, сильных розничных и онлайн-аптек, а также присутствия ведущих производителей брендов и дженериков. Растущее использование антигистаминных глазных капель при сезонных и многолетних аллергиях и продолжающиеся запуски продуктов продолжают укреплять позиции Северной Америки на мировом рынке.
Антигистаминный глаз в США снижает рыночную осведомленность
Рынок антигистаминных глазных капель в США демонстрирует сильный рост из-за высокой распространенности глазной аллергии, широкой доступности безрецептурных олопатадина, кетотифена и алькафтадина, а также активной генерической промышленности. Хорошо развитая сеть розничных аптек страны, наряду с увеличением онлайн-продаж и кампаний по информированию потребителей во время сезона аллергии, стимулирует спрос на ряд антигистаминных глазных капель. Кроме того, растущее предпочтение раз в день и без консервантов ускоряет принятие рецептурных препаратов и средств самообслуживания.
Азиатско-тихоокеанский антигистаминный глаз упал на рынок
Ожидается, что на рынке антигистаминных глазных капель в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный ростом распространенности аллергии, увеличением загрязнения воздуха в городах и расширением доступа к офтальмологической помощи в таких странах, как Китай, Индия и Япония. Растущие потребительские расходы на здоровье глаз, расширение аптечных сетей и растущая доступность доступных генерических продуктов поддерживают расширение регионального рынка. Кроме того, сильная производственная база дженериков и растущее внедрение электронной аптеки ускоряют спрос на антигистаминные глазные капли.
Японский антигистаминный глаз упал на рынок
Японский рынок антигистаминных глазных капель демонстрирует устойчивый рост из-за высокой распространенности сезонной аллергии на пыльцу, старения населения и высокого потребительского спроса на продукты по уходу за глазами. Пациенты, офтальмологи и аптеки все чаще используют антигистаминные глазные капли для облегчения аллергии, чему способствует присутствие отечественных глазных и фармацевтических компаний. Кроме того, высокий спрос на качественные, безопасные и удобные продукты для ухода за собой способствует росту рынка в Японии.
Китайский антигистаминный глаз упал на рынок
Китайский рынок антигистаминных глазных капель быстро растет, что обусловлено ростом распространенности аллергии, увеличением загрязнения воздуха в городах и расширением доступа к офтальмологической помощи в больницах и розничных аптеках. Растущая осведомленность потребителей о здоровье глаз значительно повышает спрос на рынке. Кроме того, сильное отечественное фармацевтическое производство, рост онлайн-аптек и растущая доступность генерических продуктов позиционируют Китай в качестве ключевого рынка роста для антигистаминных глазных капель в Азиатско-Тихоокеанском регионе.
Британский антигистаминный глаз снижает рыночное понимание
Рынок антигистаминных глазных капель в Великобритании переживает устойчивый рост, поддерживаемый увеличением распространенности сезонных аллергий, доступностью продаваемых в аптеках антигистаминных продуктов и растущим самообслуживанием потребителей. Фармацевты, оптометристы и врачи общей практики все чаще рекомендуют антигистаминные глазные капли для аллергических симптомов. Кроме того, растущая осведомленность о сенной лихорадке и расширение онлайн-аптек поддерживают более широкое внедрение антигистаминных глазных капель в Великобритании.
Немецкий антигистаминный глаз упал на рынок
Рынок антигистаминных глазных капель в Германии неуклонно расширяется благодаря хорошо зарекомендовавшей себя аптечной системе страны, высокой осведомленности об аллергии и сильному присутствию фармацевтических компаний и компаний по уходу за глазами. Офтальмологи, фармацевты и пациенты все чаще используют антигистаминные глазные капли для сезонного и многолетнего облегчения аллергии. Непрерывные достижения в области безконсервативных препаратов, наряду с акцентом Германии на качество продукции и безопасность пациентов, способствуют дальнейшему росту рынка в стране.
Какие ведущие компании на рынке антигистаминных глазных капель
Индустрию антигистаминных глазных капель в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Alcon Inc.(Швейцария)
- Компания Novartis AG(Швейцария)
- AbbVie Inc.(США)
- Santen Pharmaceutical Co., Ltd.(Япония)
- Sun Pharmaceutical Industries Ltd.(Индия)
- Bausch + Lomb Corporation (Канада)
- Johnson & Johnson Vision Care, Inc. (США)
- Rohto Pharmaceutical Co., Ltd. (Япония)
- Laboratoires Théa (Франция)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Glenmark Pharmaceuticals Ltd. (Индия)
- Gland Pharma Limited (Индия)
- Aurobindo Pharma Limited (Индия)
- Alembic Pharmaceuticals Limited (Индия)
- Cipla Ltd. (Индия)
- Lupin Limited (Индия)
- Zydus Lifesciences Limited (Индия)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Sandoz Group AG (Швейцария)
- Perrigo Company plc (Ирландия)
Каковы последние события на рынке антигистаминных глазных капель
- В январе 2026 года компания Dr. Reddy’s Laboratories объявила о запуске первого на рынке в США олопатадина гидрохлорида офтальмического раствора USP, 0,7% (OTC), общего эквивалента Extra Strength Pataday Once Daily Relief, доступного в бутылке объемом 2,5 мл и добавляющего к своему портфелю внебиржевого ухода за глазами, который включает 0,2% и 0,1% сил.
- В январе 2026 года Gland Pharma Limited получила одобрение FDA США на олопатадин гидрохлорид офтальмологический раствор USP, 0,7%, дженерик, эквивалентный глазным каплям Alcon Pataday Once Daily Extra Strength, добавив к олопатадину дженерик одобрения как в 0,2%, так и в 0,7% и расширяя более дешевые варианты магазина-бренда для потребителей.
- В марте 2025 года Glenmark Pharmaceuticals Inc., США получила окончательное одобрение FDA США на олопатадин гидрохлорид офтальмологическое решение USP, 0,2% (OTC), определяемое FDA как биоэквивалентное Pataday Once Daily Relief, расширяя доступность более дешевых эквивалентов ведущего продукта OTC олопатадина, который Alcon перешел на статус OTC в феврале 2020 года.
- В феврале 2021 года Bausch + Lomb запустила в США антигистаминные глазные капли Alaway Preservant Free (кетотифен фумарат офтальмологический раствор 0,035%), первое и единственное безрецептурное антигистаминное снижение зуда, одобренное FDA, выкатившись в крупные розничные магазины США с облегчением продолжительностью до 12 часов на дозу и более низким риском раздражения, связанного с консервантами.
- В январе 2020 года Eyevance Pharmaceuticals объявила о запуске в США ZERVIATE (цетиризинового офтальмического раствора) 0,24%, первого нового рецептурного лечения аллергического конъюнктивита за 10 лет в США, добавив новый вариант рецепта в категорию, в которой доминируют давно установленные молекулы, а капли позже перешли в статус OTC.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











