



Сегментация мирового рынка антитромбина по технологическому применению (терапия, исследования и диагностика), источнику (человеческое, козье молоко и другие), лекарственной форме (лиофилизированный и жидкий) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка антитромбина и темпы роста
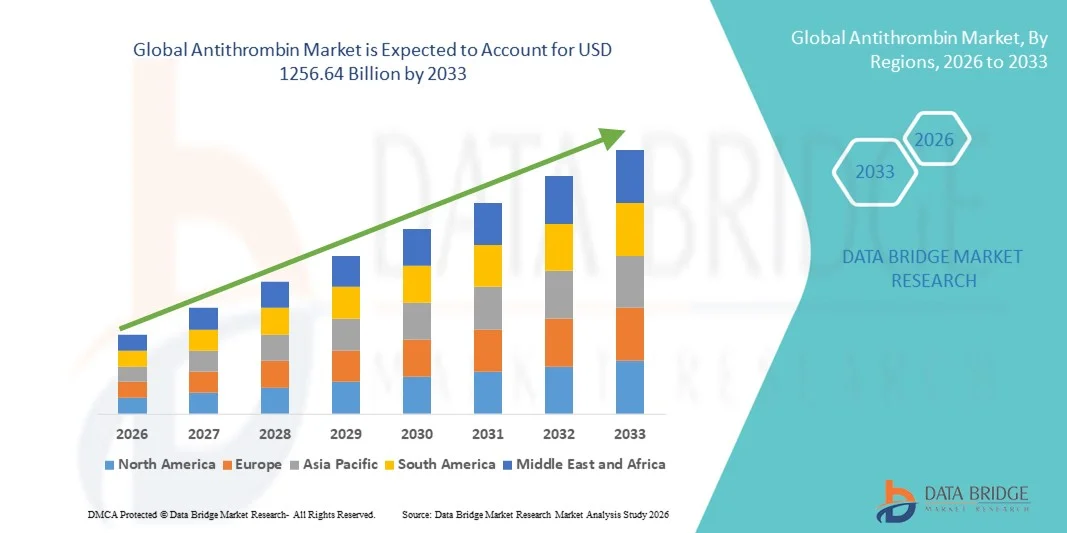
- Согласно анализу Data Bridge Market Research, глобальный объем рынка антитромбина был оценен как876,92 млрд долларов США в 2025 годуОжидается, что он достигнет1256,64 млрд долларов США к 2033 году, вCAGR 4,60%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью тромботических расстройств, повышением осведомленности об антикоагулянтной терапии и достижениями в биофармацевтическом производстве, что приводит к более широкому принятию антитромбиновых растворов как в клинических, так и в больничных условиях.
- Кроме того, растущий спрос на безопасные и эффективные методы профилактики тромбов в сочетании с увеличением расходов на здравоохранение и расширением доступа пациентов к специализированным методам лечения ускоряет внедрение антитромбиновых растворов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 год): 876,92 млрд долларов США
- Ожидаемая рыночная стоимость (2033): 1256,64 млрд долларов США
- Прогноз CAGR (2026–2033): 4,60%
Каковы основные выводы антитромбинового рынка
- Антитромбин, жизненно важный белок в организме человека, играет решающую роль в регулировании свертывания крови и предотвращении чрезмерного образования сгустков, что делает его важным в лечении и лечении тромботических расстройств в клинических и больничных условиях.
- Растущий спрос на антитромбиновые растворы в первую очередь подпитывается ростом распространенности тромботических расстройств, повышением осведомленности об антикоагулянтной терапии и растущим внедрением передовых биологических и рекомбинантных препаратов в медицинских учреждениях.
- Северная Америка доминировала на рынке антитромбина с самой большой долей выручки в 41,8% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, сильным присутствием ключевых фармацевтических компаний и обширными инвестициями в исследования антикоагулянтной терапии.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке антитромбина в течение прогнозируемого периода, регистрируя CAGR в 14,1%, чему способствуют растущая урбанизация, рост расходов на здравоохранение, растущая осведомленность о тромботических расстройствах и расширение доступа к передовым биологическим и терапевтическим решениям в таких странах, как Китай, Индия и Япония.
- Лиофилизированный сегмент Доминирует самая большая доля выручки на рынке в 47,5% в 2025 году благодаря превосходной стабильности, длительному сроку хранения и пригодности для хранения и транспортировки в клинических условиях.
Сфера охвата и сегментация рынка антитромбина
|
Атрибуты |
Антитромбиновый анализ рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на антитромбиновом рынке
Улучшенное терапевтическое развитие и клиническое усыновление
- Значительной тенденцией на мировом рынке антитромбина является растущий акцент на передовые терапевтические разработки и клиническое применение, обусловленные растущей распространенностью тромботических расстройств, гемофилии и других состояний, связанных с коагуляцией. Эта тенденция подчеркивает инновации в рекомбинантных технологиях, плазменных препаратах и новых методах доставки для повышения эффективности и результатов лечения пациентов.
- На рынке наблюдается быстрое расширение научно-исследовательских и опытно-конструкторских работ, направленных на производство антитромбиновой терапии следующего поколения, включая улучшение биодоступности, продление периода полураспада и снижение иммуногенности. Например, в марте 2024 года CSL Behring объявила о запуске рекомбинантного антитромбинового продукта в Европе, нацеленного на пациентов с высоким риском хирургического вмешательства. Компании все чаще сотрудничают с биотехнологическими фирмами, научно-исследовательскими институтами и клиническими лабораториями для ускорения разработки высокоэффективных и безопасных антитромбиновых продуктов.
- Усовершенствованные подходы, ориентированные на пациента, также формируют рынок, уделяя особое внимание персонализированной медицине и индивидуальным схемам лечения. Антитромбиновая терапия оптимизирована для соответствия конкретным профилям пациентов, повышения терапевтической эффективности и снижения осложнений в сценариях критической помощи, хирургического и хронического лечения.
- Спрос на инновационные антитромбиновые продукты растет как в больницах, так и в клиниках, что обусловлено ростом заболеваемости тромботическими и коагулянтными расстройствами, а также необходимостью более надежной, последовательной и безопасной антикоагулянтной терапии. Новые тенденции включают интеграцию реальных доказательств, подходов, основанных на биомаркерах, и усовершенствованные проекты клинических испытаний для поддержки утверждений регулирующих органов и расширения терапевтических показаний.
- Расширение рынка поддерживается увеличением инвестиций в инфраструктуру здравоохранения, передовые диагностические возможности и специализированные лечебные центры, которые облегчают введение антитромбиновой терапии. Это особенно заметно в регионах с высокими расходами на здравоохранение, растущей осведомленностью о нарушениях свертывания крови и поддерживающими правительственными инициативами в области здравоохранения.
- Принятие новых систем доставки, таких как подкожные составы и рекомбинантные варианты длительного действия, позволяет улучшить приверженность пациентов, снизить показатели госпитализации и повысить удобство лечения, что способствует дальнейшему росту рынка.
Динамика рынка антитромбина
водитель
Растущая распространенность тромботических расстройств, вызывающих спрос на антитромбин
- Основным драйвером рынка антитромбина является растущая распространенность тромботических расстройств, гемофилии и других заболеваний, связанных с коагуляцией, что создает значительный спрос на эффективные и целенаправленные антитромбиновые методы лечения во всем мире.
- Повышение осведомленности среди медицинских работников и пациентов о важности антитромбина в предотвращении осложнений, таких как тромбоз глубоких вен, легочная эмболия и хирургическое кровотечение, стимулирует принятие передовых антитромбиновых продуктов.
- Например, Американское общество гематологии выделило заместительную антитромбиновую терапию в своих клинических рекомендациях 2024 года для пациентов с высоким риском.
- Значительные инвестиции в исследования и разработки фармацевтических и биотехнологических компаний позволяют запустить инновационные антитромбиновые составы и платформы доставки, удовлетворяя неудовлетворенные медицинские потребности и улучшая результаты лечения пациентов.
- Расширение специализированных лечебных центров, больниц и клинических лабораторий, особенно на развитых и развивающихся рынках, поддерживает доступность антитромбиновой терапии.
- Текущие клинические испытания и одобрение регулирующих органов для антитромбиновых продуктов следующего поколения способствуют росту рынка за счет расширения терапевтических показаний и улучшения протоколов лечения различных нарушений свертывания крови.
- Стратегическое сотрудничество, партнерские отношения и слияния между ключевыми игроками отрасли укрепляют трубопровод развития, укрепляют распределительные сети и ускоряют коммерциализацию инновационных антитромбиновых методов лечения во всем мире.
Сдержанность/вызов
Проблемы и барьеры, ограничивающие рост рынка антитромбина
- Высокая стоимость современных антитромбиновых методов лечения может стать препятствием для внедрения, особенно в чувствительных к цене и развивающихся регионах, ограничивая доступ пациентов к передовым методам лечения.
- Нормативные сложности и длительные процессы утверждения новых антитромбиновых препаратов могут задержать выход на рынок и повлиять на своевременную доступность для нуждающихся пациентов. Например, расширенный период рассмотрения FDA для применения рекомбинантного антитромбина в 2023 году задержал коммерциализацию в Северной Америке.
- Проблемы безопасности, потенциальные побочные реакции и риски иммуногенности, связанные с рекомбинантными или плазменными антитромбиновыми продуктами, могут привести к осторожному принятию поставщиками медицинских услуг, что влияет на рост рынка.
- Ограниченная осведомленность и понимание антитромбиновой терапии среди пациентов в определенных регионах могут ограничивать спрос и препятствовать проникновению, особенно в сельских и слаборазвитых районах.
- Проблемы с цепочками поставок, включая зависимость от донорства плазмы для плазменного антитромбина и поддержание стандартов качества во время производства, могут повлиять на постоянную доступность продукта и расширение рынка.
- Решение этих проблем с помощью стратегий оптимизации затрат, инициатив по обучению пациентов, упорядоченных путей регулирования и расширенных производственных возможностей будет иметь решающее значение для поддержания долгосрочного роста на мировом рынке антитромбина.
Как сегментируется рынок антитромбина
Рынок сегментирован на основе технологии, источника и формы дозирования.
- Применение технологии
На основе применения технологий рынок антитромбина сегментирован на терапевтические, исследовательские и диагностические. Сегмент Therapeutics доминировал на крупнейшей доле рынка в 44,5% в 2025 году, что обусловлено растущей распространенностью тромботических расстройств, увеличением использования антитромбина в критической помощи и принятием передовых протоколов лечения в больницах и специализированных клиниках. Больницы и клинические центры предпочитают терапию из-за ее доказанной эффективности в предотвращении осложнений свертывания, в то время как проводимые медицинские общества и организации здравоохранения кампании по повышению осведомленности еще больше усиливают ее принятие. Кроме того, стабильному росту сегмента способствуют страховое покрытие и политика государственного возмещения в развитых регионах. Увеличение числа операций, сердечно-сосудистых процедур и групп пациентов с высоким риском еще больше повышает спрос. Лидеры рынка продолжают расширять производственные мощности и внедрять улучшенные составы, повышая результаты лечения пациентов и надежность. Непрерывные клинические исследования, подчеркивающие преимущества персонализированной терапии, также поддерживают доминирование сегмента. Интеграция антитромбиновой терапии в стандартные рекомендации по лечению обеспечивает устойчивое использование. Кроме того, сотрудничество между больницами и фармацевтическими производителями для обеспечения поставок и обучения укрепляет его лидирующие позиции. Технологические инновации в методах доставки и решениях вспомогательного ухода повышают удобство для поставщиков медицинских услуг. В целом, терапевтическое применение остается краеугольным камнем принятия антитромбина во всем мире, обеспечивая стабильный доход на рынке.
Ожидается, что в сегменте исследований будет наблюдаться самый быстрый CAGR в 22,1% с 2026 по 2033 год, чему способствует увеличение финансирования исследований свертывания и сердечно-сосудистых заболеваний, расширение внедрения доклинических исследований и расширение сотрудничества между академическими учреждениями и биотехнологическими компаниями. Исследовательские институты все чаще используют антитромбин в экспериментальных протоколах для изучения новых методов лечения, идентификации биомаркеров и молекулярных путей. Рост также поддерживается интеграцией автоматизированных лабораторных систем, высокопроизводительным скринингом и передовыми аналитическими инструментами. Расширяющиеся биофармацевтические научно-исследовательские трубопроводы включают антитромбин в трансляционные исследования, особенно в исследованиях по открытию лекарств и генной терапии. Правительства и частные финансовые учреждения делают акцент на исследованиях в области точной медицины, ускоряя спрос. Появление рекомбинантного антитромбина в качестве исследовательского инструмента еще больше повышает доступность и снижает зависимость от источников плазмы. Кроме того, рост числа контрактных исследовательских организаций, предлагающих специализированные услуги по тестированию на антитромбин, способствует расширению сегмента. Академические публикации и конференции, посвященные результатам исследований антитромбина, также повышают уровень принятия. Разработка новых аналитических платформ для изучения антитромбиновых механизмов усиливает его исследовательскую полезность. Фармацевтические компании все больше инвестируют в научно-исследовательское сотрудничество с университетами, создавая устойчивую среду роста. В целом, ожидается, что приложения, ориентированные на исследования, зафиксируют самый высокий темп роста за прогнозируемый период.
- Источник
На основе источника рынок антитромбина сегментирован на Человеческое, Козье молоко и другие. Сегмент антитромбина человеческого происхождения занимал самую большую долю рынка в 46,2% в 2025 году, в первую очередь из-за его устоявшейся эффективности, одобрения регулирующих органов и широкого клинического признания. Больницы и специализированные клиники предпочитают антропогенный антитромбин для критических условий ухода, особенно для пациентов с высоким риском, хирургических процедур и лечения тромбоза. Сильные клинические данные, подтверждающие последовательную активность и профиль безопасности, еще больше усиливают принятие. Фармацевтические производители продолжают инвестировать в технологии сбора и очистки плазмы для поддержания стабильности поставок. Развитые регионы с развитой инфраструктурой здравоохранения демонстрируют более высокий уровень использования благодаря политике возмещения расходов и обученному персоналу. Текущие клинические испытания и пострыночные исследования способствуют доверию к препаратам, полученным от человека. Сегмент выигрывает от высокого принятия в сердечно-сосудистой и связанной с печенью терапии, где плазменный антитромбин является стандартным. Постоянное улучшение инактивации патогенов и мер безопасности еще больше укрепляет лидерство на рынке. Стратегические партнерские отношения между поставщиками плазмы и медицинскими учреждениями обеспечивают устойчивое снабжение и доступность. Кроме того, растущие кампании по повышению осведомленности в отношении антикоагулянтной терапии и лечения тромботических расстройств поддерживают спрос. Человеческий сегмент остается основой антитромбиновой терапии во всем мире.
Ожидается, что в сегменте козьего молока будет наблюдаться самый быстрый CAGR в 21,8% с 2026 по 2033 год, что обусловлено инновациями в производстве рекомбинантного белка, экономичной масштабируемостью и растущим предпочтением устойчивых альтернатив. Академические и фармацевтические исследовательские центры все чаще принимают антитромбин козьего молока для экспериментальных исследований и терапевтических испытаний. Его использование расширяется на развивающихся рынках из-за снижения производственных затрат, простоты крупномасштабной биообработки и снижения зависимости от плазмы человека. Регулирующие одобрения и клиническая валидация продуктов, полученных из козьего молока, еще больше стимулируют рост рынка. Биотехнологические стартапы, специализирующиеся на производстве рекомбинантного антитромбина, наращивают мировые поставки. Сегмент также выигрывает от повышения осведомленности об этических источниках и методах производства, ориентированных на животных. Сотрудничество с подрядными производственными организациями (КМО) ускоряет распространение продукции в исследовательские лаборатории и больницы. Растущее число исследований, подтверждающих эффективность и биоэквивалентность продуктов, полученных от человека, усиливает принятие. Расширение местных производственных мощностей в Азиатско-Тихоокеанском регионе и Латинской Америке способствует росту регионального рынка. В целом, антитромбин, полученный из козьего молока, может зафиксировать значительный импульс в течение прогнозируемого периода.
- По форме дозировки
На основе лекарственной формы рынок антитромбина сегментирован на лиофилизированный и жидкий. Лиофилизированный сегмент В 2025 году доминировала самая большая доля выручки на рынке, составившая 47,5%, благодаря превосходной стабильности, длительному сроку хранения и пригодности для хранения и транспортировки в клинических условиях. Больницы предпочитают лиофилизированный антитромбин для экстренной готовности, дозирования для конкретного пациента и гибкости в восстановлении. Сильное внедрение обусловлено совместимостью со стандартным дозирующим оборудованием и простотой обращения в отделениях интенсивной терапии. Утверждения регулирующих органов и сертификаты качества повышают доверие к сегменту. Лиофилизированные составы широко используются в сердечно-сосудистых, хирургических и критических применениях. Лидеры рынка продолжают внедрять оптимизированные лиофилизированные варианты для улучшения растворимости и сокращения времени подготовки. Учебные программы для медицинского персонала и инициативы по повышению осведомленности еще больше усиливают использование. Растущий спрос со стороны развитых регионов из-за высоких объемов пациентов поддерживает доминирование доходов. Стратегические партнерские отношения между производителями и дистрибьюторами улучшают доступность больниц и специализированных клиник. Клинические исследования, подчеркивающие эффективность и безопасность, усиливают рыночные предпочтения. В целом, лиофилизированный антитромбин остается предпочтительной лекарственной формой во всем мире.
Сегмент жидкой лекарственной формы, как ожидается, будет наблюдать самый быстрый CAGR в 2026-2033 годах, что обусловлено увеличением спроса на готовые к использованию решения в больницах и клиниках, сокращением времени подготовки и минимизацией ошибок дозирования. Жидкие составы набирают обороты для администрирования в пункте ухода, повышения эффективности рабочего процесса и поддержки быстрого лечения пациентов. Фармацевтические компании внедряют стабильные жидкие антитромбиновые продукты, подходящие для охлаждения и легкой обработки. Рост также ускоряется за счет внедрения на развивающихся рынках и в больничных аптеках, которые отдают приоритет удобству и операционной эффективности. Клиническая валидация жидких форм обеспечивает надежность, безопасность и простоту использования. Принятие поддерживается технологическими достижениями в разработке, улучшенными системами хранения и логистикой холодной цепи. Инициативы по обучению и повышению осведомленности помогают повысить доверие врачей к жидкому антитромбину. В целом, ожидается, что жидкие лекарственные формы будут расширяться с самыми высокими темпами роста в течение прогнозируемого периода.
Региональный анализ рынка антитромбина
- Северная Америка доминировала на рынке антитромбина с самой большой долей выручки в 41,8% в 2025 году.
- Движимые передовой инфраструктурой здравоохранения, сильным присутствием ключевых фармацевтических компаний и обширными инвестициями в исследования антикоагулянтной терапии.
- Рынок привел к расширению рынка из-за широкого внедрения инновационных антитромбиновых методов лечения, особенно в больницах, специализированных клиниках и научно-исследовательских учреждениях. Повышенное внимание к точной медицине, клиническим испытаниям и улучшенным протоколам лечения способствовало дальнейшему росту рынка в регионе.
Американский рынок антитромбина Insight
Американский рынок антитромбина занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали хорошо налаженная экосистема здравоохранения и исследований, надежные фармацевтические и биотехнологические секторы и быстрое внедрение передовых антитромбиновых методов лечения. Стратегическое сотрудничество, растущие клинические испытания и инвестиции в антикоагулянтные решения следующего поколения способствуют расширению рынка. Кроме того, правительственные инициативы, поддерживающие осведомленность и лечение тромботических расстройств, еще больше повышают показатели усыновления в больницах и исследовательских центрах.
Европейский рынок антитромбина
Согласно прогнозам, европейский рынок антитромбина будет расти на значительном CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности тромботических расстройств, сильной инфраструктурой здравоохранения и высокими инвестициями в исследования и разработки ведущих фармацевтических игроков. Такие страны, как Германия, Великобритания и Франция, стали свидетелями значительного внедрения из-за хорошо налаженных клинических исследовательских учреждений и передовых больничных сетей. Расширение специализированных лечебных центров и одобрение новых методов лечения также способствуют росту рынка.
Британский рынок антитромбина Insight
Ожидается, что британский рынок антитромбина зафиксирует заметный рост в течение прогнозируемого периода, вызванный увеличением заболеваемости расстройствами, связанными с коагуляцией, и повышением осведомленности среди медицинских работников. Надежная инфраструктура здравоохранения страны в сочетании с расширением клинических исследований и специализированных центров антикоагулянтной терапии еще больше повышает доступность и принятие антитромбиновой терапии.
Немецкий рынок антитромбина
Ожидается, что рынок антитромбина в Германии будет расширяться при значительном CAGR, обусловленном технологическими достижениями в производстве биологических препаратов, сильной больничной и исследовательской инфраструктурой и повышенной осведомленностью о тромботических расстройствах. Акцент страны на инновации и прецизионную медицину способствует внедрению антитромбиновой терапии следующего поколения, особенно в специализированных клиниках и академических исследовательских центрах.
Азиатско-Тихоокеанский рынок антитромбина
Ожидается, что в течение прогнозируемого периода рынок антитромбина в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 14,1%, что обусловлено ростом расходов на здравоохранение, увеличением урбанизации, растущей осведомленностью о тромботических расстройствах и расширением доступа к передовым биологическим и терапевтическим решениям. В таких странах, как Китай, Индия и Япония, наблюдается быстрое внедрение благодаря улучшению инфраструктуры здравоохранения, правительственным инициативам по продвижению антикоагулянтной терапии и присутствию новых биотехнологических фирм, внедряющих инновационные антитромбиновые продукты.
Японский рынок антитромбина
Японский рынок антитромбина набирает обороты благодаря старению населения страны, высокой распространенности тромботических расстройств и развитой инфраструктуре здравоохранения. Все более широкое внедрение рекомбинантной и плазменной антитромбиновой терапии в больницах и научно-исследовательских учреждениях в сочетании с активными инициативами клинических испытаний способствует росту рынка.
Китайский рынок антитромбина
Китайский рынок антитромбина составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением инфраструктуры здравоохранения и исследований, увеличением инвестиций в антикоагулянтную терапию и растущим внедрением инновационных антитромбиновых продуктов в больницах, диагностических лабораториях и исследовательских учреждениях. Правительственные инициативы, поддерживающие управление тромботическими расстройствами и сильные возможности отечественного фармацевтического производства, способствуют дальнейшему росту рынка.
Какие компании занимают ведущие позиции на антитромбиновом рынке
Антитромбиновая промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- CSL Беринг(Австралия)
- Грифолы(Испания)
- Компания Baxter International(США)
- Октафарма(Швейцария)
- Санквин(Нидерланды)
- Kedrion Biopharma (Италия)
- Гематологические технологии (США)
- Лаборатория биопродуктов (Великобритания)
- Talecris Biotherapeutics (США)
- ADMA Biologics (США)
Каковы последние тенденции на рынке антитромбина
- В марте 2025 года Управление по контролю за продуктами и лекарствами США одобрило Qfitlia (фитузиран), первую антитромбиновую терапию для рутинной профилактики у взрослых и педиатрических пациентов (в возрасте 12 лет и старше) с гемофилией A или B, с ингибиторами или без них.
- В октябре 2024 года в всеобъемлющем отчете было подчеркнуто, что таргетная терапия антитромбином III (включая рекомбинантные и новые составы) находится в активном развитии, и несколько компаний продвигают исследования фазы II / III для лечения наследственного дефицита антитромбина и связанных с ним тромботических состояний.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











