


Global Aramid Fiber for Defense Market Segmentation, By Fiber Type (Para-Aramid Fiber, Meta-Aramid Fiber, and Other Aramid Fiber Types), Product Form (Filament Yarn, Staple Fiber, Aramid Pulp, Aramid Paper, Aramid Felt & Mat, and Other Product Forms), Grade (Ballistic Protection Grade, Friction, Sealing & Mechanical Reinforcement Grade, General-Purpose Defense Grade, and Other Specialized Grades), Performance (High-Tenacity Class, High-Modulus Class, High-Elongation & Fatigue-Resistant Class Electrical-Insulation Class, and Chemically Resistant Class), Application (Personnel Protection, Ground Defense Platforms, Naval Defense Platforms, Military Mechanical & Structural Components, and Other Defense Equipment Applications), End User (Defense Material Converters, Armor & Protective Equipment Manufacturers, Defense Platform OEMS, Defense Component & System Manu
Что такое Арамидное волокно для размера оборонного рынка и темпов роста
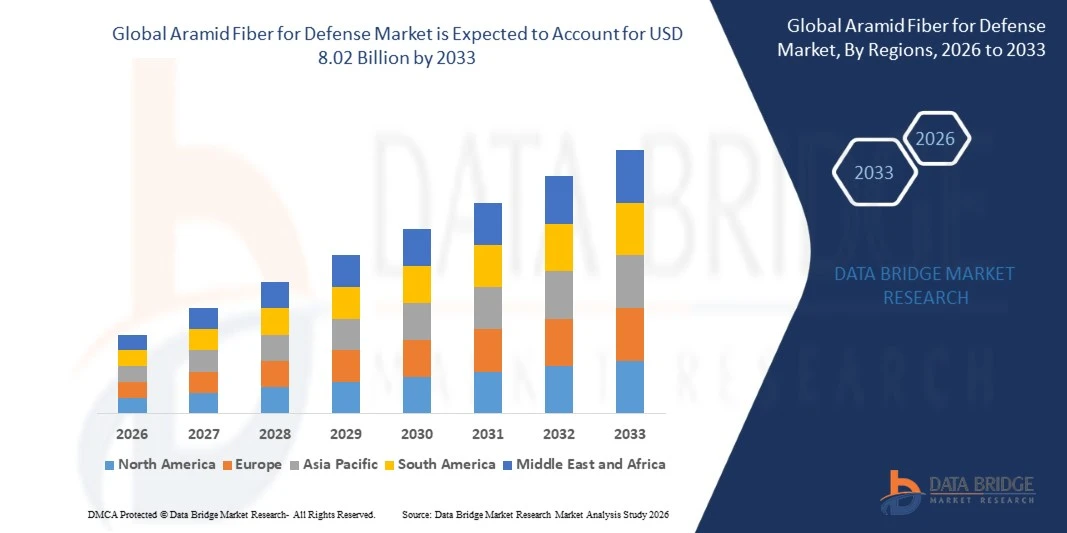
- Согласно анализу Data Bridge Market Research, арамидное волокно для оборонного рынка было оценено по цене.4,3 млрд долларов в 2025 годуи, по прогнозам, достигнет8,02 млрд долларов к 2033 годуРастущий в aCAGR 8,01% с 2026 по 2033 год.
- Рынок расширяется из-за растущего спроса на легкие и высокопрочные материалы в оборонных платформах, растущих военных расходов, модернизации самолетов и военно-морских систем и все более широкого внедрения передовых материалов для повышения топливной эффективности, долговечности, баллистической защиты и эксплуатационных характеристик в оборонных приложениях.
- Арамидные волокна для обороны сочетают в себе высокие соотношения прочности к весу, ударопрочность, термостойкость, химическую стойкость и долговечность, что позволяет использовать их на военных самолетах, морских судах, бронетехнике, ракетах, беспилотных системах, бронежилетах, шлемах и другом защитном оборудовании. Их внедрение растет по мере того, как оборонные производители интегрируют передовые композиты, углеродное волокно, стекловолокно.арамидное волокнои другие высокопроизводительные материалы для военных платформ следующего поколения для снижения веса, повышения живучести, улучшения баллистической защиты и поддержки выполнения миссии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,3 млрд
- Ожидаемая рыночная стоимость (2033): 8,02 млрд долларов США
- Прогноз CAGR (2026–2033): 8,01%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы из Арамидного волокна для оборонного рынка
- Северная Америка доминировала на мировом рынке арамидного волокна для обороны с самой большой долей доходов в 36,4% в 2025 году, чему способствовали высокие расходы на оборону, передовые программы военной модернизации и растущий спрос на легкие материалы для баллистической защиты в оборонном секторе США.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом, регистрируя CAGR в 9,20% с 2026 по 2033 год, что обусловлено увеличением оборонных бюджетов, инициативами по военной модернизации, расширением возможностей аэрокосмического и оборонного производства и растущим внедрением передовых композитных материалов в Китае, Индии и Японии.
- Сегмент пара-арамидного волокна доминировал в категории волоконного типа с долей рынка 61,5% в 2025 году и, как предполагается, поддерживается его превосходной прочностью на разрыв, высоким модулем, легкими характеристиками и ударопрочностью, что делает его пригодным для применения в баллистической защите.
- Сегмент нити накала доминировал в категории формы продукта с долей рынка 34,8% в 2025 году, чему способствовало его широкое использование в баллистических тканях, композитной арматуры и высокопрочных защитных материалах.
- Сегмент класса баллистической защиты доминировал в категории класса с долей рынка 42,6% в 2025 году из-за растущего спроса на бронежилеты, баллистические шлемы, защитные щиты и системы военной брони.
- Ожидается, что сегмент огнестойких и жаропрочных классов будет демонстрировать самый быстрый рост с CAGR 7,70%, чему будет способствовать растущий спрос на материалы тепловой защиты в военной форме, аэрокосмических системах и специализированном защитном оборудовании.
- Сегмент защиты персонала доминировал в категории приложений с долей рынка 31,9% в 2025 году, чему способствовало увеличение использования бронежилетов, баллистических шлемов, защитной одежды и тактического оборудования.
Сфера охвата и Арамидное волокно для сегментации оборонного рынка
|
Атрибуты |
Арамидное волокно для оборонных ключевых рынков |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке арамидного волокна для обороны
- Растущий спрос на легкую баллистическую защиту и высокоэффективные защитные материалы становится основной тенденцией на мировом рынке арамидного волокна для обороны, поскольку оборонные организации все чаще стремятся снизить вес солдат и платформы при сохранении баллистической защиты, прочности, долговечности и мобильности. Пара-арамидные волокна все чаще включаются в бронежилеты, шлемы, защитные панели, броню автомобиля и другое оборонное оборудование из-за их высокого соотношения прочности к весу, ударопрочности и баллистических характеристик.
- Баллистическая защита следующего поколения и защита от многих угроз приобретают все большее значение, поскольку военные силы ищут материалы, способные одновременно противостоять баллистическим, тепловым, механическим и экологическим угрозам.
- Например, в сентябре 2025 года армия США выделила 65,5 млн долларов США на поставку заказов Hardwire LLC и Leading Technology Composites, Inc. для производства 72 179 легких защитных вставок для стрелкового оружия. Пластины LSAPI примерно на 30% легче, чем пластины ESAPI предыдущего поколения, и предназначены для снижения боевой нагрузки солдат при сохранении баллистической защиты. Программа представляет собой прямой пример увеличения спроса оборонного сектора на легкие, высокоэффективные защитные материалы.
- В целом, глобальное арамидное волокно для оборонного рынка все чаще формируется за счет легкой баллистической защиты, передовых волоконно-армированных композитов, многократной защиты от угроз, мобильности солдат, термостойкости, передового производства и локализации цепочки поставок. Таким образом, производители обороны выходят за рамки обычного использования арамидных волокон для базовой баллистической защиты и все чаще разрабатывают инженерные системы материалов, которые сочетают в себе снижение веса, ударопрочность, гибкость, тепловую защиту, долговечность и повышенную живучесть в рамках защиты персонала.
Каковы основные движущие силы арамидного волокна для оборонного рынка
- Растущий спрос на легкие и высокопроизводительные защитные материалы становится основным драйвером глобального рынка арамидного волокна для обороны, поскольку силы обороны все чаще требуют материалов, которые обеспечивают высокую прочность, ударопрочность, баллистическую защиту и долговечность без добавления значительного веса. Арамидные волокна все чаще включаются в бронежилеты, баллистические шлемы,защитная одеждаКомпоненты бронированных транспортных средств, конструкции самолетов и другое оборонное оборудование, обеспечивающее улучшенную мобильность, выносливость и защиту
- Растущий спрос на передовые баллистические системы и системы защиты персонала способствует дальнейшему росту рынка. Арамидные волокна, особенно пара-арамидные, обеспечивают высокую прочность на растяжение и поглощение энергии, что делает их пригодными для мягкой брони, баллистических шлемов, щитов, защитных панелей и других систем защиты солдат.
- Например, в марте 2025 года армия США выдала компании DuPont Specialty Products USA LLC заказ на поставку 300 ярдов ткани Kevlar EXO на сумму около 13 692 долларов США. Закупки являются недавним примером спроса оборонного сектора на передовые пара-арамидные материалы, предназначенные для защитных применений.
- В целом, глобальное арамидное волокно для оборонного рынка все больше формируется требованиями баллистической защиты, модернизацией солдат, облегчением, военной авиацией, огнестойкостью и термостойкостью, передовым защитным оборудованием, бронированными платформами и разработкой композитных материалов следующего поколения. Таким образом, оборонные организации выходят за рамки обычных текстильных применений и все чаще внедряют инженерные арамидные системы, которые обеспечивают многочисленные преимущества производительности, включая высокие соотношения прочности к весу, поглощение удара, термостойкость, долговечность и улучшенную защиту персонала и платформы.
Какие факторы препятствуют росту Арамидного волокна для оборонного рынка
- Высокие производственные затраты и сложные производственные процессы остаются основными проблемами на мировом рынке арамидного волокна, особенно для высокопроизводительных пара-арамидов и специализированных сортов арамидов. Производство требует сложных процессов полимеризации, прядения, отделки и конверсии, в то время как оборонные приложения также требуют обширной квалификации и тестирования. Эти факторы могут увеличить стоимость систем баллистической защиты и ограничить внедрение в программы защиты, чувствительные к затратам.
- Конкуренция за альтернативувысокопроизводительные волокнаКомпозитные материалы увеличивают давление на принятие арамидного волокна. Сверхвысокомолекулярный полиэтилен (UHMWPE), композиты из углеродного волокна, системы керамической брони и гибридные композиционные материалы все чаще оцениваются для приложений, требующих высокой баллистической эффективности, легкого веса, структурных характеристик или специализированной защиты.
- Например, в апреле 2026 года DuPont завершила продажу своего бизнеса Aramids, включая бренды Kevlar и Nomex, Arclin в сделке на сумму около 1,8 миллиарда долларов США. Приобретенный бизнес включает производственные операции в Европе и Азии и около 1800 сотрудников, а также планы по инвестированию в производственные возможности и инновации.
- В целом, мировой рынок арамидного волокна для оборонного рынка сталкивается с высокими производственными затратами, строгими квалификационными требованиями, конкуренцией со стороны UHMWPE и передовых композитов, концентрацией цепочки поставок, растущими требованиями к многофункциональной защите и необходимостью непрерывных инноваций в материалах. Поэтому производители и поставщики оборонных материалов сосредоточены на арамидных марках следующего поколения, гибридных баллистических системах, легких защитных структурах, локализованном производстве и стратегических партнерствах для повышения производительности, устойчивости к поставкам и экономической эффективности в области защиты персонала, наземных платформ, бортовых систем, военно-морских платформ и оборонных компонентов.
Как сегментируется Арамидное волокно для оборонного рынка
Глобальное арамидное волокно для оборонного рынка сегментируется на основе типа волокна, формы продукта, сорта, производительности, применения и конечного пользователя.
- Тип волокна
На основе типа волокна глобальное арамидное волокно для оборонного рынка подразделяется на параарамидное волокно, метаарамидное волокно и другие типы арамидного волокна. Сегмент волокон пара-арамида доминировал на рынке с долей 61,5% в 2025 году, что обусловлено его превосходной прочностью на разрыв, высоким модулем, легкими характеристиками и отличной ударопрочностью, что делает его очень подходящим для применения в баллистической защите. Пара-арамидные волокна широко используются в бронежилетах, баллистических шлемах, компонентах бронетехники и военном защитном оборудовании.
Сегмент мета-арамидных волокон, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,4% с 2026 по 2033 год, чему будет способствовать растущий спрос на огнестойкие и теплозащитные материалы в оборонных приложениях. Его термостойкость, огнестойкость и электроизоляционные свойства делают его пригодным для защитной одежды, противопожарного оборудования, аэрокосмических систем и специализированных военных применений.
- Форма продукта
На основе формы продукта глобальное арамидное волокно для оборонного рынка подразделяется на нитчатую пряжу, основное волокно, арамидную целлюлозу, арамидную бумагу, арамидный войлок и коврик и другие формы продукта. Сегмент нити накала доминировал на рынке с долей 34,8% в 2025 году, чему способствовало его широкое использование в баллистических тканях, композитной арматуры и высокопрочных защитных материалах. Нить накала обеспечивает высокую механическую прочность, долговечность, гибкость и совместимость с ткаными баллистическими конструкциями, используемыми в бронежилетах, шлемах и военных защитных системах.
Сегмент арамидной целлюлозы, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,5% с 2026 по 2033 год, что обусловлено увеличением использования фрикционных материалов, композитной арматуры и специализированных оборонных компонентов. Арамидная мякоть улучшает механическую прочность, износостойкость, прочность и долговечность в композитных системах, поддерживая ее растущее использование в современной военной технике и оборонных компонентах.
- По степени
На основе класса глобальное арамидное волокно для оборонного рынка подразделяется на класс баллистической защиты, класс огнезащиты и теплозащиты, класс трения, уплотнения и механического усиления, класс защиты общего назначения и другие специализированные классы. Сегмент баллистической защиты доминировал на рынке с долей 42,6% в 2025 году из-за растущего спроса на бронежилеты, баллистические шлемы, защитные щиты и системы военной брони. Эти марки обеспечивают высокую ударопрочность, поглощение энергии, долговечность и легкую защиту для персонала и платформ обороны.
Сегмент огнезащиты и теплозащиты, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,6% с 2026 по 2033 год, чему будет способствовать увеличение требований к термостойким материалам в боевой форме, средствам аэрокосмической обороны и специализированному защитному оборудованию. Растущее внимание к защите персонала в экстремальных условиях эксплуатации еще больше поддерживает спрос.
- Показания
На основе производительности, глобальное арамидное волокно для оборонного рынка сегментируется в класс высокой тенепроницаемости, класс высокой модульности, класс высокой удлиненности и усталостойкости, класс огнестойкости и жаростойкости, класс электроизоляции и класс химической устойчивости. Сегмент класса высокой прочности доминировал на рынке с долей 39,7% в 2025 году, чему способствовало его широкое использование в системах баллистической защиты, требующих высокой прочности на разрыв, ударопрочности, долговечности и легкой производительности. Арамидные волокна высокой прочности широко используются в броневых системах и защитном оборудовании, где прочность и надежность имеют решающее значение.
Сегмент огнестойких и жаропрочных классов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,7% с 2026 по 2033 год, что обусловлено растущим спросом на материалы термозащиты в военной форме, аэрокосмических системах, защитном оборудовании и высокотемпературной обороне.
- С помощью приложения
На основе применения глобальное арамидное волокно для оборонного рынка подразделяется на средства защиты персонала, наземные оборонительные платформы, воздушные оборонительные платформы, военно-морские оборонительные платформы, военно-механические и структурные компоненты и другие оборонные приложения. Сегмент защиты персонала доминировал на рынке с долей 31,9% в 2025 году, чему способствовало увеличение использования бронежилетов, баллистических шлемов, защитной одежды, тактического оборудования и других систем защиты солдат. Арамидные волокна обеспечивают легкую защиту при сохранении высокой прочности, ударопрочности и долговечности.
Сегмент платформ наземной обороны, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,8% с 2026 по 2033 год, чему будет способствовать увеличение использования композитов арамидного волокна в бронетехнике и военных наземных системах. Легкая композитная броня может помочь уменьшить вес автомобиля, поддерживая мобильность, топливную экономичность и живучесть. Ожидается, что увеличение инвестиций в модернизацию военной техники будет способствовать дальнейшему росту сегмента.
- Конечный пользователь
На основе конечного пользователя глобальное арамидное волокно для оборонного рынка сегментируется в преобразователи оборонных материалов, производителей бронетехники и защитного оборудования, оборонных платформ, производителей оборонных компонентов и систем, государственных оборонных производственных объектов и других связанных с обороной промышленных пользователей. Сегмент производителей бронетехники и защитного оборудования доминировал на рынке с долей 36,5% в 2025 году, чему способствовало широкое использование арамидных волокон в баллистических жилетах, шлемах, щитах, защитной одежде и других системах защиты. Увеличение закупок современного оборудования для защиты солдат еще больше поддерживает спрос со стороны этого сегмента.
Сегмент OEM-производителей оборонных платформ, по прогнозам, зафиксирует самый быстрый рост на уровне 7,6% с 2026 по 2033 год, что обусловлено растущей интеграцией композитов арамидного волокна в военные транспортные средства, авиационные конструкции, военно-морские платформы и другие системы обороны следующего поколения. OEM-производители все чаще используют легкие передовые материалы для снижения веса платформы при сохранении прочности конструкции и эксплуатационных характеристик.
В каком регионе находится наибольшая доля Арамидного волокна на оборонном рынке
- На Северную Америку приходится наибольшая доля мирового рынка арамидного волокна для обороны, с долей доходов в 36,4% в 2025 году, поддерживаемая высокими расходами на оборону, передовыми программами военной модернизации, установленными возможностями аэрокосмической и оборонной промышленности и растущим спросом на легкие материалы баллистической защиты в оборонном секторе США.
- Регион также выигрывает от широкого внедрения передовых материалов в бронежилетах, баллистических шлемах, бронетехнике, военной авиации, тактической технике и других оборонных платформах. Сильные научно-исследовательские и опытно-конструкторские возможности, присутствие известных оборонных производителей и продолжающиеся инвестиции в защиту солдат и снижение веса еще больше способствуют внедрению высокоэффективных решений из арамидного волокна в Северной Америке.
Арамидское волокно для оборонного рынка США
Арамидное волокно США для оборонного рынка поддерживается высоким спросом на легкие, высокопрочные и баллистически устойчивые материалы в системах военной защиты. Пара-арамидные волокна широко используются в мягкой броне, шлемах и защитном оборудовании, в то время как продолжающаяся модернизация армии стимулирует исследования по улучшению защиты и снижению веса. В 2026 году армия США продолжила продвигать технологии защиты солдат, включая бронежилеты и боевые шлемы, усиливая возможности для высокопроизводительных арамидных волокон в оборонном оборудовании следующего поколения.
Арамидное волокно для оборонного рынка Канады
Канадское арамидное волокно для оборонного рынка расширяется по мере модернизации обороны, развития аэрокосмической промышленности и увеличения спроса на легкие защитные материалы. Канадская оборонно-промышленная стратегия уделяет приоритетное внимание аэрокосмической промышленности, наземным системам, защите персонала, передовым материалам и устойчивым внутренним цепочкам поставок, поддерживая возможности для применения арамидного волокна в бронежилетах, шлемах, компонентах самолетов, бронетехнике и другой военной технике. Новые инвестиции направляются на оборонные инновации и аэрокосмические возможности следующего поколения, усиливая спрос на высокопрочные, легкие и термостойкие материалы на основе арамидов.
Азиатско-Тихоокеанское арамидное волокно для анализа оборонного рынка
Азиатско-Тихоокеанское арамидное волокно для оборонного рынка демонстрирует сильный рост, поддерживаемый ростом расходов на оборону, программами военной модернизации и растущим спросом на легкие и высокоэффективные защитные материалы. Растущие инвестиции в бронетехнику, самолеты, морские платформы, беспилотные системы, бронежилеты и баллистическую защиту ускоряют внедрение арамидного волокна. Расширение возможностей отечественного оборонного производства в Китае, Индии, Южной Корее, Японии и Австралии еще больше поддерживает спрос на передовые волокна, которые обеспечивают высокую прочность, долговечность, термостойкость и баллистическую защиту.
Китайская волокно для оборонного рынка
Арамидное волокно Китая для оборонного рынка демонстрирует растущий спрос, поддерживаемый ростом военных расходов, модернизацией обороны и растущим внутренним потенциалом в передовых материалах. Арамидные волокна все чаще используются в бронежилетах, шлемах, защитном текстиле, авиационных конструкциях, бронетехнике и других легких системах защиты из-за их высокого соотношения прочности к весу, баллистического сопротивления и термической стабильности. Более широкий рынок арамидного волокна в Китае также поддерживается высоким спросом со стороны военных, аэрокосмических и охранных приложений.
Арамидное волокно для оборонного рынка Японии
Японское арамидное волокно для оборонного рынка поддерживается продолжающейся модернизацией обороны страны и увеличением инвестиций в передовые военные возможности. Ожидается, что спрос на арамидные волокна будет поддерживаться их легкими, высокопрочными, термостойкими и баллистическими свойствами защиты в бронежилетах, шлемах, самолетах, морских платформах, бронетехнике и другом оборонном оборудовании. Сосредоточение внимания Японии на укреплении внутреннего оборонного производства и устойчивости цепочки поставок еще больше способствует развитию рынка.
Германия Aramid Fiber для оборонного рынка
Арамидное волокно Германии для оборонного рынка поддерживается растущей модернизацией обороны, растущими инвестициями в военную технику и растущим спросом на легкие, долговечные и высокоэффективные защитные материалы. Бундесвер также ускорил закупку средств индивидуальной защиты, включая системы баллистической защиты, боевую одежду и военное снаряжение. Ожидается, что эти разработки будут поддерживать спрос на арамидные волокна в бронежилетах, шлемах, защитной одежде, компонентах транспортных средств и других оборонных приложениях.
Aramid Fiber для Defense Market Insight
Британское арамидное волокно для оборонного рынка поддерживается ростом инвестиций в оборону, военной модернизацией и растущим спросом на легкие, высокопрочные и баллистически устойчивые материалы. Ожидается, что продолжающиеся инвестиции в передовые военные платформы, системы личной защиты, автономные технологии и оборонные инновации будут способствовать внедрению арамидных волокон в бронежилеты, шлемы, компоненты самолетов и другие защитные приложения.
Какие компании являются лучшими на рынке Арамидного волокна
Арамидское волокно для оборонной промышленности в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Barrday Inc.(Канада)
- BGF Industries, Inc.(США)
- Чомара(Франция)
- Кулимета(Германия)
- Глен Рейвен, Инк.(США)
- Güth & Wolf GmbH (Германия)
- Habasit AG (Швейцария)
- Hexcel Corporation (США)
- HYOSUNG ADVANCED MATERIALS (Южная Корея)
- Huvis Corp (Южная Корея)
- IBQ Fabrics S.L. (Испания)
- Композитные материалы JPS (США)
- Kermel S.A.S. (Франция)
- Kolon Industries, Inc. (Южная Корея)
- Mid-Mountain Materials, Inc. (США)
- Милликен (США)
- Muratex Textile Industries Pty Ltd. (Австралия)
- ИНДУСТРИИ ПОРТЕРОВ (Франция)
- TenCate Fabrics (Нидерланды)
- SAATI S.p.A. (Италия)
Каковы последние события на рынке Арамидного волокна для обороны
- В апреле 2026 года Arclin завершила сделку по приобретению бизнеса DuPont Aramids, включая бренды Kevlar и Nomex, примерно за 1,8 млрд долларов. Сделка расширила возможности Arclin в высокопроизводительных арамидных материалах, используемых для защиты, защиты и других жизненно важных приложений.
- В июне 2026 года Arclin и BSST представили костюм для удаления взрывчатых веществ следующего поколения (EOD) с арамидным волокном Kevlar EXO. Решение предназначено для обеспечения расширенной защиты фрагментов при одновременном снижении веса костюма и улучшении мобильности и выносливости оператора.
- В ноябре 2025 года Teijin Aramid запустила Twaron Next, более устойчивое пара-арамидное волокно, включающее круговое или био-сырье. Материал поддерживает эксплуатационные характеристики обычного Twaron и предназначен для применения, включая баллистическую защиту.
- В августе 2025 года Teijin Aramid объявила о сертификации ISCC PLUS для своих производственных процессов Twaron, поддерживая использование сертифицированного циркулярного и биологического сырья и улучшая прослеживаемость по всей цепочке создания стоимости арамидного волокна.
- В апреле 2025 года арамидное волокно Kevlar EXO получило Золотую премию Эдисона в категории «Улучшения материалов для критической безопасности». Технология была признана за ее баллистическую защиту, гибкость, огнестойкость и более высокую прочность по сравнению со стандартными арамидными волокнами корпуса-брони.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











