



Сегментация мирового рынка дополненной и виртуальной реальности по технологиям (технологии дополненной и виртуальной реальности), предложению (аппаратное и программное обеспечение), типу устройства (дополненная реальность, головные дисплеи, головные дисплеи, виртуальная реальность, головные дисплеи, проекторы устройств с отслеживанием жестов и видеостены), вертикали (бытовая электроника, медиа и развлечения, здравоохранение, розничная торговля, аэрокосмическая и оборонная промышленность, автомобилестроение, BFSI, ИТ и телекоммуникации, производство, образование, путешествия и туризм, недвижимость) — тенденции отрасли и прогноз до 2032 г.
Каков размер и темпы роста мирового рынка дополненной реальности и виртуальной реальности
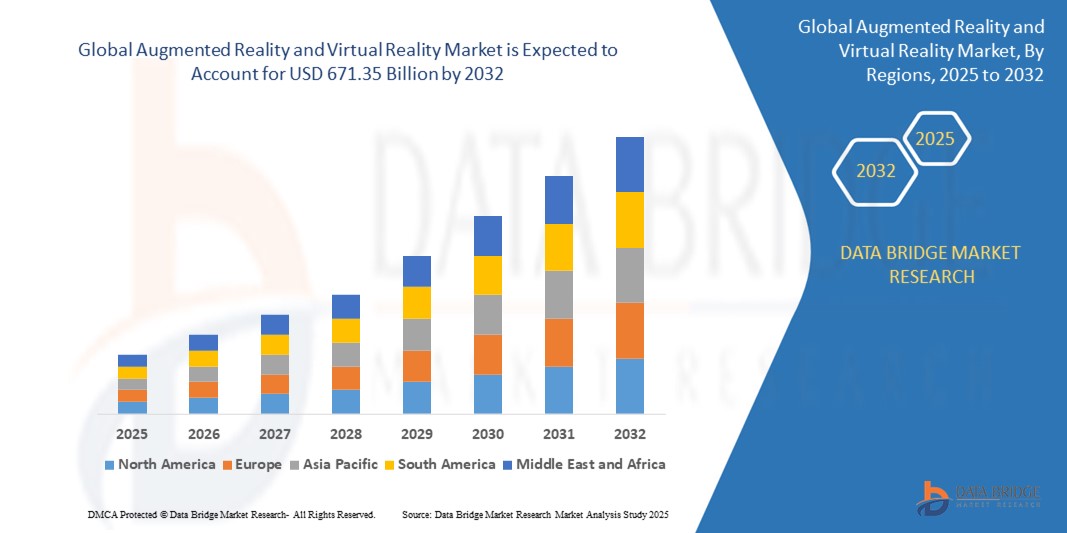
- Анализ рынка Data Bridge Market ResearchДополненная реальностьиВиртуальная реальностьРазмер рынка оценивается в10,08 млрд долларов в 2024 годуОжидается, что он достигнет671,35 млрд долларов к 2032 году, вCAGR 69.00%в течение прогнозируемого периода
- Рынок дополненной реальности и виртуальной реальности продолжает демонстрировать значительный прогресс, предлагая множество преимуществ в различных секторах. От революции в образовании и обучении через иммерсивное моделирование до повышения качества обслуживания клиентов в розничной торговле и играх, технологии VR и AR стимулируют инновации.
- Их широкое внедрение обещает повысить производительность, улучшить результаты обучения и беспрецедентный захватывающий опыт для пользователей по всему миру.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):10,08 млрд долларов
- Ожидаемая рыночная стоимость (2032):671,35 млрд долларов
- Прогноз CAGR (2025-2032): 69.00%
Каковы основные выводы рынка дополненной реальности и виртуальной реальности
- Индустрия развлечений и игр переживает всплеск спроса на захватывающие впечатления, подпитываемые технологиями дополненной реальности (AR) и виртуальной реальности (VR). Например, успех таких игр, как Pokémon GO, который плавно сочетает AR с исследованием реального мира, демонстрирует аппетит потребителей к интерактивным развлечениям.
- Этот растущий спрос стимулирует развитие инновационного контента и устройств AR / VR, поскольку компании стремятся соответствовать меняющимся ожиданиям своей аудитории.
- Северная Америка доминировала на рынке дополненной реальности и виртуальной реальности с самой большой долей дохода в 43,65% в 2024 году, что обусловлено высоким внедрением иммерсивных технологий в играх, развлечениях и приложениях для обучения предприятий.
- Прогнозируется, что Азиатско-Тихоокеанский регион будет расти на самом быстром CAGR 19,36% с 2025 по 2032 год, что обусловлено ростом располагаемых доходов, урбанизацией и массовым внедрением смартфонов. Поддерживаемые правительством программы умного города, инициативы в области цифрового образования и расширение игровой культуры в таких странах, как Китай, Индия, Япония и Южная Корея.
- Сегмент технологий виртуальной реальности доминировал на рынке с самой большой долей дохода в 55,4% в 2024 году, чему способствовало его широкое применение в играх, обучении симуляции и захватывающем опыте.
Сегментация рынка дополненной реальности и виртуальной реальности
|
Атрибуты |
Дополненная реальность и Виртуальная реальность Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке дополненной и виртуальной реальности
"ИИ-погружение и естественное взаимодействие с пользователем"
- Ведущим трендом, меняющим ландшафт AR/VR, является бесшовная интеграция.искусственный интеллект(AI) для улучшения погружения и облегчения естественного взаимодействия с пользователем посредством распознавания жестов, отслеживания глаз и голосовых команд
- Компании внедряют ИИ для персонализации опыта в режиме реального времени, улучшения контекстной осведомленности и взаимодействия в виртуальных средах. Например, ИИ в VR-играх может адаптировать уровни на основе навыков пользователя, в то время как приложения AR в розничной торговле могут рекомендовать персонализированные продукты на основе предпочтений пользователя.
- Синергия ИИ с голосовыми помощниками, такими как Alexa, Siri и Google Assistant, позволяет выполнять операции AR / VR без помощи рук, особенно в корпоративных, учебных и медицинских сценариях. ИИ также используется для распознавания эмоций и отслеживания поведения для улучшения обучения, моделирования и взаимодействия с клиентами.
- Примечательный пример включает в себя продолжающиеся усилия Meta по внедрению аватаров на основе ИИ и отслеживанию жестов в экосистеме Quest, стремясь сделать социальную виртуальную реальность более естественной и отзывчивой.
- Эта конвергенция превращает AR/VR в интуитивно понятные, отзывчивые экосистемы, где ИИ действует как невидимый помощник, обеспечивая адаптацию в реальном времени, повышенную доступность и гиперперсонализацию, значительно повышая удовлетворенность пользователей и липкость в разных отраслях.
Каковы основные драйверы рынка дополненной реальности и виртуальной реальности
- Растущий спрос на захватывающий, интерактивный и привлекательный цифровой опыт является основным драйвером роста рынка AR / VR в таких секторах, как игры, образование, здравоохранение, розничная торговля и промышленная подготовка. По мере того, как потребители и компании стремятся к более глубокому взаимодействию, технологии AR/VR все чаще используются для моделирования реальных сред и предоставления интерактивного контента.
- Например, в марте 2024 года Sony Corporation представила свою последнюю гарнитуру PlayStation VR2, значительно улучшив визуальную точность, тактильную обратную связь и отслеживание движения, улучшив захватывающий игровой процесс и расширив привлекательность игрового опыта VR.
- В здравоохранении AR/VR позволяет проводить обучение виртуальной хирургии, диагностику пациентов и реабилитационные упражнения, в то время как в образовании учреждения принимают VR для виртуальных лабораторий, экскурсий по истории и изучения языка. Розничный сектор использует AR для виртуальных проб и визуализации продуктов, чтобы снизить показатели доходности и повысить удовлетворенность клиентов.
- Корпоративный сектор также обращается к VR для дистанционного обучения сотрудников, развития мягких навыков и виртуального сотрудничества, что позволяет экономически эффективно и масштабируемо развивать рабочую силу. Эти приложения увеличивают важность AR / VR за пределами развлечений.
- Достижения в области аппаратной миниатюризации, подключения 5G и облачных вычислений улучшают доступность и производительность AR / VR, в то время как продолжающаяся разработка контента повышает вовлеченность пользователей. В результате AR/VR становится основным фактором, способствующим стратегиям цифровой трансформации в различных отраслях по всему миру.
Какой фактор бросает вызов росту рынка дополненной и виртуальной реальности
- Быстрая интеграция AR/VR в потребительские и корпоративные настройки вызвала значительные опасения в отношении конфиденциальности данных, наблюдения за пользователями и физического дискомфорта, особенно когда эти системы собирают чувствительные биометрические и поведенческие данные, такие как выражение лица, движение глаз и местоположение в режиме реального времени.
- Например, различные наблюдатели за потребителями и защитники конфиденциальности подняли тревогу по поводу того, что гарнитуры Meta и Apple собирают непрерывные персональные данные, которые могут быть уязвимы для неправильного использования, если не будут надежно зашифрованы и анонимизированы.
- Кроме того, проблемы с оборудованием, включая вес устройства, выработку тепла, укачивание и ограниченное время автономной работы, продолжают влиять на комфорт пользователя и ограничивать длительное использование, особенно в области корпоративного обучения или здравоохранения. Премиальные устройства также требуют высокопроизводительных компьютеров и стабильного подключения к Интернету, что делает их менее доступными в развивающихся странах.
- Стоимость является еще одним барьером, поскольку флагманские устройства, такие как Apple Vision Pro, оцениваются выше 3000 долларов США, что делает высококачественный захватывающий опыт недоступным для средних потребителей или бюджетных предприятий.
- Решение этих проблем с помощью легкой инженерии устройств, локализованной обработки данных, улучшенных политик конфиденциальности и доступного оборудования будет иметь важное значение для ускорения глобального внедрения технологий AR / VR во всех сегментах.
Как сегментируется рынок дополненной и виртуальной реальности
Рынок сегментирован на основе типа, протокола связи, механизма разблокировки и приложения.
• Технология
На основе технологий рынок AR/VR сегментирован на технологии дополненной реальности (AR) и технологии виртуальной реальности (VR). Сегмент технологий виртуальной реальности доминировал на рынке с самой большой долей дохода в 55,4% в 2024 году, чему способствовало его широкое применение в играх, обучении симуляции и захватывающем опыте. Способность VR переносить пользователей в полностью погруженные среды делает его особенно ценным в развлекательных и профессиональных учебных случаях.
Сегмент технологий дополненной реальности, как ожидается, станет свидетелем самого быстрого CAGR с 2025 по 2032 год, чему способствует его растущее использование в навигации, обслуживании, розничной торговле и образовании. Способность AR накладывать цифровой контент на реальный мир делает его очень привлекательным для интерактивных приложений в реальном времени в разных отраслях.
• Предлагая
На основе предложения рынок AR / VR классифицируется на аппаратное и программное обеспечение. Сегмент аппаратного обеспечения занимал самую большую долю дохода в 2024 году, составляя 67,3%, из-за высокого спроса на гарнитуры, датчики, камеры и системы отслеживания, которые обеспечивают погружение в AR / VR. Продолжающиеся инвестиции в аппаратные инновации, такие как легкие гарнитуры, лучшие экраны и дисплеи с высоким разрешением, также стимулируют рост.
Ожидается, что сегмент программного обеспечения будет расти самыми быстрыми темпами с 2025 по 2032 год, чему будет способствовать растущий спрос на платформы разработки, инструменты создания контента AR / VR и программное обеспечение для конкретных приложений в играх, здравоохранении и корпоративных настройках.
• Тип устройства
На основе типа устройства рынок AR / VR сегментируется на дополненную реальность, головные дисплеи, головные дисплеи, виртуальную реальность, головные дисплеи, устройства отслеживания жестов, проекторы и стенки дисплея. В 2024 году в сегменте устройств доминировали головные дисплеи виртуальной реальности (HMD), доля которых на рынке составила 38,9%, благодаря их широкому использованию в играх, военных симуляциях и медицинском обучении.
Прогнозируется, что дисплеи, установленные на голове дополненной реальности, будут демонстрировать самый быстрый рост до 2032 года благодаря их расширению применения в промышленном обслуживании, логистике и навигации без использования рук в сложных рабочих средах.
• Вертикальный
На основе вертикали рынок сегментирован на потребительскую электронику, медиа и развлечения, здравоохранение, розничную торговлю, аэрокосмическую и оборонную промышленность, автомобильную промышленность, BFSI, IT и телекоммуникации, производство, образование, путешествия и туризм и недвижимость. Сегмент Consumer Electronics возглавил рынок с самой высокой долей выручки в 31,2% в 2024 году, что связано с высоким внедрением AR / VR-устройств в игровых консолях, смартфонах и персональных развлекательных системах.
Ожидается, что сегмент здравоохранения будет испытывать самый быстрый CAGR с 2025 по 2032 год, что обусловлено растущим использованием AR / VR для медицинского обучения, управления болью, хирургического планирования и терапевтического лечения. Сегмент набирает обороты благодаря своей доказанной эффективности в улучшении результатов лечения пациентов и обучении врачей.
В каком регионе самая большая доля дополненной и виртуальной реальности
- Северная Америка доминировала на рынке дополненной реальности и виртуальной реальности с самой большой долей дохода в 43,65% в 2024 году, что обусловлено высоким внедрением иммерсивных технологий в играх, развлечениях и приложениях для обучения предприятий.
- Потребители и предприятия все чаще инвестируют в аппаратное и программное обеспечение AR / VR для повышения пользовательского опыта, эффективности рабочей силы и создания погруженного контента.
- Регион выигрывает от надежных исследований и разработок, присутствия крупных технологических гигантов и раннего внедрения 5G, что позволяет более плавно и масштабируемо развертывать AR / VR в таких секторах, как здравоохранение, розничная торговля и образование.
Дополненная реальность и рынок виртуальной реальности США
Американский рынок занимал самую большую долю в Северной Америке в 2024 году, чему способствовала быстрая цифровизация, высокие потребительские расходы и культура технологического развития. Распространение гарнитур AR/VR в играх в сочетании с корпоративным использованием в учебных симуляциях, визуализации дизайна и виртуальных встречах поддерживает устойчивый рост. Непрерывные инновации от таких компаний, как Meta, Apple и Microsoft, наряду с интеграцией с облачными и ИИ-технологиями, позиционируют США как мирового лидера в области внедрения AR / VR.
Европа Дополненная реальность и рынок виртуальной реальности
По прогнозам, Европа будет неуклонно расти, чему будет способствовать увеличение инвестиций в иммерсивное обучение, удаленное сотрудничество и решения для привлечения потребителей. Регулятивная поддержка модернизации цифрового образования и здравоохранения также способствует интеграции AR/VR в государственный и частный сектор. Страны Европы все чаще используют AR / VR для недвижимости, туризма и автомобильного дизайна, а также изучают промышленное использование в производстве и логистике.
Британский рынок дополненной реальности и виртуальной реальности
Ожидается, что в течение прогнозируемого периода рынок Великобритании будет расти с заметным CAGR, что обусловлено растущим спросом на инструменты обучения и виртуальный розничный опыт. Правительственные инициативы в области цифровых инноваций и растущая экосистема стартапов способствуют использованию AR / VR в здравоохранении, обороне и творческих отраслях. Высокое проникновение смартфонов и надежная интернет-инфраструктура также помогают в освоении мобильных приложений AR и виртуальных торговых платформ.
Германия: рынок дополненной реальности и виртуальной реальности
Ожидается, что рынок AR/VR в Германии будет стабильно расти, чему будут способствовать сильные промышленные варианты использования в автомобильной, машиностроительной и передовой промышленности. Акцент страны на Industrie 4.0, наряду с акцентом на конфиденциальность и устойчивые цифровые инновации, поощряет внедрение безопасных и эффективных инструментов AR / VR. Растущее использование AR/VR в медицинской подготовке, моделировании заводских макетов и повышении квалификации рабочей силы отражает позицию Германии как технически подкованного производственного центра.
Какой регион является самым быстрорастущим на рынке дополненной и виртуальной реальности
Прогнозируется, что Азиатско-Тихоокеанский регион будет расти на самом быстром CAGR 19,36% с 2025 по 2032 год, что обусловлено ростом располагаемых доходов, урбанизацией и массовым внедрением смартфонов. Поддерживаемые правительством программы умных городов, инициативы в области цифрового образования и расширение игровой культуры в таких странах, как Китай, Индия, Япония и Южная Корея, являются основными факторами роста. Наличие производственных баз AR/VR и повышение доступности устройств делают иммерсивные технологии доступными для более широкого населения.
Японский рынок дополненной реальности и виртуальной реальности
Японский рынок AR/VR ускоряется благодаря высокотехнологичной инфраструктуре, старению населения и спросу на инструменты виртуального сотрудничества. Игровая индустрия страны также вкладывает значительные средства в инновации VR, в то время как предприятия используют AR для интеллектуального обслуживания и вспомогательных операций. Интеграция AR/VR с робототехникой, носимыми устройствами и экосистемами IoT отражает японское видение связанного, захватывающего цифрового будущего.
Китайский рынок дополненной реальности и виртуальной реальности
Китай возглавил Азиатско-Тихоокеанский регион по доле доходов в 2024 году, благодаря быстрому внедрению технологий, агрессивным государственным инвестициям и сильному местному производству. Приложения AR / VR в розничной торговле, виртуальные влиятельные лица, образование и промышленный контроль процветают благодаря инновационным правилам и масштабируемости рынка. Ведущие отечественные компании, такие как ByteDance (Pico), Xiaomi и Huawei, способствуют быстрой доступности продуктов и развитию экосистем контента.
Какие компании являются лучшими на рынке дополненной и виртуальной реальности
Индустрия дополненной реальности и виртуальной реальности в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Google (США)
- Sony Corporation (Япония)
- Apple Inc. (США)
- Samsung (Южная Корея)
- Microsoft (США)
- HTC Corporation (Тайвань)
- Oculus (США)
- PTC (США)
- Seiko Epson Corporation (Япония)
- Lenovo (Китай)
- Wikitude (Австрия)
- Blippar Group Limited (Великобритания)
- MAXST CO., Ltd. (Южная Корея)
- EON Reality (США)
- Uil VR Solutions BV (США)
- CyberGlove Systems Inc. (США)
- Nintendo (Япония)
Каковы последние события на мировом рынке дополненной реальности и виртуальной реальности
- В январе 2024 года Qualcomm Technologies сотрудничала с RayNeo для совместной разработки очков дополненной реальности следующего поколения, стремясь раздвинуть границы иммерсивной носимой технологии. Ожидается, что этот стратегический шаг позиционирует обе компании на переднем крае инноваций AR.
- В июне 2023 года DPVR объединила усилия с Clique Games для продвижения глобального игрового опыта виртуальной реальности, объединив аппаратный опыт DPVR с VR-контентом и аркадными операциями Clique. Партнерство обещает обеспечить более привлекательный и изобретательный игровой опыт для пользователей VR по всему миру.
- В июне 2023 года Apple Inc. представила свою долгожданную гарнитуру дополненной реальности, Apple Vision Pro, во время своего крупного аппаратного запуска, с двухчасовым временем автономной работы и расширенными возможностями погружения. Это ознаменовало смелый выход Apple на рынок оборудования AR, установив новые ориентиры для инноваций.
- В марте 2023 года Snap Inc. запустила AR Enterprise Services (ARES), новый инструмент, ориентированный на предприятия, призванный помочь предприятиям повысить вовлеченность клиентов посредством персонализированного и захватывающего опыта AR. Эта инициатива подчеркивает стратегическую направленность Snap на расширение приложений AR в бизнес-экосистеме.
- В марте 2020 года Epson America, Inc., подразделение японской корпорации Seiko Epson, вступило в стратегический альянс с американской 3D HoloGroup для продвижения и интеграции AR-очков Epson в различных секторах. Сотрудничество направлено на повышение доступности и широкое внедрение решений AR во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











