


Сегментация рынка глобальных автомобильных углеродных канистр по типу материала (активированный углерод, углерод Honeycomb, другие), тип канистра (один канистра, многоканистра / уложенная канистра), тип транспортного средства (автомобили-пассажиры, легкие коммерческие транспортные средства, тяжелые коммерческие транспортные средства, двухколесные), тип двигателя (автомобили ICE, гибридные коммерческие транспортные средства (PHEV / HEV), тип топлива (газолин / бензин, гибкое топливо, СПГ / сжиженный газ), канал продаж (OEM, Aftermarket), пропускная способность (малая емкость ( 2L), большая емкость ( 2L), большая емкость), класс транспортного средства (экономика, средний размер, фильтрующий элемент), применение (контроль испарительных выбросов (EVAP), восстановление паров на борту (ORVR) - тенденции отрасли и прогноз до 2033 года)
Каков размер рынка автомобильных углеродных канистр и темпы роста
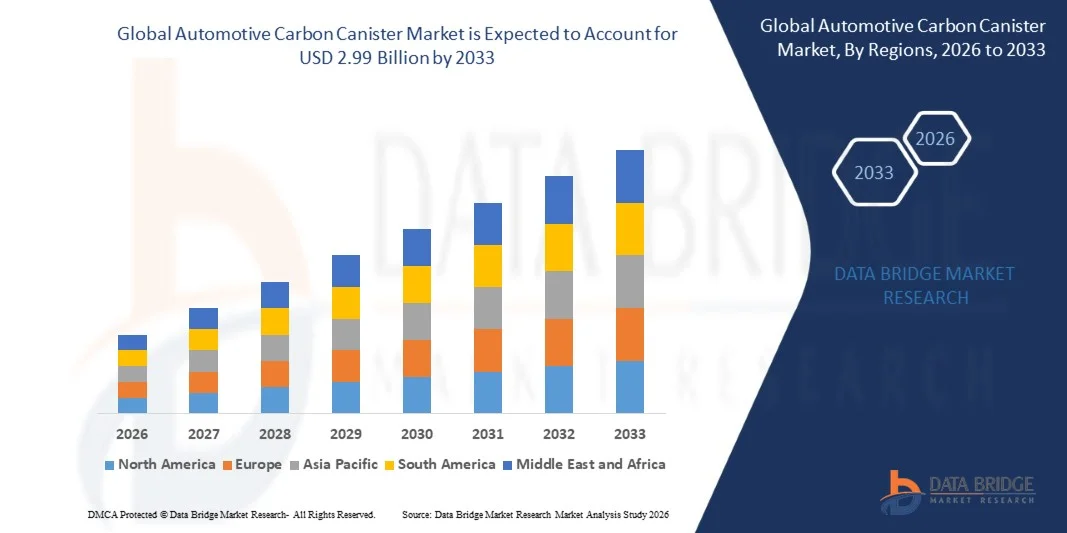
- Согласно анализу Data Bridge Market Research, рынок автомобильных углеродных канистр был оценен как самый дорогой.2,10 млрд долларов в 2025 годуи, по прогнозам, достигнет2,99 млрд долларов к 2033 годуРастущий в aCAGR 4,50% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный все более жесткими глобальными правилами испарительных выбросов, продолжающимися высокими объемами производства двигателей внутреннего сгорания и гибридных транспортных средств и растущим внедрением передовых систем с несколькими контейнерами, предназначенных для удовлетворения почти нулевых стандартов испарительных выбросов.
- Растущий нормативный толчок к ужесточению пороговых значений выбросов паров заправки и испарения в Северной Америке, Европе и Азиатско-Тихоокеанском регионе вынуждает автопроизводителей и поставщиков Tier-1 интегрировать более мощные и высокоэффективные канистры с активированным углем в новые автомобильные платформы. Растущее внедрение подключаемых гибридных электромобилей, которые требуют специализированных конструкций канистр для управления нечастыми работами двигателя и длительными периодами удержания паров топлива, еще больше меняет инженерные требования к канистру.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $2,10 млрд
- Ожидаемая рыночная стоимость (2033): 2,99 млрд долларов США
- Прогноз CAGR (2026–2033): 4,50%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка автомобильных углеродных контейнеров
- Азиатско-Тихоокеанский регион доминировал на мировом рынке автомобильных углеродных контейнеров с самой большой долей выручки в 44,73% в 2025 году, чему способствовали высокие объемы производства автомобилей в Китае, Японии и Индии.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 5,6% с 2026 по 2033 год, чему способствуют строгие правила выбросов испарения и растущее внедрение передовых систем с несколькими контейнерами среди отечественных автопроизводителей.
- Сегмент материалов с активированным углем возглавил рынок с долей 68,42% в 2025 году, что обусловлено его установленными показателями поглощения пара и широкой совместимостью с существующими процессами производства канистр.
- Сегмент сотового углеродного материала является самой быстрорастущей категорией материалов, которая, по прогнозам, зарегистрирует CAGR в 6,8%, что отражает растущее внедрение компактных высокоэффективных паропоглощающих сред на платформах транспортных средств с ограниченным пространством.
- Сегмент легковых автомобилей доминировал в категории типа транспортного средства с долей выручки 71,36% в 2025 году, во главе с высокими мировыми объемами производства и широко распространенной интеграцией систем испарения выбросов в компактных, средних и роскошных комплектациях.
- Канал продаж OEM составил 83,27% доли рынка в 2025 году, что является предпочтительным для его заводской надежности и соответствия требованиям сертификации выбросов для конкретных транспортных средств.
- Сегмент гибридных электромобилей является самой быстрорастущей категорией двигателей с CAGR 7,2%, что обусловлено ростом мирового производства гибридных автомобилей, требующих специализированных конструкций контейнеров для управления расширенным удержанием паров топлива.
Сфера охвата и сегментация рынка автомобильных углеродных канистр
|
Атрибуты |
Автомобильный углеродный контейнер Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильных углеродных контейнеров
- Поставщики автомобилей все чаще разрабатывают передовые углеродные канистры с более высокой мощностью поглощения пара и улучшенной эффективностью очистки для удовлетворения все более жестких требований к испарению и выбросам при сохранении компактной упаковки.
- Растущее внедрение гибридных и подключаемых гибридных транспортных средств стимулирует специализированные технологии управления топливными парами, поскольку более длительные периоды выключения двигателя требуют улучшенного удержания паров и более жесткой герметизации топливной системы.
- Например, в июне 2025 года компания Aisan Industry представила свои последние технические разработки для HEV и PHEV, в том числе запорный клапан топливного бака, предназначенный для предотвращения утечки паров бензина в течение длительных периодов выключения двигателя. Технология уменьшает объем примерно на 30% и массу примерно на 50% по сравнению с обычными продуктами.
- Продвинутые активированные углеродные материалы, включая формованные и сотовые углеродные структуры, набирают популярность, потому что они могут обеспечить высокую производительность бензина, меньшую плотность, улучшенную эффективность очистки и снижение выбросов испарения.
- Например, в феврале 2022 года Ingevity расширила производственные мощности по производству активированного углерода на своем заводе в Чжухае, Китай, примерно на 15-20% после модернизации оборудования для удовлетворения спроса на высокопроизводительные продукты с активированным углеродом, используемые в основном в системах контроля выбросов паров бензина.
- В целом, ужесточение требований к испарительным выбросам, гибридизация и достижения в активированных углеродных материалах побуждают производителей разрабатывать более компактные, эффективные и специфичные для транспортных средств решения для углеродных канистр, поддерживая дальнейшее технологическое развитие на бензиновых, гибридных и подключаемых гибридных платформах.
Каковы основные драйверы рынка автомобильных углеродных контейнеров
- Все более строгие глобальные правила выбросов испарения в сочетании с продолжающимися высокими объемами производства двигателей внутреннего сгорания и гибридных транспортных средств значительно увеличили спрос на передовые системы углеродных канистр, способные соответствовать ужесточению пороговых значений выбросов паров.
- Например, в марте 2025 года Continental расширила свои мощности по производству компонентов для контроля выбросов в Европе, чтобы удовлетворить растущий спрос со стороны автопроизводителей, соблюдающих обновленные региональные стандарты выбросов.
- Автомобили OEM-производители и поставщики Tier-1 все чаще включают в стандартные автомобильные платформы высокопроизводительные и высокоэффективные углеродные канистры для обеспечения соответствия нормативным требованиям при минимизации воздействия на упаковку и стоимость.
- Например, в октябре 2024 года DENSO объявила об инвестициях в дополнительные производственные мощности по производству углеродных канистр для поддержки растущих заказов от автомобильных клиентов, расширяющих производство гибридных автомобилей.
- Например, в июне 2024 года Plastic Omnium расширила свой портфель компонентов топливной системы, включив в него дополнительные усовершенствованные конструкции канистр, поддерживая растущий спрос OEM на совместимые решения для испарительных выбросов.
- Поскольку мировое производство автомобилей по-прежнему опирается преимущественно на бензиновые и гибридные силовые агрегаты, подлежащие правилам испарительных выбросов, автомобильные углеродные канистры останутся незаменимым компонентом контроля выбросов в сегментах пассажирских и коммерческих транспортных средств во всем мире.
Какие факторы препятствуют росту рынка автомобильных углеродных контейнеров
- Ускорение глобального перехода к аккумуляторным электромобилям (BEV), которые не требуют обычных систем управления испарением и выбросами, представляет собой структурную долгосрочную проблему для рынка автомобильных углеродных канистр. По мере увеличения проникновения электромобилей ожидается, что адресный рынок компонентов для управления парами топлива будет постепенно сокращаться.
- Этот переход к электрификации также влияет на инвестиции поставщиков и стратегии разработки продуктов, поскольку автопроизводители и производители компонентов все чаще перенаправляют капитал на батареи, электрические силовые агрегаты, системы теплового управления и другие технологии, связанные с электромобилями. Гибридные транспортные средства и транспортные средства внутреннего сгорания, однако, продолжают поддерживать краткосрочный и среднесрочный спрос на углеродные баллончики.
- Например, в сентябре 2024 года Европейская ассоциация автопроизводителей (ACEA) сообщила, что европейские автопроизводители инвестировали миллиарды в электрификацию, в то время как в отрасли наблюдается изменение спроса на аккумуляторные электромобили. Это подчеркивает продолжающийся структурный переход от обычных силовых агрегатов к электрифицированным платформам транспортных средств и вытекающее из этого давление на поставщиков компонентов, связанных с ДВС.
- Ожидается, что постепенный переход к платформам BEV ограничит долгосрочный потенциал роста традиционных углеродных канистр, особенно на рынках, преследующих агрессивные цели по электрификации транспортных средств. Поставщикам со значительным воздействием обычных компонентов топливной системы может потребоваться все больше диверсификации в продукты, обслуживающие гибридные, электрические и другие новые технологии транспортных средств.
Как сегментируется рынок автомобильных углеродных канистр
Рынок автомобильных углеродных канистр сегментирован на основе типа материала, типа канистра, типа транспортного средства, типа двигателя, типа топлива, канала продаж, емкости, компонента, класса транспортного средства и применения.
- Тип материала
На основе типа материала, мировой автомобильный рынок канистр углерода сегментируется на активированный уголь, сотовый углерод и другие. Сегмент активированного угля доминировал на рынке с долей 68,42% в 2025 году благодаря своим установленным показателям поглощения пара, экономически эффективному производству и широкой совместимости с существующими процессами производства канистр. Этот материал обеспечивает проверенную, надежную производительность захвата паров топлива, что делает его основополагающей категорией носителей для производства канистр текущего поколения.
Сегмент сотового углерода, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 6,8% с 2026 по 2033 год, что обусловлено растущим спросом на компактные высокоэффективные среды для поглощения пара на платформах транспортных средств с ограниченным пространством. Достижения в области конструирования соты в сочетании с растущим внедрением OEM-производителей в соответствии с ужесточением стандартов выбросов ускоряют расширение сегмента. Этот структурный формат также снижает потери от падения давления во время цикла очистки, что повышает эффективность, которую инженеры OEM-трансмиссии все больше ценят при калибровке производительности топливной системы.
- Тип канистра
На основе типа канистра мировой автомобильный рынок углеродных канистр сегментирован на один канистр и многоканистру / сложенную канистру. Единый сегмент канистр возглавил рынок с долей 61,73% в 2025 году, чему способствовало его широкое использование на основных платформах пассажирских транспортных средств, отвечающих стандартным требованиям к испарительным выбросам.
Ожидается, что сегмент мультиканистерных / уложенных канистр будет испытывать самый быстрый рост на уровне CAGR 6,4% с 2026 по 2033 год, что обусловлено растущим внедрением среди автопроизводителей, стремящихся соответствовать самым строгим нормативным порогам испарительных выбросов, близким к нулю. Эти конфигурации распределяют нагрузку на поглощение пара на нескольких этапах, улучшая общую пропускную способность системы, не требуя единого негабаритного корпуса контейнера.
- Тип транспортного средства
На основе типа транспортного средства мировой автомобильный рынок углеродных контейнеров сегментирован на легковые автомобили, легкие коммерческие транспортные средства, тяжелые коммерческие транспортные средства и двухколесные транспортные средства. Сегмент легковых автомобилей доминировал на рынке с долей 71,36% в 2025 году из-за его решающей роли в представлении крупнейшей доли мирового производства транспортных средств, требующих стандартизированных систем контроля выбросов испарения, высоких объемов производства в компактных, средних и роскошных комплектациях и широко распространенных требований нормативного соответствия. Кроме того, растущее внимание к гармонизации стандартов выбросов на платформах пассажирских транспортных средств также способствует активному внедрению углеродных канистр в этой категории транспортных средств.
Ожидается, что в сегменте двухколесных транспортных средств будет наблюдаться самый быстрый CAGR в 6,9% с 2026 по 2033 год, что обусловлено растущим распространением правил испарительных выбросов на мотоциклетные и скутерные платформы на ключевых азиатских рынках. Производители внедряют компактные конструкции углеродных канистр для проведения экономически эффективного, масштабируемого соблюдения требований к испарительным выбросам для производства двухколесных транспортных средств. Кроме того, интеграция систем канистра в расширяющиеся программы нормативного соответствия двухколесных транспортных средств повышает доступность рынка, что способствует дальнейшему росту сегмента.
- По типу движения
На основе типа двигателя мировой автомобильный рынок углеродных канистр сегментирован на автомобили ICE и гибридные электромобили (PHEV / HEV). Сегмент транспортных средств ICE доминировал на рынке с долей 79,64% в 2025 году из-за его критической роли в представлении крупнейшей глобальной производственной базы транспортных средств, требующей стандартных систем контроля выбросов испарения. Широкая интеграция углеродных канистр на основных платформах транспортных средств ICE стимулирует высокий спрос на эту категорию двигателей.
Ожидается, что сегмент гибридных электромобилей (PHEV / HEV) будет иметь самый быстрый CAGR в 7,2% с 2026 по 2033 год, что обусловлено ростом мирового производства гибридных транспортных средств, требующих специализированных конструкций контейнеров для управления расширенным удержанием паров топлива в периоды работы только на электрическом топливе. Производители все чаще разрабатывают гибридные канистровые архитектуры. Кроме того, растущий глобальный сдвиг в сторону гибридных силовых агрегатов в качестве переходной технологии еще больше ускоряет внедрение этой категории двигателей.
- Тип топлива
На основе типа топлива мировой автомобильный рынок углеродных канистр сегментирован на бензин / бензин, гибкое топливо и СПГ / СНГ. Сегмент бензина / бензина доминировал на рынке с долей 76,28% в 2025 году из-за его критической роли в качестве преобладающего типа топлива в мировом производстве транспортных средств, требующих стандартного контроля выбросов испарения. Высокий уровень внедрения обусловлен растущей потребностью в совместимых системах контроля паров на основных платформах бензиновых транспортных средств, интеграцией со стандартизированными процессами сертификации выбросов и улучшенной совместимостью производственных линий. Кроме того, растущие инвестиции автомобильных OEM-производителей и поставщиков Tier-1 в улучшение соответствия выбросов бензиновых транспортных средств укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте гибкого топлива будет наблюдаться самый быстрый CAGR в 6,1% с 2026 по 2033 год, что обусловлено растущим внедрением автомобилей с гибким топливом на рынках Южной Америки и других рынках, поддерживающих биотопливо, требующих специализированных конструкций канистр для управления различными паровыми характеристиками этанола. Растущая нормативная поддержка внедрения биотоплива еще больше ускоряет расширение рынка в этом сегменте.
- Канал продаж
На основе канала продаж глобальный рынок автомобильных углеродных канистр сегментирован на OEM и послепродажный рынок. Сегмент OEM доминировал на рынке с долей 83,27% в 2025 году из-за его широкого внедрения в производство интегрированных автомобилей на заводе, что требует бесшовной совместимости с требованиями сертификации выбросов для конкретных транспортных средств. Высокое внедрение поддерживается автопроизводителями и поставщиками Tier-1, которые полагаются на интегрированные производственные линии OEM для обеспечения согласованности, соответствия нормативным требованиям и измеримых результатов качества. Кроме того, расширение интеграции с конструкцией системы контроля выбросов в масштабах всего транспортного средства повышает надежность компонентов и усиливает доминирование сегмента каналов продаж OEM.
Ожидается, что в сегменте послепродажного обслуживания будет наблюдаться самый быстрый CAGR в 5,9% с 2026 по 2033 год, что обусловлено растущим спросом на заменители углеродных канистр среди большого мирового парка устаревших транспортных средств, требующих замены компонентов системы выбросов. Предлагая доступные, экономически эффективные запасные части, этот канал повышает долговечность транспортного средства, отвечающего требованиям к выбросам, и поддерживает независимые операции ремонтных мастерских, что делает поставку контейнеров для вторичного рынка очень актуальной для рынков технического обслуживания транспортных средств.
- По способности
На основе мощности мировой автомобильный рынок углеродных канистр сегментирован на малые мощности (<1L), средние мощности (1-2L) и большие мощности (>2L). Сегмент средней мощности (1-2L) доминировал на рынке с долей 52,84% в 2025 году из-за его критической роли в обеспечении сбалансированной мощности поглощения пара для стандартных конфигураций топливных баков для пассажирских транспортных средств. Кроме того, установленная производственная инфраструктура, широкая совместимость спецификаций OEM и обширная история производства облегчают дальнейшее внедрение контейнеров средней емкости на основных платформах транспортных средств.
Ожидается, что в сегменте большой емкости (> 2L) будет наблюдаться самый быстрый CAGR в 6,3% с 2026 по 2033 год, что обусловлено растущим внедрением систем с несколькими канистрами и высокой емкостью, необходимых для удовлетворения самых строгих нормативных порогов почти нулевого испарительного излучения. Производители используют конструкции канистр большего формата для повышения мощности удержания пара, обеспечения соответствия передовым стандартам выбросов и поддержки требований, предъявляемых к гибридным транспортным средствам.
- Компонент
На основе компонента мировой автомобильный рынок углеродных канистр сегментирован на корпус канистра, продувной клапан, вентиляционный клапан и фильтрующий элемент. Сегмент канистровых кузовов доминировал на рынке с долей 44,62% в 2025 году из-за его критической роли в качестве основного структурного и паропоглощающего компонента в системе контроля испарительных выбросов. Кроме того, устоявшаяся производственная инфраструктура, широкое знакомство с поставщиками OEM и обширная оптимизация затрат на производство облегчают дальнейшее внедрение компонентов кузова контейнера на глобальных платформах транспортных средств, в то время как сильные сети поддержки поставщиков улучшают доступность, надежность и доверие, что еще больше укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте продувочных клапанов будет наблюдаться самый быстрый CAGR в 6,5% с 2026 по 2033 год, что обусловлено растущими требованиями к точности управления временем продувки топливных паров для соответствия стандартам калибровки контроля выбросов. Производители используют передовую электронную технологию очистки клапанов для повышения точности контроля выбросов, обеспечения улучшенной интеграции управления двигателем и обеспечения соответствия все более сложным бортовым диагностическим требованиям.
- Класс транспортного средства
На основе класса транспортных средств, мировой автомобильный рынок канистр углерода сегментирован в экономику, средний размер и роскошь. Сегмент среднего размера доминировал на рынке с долей 41,73% в 2025 году из-за его предпочтения среди крупнейшей базы производства транспортных средств на мировых рынках, требующей стандартного соблюдения норм выбросов испарения. Кроме того, установленная производственная инфраструктура, широкая совместимость с платформой и обширные требования к масштабам производства облегчают дальнейшее внедрение систем контейнеров на платформах среднего размера транспортных средств, в то время как сильные сети поддержки OEM улучшают доступность, надежность и доверие, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте люкс будет наблюдаться самый быстрый CAGR в 6,2% с 2026 по 2033 год, что обусловлено растущей интеграцией передовых систем с несколькими контейнерами и сотовыми углеродами, поскольку автопроизводители премиум-класса внедряют самые сложные технологии контроля выбросов в преддверии нормативных мандатов. Производители используют премиальные инженерные ресурсы для повышения эффективности контроля выбросов, обеспечения раннего соблюдения предстоящих стандартов и поддержки позиционирования бренда вокруг лидерства в области экологических технологий.
В каком регионе находится наибольшая доля рынка автомобильных углеродных контейнеров
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильных углеродных канистр и составил самую большую долю выручки в 44,73% в 2025 году, чему способствовали высокие объемы производства автомобилей, сильное присутствие производителей компонентов и конкурентоспособные по стоимости производственные возможности в Китае, Японии и Индии.
- Регион также извлекает выгоду из обширной инфраструктуры производства автомобильных компонентов, широкого внедрения стандартизированных систем контроля выбросов и растущего использования углеродных канистр для производства пассажирских и двухколесных транспортных средств. Растущее внимание к экспортно-ориентированному производству транспортных средств и растущему внутреннему регулированию выбросов продолжает укреплять лидирующие позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский рынок автомобильных углеродных канистр
Рынок автомобильных углеродных канистр в Китае неуклонно растет, что обусловлено высокими объемами производства отечественных автомобилей, ужесточением национальных стандартов выбросов и ростом инвестиций в производственные мощности отечественных компонентов. Растущее внедрение передовых систем углеродных канистр в производстве пассажирских и гибридных автомобилей значительно повышает спрос на рынке. Кроме того, растущие инвестиции в отечественную инфраструктуру производства активированного углерода и канистр, увеличение производства компонентов, ориентированных на экспорт, и быстрое соблюдение нормативных требований позиционируют Китай как ведущий рынок автомобильных углеродных канистр во всем мире.
Японский рынок автомобильных углеродных канистр
Японский рынок автомобильных углеродных контейнеров демонстрирует устойчивый рост благодаря растущим инвестициям в передовые технологии контроля выбросов, точные производственные инновации и сильное лидерство в производстве гибридных автомобилей. Производители автомобилей, поставщики компонентов и научно-исследовательские институты все чаще разрабатывают высокоточные сотовые углеродные и многоканальные системы для пассажирских и гибридных транспортных средств. Кроме того, упор страны на лидерство в области эмиссионных технологий и превосходство в производстве еще больше способствуют росту рынка.
Североамериканский рынок автомобильных углеродных канистр
Североамериканский рынок автомобильных углеродных канистр в значительной степени обусловлен строгими правилами EPA и стандартами на выбросы испарений и летучих органических соединений (ЛОС). В то время как быстрое внедрение чистых электромобилей создает долгосрочные ограничения, устойчивое производство автомобилей внутреннего сгорания и гибридных электромобилей (HEV) поддерживает постоянный спрос. Отраслевое внимание сместилось в сторону передовых интеллектуальных модулей, высокопроизводительных активированных угольных сот и интегрированных активных насосов очистки для удовлетворения все более жестких ограничений выбросов.
Американский рынок автомобильных углеродных контейнеров Insight
Рынок автомобильных углеродных канистр в США переживает устойчивый рост, в основном благодаря строгим правилам Агентства по охране окружающей среды (EPA) и стандартам Калифорнийского совета по воздушным ресурсам (CARB), нацеленным на испарительные выбросы и летучие органические соединения (ЛОС). В то время как быстрый рост аккумуляторных электромобилей создает долгосрочные ограничения, продолжающееся производство двигателей внутреннего сгорания и гибридных электромобилей (HEV) поддерживает здоровый спрос. Производители все чаще внедряют инновационные компактные, высокоэффективные конструкции канистр, интегрированные с активными насосами очистки для удовлетворения современных требований к трансмиссии.
Канадский рынок автомобильных углеродных канистр
Канадский рынок автомобильных углеродных канистр по-прежнему тесно связан с североамериканской нормативной базой и интегрированными трансграничными цепочками поставок. В то время как долгосрочные сдвиги в сторону электрификации транспортных средств создают структурные корректировки, корректировки в федеральных сроках принятия и устойчивая зависимость от двигателей внутреннего сгорания и гибридных транспортных средств защищают среднесрочный спрос на контроль выбросов испарения. Поставщики сосредоточены на компактных высокоэффективных канистрах, интегрированных с передовыми системами очистки для соответствия строгим стандартам выбросов при сохранении пространства для современных архитектур транспортных средств.
Каковы основные компании на рынке автомобильных углеродных контейнеров
Автомобильная углеродная канистра в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- MAHLE GmbH(Германия)
- Continental AG(Германия)
- BorgWarner Inc.(США)
- Корпорация DENSO(Япония)
- Компания Eaton Corporation PLC(Ирландия)
- Aisan Industry Co., Ltd. (Япония)
- Kayaba Industry Co., Ltd. (KYB) (Япония)
- Plastic Omnium SE (Франция)
- Kautex Textron GmbH & Co. KG (Германия)
- MANN+HUMMEL GmbH (Германия)
- Marelli Holdings Co., Ltd (Япония)
- Nifco Inc. (Япония)
- Meiwa Industry Co., Ltd. (Япония)
- Toyoda Gosei Co., Ltd. (Япония)
- Futaba Industrial Co., Ltd. (Япония)
- Группа Минда (Minda Industries Limited) (Индия)
- Sogefi S.p.A. (Италия)
- Ningbo Huaxiang Electronic Co., Ltd. (Китай)
- Ecoscience Automotive Ltd. (Индия)
- Shanghai Baolong Automotive Corporation (Китай)
- Zhejiang VIE Science & Technology Co., Ltd. (Китай)
- Mikuni Corporation (Япония)
- Hitachi Astemo, Ltd (Япония)
- WOCO Industrietechnik GmbH (Германия)
- Cooper Standard Holdings Inc. (США)
Каковы последние разработки на рынке автомобильных углеродных контейнеров
- В сентябре 2025 года MAHLE запустила расширенную линейку продуктов для глобальных OEM-клиентов, предлагая улучшенную эффективность поглощения пара и укрепление своих позиций на рынке компонентов с расширенным контролем выбросов.
- В феврале 2025 года DENSO расширила свои производственные мощности в Азии для поддержки растущего спроса со стороны производителей гибридных автомобилей, которым требуются специализированные конструкции канистр.
- В ноябре 2025 года компания Aisan Industry представила модернизированную систему с несколькими канистрами, оптимизированную для подключаемых гибридных электрических транспортных средств, что улучшило емкость для удержания пара в течение длительных периодов вождения только на электротяге. Эта разработка укрепляет позиции Aisan на рынке контроля выбросов гибридных автомобилей, предлагая автопроизводителям специальное решение для изменения требований к трансмиссии.
- В октябре 2024 года Continental расширила свой портфель компонентов для контроля выбросов в Европе, включив в него дополнительные системы с несколькими контейнерами, предназначенные для соответствия нормативным требованиям, близким к нулю выбросов.
- В июне 2023 года Plastic Omnium заключила партнерское соглашение с автомобильным поставщиком Tier-1 для совместной разработки архитектуры углеродного канистра следующего поколения для интеграции топливных систем гибридных транспортных средств, сочетая свой опыт производства компонентов с возможностями интеграции систем партнера для поддержки развивающихся требований к соблюдению выбросов.
- В марте 2023 года MANN+HUMMEL получила сертификацию на производство расширенного завода по производству активированных углеродных сред, предназначенного для применения в автомобильных канистрах, что позволило компании удовлетворить растущий спрос со стороны OEM-клиентов, нуждающихся в постоянном высокопроизводительном поставке материалов для поглощения пара.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











