


Global Automotive Keyless Entry Systems Market Segmentation, By Type (Passive Keyless Entry, Remote Keyless Entry), Component (Electronic Control Unit, Antenna, Receiver, Transmitter/Key Fob, Sensors), Technology (RFID-Based, Bluetooth-Based, NFC-Based, Ultra-Wideband-Based), Vehicle Type (Passenger Cars, Light Commercial Vehicles, Heavy Commercial Vehicles), Propulsion Type (ICE Vehicles, Electric Vehicles, Hybrid Vehicles), Application (Doors, Trunk, Ignition/Engine Start, Others), Sales Channel (OEM, Aftermarket), Vehicle Class (Economy, Mid-Size, Luxury), Connectivity (Smartphone-Based Digital Key, Traditional Key Fob), End User (Individual/Retail, Fleet Operators) - Industry Trends and Forecast to 2033
Каков размер рынка автомобильных бесключевых систем входа и темпы роста
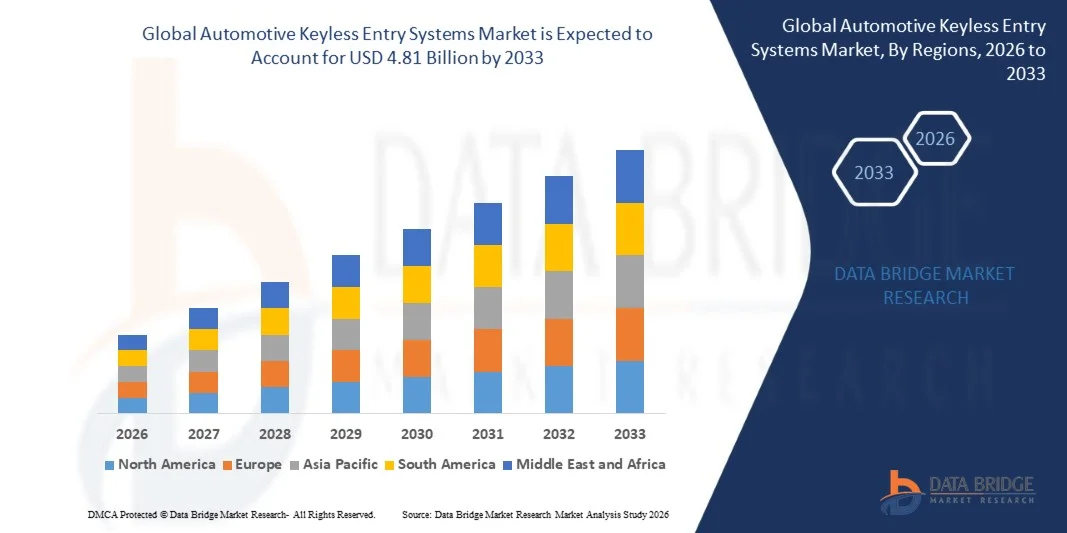
- Согласно анализу Data Bridge Market Research, рынок автомобильных бесключевых систем входа был оценен как самый лучший.1,85 млрд долларов в 2025 годуи, по прогнозам, достигнет4,81 млрд долларов к 2033 годуРастущий в aCAGR 12,7%с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим потребительским спросом на удобные технологии доступа к транспортным средствам, растущей интеграцией пассивных бесключевых систем ввода и кнопочного запуска в сегментах средних и экономичных транспортных средств, а также расширением внедрения цифровых ключевых решений на основе смартфонов.
- Растущий переход к подключенным и программно-определяемым транспортным средствам в сочетании с растущим вниманием OEM к дифференциации возможностей доступа к транспортным средствам заставляет автопроизводителей интегрировать ультраширокополосные и бесключевые системы ввода на основе Bluetooth, которые обеспечивают повышенную безопасность и бесперебойную работу без помощи рук.
- Растущие опасения по поводу уязвимостей релейной атаки, связанных с традиционными радиочастотными бесключевыми системами, подталкивают поставщиков компонентов и OEM-производителей к ускорению перехода к ультраширокополосной технологии безопасного диапазона, которая предлагает значительно улучшенную устойчивость к краже ретрансляторов сигналов, сохраняя при этом преимущества удобства, которые ожидают потребители.
- Распространение программно-определяемых архитектур транспортных средств также позволяет обновлять протоколы аутентификации без ключа, позволяя автопроизводителям постоянно усиливать меры безопасности и добавлять новые функции удобства, не требуя замены оборудования на протяжении всего жизненного цикла транспортного средства.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,85 млрд
- Ожидаемая рыночная стоимость (2033): $4,81 млрд
- Прогноз CAGR (2026–2033): 12,7%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка автомобильных бесключевых систем входа
- Азиатско-Тихоокеанский регион доминировал на мировом рынке систем входа без ключа с самой большой долей дохода 41,36% в 2025 году, чему способствовали высокие объемы производства автомобилей и быстрое внедрение удобной электроники в Китае, Японии и Южной Корее.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 14,2% с 2026 по 2033 год, чему будет способствовать рост потребительских предпочтений в отношении функций премиум-удобства и растущая интеграция цифровых ключевых технологий среди отечественных и международных автопроизводителей.
- Пассивный сегмент входа без ключа возглавил рынок с долей 58,74% в 2025 году, чему способствовало растущее внедрение OEM-производителей систем доступа к дверям и кнопочных пусков в сегментах автомобилей среднего размера и премиум-класса.
- Сегмент технологий на основе сверхширокополосной сети является самой быстрорастущей технологической категорией, прогнозируемой на регистрацию CAGR в 15,6%, что отражает растущий спрос на устойчивые к релейным атакам решения для безопасного диапазона среди премиум-платформ и подключенных транспортных средств.
- Сегмент легковых автомобилей доминировал в категории типа транспортного средства с долей выручки 76,28% в 2025 году, чему способствовала широко распространенная интеграция систем бесключевого входа в компактную, среднюю и роскошную отделку легковых автомобилей.
- Канал продаж OEM-производителей составил 81,53% от доли рынка в 2025 году, что является предпочтительным для его заводской надежности и бесшовной совместимости с иммобилайзером транспортных средств и системами безопасности.
- Сегмент цифровых ключей на основе смартфонов является самой быстрорастущей категорией подключения с CAGR 16,3%, что обусловлено растущими партнерскими отношениями автопроизводителей с технологическими компаниями для обеспечения функциональности телефона как ключа.
Сфера охвата и сегментация автомобильных бесключевых систем входа
|
Атрибуты |
Системы входа без ключа Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке автомобильных бесключевых систем
- Автомобильные OEM-производители все чаще интегрируют ультраширокополосную технологию бесключевого входа, чтобы обеспечить точное и безопасное расстояние между автомобилями, заменяя обычные радиочастотные системы, которые остаются уязвимыми для кражи релейных атак.
- Например, в апреле 2025 года Continental AG расширила свою платформу управления сверхширокополосным доступом для дополнительных OEM-клиентов в Европе и Азии, предложив улучшенную защиту от кражи наряду с бесшовным входом и запуском.
- Растущее внедрение цифровых систем ключей на основе смартфонов позволяет автопроизводителям предлагать доступ без ключа и дистанционное управление транспортным средством через мобильные приложения, устраняя необходимость в традиционном физическом брелоке ключа в некоторых моделях транспортных средств.
- Автопроизводители и технологические компании все чаще сотрудничают в области стандартизации протоколов цифровых ключей, обеспечивая совместимость между автомобилями и смартфонами в различных экосистемах производителей.
- Например, в январе 2025 года корпорация DENSO заключила партнерство с ведущим поставщиком полупроводников для совместной разработки сверхширокополосных модулей ввода без ключа следующего поколения, оптимизированных для компактных и средних транспортных платформ.
- Поскольку автопроизводители продолжают уделять приоритетное внимание удобству, безопасности и дифференциации подключенных транспортных средств, ожидается, что внедрение передовых систем ввода без ключа ускорится, усиливая их роль в качестве стандартной функции на платформах транспортных средств следующего поколения.
Каковы ключевые драйверы рынка систем входа без ключа
- Растущий потребительский спрос на удобные функции доступа к транспортным средствам в сочетании с растущей электрификацией транспортных средств и ростом экосистем подключенных автомобилей значительно увеличил спрос на передовые пассивные системы входа без ключа и удаленные системы входа без ключа.
- Например, в марте 2025 года Valeo SA расширила свои производственные мощности в Европе, чтобы удовлетворить растущий спрос со стороны автопроизводителей, интегрирующих функции бесплатного доступа для средних и премиальных автомобилей.
- Автомобильные OEM-производители все чаще включают бесключевые системы ввода в стандартные и среднеуровневые отделки транспортных средств, чтобы дифференцировать свои предложения, уменьшить предполагаемое трение собственности и соответствовать меняющимся ожиданиям потребителей в отношении удобства автомобиля.
- Например, в октябре 2024 года Huf Hülsbeck & Fürst объявила об инвестициях в дополнительные производственные мощности для модулей управления доступом на основе Bluetooth для поддержки растущих заказов от автомобильных клиентов в Северной Америке и Азии.
- Поскольку автомобильная промышленность все чаще уделяет приоритетное внимание подключенным, удобным способам владения, системы входа без ключа останутся незаменимыми для обеспечения безопасного и беспрепятственного доступа к транспортным средствам в сегментах пассажирских и коммерческих транспортных средств.
- Например, в июне 2024 года Aptiv PLC расширила свое партнерство с мировым автопроизводителем для совместной разработки интегрированной цифровой архитектуры ключа и пассивного ввода для платформ электромобилей следующего поколения.
- Поэтому, поскольку программно-определяемые архитектуры и интеграция смартфонов переопределяют современную мобильность, переход от устаревших фобов к расширенным протоколам, таким как Ultra-Wideband (UWB) и Bluetooth Low Energy (BLE), укрепит системы ввода без ключа в качестве основополагающих компонентов безопасности транспортных средств, подключения и пользовательского опыта.
Какие факторы препятствуют росту рынка автомобильных бесключевых систем
- Автоматические системы входа без ключа остаются уязвимыми для методов ретрансляции атак и усиления сигнала, что вызывает проблемы безопасности среди потребителей и вызывает повышенное внимание со стороны страховщиков и регулирующих органов в отношении предотвращения кражи транспортных средств.
- Эти уязвимости безопасности и дополнительные затраты на внедрение передовых контрмер, таких как сверхширокополосный диапазон, ограничивают внедрение среди чувствительных к затратам сегментов транспортных средств и ограничивают темпы модернизации технологий среди небольших поставщиков компонентов.
- Например, в сентябре 2024 года Немецкая страховая ассоциация (GDV) обратила внимание на растущие требования о краже транспортных средств, вызванные электронными ретрансляционными атаками, что побудило европейских автопроизводителей ускорить модернизацию безопасности в своих портфелях без ключа.
- Дополнительные расходы на оборудование и интеграцию, связанные с передовыми технологиями ввода без ключа, включая сверхширокополосные модули и инфраструктуру цифровых ключей, продолжают ограничивать внедрение в сегментах транспортных средств начального уровня и чувствительных к цене. Этот барьер замедляет проникновение на рынок в развивающихся регионах, ограничивая широкое внедрение передовых технологий доступа без ключа, несмотря на растущий потребительский спрос.
- Кроме того, сложность обеспечения кроссплатформенной совместимости между системами цифровых ключей на основе смартфонов и различными архитектурами транспортных средств продолжает создавать проблемы интеграции для автопроизводителей, стремящихся к широкой совместимости экосистем.
- Регулятивная фрагментация по регионам в отношении распределения беспроводного спектра для ультраширокополосных и Bluetooth-систем автомобильного доступа еще больше усложняет глобальную стандартизацию платформы, требуя от поставщиков компонентов разработки специфических для региона вариантов оборудования, которые увеличивают общие затраты на разработку и сертификацию.
Как сегментируется рынок систем входа без ключа
Рынок автомобильных систем ввода без ключа сегментирован на основе типа, компонента, технологии, типа транспортного средства, типа двигателя, приложения, канала продаж, класса транспортного средства, подключения и конечного пользователя.
- По типу
В зависимости от типа, мировой рынок систем входа без ключа сегментирован на пассивный вход без ключа и удаленный вход без ключа. Сегмент пассивного бесключевого входа доминировал на рынке с долей 58,74% в 2025 году, благодаря растущему внедрению OEM-производителей систем ручного доступа к дверям и кнопочного запуска в сегментах автомобилей среднего размера и премиум-класса. Эти системы обеспечивают бесшовный, легкий доступ к транспортным средствам, что делает их предпочтительным выбором для автопроизводителей, стремящихся улучшить общий опыт владения.
Сегмент дистанционного ввода без ключа, хотя и более зрелый, продолжает занимать значительную долю в сегментах автомобилей начального уровня и чувствительных к цене, чему способствует его более низкая структура затрат и доказанная надежность на протяжении десятилетий развертывания автомобилей. Продолжающиеся инновации в протоколах шифрования удаленного доступа без ключа помогают расширить его актуальность, даже когда пассивные системы получают более широкое распространение в более высоких комплектациях транспортных средств.
- Компонент
На основе компонента мировой рынок автомобильных бесключевых систем входа сегментирован на электронный блок управления, антенну, приемник, передатчик / брелок ключа и датчики. Сегмент электронных блоков управления возглавил рынок с долей 31,62% в 2025 году, чему способствовала его центральная роль в обработке сигналов аутентификации и координации функций доступа и зажигания транспортных средств.
Ожидается, что сегмент датчиков будет испытывать самый быстрый рост на уровне CAGR 14,8% с 2026 по 2033 год, что обусловлено растущей интеграцией близких и емкостных датчиков, которые позволяют активировать бесконтактную дверную ручку и повысить пассивную отзывчивость входа.
- По технологии
На основе технологий глобальный рынок автомобильных бесключевых систем входа сегментирован на основе RFID, Bluetooth, NFC и ультраширокополосной основе. Сегмент на основе RFID доминировал на рынке с долей 44,85% в 2025 году из-за его широкого внедрения в существующие пассивные и удаленные системы ввода без ключа, проверенной надежности и экономически эффективной интеграции. Кроме того, созданные экосистемы поставщиков и зрелые производственные процессы способствуют дальнейшему внедрению технологии бесключевого ввода на основе RFID.
Ожидается, что сегмент сверхширокополосного диапазона будет иметь самый быстрый CAGR в 15,6% с 2026 по 2033 год, что обусловлено растущей потребностью в технологии безопасного диапазона, устойчивой к релейным атакам, среди премиум-платформ и подключенных транспортных средств. Автопроизводители используют сверхширокополосные модули для проведения точного измерения расстояния между ключом и автомобилем. Кроме того, интеграция сверхширокополосной технологии с цифровыми ключевыми экосистемами на основе смартфонов повышает безопасность и удобство систем доступа к транспортным средствам следующего поколения, что способствует дальнейшему росту сегмента.
- Тип транспортного средства
На основе типа транспортного средства мировой рынок систем ввода без ключа сегментирован на легковые автомобили, легкие коммерческие транспортные средства и тяжелые коммерческие транспортные средства. Сегмент легковых автомобилей доминировал на рынке с долей 76,28% в 2025 году из-за его важной роли в предоставлении удобства, ориентированного на владение, высоких объемов производства и широкого внедрения OEM-производителей в компактных, средних и роскошных комплектациях. Широкая интеграция технологий пассивного доступа без ключа и цифровых ключей на платформах пассажирских транспортных средств стимулирует высокий спрос на решения для доступа без ключа.
Ожидается, что в сегменте легких коммерческих автомобилей с 2026 по 2033 год будет наблюдаться самый быстрый CAGR в 13,9%, что обусловлено растущей потребностью в безопасных и удобных решениях для доступа к автопарку среди операторов логистических и транспортных средств доставки. Компании по управлению флотом все чаще интегрируют системы ввода и цифровых ключей без ключа для оптимизации сценариев совместного использования транспортных средств и доступа к нескольким водителям. Кроме того, растущий акцент на эксплуатационной эффективности в коммерческих операциях флота еще больше ускоряет внедрение технологии бесключевого ввода в этом сегменте транспортных средств.
- По типу движения
На основе типа двигателя мировой рынок автомобильных бесключевых систем входа сегментирован на автомобили ICE, электромобили и гибридные транспортные средства. Сегмент автомобилей ICE доминировал на рынке с долей 61,47% в 2025 году из-за его критической роли в представлении крупнейшей доли мирового производства автомобилей и существующей установленной базы. Высокое внедрение обусловлено растущей потребностью в решениях для доступа, ориентированных на удобство, на основных платформах транспортных средств внутреннего сгорания, интеграции с существующими системами иммобилайзера и повышенной точностью производства. Кроме того, растущие инвестиции автомобильных OEM-производителей и поставщиков Tier-1 для улучшения внедрения бесключевого входа в сегменты массовых автомобилей ICE укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте электромобилей самый быстрый CAGR составит 17,4% с 2026 по 2033 год. Этот рост обусловлен увеличением объемов производства электромобилей и сильным акцентом OEM на интеграцию функций премиум-класса, удобства передовой технологии, включая ультраширокополосный доступ без ключа и системы цифровых ключей в качестве стандартных предложений. Растущие ожидания потребителей в отношении подключенного программного обеспечения для электромобилей еще больше ускоряют расширение рынка в этом сегменте.
- С помощью приложения
На основе применения глобальный рынок автомобильных бесключевых систем входа сегментирован на двери, багажник, зажигание / запуск двигателя и другие. Сегмент дверей доминировал на рынке с долей 48,93% в 2025 году из-за его широкого использования в качестве основного и наиболее часто используемого приложения для ввода без ключа, обеспечивая удобство свободного доступа для ежедневного использования транспортных средств. Растущее внедрение емкостных сенсорных датчиков, обнаружения близости и автоматического развертывания дверных ручек позволяет автопроизводителям улучшать пользовательский опыт, улучшать воспринимаемое качество автомобиля и оптимизировать дифференциацию удобства. Кроме того, увеличение инвестиций автопроизводителей и поставщиков компонентов ускоряет внедрение и укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте запуска зажигания / двигателя будет наблюдаться самый быстрый CAGR 14,1% с 2026 по 2033 год, что обусловлено растущей интеграцией кнопочных систем запуска в качестве стандартной функции удобства в средних и экономичных комплектациях транспортных средств. Эти системы повышают удобство пользователя, уменьшают механический износ ключей и обеспечивают бесшовную интеграцию с пассивной аутентификацией входа, что делает системы зажигания без ключа более доступными, желательными и ценными для основных покупателей транспортных средств.
- Канал продаж
На основе канала продаж глобальный рынок автомобильных бесключевых систем входа сегментирован на OEM и послепродажный рынок. Сегмент OEM доминировал на рынке с долей 81,53% в 2025 году из-за его широкого внедрения в производство интегрированных автомобилей, что требует бесшовной совместимости с иммобилайзером транспортных средств, системами безопасности и информационно-развлекательными системами. Высокое внедрение поддерживается автопроизводителями и поставщиками Tier-1, которые полагаются на интегрированные производственные линии OEM для обеспечения согласованности, надежности и измеримых результатов качества. Кроме того, расширение интеграции с электронной архитектурой транспортных средств и протоколами кибербезопасности повышает надежность системы и усиливает доминирование сегмента OEM-канала продаж.
Ожидается, что в сегменте вторичного рынка будет наблюдаться самый быстрый CAGR в 13,2% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущим спросом на бесключевые решения для модернизации и модернизации среди владельцев старых моделей автомобилей, стремящихся повысить удобство и безопасность. Предлагая доступные, экономически эффективные комплекты для модернизации, этот канал повышает функциональность автомобиля, удовлетворенность владельцев и стоимость перепродажи, что делает его очень привлекательным для розничных продавцов аксессуаров и независимых установщиков.
- Класс транспортного средства
На основе класса транспортных средств глобальный рынок систем входа без ключа сегментирован в экономику, средний размер и роскошь. Сегмент класса люкс доминировал на рынке с долей 39,76% в 2025 году из-за его решающей роли в предоставлении премиум-функций в качестве стандартного дифференциатора в отделке автомобилей высокого класса. Кроме того, установленные партнерские отношения между роскошными автопроизводителями, поставщиками компонентов и поставщиками полупроводников расширяют охват, улучшая изощренность системы и усиливая принятие передовых решений для бесключевого входа на глобальных рынках автомобилей класса люкс.
Ожидается, что в сегменте экономики самый быстрый CAGR составит 16,8% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущими ожиданиями потребителей в отношении удобных функций, которые ранее были ограничены автомобилями премиум-класса, а теперь стали стандартными в комплектациях начального уровня и бюджетных транспортных средств. Автопроизводители и поставщики компонентов используют оптимизированные по стоимости модули ввода без ключа на основе RFID и Bluetooth для повышения доступности, обеспечения более широкой доступности функций и поддержки массового внедрения на рынке в сегментах транспортных средств, чувствительных к цене.
- Подключение
На основе подключения мировой рынок систем входа без ключа сегментирован на цифровой ключ на основе смартфонов и традиционный брелок. Традиционный сегмент брелока доминировал на рынке с долей 68,24% в 2025 году из-за его предпочтения среди крупнейшей базы владельцев транспортных средств, привыкших к установленному, надежному и широко совместимому оборудованию без ключа. Кроме того, сложившаяся производственная инфраструктура, широкое знакомство с поставщиками OEM и обширная история надежности на местах способствуют дальнейшему внедрению традиционных брелоков, в то время как сильные сети поддержки дилеров улучшают доступность, надежность и доверие, что еще больше укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент цифровых ключей на основе смартфонов будет наблюдать самый быстрый CAGR в 16,3% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущими партнерскими отношениями автопроизводителей с производителями смартфонов и технологическими платформами для обеспечения функциональности телефона как ключа. Разработчики и автомобильные OEM-производители используют ближнюю связь и сверхширокополосные протоколы для повышения удобства, обеспечения бесключевого обмена между несколькими пользователями и поддержки опыта владения подключенными транспортными средствами следующего поколения, тем самым ускоряя внедрение в сегментах автомобилей премиум-класса и передовых технологий.
- Конечный пользователь
На базе конечного пользователя глобальный рынок систем входа без ключа сегментирован на индивидуальных/розничных и автопарковых операторов. Индивидуальный/розничный сегмент доминировал на рынке с долей 84,19% в 2025 году из-за его предпочтения среди крупнейшей базы частных владельцев транспортных средств, стремящихся к повышению удобства, безопасности и опыта владения личными пассажирскими транспортными средствами. Кроме того, установленные дилерские сети, OEM-маркетинг удобных функций и потребительский спрос на транспортные средства, ориентированные на технологии, способствуют дальнейшему внедрению систем бесключевого входа среди отдельных покупателей, в то время как сильные сети поддержки OEM улучшают доступность, надежность и доверие, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент операторов автопарка будет наблюдать самый быстрый CAGR в 14,6% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущим внедрением решений цифрового ключа и многопользовательского доступа среди операторов логистики, совместного использования поездок и корпоративного автопарка, стремящихся упростить совместное использование транспортных средств и снизить накладные расходы на управление физическими ключами. Эти решения повышают операционную эффективность, снижают административную нагрузку и позволяют централизованно управлять доступом, делая системы ввода без ключа более доступными, масштабируемыми и ценными для приложений управления автопарком.
В каком регионе находится наибольшая доля рынка автомобильных бесключевых систем
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильных бесключевых систем входа и составил самую большую долю выручки в 41,36% в 2025 году, чему способствовали высокие объемы производства автомобилей, сильное присутствие производителей компонентов и быстрое внедрение удобной электроники в Китае, Японии и Южной Корее.
- Регион также выигрывает от конкурентоспособного по стоимости производства компонентов, высокого внедрения автоматизированных платформ производства и контроля качества, а также растущего использования систем бесключевого входа в приложения для производства легковых и электрических транспортных средств. Растущее внимание к экспортно-ориентированному производству транспортных средств и растущее внутреннее владение транспортными средствами продолжают укреплять лидирующие позиции Азиатско-Тихоокеанского региона на мировом рынке.
China Automotive Keyless Entry Systems (недоступная ссылка)
Китайский рынок систем входа без ключа быстро растет, что обусловлено увеличением производства транспортных средств, расширением инфраструктуры производства электромобилей и растущим потребительским спросом на технологические функции удобства. Растущее внедрение сверхширокополосных и бесключевых модулей на основе Bluetooth в секторах пассажирских и электрических транспортных средств значительно повышает спрос на рынке. Кроме того, растущие инвестиции в отечественные полупроводниковые и компонентные производственные мощности, увеличение ориентированного на экспорт производства и быстрые технологические достижения позиционируют Китай как один из самых быстрорастущих рынков для автомобильных систем ввода без ключа во всем мире.
Японская автомобильная бесключевая система входа Insight
Японский рынок систем входа без ключа демонстрирует последовательный рост благодаря растущим инвестициям в передовые технологии доступа к транспортным средствам, точные производственные инновации и сильное внедрение отечественным автопроизводителем функций премиум-удобства. Производители автомобилей, поставщики компонентов и научно-исследовательские институты все чаще внедряют высокоточные сверхширокополосные и пассивные системы ввода для пассажирских и гибридных транспортных средств. Кроме того, растущая интеграция ключевых цифровых экосистем и акцент страны на качество и надежность еще больше способствуют росту рынка.
Европейская автомобильная бесключевая входная система Insight
Рынок автомобильных систем входа без ключа в Европе поддерживается сильным автомобильным производством, увеличением подключения транспортных средств, электрификацией и растущим спросом на передовые функции безопасности и удобства. Германия, Великобритания и Франция являются важными рынками, в то время как автопроизводители все чаще интегрируют пассивный вход без ключа, цифровые ключи смартфонов, технологии UWB, Bluetooth и NFC. Строгие требования к безопасности транспортных средств и кибербезопасности, внедрение автомобилей премиум-класса и растущая осведомленность потребителей о передовых технологиях доступа также поддерживают рост регионального рынка.
Немецкий рынок автомобильных бесключевых систем Insight
Рынок автомобильных систем ввода без ключа в Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовым инженерным возможностям компонентов и растущему внедрению сверхширокополосных и цифровых ключевых технологий следующего поколения. Автомобильные компании, поставщики компонентов и исследовательские институты все чаще используют технологии бесключевого входа для сегментов автомобилей премиум-класса и класса люкс. Непрерывные достижения в области безопасных технологий, автоматизации процессов и протоколов кибербезопасности, наряду с сильным акцентом правительства на предотвращение кражи транспортных средств, способствуют дальнейшему росту рынка в Германии.
U.K. Automotive Keyless Entry Systems Market Insight (недоступная ссылка)
Британский рынок систем входа без ключа обусловлен растущими проблемами безопасности транспортных средств, растущими предпочтениями потребителей в отношении удобства, растущим внедрением подключенных и электрических транспортных средств и интеграцией цифровых ключей на основе смартфонов. Достижения в технологиях Bluetooth, NFC и UWB обеспечивают более безопасный и беспрепятственный доступ к транспортным средствам. Сильный послепродажный спрос, развитие автомобильных технологий и растущая осведомленность о передовых решениях по борьбе с кражами еще больше способствуют расширению рынка.
Какие ведущие компании на рынке систем входа без ключа
Индустрия систем входа без ключа в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Continental AG(Германия)
- Robert Bosch GmbH(Германия)
- Корпорация DENSO(Япония)
- Valeo SA(Франция)
- Forvia HELLA GmbH & Co. KGaA(Германия)
- Alps Alpine Co., Ltd. (Япония)
- Tokai Rika Co., Ltd. (Япония)
- Mitsubishi Electric Corporation (Япония)
- Kiekert AG (Германия)
- U-Shin Ltd. (Alpha Corporation) (Япония)
- Marquardt GmbH (Германия)
- Huf Hülsbeck & Fürst GmbH & Co. KG
- Lear Corporation (США)
- Aptiv PLC (Ирландия)
- Magna International Inc. (Канада)
- ZF Friedrichshafen AG (Германия)
- Gentex Corporation (США)
- STRATTEC Security Corporation (США)
- WITTE Automotive GmbH (Германия)
- NXP Semiconductors N.V.
- Infineon Technologies AG (Германия)
- STMicroelectronics N.V. (Швейцария)
- Texas Instruments Incorporated (США)
- Panasonic Corporation (Япония)
- Voxx International Corporation (США)
- Directed, LLC (США)
- Compustar (США)
- Omega Research and Development, Inc. (США)
- Shenzhen Xhorse Electronics Co., Ltd. (Китай)
- Neusoft Corporation (Китай)
Каковы последние разработки на рынке автомобильных бесключевых систем входа
- В сентябре 2025 года Continental AG запустила модуль управления сверхширокополосным доступом следующего поколения для глобальных OEM-клиентов, добавив возможности безопасного диапазона, устойчивые к релейным атакам, и укрепив свои позиции на платформах премиум-класса и электромобилей.
- В феврале 2025 года корпорация DENSO расширила свои производственные мощности в Азии для поддержки растущего спроса на пассивные системы ввода и цифровых ключей от региональных автопроизводителей.
- В ноябре 2025 года Huf Hülsbeck & Fürst представила обновленную платформу Bluetooth и ультраширокополосную гибридную платформу без ключа, оптимизированную для средних и экономичных сегментов транспортных средств, повышая доступность и точность размеров для компактной интеграции транспортных средств. Эта разработка укрепляет позиции Huf на рынке без ключа, позволяя автопроизводителям предлагать функции премиум-удобства по более широким ценам на автомобили.
- В октябре 2024 года Aptiv PLC представила новую цифровую ключевую программную платформу, позволяющую кросс-производителю получать доступ к автомобилям на базе смартфонов, предлагая улучшенную совместимость для автопроизводителей, занимающихся экосистемами подключенных транспортных средств.
- В июне 2023 года NXP Semiconductors заключила партнерское соглашение с автомобильным поставщиком Tier-1 для совместной разработки сверхширокополосных чипсетов с безопасным диапазоном для систем ввода без ключа следующего поколения, объединив свой полупроводниковый опыт с возможностями интеграции автомобильных систем партнера для поддержки высокоточного и безопасного доступа к транспортным средствам.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.5 РУКОВОДСТВО ПО РЫНКУ
2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.12 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА: ОБЗОР ИССЛЕДОВАНИЯ
2.13 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.2 АНАЛИЗ БРЕНДА
5.3 КАРТА РЫНКА ЭКОСИСТЕМЫ
5.4 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.5 ЛУЧШИЕ ВЫИГРЫШНЫЕ СТРАТЕГИИ
5.6 АНАЛИЗ ПЯТИ СИЛ ПОРТЕРА
6 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, ПО ТИПУ ПРОДУКЦИИ
6.1 ОБЗОР
6.2 СИСТЕМА ПАССИВНОГО БЕСКЛЮЧЕВОГО ВХОДА (PKE)
6.3 СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
7 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА ПО КАНАЛАМ ПРОДАЖ
7.1 ОБЗОР
7.2 OEM
7.3 ПОСЛЕПРОДАЖНЫЙ РЫНОК
8 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, ПО РАЗМЕРУ ОРГАНИЗАЦИИ
8.1 ОБЗОР
8.2 МАЛЫЕ ОРГАНИЗАЦИИ
8.3 ОРГАНИЗАЦИИ СРЕДНЕГО МАСШТАБА
8.4 КРУПНЫЕ ОРГАНИЗАЦИИ
9 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, ПО ТИПУ ТРАНСПОРТНОГО СРЕДСТВА
9.1 ОБЗОР
9.2 ЛЕГКОВЫЕ АВТОМОБИЛИ
9.2.1 СЕДАН
9.2.1.1 ПО ТИПУ ПРОДУКЦИИ
9.2.1.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.2.1.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.2.2 ХЭТЧБЭК
9.2.2.1 ПО ТИПУ ПРОДУКЦИИ
9.2.2.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.2.2.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.2.3 КОМПАК
9.2.3.1 ПО ТИПУ ПРОДУКЦИИ
9.2.3.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.2.3.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.2.4 УВС
9.2.4.1 ПО ТИПУ ПРОДУКЦИИ
9.2.4.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.2.4.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.3 ЛЕГКИЕ КОММЕРЧЕСКИЕ ТРАНСПОРТНЫЕ СРЕДСТВА
9.3.1 АВТОРИКШИ
9.3.1.1 ПО ТИПУ ПРОДУКЦИИ
9.3.1.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.3.1.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.3.2 ПИКАПЫ
9.3.2.1 ПО ТИПУ ПРОДУКЦИИ
9.3.2.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.3.2.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.3.3 МИНИВЭНЫ
9.3.3.1 ПО ТИПУ ПРОДУКТА
9.3.3.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.3.3.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.4 ТЯЖЕЛЫЕ КОММЕРЧЕСКИЕ ТРАНСПОРТНЫЕ СРЕДСТВА
9.4.1 АВТОБУСЫ
9.4.1.1 ПО ТИПУ ПРОДУКЦИИ
9.4.1.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.4.1.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.4.2 ГРУЗОВЫЕ АВТОМОБИЛИ
9.4.2.1 ПО ТИПУ ПРОДУКТА
9.4.2.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.4.2.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.4.3 ЭКСКАВАТОРЫ
9.4.3.1 ПО ТИПУ ПРОДУКТА
9.4.3.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.4.3.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
9.4.4 ДРУГИЕ
9.4.4.1 ПО ТИПУ ПРОДУКТА
9.4.4.1.1. СИСТЕМА ПАССИВНОГО БЕЗКЛЮЧЕВОГО ВХОДА (PKE)
9.4.4.1.2. СИСТЕМА ДИСТАНЦИОННОГО БЕСКЛЮЧЕВОГО ВХОДА (RKE)
10 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, ПО РЕГИОНАМ
Глобальный рынок АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
10.1 СЕВЕРНАЯ АМЕРИКА
10.1.1 США
10.1.2 КАНАДА
10.1.3 МЕКСИКА
10.2 ЕВРОПА
10.2.1 ГЕРМАНИЯ
10.2.2 ФРАНЦИЯ
10.2.3 Великобритания
10.2.4 ИТАЛИЯ
10.2.5 ИСПАНИЯ
10.2.6 РОССИЯ
10.2.7 ТУРЦИЯ
10.2.8 БЕЛЬГИЯ
10.2.9 НИДЕРЛАНДЫ
10.2.10 ШВЕЙЦАРИЯ
10.2.11 ДАНИЯ
10.2.12 ШВЕЦИЯ
10.2.13 ПОЛЬША
10.2.14 НОРВЕГИЯ
10.2.15 ФИНЛЯНДИЯ
10.2.16 ОСТАЛЬНАЯ ЕВРОПА
10.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
10.3.1 ЯПОНИЯ
10.3.2 КИТАЙ
10.3.3 ЮЖНАЯ КОРЕЯ
10.3.4 ИНДИЯ
10.3.5 АВСТРАЛИЯ
10.3.6 СИНГАПУР
10.3.7 ТАИЛАНД
10.3.8 МАЛАЙЗИЯ
10.3.9 ИНДОНЕЗИЯ
10.3.10 ФИЛИППИНЫ
10.3.11 НОВАЯ ЗЕЛАНДИЯ
10.3.12 ТАЙВАНЬ
10.3.13 ВЬЕТНАМ
10.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
10.4 ЮЖНАЯ АМЕРИКА
10.4.1 БРАЗИЛИЯ
10.4.2 АРГЕНТИНА
10.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
10.5 БЛИЖНИЙ ВОСТОК И АФРИКА
10.5.1 ЮЖНАЯ АФРИКА
10.5.2 ЕГИПЕТ
10.5.3 БАХРЕЙН
10.5.4 КАТАР
10.5.5 КУВЕЙТ
10.5.6 ОМАН
10.5.7 САУДОВСКАЯ АРАВИЯ
10.5.8 ОАЭ
10.5.9 ИЗРАИЛЬ
10.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
10.6 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
11 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, КОМПАНИЯ
11.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
11.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
11.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.4 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
11.5 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
11.6 РАСШИРЕНИЯ
11.7 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
11.8 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
12 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, SWOT-АНАЛИЗ
13 МИРОВОЙ РЫНОК АВТОМОБИЛЬНЫХ СИСТЕМ БЕСКЛЮЧЕВОГО ДОСТУПА, ПРОФИЛЬ КОМПАНИИ
13.1 ЭЛЕКТРОНИКА МЫШИ
13.1.1 ОБЗОР КОМПАНИИ
13.1.2 АНАЛИЗ ДОХОДОВ
13.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 КОНТИНЕНТАЛЬ АГ
13.2.1 ОБЗОР КОМПАНИИ
13.2.2 АНАЛИЗ ДОХОДОВ
13.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.3 КОРПОРАЦИЯ ХОНДА
13.3.1 ОБЗОР КОМПАНИИ
13.3.2 АНАЛИЗ ДОХОДОВ
13.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.4 ЖЕСТОКАЯ ЭЛЕКТРОНИКА
13.4.1 ОБЗОР КОМПАНИИ
13.4.2 АНАЛИЗ ДОХОДОВ
13.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.5 КОРПОРАЦИЯ ДЕНСО
13.5.1 ОБЗОР КОМПАНИИ
13.5.2 АНАЛИЗ ДОХОДОВ
13.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.6 HELLA GMBH & CO. KGAA
13.6.1 ОБЗОР КОМПАНИИ
13.6.2 АНАЛИЗ ДОХОДОВ
13.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.7 ДЕЛФИ АВТОМОТИВ
13.7.1 ОБЗОР КОМПАНИИ
13.7.2 АНАЛИЗ ДОХОДОВ
13.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.8 STEELE SOUTH LOOP HYUNDAI
13.8.1 ОБЗОР КОМПАНИИ
13.8.2 АНАЛИЗ ДОХОДОВ
13.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.9 АРКО ЗАМОК
13.9.1 ОБЗОР КОМПАНИИ
13.9.2 АНАЛИЗ ДОХОДОВ
13.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.1 КОРПОРАЦИЯ ОМРОН
13.10.1 ОБЗОР КОМПАНИИ
13.10.2 АНАЛИЗ ДОХОДОВ
13.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.11 ТЕХНОЛОГИЯ МИКРОЧИПОВ
13.11.1 ОБЗОР КОМПАНИИ
13.11.2 АНАЛИЗ ДОХОДОВ
13.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.12 NXP
13.12.1 ОБЗОР КОМПАНИИ
13.12.2 АНАЛИЗ ДОХОДОВ
13.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.13 РОБЕРТ БОШ ГМБХ
13.13.1 ОБЗОР КОМПАНИИ
13.13.2 АНАЛИЗ ДОХОДОВ
13.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.13.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.14 ВАЛЕО
13.14.1 ОБЗОР КОМПАНИИ
13.14.2 АНАЛИЗ ДОХОДОВ
13.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.14.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.15 ТОКАЙРИКА КО, ООО
13.15.1 ОБЗОР КОМПАНИИ
13.15.2 АНАЛИЗ ДОХОДОВ
13.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.15.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.16 HUF ГРУППА
13.16.1 ОБЗОР КОМПАНИИ
13.16.2 АНАЛИЗ ДОХОДОВ
13.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.17 ZF ФРИДРИХСХАФЕН АГ
13.17.1 ОБЗОР КОМПАНИИ
13.17.2 АНАЛИЗ ДОХОДОВ
13.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.17.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.18 ГЕОТАБ, ИНК.
13.18.1 ОБЗОР КОМПАНИИ
13.18.2 АНАЛИЗ ДОХОДОВ
13.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.19 ИНТЕЛЛИКАР
13.19.1 ОБЗОР КОМПАНИИ
13.19.2 АНАЛИЗ ДОХОДОВ
13.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.19.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 ГРУППА НАГРА КУДЕЛЬСКИ
13.20.1 ОБЗОР КОМПАНИИ
13.20.2 АНАЛИЗ ДОХОДОВ
13.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.20.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
14 СВЯЗАННЫХ ОТЧЕТОВ
15 АНКЕТА
16 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











