


Сегментация рынка глобальных автомобильных печатных плат по типу PCB (однослойная печатная плата, двухслойная печатная плата, многослойная печатная плата, многослойная печатная плата, многослойная печатная плата, гибкая печатная плата и жесткая гибкая печатная плата), тип транспортного средства (автомобили-пассажиры и коммерческие транспортные средства), тип двигателя (транспортные средства-пассажиры и коммерческие транспортные средства), транспортные средства с двигателем внутреннего сгорания (BEV), гибридные электрические транспортные средства (HEV) и подключаемые гибридные электрические транспортные средства (PHEV), применение (ADAS и базовая безопасность, кузов, комфорт и освещение транспортных средств, информационно-развлекательная и электрификация, трансмиссия и электрификация, автономные вычислительные и навигационные системы) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка автомобильных печатных плат и темпы роста
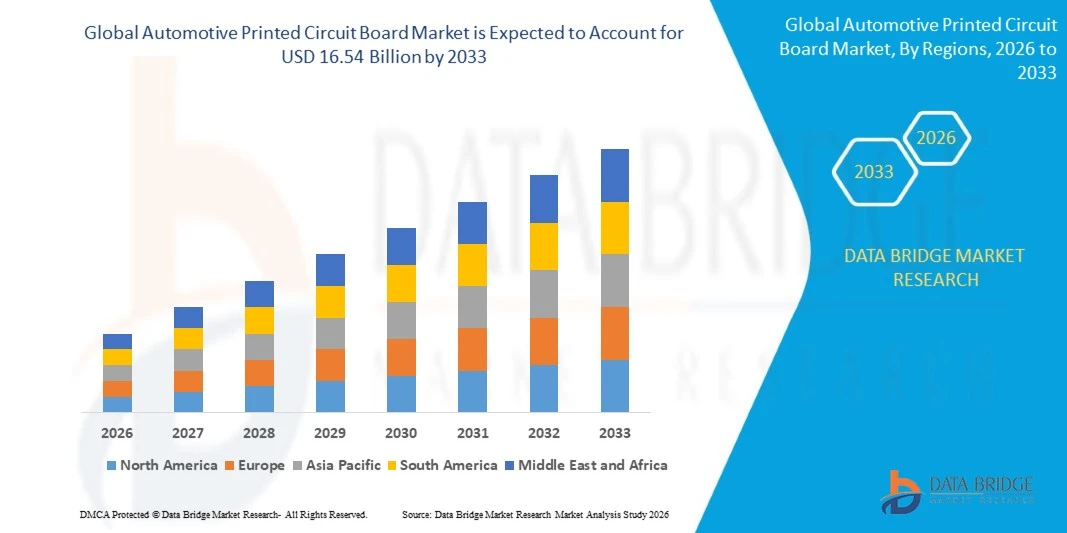
- Согласно анализу Data Bridge Market Research, рынок печатных плат для автомобилей был оценен как10,70 млрд долларов в 2025 годуи, по прогнозам, достигнет16,54 млрд долларов к 2033 годуРастущий в aCAGR 5,60% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на передовую автомобильную электронику, системы электромобилей.АДАТехнологии, информационно-развлекательные и коммуникационные решения, а также высокоплотные архитектуры печатных плат, в то время как увеличение электрификации транспортных средств и растущая сложность электронных систем управления еще больше поддерживают спрос на надежные автомобильные печатные платы.
- Растущая интеграция ADAS, систем управления батареями, технологий автономного вождения, цифровых кабин и функций подключенного автомобиля в сочетании с потребностью в компактных, легких, термонадежных и высокопроизводительных электронных компонентах вынуждает производителей автомобилей и поставщиков печатных плат внедрять передовые многослойные, HDI, гибкие и жесткие технологии печатных плат.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 10,70 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $16,54 млрд
- Прогноз CAGR (2026–2033): 5,60%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка автомобильных печатных плат
- Северная Америка доминировала на рынке автомобильных печатных плат с самой большой долей выручки 34,2%, поддерживаемой передовой автомобильной производственной базой региона, сильным присутствием поставщиков автомобильной электроники и ранним внедрением технологий электромобилей и подключенных автомобилей.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 8,18% с 2026 по 2033 год, что обусловлено расширением производства электромобилей, увеличением содержания электроники на транспортное средство и продолжающимися инвестициями в передовое производство печатных плат в Китае, Японии, Индии и Южной Корее.
- Двухслойный сегмент ПКБ лидировал на рынке с долей 39,80% в 2025 году, что обусловлено его установленной производственной инфраструктурой, экономичностью и широким использованием в автомобильных электронных системах.
- Многослойные ПХД являются наиболее быстро растущим типом ПХД, который, по прогнозам, зарегистрирует CAGR в 8,2%, что отражает всплеск электронной сложности в современных транспортных средствах.
- Сегмент легковых автомобилей доминировал в категории типа транспортного средства с долей выручки 61,50% в 2025 году, во главе с большим мировым объемом производства легковых автомобилей и их растущим электронным содержанием.
- На автомобили с двигателем внутреннего сгорания (ДВС) пришлось 54,96% доли рынка в 2025 году, что предпочтительнее продолжающегося крупномасштабного производства и установленной базы обычных транспортных средств.
- Сегмент автономных вычислений вождения является самой быстрорастущей категорией приложений с CAGR 13,86%, что обусловлено ростом развития передовых автоматизированных архитектур вождения.
Сфера охвата и сегментация рынка автомобильных печатных плат
|
Атрибуты |
Автомобильная печатная плата Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке автомобильных печатных плат
- Производители автомобильных печатных плат все чаще переходят на высокоплотные межсоединения (HDI), гибкие и жесткие технологии для поддержки миниатюризации транспортных средств, более высокого электронного контента и все более сложных электрических архитектур на современных платформах транспортных средств.
- Например, в сентябре 2025 года Panasonic представила на выставке Electronica India 2025 ламинатные материалы для высокочастотных автомобильных приложений, а также решения, поддерживающие ADAS и экосистемы электромобилей для будущих систем автомобильной электроники.
- Растущая электрификация ускоряет спрос на легкие гибкие схемы и передовые многослойные платы, используемые в системах управления батареями, силовой электронике, системах зарядки и приложениях управления электрической трансмиссией на платформах транспортных средств.
- Централизованные вычисления транспортных средств и передовые системы помощи водителю повышают требования к высокоскоростным, компактным, термически эффективным печатным платам, способным поддерживать большую передачу данных, целостность сигнала и обработку нагрузок в приложениях.
- Например, в марте 2025 года Wevolver подчеркнула, что передовые ПХД HDI с использованием тонколинейных трасс, микроволн и нескольких слоев становятся все более актуальными для автомобильных приложений, таких как ADAS и системы управления аккумуляторами электромобилей.
- Подключенные кабины, цифровые дисплеи, телематика и сети транспортных средств расширяют требования к печатным платам, поскольку автопроизводители интегрируют больше электронных функций во все более программно-определяемые архитектуры транспортных средств для подключенной мобильности на автомобильных платформах.
Каковы ключевые драйверы рынка автомобильных печатных плат
- Быстрое расширение электромобилей увеличивает содержание ПХД на одно транспортное средство, потому что управление батареями, инверторы, бортовые зарядные устройства, системы управления температурой и преобразования энергии требуют специализированных высоконадежных плат по всему миру.
- Например, в июне 2025 года Continental создала организацию Advanced Electronics and Semiconductor Solutions для укрепления возможностей автомобильной электроники и снижения рисков цепочки поставок за счет повышения внутренней разработки и технологической устойчивости.
- Растущее внедрение ADAS увеличивает спрос на современные печатные платы, поддерживающие камеры, радар, лидар, синтез датчиков, электронные блоки управления и высокоскоростную обработку, необходимую для функций безопасности транспортных средств в режиме реального времени сегодня во всем мире.
- Автопроизводители все чаще внедряют централизованные и зональные электрические архитектуры, которые консолидируют функции электронного управления и повышают требования к высокоскоростным и термонадежным автомобильным решениям для печатных плат на подключенных платформах транспортных средств.
- Например, в декабре 2025 года Valuates Reports сообщила, что электрификация транспортных средств и увеличение производства электромобилей были основными факторами, поддерживающими спрос на автомобильные печатные платы, поскольку электрические трансмиссии зависят от сложных систем печатных плат.
- Растущие возможности подключения к транспортным средствам и цифровое внедрение кабины расширяют приложения PCB для информационно-развлекательных, телематических, дисплеев, навигации, беспроводной связи и систем «автомобиль-все», требующих надежной высокоскоростной передачи сигналов и расширенных возможностей подключения.
Какие факторы препятствуют росту рынка автомобильных печатных плат
- Производители автомобильных ПХД сталкиваются с существенной волатильностью стоимости сырья, потому что медь, стекловолокно,смолыЛаминат и специальные химические вещества представляют собой важные производственные ресурсы, цены на которые могут значительно колебаться на мировых рынках поставок во всем мире.
- Например, в июле 2025 года агентство Reuters сообщило, что предлагаемые тарифы на медь в США усиливают давление на автомобильную промышленность на фоне более высоких затрат на медь и поставщиков непосредственно для автопроизводителей.
- Сложные конструкции автомобильных печатных плат требуют обширных испытаний, квалификации, управления температурой и проверки надежности, увеличения производственных затрат и удлинения циклов разработки по сравнению с обычными программами производства коммерческой электроники для транспортных средств сегодня.
- Перебои в цепочках поставок и геополитические торговые ограничения могут повлиять на доступность материалов и компонентов автомобильного класса, вынуждая производителей диверсифицировать поставщиков и поддерживать дополнительные запасы в критически важных местах производства по всему миру.
- Например, в апреле 2026 года агентство Reuters сообщило, что мировые цены на ПХД выросли на целых 40% по сравнению с мартом на фоне дефицита эпоксидной смолы, стекловолокна и медной фольги, в то время как цены на медную фольгу выросли на целых 30% в течение года, что подчеркивает давление на стоимость материалов и цепочки поставок, которое может увеличить затраты на производство автомобильных ПХД.
- Производство автомобильных ПХД также сталкивается с жесткими требованиями к качеству, поскольку сбои в критически важных для безопасности системах могут привести к гарантийным расходам, отзывам, задержкам в квалификации и репутационным рискам для производителей и поставщиков.
Как сегментируется рынок автомобильных печатных плат
Рынок автомобильных печатных плат сегментирован на основе типа печатной платы, типа транспортного средства, типа двигателя и применения.
- Тип PCB
На основе типа ПХД рынок автомобильных печатных плат сегментирован на однослойную ПХД, двухслойную ПХД, многослойную ПХД, ПХД высокой плотности (HDI), гибкую ПХД и жестко-гибкую ПХД. Двухслойный сегмент печатных плат доминировал на рынке с долей 39,80% в 2025 году благодаря своей устоявшейся производственной инфраструктуре, экономической эффективности и широкому использованию в автомобильных электронных системах. Двухслойные печатные платы обеспечивают достаточную плотность цепи для многих электроники тела, освещения, информационно-развлекательных интерфейсов и модулей управления. Их относительно простой производственный процесс поддерживает производство автомобилей большого объема. Они также обеспечивают практический баланс между функциональностью цепи, надежностью и стоимостью производства. Их широко распространенная совместимость с существующими автомобильными электронными архитектурами продолжает поддерживать спрос.
Ожидается, что в течение прогнозируемого периода сегмент многослойных печатных плат будет демонстрировать самый быстрый рост на уровне 8,2% CAGR, что обусловлено ростом электронной сложности современных транспортных средств. Многослойные платы позволяют интегрировать многочисленные энергетические, наземные и сигнальные слои в компактные структуры. Они все чаще используются в контроллерах ADAS, системах управления батареями, модулях V2X, информационно-развлекательных системах и современной силовой электронике. Растущая электрификация увеличивает потребность в платах, способных обрабатывать более высокую плотность цепи и сложную маршрутизацию сигналов. Расширение автономных и подключенных технологий транспортных средств еще больше усиливает спрос на многослойные архитектуры.
- Тип транспортного средства
На основе типа транспортного средства рынок печатных плат сегментирован на легковые и коммерческие автомобили. Сегмент легковых автомобилей доминировал на рынке с долей 61,50% в 2025 году, чему способствовал большой мировой объем производства легковых автомобилей и их растущее электронное содержание. Пассажирские автомобили все чаще включают ADAS, информационно-развлекательные системы, подключение, цифровые дисплеи, элементы управления освещением и электронные системы трансмиссии. Переход к электрическим и программно-определяемым пассажирским транспортным средствам еще больше увеличивает требования к ПХД. Пассажирские автомобили премиум-класса и среднего класса также интегрируют более сложные электронные системы управления. Высокий объем производства легковых автомобилей создает значительный постоянный спрос на автомобильные печатные платы.
Сегмент коммерческих автомобилей, по прогнозам, зафиксирует самый быстрый рост на уровне 8,6% CAGR в течение прогнозируемого периода, что обусловлено увеличением электрификации и интеграции передовых электронных систем в грузовые автомобили, автобусы и транспортные средства доставки. Коммерческие автопарки все чаще используют телематику и системы управления автопарком для мониторинга и оптимизации эксплуатации транспортных средств. Технологии ADAS также расширяются в коммерческих транспортных средствах для повышения безопасности и снижения рисков столкновений. Электрификация автобусов и автопарков увеличивает потребность в электронике для управления батареями, преобразования энергии и управления транспортными средствами. Коммерческие транспортные средства также требуют прочных электронных систем, способных работать в сложных условиях вибрации и температуры. Повышение внимания регулирующих органов к безопасности коммерческих автомобилей способствует более широкому внедрению электронных средств управления.
- По типу движения
На основе типа двигателя рынок автомобильных печатных плат сегментирован на автомобили с двигателем внутреннего сгорания (ICE), аккумуляторные электромобили (BEV), гибридные электромобили (HEV) и подключаемые гибридные электромобили (PHEV). Сегмент автомобилей с двигателем внутреннего сгорания (ICE) доминировал на рынке с долей 54,96% в 2025 году, чему способствовало продолжение крупномасштабного производства и установленная база обычных транспортных средств. Транспортные средства ICE используют печатные платы в блоках управления двигателем, системах передачи, электронике кузова, освещении, системах безопасности и информационно-развлекательных системах. Увеличение электронной интеграции повышает содержание ПХД даже в обычных силовых агрегатах. Большое количество установленных транспортных средств продолжает генерировать значительный спрос на автомобильные электронные компоненты. Кроме того, на многих платформах ICE используются технологии умеренно-гибридного и 48-вольтового диапазона, что повышает сложность электроники.
Сегмент электромобилей с аккумуляторными батареями (BEV), по прогнозам, зафиксирует самый быстрый рост на уровне 18,29% CAGR в течение прогнозируемого периода, что обусловлено растущей электрификацией автомобильных силовых агрегатов. BEV требуют ПХД для систем управления батареями, тяговых инверторов, бортовых зарядных устройств, преобразователей DC-DC, систем теплового управления и электронных блоков управления. Эти системы увеличивают количество электроники управления питанием и мониторинга, необходимой для каждого транспортного средства. Расширение высоковольтных EV-архитектур также увеличивает требования к специализированным конструкциям печатных плат, способным поддерживать сложные электрические и тепловые условия. Растущее производство электромобилей, следовательно, увеличивает спрос на технологии ПХД высокой плотности и надежности.
- С помощью приложения
На основе применения рынок автомобильных печатных плат сегментирован на ADAS и основные системы безопасности, кузова, комфорта и освещения транспортных средств, информационно-развлекательной и связности, трансмиссии и электрификации, автономные вычисления вождения и навигационные системы. Сегмент ADAS и базовая безопасность доминировали на рынке с долей 33,71% в 2025 году, что обусловлено растущей интеграцией электронных технологий безопасности в современных транспортных средствах. Приложения ADAS требуют ПХД для радаров, камер, датчиков, электронных блоков управления и связанных с ними систем обработки. Такие функции, как автоматическое экстренное торможение, адаптивный круиз-контроль, системы помощи полосе движения и мониторинг слепых точек, увеличивают электронный контент. Нормативно-правовые требования и потребительский спрос на повышение безопасности транспортных средств способствуют более широкому внедрению этих систем. Увеличение плотности датчиков также создает повышенные требования к надежной и высокоплотной архитектуре печатных плат.
Прогнозируется, что в прогнозируемом периоде сегмент автономных вычислительных систем вождения зафиксирует самый быстрый рост на уровне 13,86% CAGR, чему будет способствовать развитие передовых автоматизированных архитектур вождения. Автономные системы вождения требуют высокопроизводительных вычислительных платформ для обработки больших объемов данных, генерируемых камерами, радарами, LiDAR и другими датчиками. Эти вычислительные платформы требуют сложных архитектур печатных плат с высокой плотностью цепи и надежной высокоскоростной передачей сигнала. Переход к централизованной и доменной архитектуре транспортных средств еще больше увеличивает сложность ПХД. Растущие инвестиции в технологии автономного вождения также создают спрос на передовые многослойные и HDI-платы. Растущие вычислительные требования подталкивают автомобильную электронику к более сложным тепловым и электрическим конструкциям.
В каком регионе находится самая большая доля рынка автомобильных печатных плат
- Северная Америка доминировала на рынке автомобильных печатных плат с самой большой долей выручки 34,2%, поддерживаемой передовой автомобильной производственной базой региона, сильным присутствием поставщиков автомобильной электроники и ранним внедрением технологий электромобилей и подключенных автомобилей.
- Регион также выигрывает от растущего развертывания ADAS, подключенных транспортных средств, электрических силовых агрегатов и сложных информационно-развлекательных систем, а также присутствия установленных автомобильных OEM-производителей и поставщиков технологий. Увеличение инвестиций в автомобильную электронику, полупроводниковые технологии и передовые производственные возможности ПХД продолжают укреплять позиции Северной Америки на мировом рынке.
Американский автомобильный печатный щит Market Insight
Рынок автомобильных печатных плат в США демонстрирует сильный рост из-за растущей электрификации транспортных средств, растущего внедрения передовых систем помощи водителю и растущего спроса на технологии подключенных транспортных средств. Зрелая автомобильная экосистема страны, наряду с растущей интеграцией сложных электронных систем, стимулирует спрос на ПХД среди легковых и коммерческих автомобилей. Кроме того, растущие инвестиции в производство электромобилей, технологии автономного вождения и передовую автомобильную электронику ускоряют внедрение ПХД в автомобильной промышленности.
Азиатско-Тихоокеанский рынок автомобильных печатных плат
Ожидается, что рынок автомобильных печатных плат в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению производства автомобилей, увеличению внедрения электромобилей и увеличению инвестиций в передовую автомобильную электронику в таких странах, как Китай, Япония и Южная Корея. Растущий спрос на ADAS, информационно-развлекательные, коммуникационные и электрифицированные системы трансмиссии поддерживает расширение регионального рынка. Кроме того, сильное присутствие производителей печатных плат, поставщиков автомобильных компонентов и производственных мощностей электроники ускоряет внедрение в региональную автомобильную промышленность.
Японский рынок автомобильных печатных плат Insight
Японский рынок печатных плат для автомобилей демонстрирует устойчивый рост благодаря растущим инвестициям в электрификацию транспортных средств, автомобильную электронику и передовые технологии безопасности. Производители автомобилей и поставщики компонентов все чаще используют сложные печатные платы для ADAS, информационно-развлекательных систем, управления трансмиссией и подключенных приложений для транспортных средств. Более того, растущая интеграция высокоплотных, гибких и многослойных ПХД-технологий и акцент страны на передовые мобильные решения еще больше способствуют росту рынка.
Китайская автомобильная печатная плата Market Insight
Рынок автомобильных печатных плат в Китае быстро растет, что обусловлено расширением производства автомобилей, увеличением внедрения электромобилей и растущим спросом на передовую автомобильную электронику. Растущее внедрение ADAS, информационно-развлекательных технологий, систем управления батареями и технологий электрических трансмиссий значительно повышает спрос на рынке. Кроме того, растущие инвестиции в отечественное производство автомобилей и электроники, увеличение производственных возможностей печатных плат и быстрые технологические достижения позиционируют Китай как один из самых быстрорастущих рынков для автомобильных печатных плат во всем мире.
Великобритания Automotive Printed Circuit Board Market Insight
Рынок автомобильных печатных плат в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением электромобилей, передовых систем безопасности и подключенных автомобильных технологий. Увеличение инвестиций в автомобильную электронику и растущий спрос на компактные, надежные и высокоплотные решения для печатных плат способствуют росту рынка. Кроме того, интеграция передовых систем помощи водителю, электрифицированных силовых агрегатов и сложных информационно-развлекательных технологий усиливает спрос на печатные платы в автомобильной промышленности Великобритании.
Немецкий рынок автомобильных печатных плат Insight
Рынок автомобильных печатных плат Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовым инженерным возможностям и растущему внедрению автомобильной электроники следующего поколения. Автомобильные компании и производители компонентов все чаще используют сложные печатные платы для приложений ADAS, электрификации, информационно-развлекательных систем, подключения и трансмиссии. Непрерывные достижения в области многослойных, HDI и гибких технологий печатных плат, наряду с сильным акцентом промышленности на электрификацию и цифровизацию транспортных средств, способствуют дальнейшему росту рынка в Германии.
Каковы ведущие компании на рынке автомобильных печатных плат
Автомобильная индустрия печатных плат в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- TTM Technologies, Inc.(США)
- Meiko Co., Ltd.(Япония)
- Корпорация CMK(Япония)
- Ибиден Ко. ЛТД(Япония)
- DAEDUCK ELECTRONICS Co., Ltd.(Южная Корея)
- Unimicron Technology Corp. (Тайвань)
- Tripod Technology Corporation (Тайвань)
- Compeq Co., Ltd. (Тайвань)
- KINSUS INTERCONNECT TECHNOLOGY CORP.
- Zhen Ding Technology Holding Limited (Тайвань)
- Gold Circuit Electronics Ltd. (Тайвань)
- Dynamic Electronics Co., Ltd. (Тайвань)
- Chin-Poon Industrial Co., Ltd. (Тайвань)
- WUS Printed Circuit Co., Ltd. (Тайвань)
- KCE Electronics Public Company Limited (Таиланд)
- HannStar Board Corporation (Тайвань)
- Nippon Mektron, Ltd. (Япония)
- Fujikura Ltd. (Япония)
- Sumitomo Electric Industries, Ltd. (Япония)
Каковы последние события на рынке автомобильных печатных плат
- В мае 2025 года AT&S объявила о том, что ее новый производственный объект в Kulim Hi-Tech Park, Малайзия, готов начать производство в больших объемах. Установка укрепляет производственные возможности AT&S в Юго-Восточной Азии и поддерживает расширение производства передовой электроники. Развитие имеет важное значение для региональной цепочки поставок ПХД, поскольку автомобильная электроника все чаще требует сложных технологий схем высокой плотности.
- В мае 2024 года AT&S сообщила о продолжающемся развитии своих новых производственных мощностей в Кулиме и Леобене, подчеркнув при этом среднесрочный рост спроса на автомобильные печатные платы. Компания отметила, что увеличение электронного контента на транспортное средство поддерживает рынок автомобильных печатных плат, несмотря на краткосрочное давление со стороны повышенных запасов в цепочке поставок. Разработка отражает продолжающиеся инвестиции в передовые производственные возможности ПХД для поддержки все более электронных архитектур транспортных средств.
- В июне 2023 года CMK Corporation подчеркнула свою стратегию по расширению производственных мощностей для автомобильных ПХД в ответ на ожидаемый средне- и долгосрочный рост спроса на автомобильные ПХД. Компания определила увеличение электронного контента и переход к более продвинутым автомобильным системам как важные факторы, поддерживающие спрос на автомобильные платы. Компания CMK также сосредоточилась на укреплении своего портфеля автомобильной продукции и увеличении производственных возможностей.
- В мае 2022 года корпорация Meiko продемонстрировала свои новейшие автомобильные технологии ПХД на выставке печатных плат 2022 года в Японии. Компания представила технологии автомобильной печатной платы высокой плотности, разработанные для приложений CASE, вместе с гибкими технологиями ПХД и решениями ПХД для теплового рассеивания для передовых электронных систем. Выставка продемонстрировала фокус развития Meiko на все более компактных, высокопроизводительных и надежных автомобильных платах.
- В июне 2021 года AT&S объявила о планах по созданию своего первого производственного объекта в Юго-Восточной Азии в Кулиме, Малайзия, ориентированного на высокопроизводительные ПХД и подложки ИС. Компания планировала крупные инвестиции в новый кампус, строительство планируется начать во второй половине 2021 года, а коммерческие операции запланированы на 2024 год. Развитие расширило передовые производственные мощности AT&S в Азии и укрепило региональную цепочку поставок электроники.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











