


Сегментация глобального рынка автомобильной робототехники по типу роботов (составные роботы, декартовые роботы, роботы SCARA, совместные роботы и другие), компоненту (роботическая рука, контроллер, конечный эффектор, датчики, привод и другие), применению (сварка, обработка материалов, сборка, покраска и раздача и другие), конечному пользователю (производители транспортных средств, производители автомобильных компонентов, производители электромобилей и аккумуляторов и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка автомобильной робототехники и темпы роста
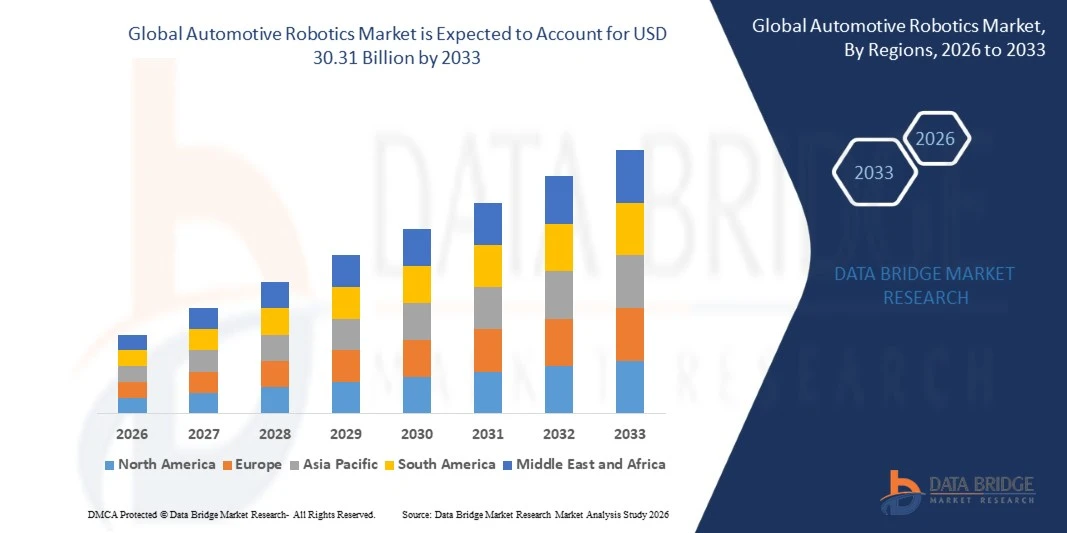
- Согласно анализу Data Bridge Market Research, рынок автомобильной робототехники был оценен как наиболее привлекательный.15,10 млрд долларов в 2025 годуи, по прогнозам, достигнет30,31 млрд долларов к 2033 годуРастущий в aCAGR 9,10% с 2026 по 2033 год.
- Рынок испытывает последовательный рост, обусловленный растущим спросом на гибкую автоматизацию завода, увеличение производства электромобилей и аккумуляторов и расширение приложений для сварки, обработки материалов, сборки, покраски и инспекции у производителей транспортных средств и компонентов.
- Растущий переход к автоматизации с поддержкой ИИ, вводу в эксплуатацию на основе моделирования и трудосберегающему производству в сочетании с растущим внедрениемпромышленные роботыВ кузовных магазинах и линиях силовых агрегатов поддерживается внедрение на рынок.Совместные роботыприменяются в сборке компонентов, машинном обслуживании и проверке, в то время какчеловекоподобные роботыВ настоящее время проводятся пилотные работы по логистике на линии, предлагая производителям большую гибкость в том, как автоматизация развертывается на заводе.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 15,10 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 30,31 млрд долларов США
- Прогноз CAGR (2026–2033): 9,10%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка автомобильной робототехники
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильной робототехники с самой большой долей дохода в 47,62% в 2025 году, чему способствовала концентрация сборки автомобилей, производства аккумуляторов и производства роботов в Китае, Японии и Южной Корее.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 10,84% с 2026 по 2033 год, чему способствуют инвестиции в новые транспортные средства и аккумуляторные батареи, сокращение производства компонентов и пилотное развертывание человекоподобных роботов.
- Сегмент артикулированных роботов возглавил рынок с долей 58,36% в 2025 году, что обусловлено их гибкостью в области сварки, обработки материалов, покраски и сборки.
- Совместные роботы являются самым быстрорастущим типом роботов, который, по прогнозам, будет регистрировать CAGR в 13,45%, что отражает спрос на гибкую автоматизацию, которая может работать вместе с операторами без обширной защиты.
- Сегмент роботизированных рук доминировал в категории компонентов с долей дохода 41,78% в 2025 году, во главе с широким использованием многоосевых рук в кузовных магазинах и линиях трансмиссии.
- Сварка составила 33,24% доли рынка в 2025 году, что является предпочтительным из-за ее повторяемости и большого объема точечных и дуговых сварных швов, необходимых для производства корпуса в белом цвете.
- Сегмент сборки является самой быстрорастущей категорией приложений, с CAGR 11,18%, что обусловлено растущим использованием роботов с искусственным интеллектом для внутренних, проводных и конечных сборочных задач.
Сфера охвата и сегментация рынка автомобильной робототехники
|
Атрибуты |
Автомобильная робототехника Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильной робототехники
- Автомобильные роботы переходят от стационарных, предварительно запрограммированных машин к системам с поддержкой ИИ, которые сочетают машинное зрение, обучение на основе моделирования и периферийные вычисления, чтобы адаптироваться к изменениям в транспортных средствах, частях и схемах линий, что меняет способ проектирования и перенастройки растений.
- Например, в феврале 2026 года, по данным Assembly Magazine, Mercedes-Benz и John Deere были среди инвесторов, которые выделили более 500 миллионов долларов разработчику гуманоидных роботов Apptronik для масштабного производства своего робота Apollo, который Mercedes-Benz тестировал для внутрилогистических задач в своем кампусе Berlin Digital Factory.
- Быстрая электрификация автомобильных платформ меняет требования к роботам, поскольку сборка аккумуляторных батарей, обработка ячеек и крупномасштабные литейные линии нуждаются в автоматизации с высокой полезной нагрузкой, точной и контролируемой загрязнением, чего не требовали обычные макеты кузовных цехов.
- Поставщики и производители транспортных средств также внедряют цифровые двойники и виртуальный ввод в эксплуатацию для проверки роботизированных ячеек перед установкой, что сокращает время наращивания и снижает стоимость замены модели.
- Например, в сентябре 2025 года, по данным Международной федерации робототехники (IFR), в 2024 году во всем мире было установлено 542 000 промышленных роботов, что более чем в два раза больше, чем десятилетием ранее, при этом глобальные установки, по прогнозам, вырастут на 6% до 575 000 единиц в 2025 году, что подчеркивает масштаб базы автоматизации, на которой строится автомобильная робототехника с поддержкой ИИ.
- По мере того, как восприятие на основе ИИ, гуманоидные платформы, совместная автоматизация и инструменты моделирования созревают, ожидается, что автомобильная робототехника выйдет за рамки сварки и покраски ячеек в гибкую сборку, логистику, проверку и производство батарей.
Каковы основные драйверы рынка автомобильной робототехники
- Растущее давление для повышения производительности, согласованности качества и безопасности работников, наряду с нехваткой квалифицированной рабочей силы в сборке транспортных средств, увеличивает инвестиции в роботизированную автоматизацию среди производителей транспортных средств и их сетей поставщиков.
- Например, в сентябре 2025 года, по данным Международной федерации робототехники (IFR), установки автомобильных роботов в Индии выросли на 15% до 4070 единиц в 2024 году, а поставщики деталей установили 2100 единиц, что на 40% больше, показывая, как производители компонентов масштабируют автоматизацию вместе с производителями транспортных средств.
- Переход к электромобилям, новым заводам по производству аккумуляторов и региональному производству создает новый спрос на роботов в обработке ячеек, сборке модулей и высокоточном соединении, а также побуждает производителей модернизировать линии старения.
- Например, в июне 2026 года, по данным Международной федерации робототехники (IFR), промышленные робототехнические установки в США выросли на 11% до 38 000 единиц в 2025 году, при этом автомобильная промышленность оставалась крупнейшим поставщиком в 13 500 единиц, что всего на 1% ниже предыдущего года, что указывает на устойчивый спрос на автоматизацию автомобилей, несмотря на циклические инвестиционные модели.
- Ожидается, что производители транспортных средств будут стремиться к снижению стоимости автомобиля и более быстрым изменениям моделей, роботы, которые могут быть запрограммированы операторами, интегрированы с программным обеспечением моделирования и поддерживают несколько процессов, получат более широкое распространение.
Какие факторы препятствуют росту рынка автомобильной робототехники
- Автоматическая робототехника требует значительного начального капитала для роботов, инструментов, систем безопасности и интеграции, а инвестиционные решения тесно связаны с циклами запуска транспортных средств, что делает спрос чувствительным к замедлению промышленности.
- Например, в сентябре 2025 года, по данным Международной федерации робототехники (IFR), автомобильная промышленность ЕС установила 30 650 промышленных роботов в 2024 году, но не ожидала, что это приведет к росту спроса на роботов в 2025 году, поскольку неопределенность заставила компании отложить инвестиционные проекты.
- Сложность интеграции, нехватка инженеров-робототехников и программистов, а также необходимость переподготовки сотрудников могут увеличить сроки развертывания, особенно для небольших поставщиков компонентов с ограниченным опытом автоматизации.
- Торговая политика, тарифы и изменение спроса на электромобили также заставляют производителей проявлять осторожность в отношении новых заводов и модернизации линий, что может задержать или сократить заказы роботов в пострадавших регионах.
- Например, в сентябре 2025 года, по данным Международной федерации робототехники (IFR), установки роботов в Великобритании упали на 35% до 2500 единиц в 2024 году, в то время как установки в Канаде сократились на 12% до 3800 единиц и были описаны как в значительной степени зависящие от автомобильных инвестиционных циклов, иллюстрируя, как спрос может быстро сокращаться, когда инвестиции в транспортные средства замедляются.
- Опасения, связанные с кибербезопасностью, функциональной безопасностью и совместимостью роботов от разных поставщиков, добавляют еще больше сложности, и эти факторы могут сдерживать внедрение среди производителей и поставщиков, чувствительных к затратам.
Как сегментируется рынок автомобильной робототехники
Рынок автомобильной робототехники сегментирован на основе типа робота, компонента, приложения и конечного пользователя.
- Тип робота
На основе типа робота рынок автомобильной робототехники сегментирован на шарнирных роботов, декартовых роботов, роботов SCARA, коллаборативных роботов и других. Сегмент артикулированных роботов доминировал на рынке с долей 58,36% в 2025 году, чему способствовал их широкий охват, высокий диапазон полезной нагрузки и гибкость в задачах сварки, покраски, обработки материалов и сборки. Многоосевое сочлененное оружие может быть запрограммировано для многих вариантов транспортных средств на одной линии, что подходит для производства смешанной модели. Их долгий срок службы, зрелые экосистемы поставщиков и совместимость со стандартными контроллерами и автономными программными инструментами еще больше поддерживают спрос. Продолжающиеся инвестиции в кузовные магазины, линии силовых агрегатов и аккумуляторные батареи держат шарнирных роботов в центре автомобильной автоматизации.
Сегмент коллаборативных роботов, по прогнозам, продемонстрирует самый быстрый рост на уровне 13,45% с 2026 по 2033 год, что обусловлено спросом на гибкую автоматизацию, которая может работать рядом с людьми без обширного ограждения. Совместные роботы могут быть передислоцированы между такими задачами, как винтовое вождение, проверка деталей, машинное обслуживание и легкая сборка. Более низкие затраты на интеграцию делают их привлекательными для поставщиков уровня 2 и уровня 3, которые ранее считали автоматизацию нерентабельной. Ограниченные по силе конструкции и улучшенные стандарты безопасности расширяют их использование в окончательной сборке. Интеграция с машинным зрением и инструментами программирования на основе ИИ еще больше сокращает время настройки и расширяет спектр возможных приложений.
- Компонент
На основе компонента рынок автомобильной робототехники сегментирован на роботизированную руку, контроллер, конечный эффектор, датчики, привод и другие. Сегмент роботизированных рук доминировал на рынке с долей 41,78% в 2025 году, чему способствовало большое количество рук, установленных в штамповке, корпусе в белом цвете, краске и окончательной сборке. На плечо приходится наибольшая доля аппаратного обеспечения робота из-за его точной передачи, двигателей и структурного дизайна. Циклы замены и модернизации на существующих заводах обеспечивают устойчивый спрос. Производители транспортных средств также предпочитают стандартизированные семейства рук, которые упрощают обслуживание и управление запасными частями на глобальных объектах.
Сегмент датчиков, по прогнозам, зарегистрирует самый быстрый рост в CAGR на 11,92% с 2026 по 2033 год, чему будет способствовать увеличение использования машинного зрения, крутящего момента и обнаружения близости, чтобы сделать роботов адаптивными. Роботы с визуальным управлением могут обрабатывать вариации деталей, находить компоненты без точной фиксации и выполнять встроенный контроль. Данные датчиков также обеспечивают прогностическое обслуживание и цифровые двойные платформы, которые помогают растениям сократить незапланированные простои. Падение стоимости камер и периферийных процессоров вместе с улучшенными моделями ИИ расширяет внедрение. Датчики с рейтингом безопасности также обеспечивают более тесное взаимодействие человека и робота на сборочных линиях.
- С помощью приложения
На основе применения рынок автомобильной робототехники сегментирован на сварку, обработку материалов, сборку, покраску и раздачу и другие. Сегмент сварки доминировал в категории применения с долей 33,24% в 2025 году, чему способствовал большой объем точечных, дуговых и лазерных сварных швов, необходимых для производства корпуса в белом цвете. Роботы обеспечивают стабильное качество сварки, повторяемость и скорость, с которой ручные процессы борются. Сварочные элементы также хорошо зарекомендовали себя, с проверенной практикой интеграции и сильной поддержкой поставщиков. Переход на смешанные тела и корпуса батарей создает дополнительный спрос на передовые процессы соединения, которые зависят от точного роботизированного движения.
Сегмент сборки, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 11,18% с 2026 по 2033 год, что обусловлено увеличением автоматизации внутренних, проводных, кабинных и конечных сборочных задач, которые исторически были ручными. Руки, управляемые зрением, совместные роботы и новые гуманоидные платформы тестируются на секвенирование деталей и логистику. Большая сложность автомобиля, увеличение количества деталей и давление на доступность труда побуждают производителей автоматизировать больше этапов сборки. Модуль батареи и сборка упаковки создают дополнительный спрос на точную обработку. Программно-определяемые производственные линии облегчают перенастройку сборочных роботов по мере изменения моделей.
- Конечный пользователь
На основе конечного пользователя рынок автомобильной робототехники сегментирован на производителей автомобилей, производителей автомобильных компонентов, производителей электромобилей и аккумуляторов и других. Сегмент производителей автомобилей доминировал в категории конечных пользователей с долей 61,47% в 2025 году, чему способствовало широкое использование роботов в штамповке, сборке кузова, покраске и окончательном осмотре. Крупные производители имеют большой объем и капитал для развертывания полностью автоматизированных линий и стандартизации платформ роботов на заводах. Инвестиции в новые платформы электромобилей и гибкие заводы обновляют расходы на автоматизацию. Долгосрочные отношения с производителями роботов также поддерживают повторные заказы и контракты на обслуживание.
Сегмент производителей электромобилей и аккумуляторов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 12,36% с 2026 по 2033 год, что обусловлено строительством сотовых, модульных и упаковочных установок, которые полагаются на высокоточную автоматизацию с высокой пропускной способностью. Роботы используются для обработки электродов, укладки ячеек, сборки модулей, сварки и тестирования конечной линии в чистых или контролируемых средах. Быстрое увеличение емкости аккумулятора и необходимость постоянного качества способствуют большей интенсивности автоматизации. Региональные стимулы для локализованного производства аккумуляторов придают дополнительный импульс. Требования к безопасности, прослеживаемости и управлению процессами делают роботизированные системы с интегрированным зондированием особенно привлекательными.
В каком регионе самая большая доля рынка автомобильной робототехники
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильной робототехники с самой большой долей дохода в 47,62% в 2025 году, чему способствовала концентрация сборки автомобилей, производства аккумуляторов и производства роботов в Китае, Японии и Южной Корее.
- Регион также выигрывает от большого производства автомобилей, обширных сетей поставщиков, государственной поддержки автоматизации производства и присутствия ведущих производителей роботов. Рост производства электромобилей и рост автоматизации в Индии и Юго-Восточной Азии продолжают укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский рынок автомобильной робототехники Insight
Рынок автомобильной робототехники Китая быстро расширяется, что обусловлено положением страны как крупнейшего в мире производителя транспортных средств, крупномасштабным производством электромобилей и аккумуляторов и сильной государственной поддержкой интеллектуального производства. Отечественные производители роботов набирают долю наряду с мировыми поставщиками, предлагая конкурентоспособные цены и более быструю настройку. Автопроизводители модернизируют кузовные магазины, аккумуляторные заводы и логистику с помощью управляемых видением и совместных роботов. Кроме того, растущий интерес к гуманоидным роботам и плотной базе поставок компонентов позиционируют Китай как ключевой центр роста автомобильной автоматизации в Азиатско-Тихоокеанском регионе.
Североамериканский рынок автомобильной робототехники Insight
Ожидается, что на рынке автомобильной робототехники Северной Америки будет наблюдаться быстрый рост, поддерживаемый инвестициями в новые автомобили и аккумуляторные батареи, сокращением производства компонентов и растущим интересом к роботам с поддержкой ИИ и гуманоидам для сборки и логистики. Производители стремятся к автоматизации, чтобы компенсировать нехватку рабочей силы и повысить производительность на недавно построенных гибких заводах. Растущая доступность инструментов моделирования, периферийных вычислений и услуг интеграции также снижает барьеры для поставщиков. Инвестиции в США, Мексику и Канаду наряду с расширением сетей интеграторов ускоряют региональный спрос.
Американский рынок автомобильной робототехники Insight
Рынок автомобильной робототехники США демонстрирует устойчивый рост благодаря продолжающимся инвестициям в сборку автомобилей, электромобили и аккумуляторные батареи, а также модернизацию поставщиков. Автомобильная промышленность остается крупнейшим поставщиком промышленных роботов в стране, чему способствуют трудовые ограничения и потребность в постоянном качестве. Производители все чаще развертывают совместных роботов, управляемых видением и с поддержкой ИИ, а некоторые пилотируют гуманоидные платформы для интралогистики. Кроме того, сильные интеграторные сети, доступ к робототехнике и талантам ИИ, а также стимулы для отечественного производства поддерживают более широкое внедрение.
Рынок автомобильной робототехники Мексики Insight
Рынок автомобильной робототехники Мексики постоянно растет, чему способствует большая экспортная база страны по автомобилям и автозапчастям и близость производства к североамериканскому рынку. Автомобильная промышленность является ключевым клиентом для промышленных роботов в стране, а поставщики уровней 1 и 2 расширяют автоматизацию для удовлетворения требований к качеству и доставке. Иностранные автопроизводители и глобальные поставщики роботов поддерживают региональные сервисные и интеграционные возможности. Кроме того, растущее производство компонентов для электромобилей и усилия по компенсации давления заработной платы и доступности рабочей силы стимулируют дальнейшие инвестиции в роботизированные ячейки.
Немецкий рынок автомобильной робототехники Insight
Рынок автомобильной робототехники Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовой инженерной экосистеме и раннему внедрению практик Индустрии 4.0. Производители автомобилей премиум-класса и их поставщики широко используют роботов в кузовных, лакокрасочных и сборочных цехах и инвестируют в гибкое, программно-определяемое производство и цифровых двойников. Отечественные поставщики роботов и автоматики вносят свой вклад в глубокую локальную экосистему. Тем не менее, давление затрат и переход на электромобили определяют сроки инвестиций, уделяя особое внимание эффективности, экономии энергии и реконфигурируемым линиям.
Британский рынок автомобильной робототехники Insight
Рынок автомобильной робототехники в Великобритании демонстрирует устойчивый рост, поддерживаемый его позицией в качестве одной из основных европейских стран-производителей транспортных средств и высоким спросом на автоматизацию со стороны автомобильной промышленности. Производители транспортных средств и поставщики компонентов инвестируют в роботизированную сварку, обработку и сборку для поддержания конкурентоспособности и поддержки производства электромобилей. Государственные программы, поощряющие цифровизацию промышленности и проекты по производству аккумуляторов, создают дополнительные возможности. Кроме того, хорошо зарекомендовавшая себя сеть системных интеграторов и наличие глобальных автомобильных заводов способствуют более широкому внедрению роботов.
Каковы основные компании на рынке автомобильной робототехники
Автомобильная робототехника в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация FANUC(Япония)
- ABB Ltd.(Швейцария)
- KUKA AG(Германия)
- Yaskawa Electric Corporation(Япония)
- Kawasaki Heavy Industries, Ltd.(Япония)
- Dürr AG (Германия)
- Comau S.p.A. (Италия)
- Nachi-Fujikoshi Corp. (Япония)
- DENSO Wave Incorporated (Япония)
- OMRON Corporation (Япония)
- Seiko Epson Corporation (Япония)
- Mitsubishi Electric Corporation (Япония)
- Stäubli International AG (Швейцария)
- Универсальные роботы A/S (Дания)
- Hyundai Robotics (Южная Корея)
- Boston Dynamics, Inc. (США)
- Rockwell Automation, Inc. (США)
- Harmonic Drive Systems Inc. (Япония)
- Estun Automation Co., Ltd. (Китай)
- Yamaha Motor Co., Ltd. (Япония)
Каковы последние достижения на рынке автомобильной робототехники
- В июне 2026 года Kawasaki Robotics представила свою 8-осевую роботизированную платформу RL030N для физических приложений ИИ, наряду с другими системами автоматизации, включая MXP360L с полезной нагрузкой 360 кг, на Automate 2026 в Чикаго, расширяя спектр ловких и тяжелых задач, которые роботы могут обрабатывать на заводах.
- В марте 2026 года FANUC объявила о сотрудничестве с NVIDIA для продвижения физического ИИ в промышленной робототехнике, интегрируя краевые модули NVIDIA Jetson, библиотеки Isaac Sim и Omniverse в свой портфель роботов и программное обеспечение для моделирования ROBOGUIDE, с роботами, способными интерпретировать голосовые команды и автоматически генерировать код Python для приложений в автомобильной, логистической и пищевой промышленности.
- В январе 2026 года Hyundai Motor Group и ее подразделение Boston Dynamics представили версию продукта гуманоидного робота Atlas на выставке CES, объявив о планах построить производственную систему для 30 000 роботов в год к 2028 году и начать развертывание Atlas на своей метаплантации в Джорджии в 2028 году.
- В ноябре 2025 года два гуманоидных робота Figure AI завершили 11-месячный проект на заводе BMW Group в Спартанбурге, Южная Каролина, предоставляя опыт работы с гуманоидными роботами в живой автомобильной производственной среде.
- В октябре 2025 года SoftBank Group согласилась приобрести бизнес ABB в области робототехники на сумму около 5,4 миллиарда долларов США для продвижения своей стратегии физического ИИ, при этом закрытие запланировано на середину-конец 2026 года при условии одобрения регулирующих органов; в подразделении работает около 7 000 человек и в 2024 году было получено около 2,3 миллиарда долларов США дохода.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











