Global Bone Resorption Inhibitors Market Segmentation, By Indication (Osteoporosis, Paget's Disease of The Bone and Malignant Hypercalcemia, and Others), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер рынка и темпы роста ингибиторов резорбции костей
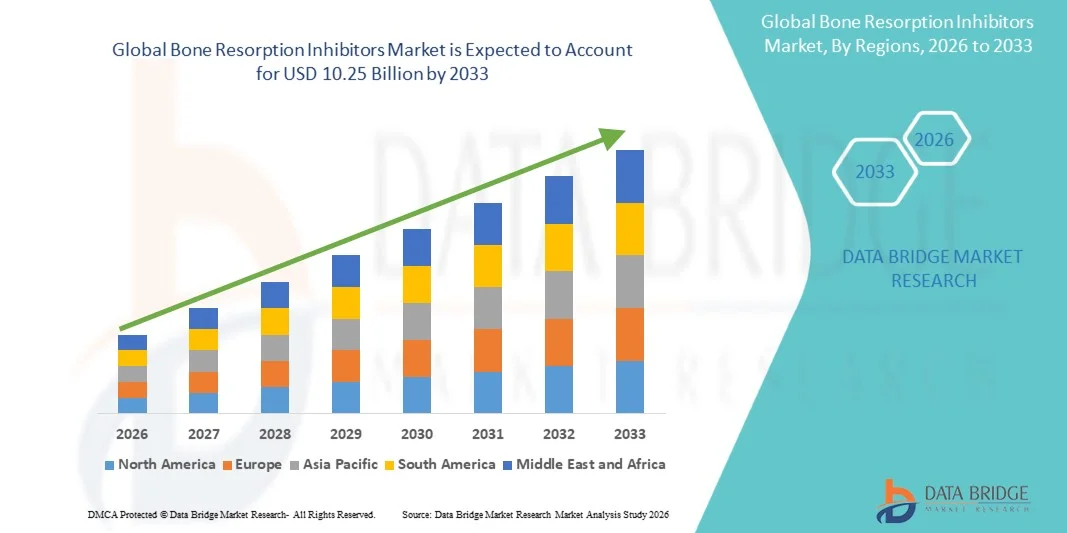
- Согласно анализу Data Bridge Market Research, глобальный размер рынка ингибиторов резорбции костной ткани был оценен как7,85 млрд долларов в 2025 годуОжидается, что он достигнет10,25 млрд долларов к 2033 году, вCAGR 3,4%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностьюостеопороз,остеопения и другие метаболические нарушения костей в сочетании с быстро стареющим глобальным населением, которое более восприимчиво к потере плотности костной ткани и рискам переломов
- Кроме того, растет осведомленность о ранней диагностике и долгосрочном лечении заболеваний, связанных с костями, наряду с достижениями в лекарственных препаратах, таких как бисфосфонаты, ингибиторы лиганда RANK, иселективные модуляторы рецепторов эстрогенаУкрепляет процесс принятия лечения. Эти сходящиеся факторы ускоряют спрос на ингибиторы резорбции кости, тем самым значительно поддерживая траекторию роста рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$7,85 млрд.
Ожидаемая рыночная стоимость (2033):$10,25 млрд.
Прогноз CAGR (2026–2033):3.4%
Каковы основные выводы рынка ингибиторов резорбции костей
- Ингибиторы резорбции костей, охватывающие классы лекарств, такие как бисфосфонаты, ингибиторы лиганда RANK и селективные модуляторы рецепторов эстрогена, становятся все более важными в управлении остеопорозом и другими метаболическими заболеваниями костей из-за их способности уменьшать потерю костной массы, улучшать плотность костной ткани и снижать риск переломов как при старении, так и в группах пациентов с высоким риском.
- Растущий спрос на ингибиторы резорбции костей в первую очередь подпитывается растущей распространенностью остеопороза и связанных с ним расстройств, быстро стареющим глобальным населением и растущей осведомленностью о ранней диагностике и приверженности долгосрочному лечению для управления здоровьем костей.
- Северная Америка доминировала на рынке ингибиторов резорбции кости с самой большой долей дохода в 38,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильными рамками возмещения и значительным присутствием ведущих фармацевтических компаний, причем США стали свидетелями значительного использования, обусловленного широкими программами скрининга и внедрением передовых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ингибиторов резорбции костей в течение прогнозируемого периода из-за увеличения гериатрического населения, роста расходов на здравоохранение, улучшения доступа к диагностическим услугам и растущей осведомленности о здоровье костей и управлении остеопорозом.
- Сегмент остеопороза доминировал на рынке ингибиторов резорбции костей в 2025 году с долей рынка 72,4%, обусловленной его высокой глобальной распространенностью, увеличением заболеваемости среди пожилого населения и сильным клиническим акцентом на предотвращение переломов и долгосрочное лечение заболеваний.
Сфера охвата и ингибиторы резорбции костей сегментация рынка
|
Атрибуты |
Ингибиторы резорбции костей ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ингибиторов резорбции костей
«Достижения в области целевой и биологической терапии»
- Значительной и ускоряющейся тенденцией на мировом рынке ингибиторов резорбции костной ткани является растущее принятие целевых препаратов.Биологическая терапияи молекулы следующего поколения, такие как ингибиторы лиганда RANK и моноклональные антитела, которые улучшают точность лечения и долгосрочные результаты лечения заболеваний
- Например, деносумаб, широко используемый ингибитор лиганда RANK, продемонстрировал сильную эффективность в снижении риска переломов у пациентов с остеопорозом, что привело к его все более широкому внедрению в клинических условиях. Аналогичным образом, продолжающиеся исследования новых биологических препаратов расширяют терапевтические возможности для пациентов с хроническими заболеваниями костей.
- Достижения в области разработки лекарств позволяют увеличить интервалы дозирования, улучшить соблюдение требований пациентов и повысить безопасность, в то время как инновации в механизмах доставки поддерживают более удобные схемы лечения. Кроме того, некоторые методы лечения оптимизированы для обеспечения устойчивого подавления резорбции костей с меньшим количеством побочных эффектов.
- Интеграция клинической диагностики с путями лечения облегчает персонализированные подходы к медицине, позволяя врачам лучше выявлять пациентов с высоким риском и соответствующим образом адаптировать методы лечения. Это согласование диагностики и терапии создает более эффективную и ориентированную на результат экосистему лечения.
- Растущая клиническая исследовательская деятельность и разработка антирезорбтивных средств следующего поколения расширяют ландшафт лечения, при этом фармацевтические компании инвестируют в инновационные молекулы, направленные на повышение эффективности, снижение частоты дозирования и минимизацию побочных эффектов.
- Эта тенденция к более эффективной, целенаправленной и ориентированной на пациента терапии меняет ожидания лечения в области управления здоровьем костей. Следовательно, фармацевтические компании все чаще инвестируют в НИОКР для разработки передовых ингибиторов с улучшенной эффективностью и снижением побочных эффектов, стимулируя эволюцию рынка.
Ингибиторы резорбции костей рыночная динамика
водитель
Растущая потребность в связи с растущей распространенностью остеопороза и старением населения
- Растущая распространенность остеопороза, остеопении и других метаболических заболеваний костей в сочетании с быстро стареющим глобальным населением является значительным фактором повышенного спроса на ингибиторы резорбции костей.
- Например, в последние годы системы здравоохранения во всем мире сообщили о неуклонном росте переломов, связанных с остеопорозом, что привело к более широкому внедрению профилактических и долгосрочных методов лечения, таких как бисфосфонаты и биологические препараты.
- По мере старения населения риск потери плотности костной ткани и переломов значительно возрастает, создавая устойчивый пул пациентов, требующий постоянного терапевтического вмешательства. Кроме того, растущая осведомленность пациентов и медицинских работников о ранней диагностике способствует дальнейшему внедрению методов лечения.
- Кроме того, расширение инфраструктуры здравоохранения, улучшение доступа к диагностической визуализации, такой как сканирование плотности костной ткани, и увеличение правительственных инициатив, направленных на повышение осведомленности о здоровье костей, способствуют повышению показателей диагностики и лечения. Наличие эффективных и устоявшихся вариантов лечения также способствует приверженности долгосрочной терапии.
- Растущие инвестиции в системы здравоохранения и улучшение охвата возмещением расходов в развитых регионах еще больше поддерживают доступ пациентов к передовым методам лечения, тем самым ускоряя освоение рынка.
- Удобство пероральных и парентеральных препаратов, наряду с доказанной клинической эффективностью существующих методов лечения, продолжает поддерживать широкое распространение на развитых и развивающихся рынках, тем самым стимулируя рост рынка.
Сдержанность/вызов
«Высокая стоимость лечения и долгосрочные проблемы безопасности»
- Опасения, связанные с высокой стоимостью биологической терапии и долгосрочными профилями безопасности ингибиторов резорбции костей, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку многие современные методы лечения требуют длительного введения, общая стоимость может быть существенной для пациентов и систем здравоохранения.
- Например, биопрепараты, такие как моноклональные антитела, хотя и очень эффективны, часто стоят дороже, чем традиционные методы лечения, ограничивая доступность в чувствительных к цене регионах и на развивающихся рынках.
- Устранение связанных с затратами барьеров путем совершенствования политики возмещения, наличия общих альтернатив и разработки экономически эффективных вариантов лечения имеет решающее значение для расширения доступа пациентов. Кроме того, долгосрочное использование определенных методов лечения связано с потенциальными неблагоприятными последствиями, что вызывает обеспокоенность среди поставщиков медицинских услуг.
- Хотя клинические рекомендации поддерживают их использование, такие проблемы, как редкие осложнения и необходимость периодической переоценки лечения, могут повлиять на поведение. Кроме того, приверженность пациента длительной терапии остается проблемой из-за длительной продолжительности лечения и предполагаемых побочных эффектов.
- Ограниченная осведомленность и недостаточная диагностика заболеваний костей в определенных регионах еще больше ограничивают своевременное начало лечения, что может препятствовать общему росту рынка, несмотря на наличие эффективных методов лечения.
- Преодоление этих проблем за счет повышения доступности, улучшения образования пациентов, надежного клинического мониторинга и непрерывных инноваций в более безопасных терапевтических вариантах будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок ингибиторов резорбции костей
Рынок сегментирован на основе индикации, маршрута администрирования, конечных пользователей и канала распределения.
- По показаниям
На основании показаний рынок ингибиторов резорбции костей сегментирован на остеопороз, болезнь Педжета кости и злокачественную гиперкальциемию и другие. Сегмент остеопороза доминировал на рынке с самой большой долей рынка в 72,4% в 2025 году, что обусловлено его высокой глобальной распространенностью, особенно среди стареющего населения, и увеличением частоты осложнений, связанных с переломами. Остеопороз требует длительного лечения, что значительно повышает устойчивый спрос на ингибиторы резорбции костей, такие как бисфосфонаты и биологические препараты. Кроме того, растущая осведомленность о ранней диагностике, наличие программ скрининга и предпочтение врачей профилактическому лечению еще больше усиливают доминирование этого сегмента как на развитых, так и на развивающихся рынках.
Ожидается, что болезнь Педжета в сегменте костной и злокачественной гиперкальциемии будет наблюдаться самыми быстрыми темпами роста в течение прогнозируемого периода, что обусловлено увеличением показателей диагностики и ростом бремени связанных с раком осложнений, которые влияют на метаболизм костей. Злокачественная гиперкальциемия, часто связанная с распространенными видами рака, требует немедленного и эффективного вмешательства с использованием мощных ингибиторов резорбции кости. Кроме того, улучшенные диагностические возможности и растущая популяция онкологических пациентов способствуют более высокому охвату лечением. Наличие целевых методов лечения и протоколов лечения на основе больниц также поддерживает принятие этих ингибиторов в управлении сложными и острыми состояниями, связанными с костями.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный и другие. Оральный сегмент доминировал на рынке с самой большой долей выручки в 58,6% в 2025 году, благодаря удобству, простоте введения и более высокому соблюдению требований пациентов к долгосрочной терапии. Пероральные препараты, такие как бисфосфонаты, широко назначают при хронических состояниях, таких как остеопороз, где необходимо постоянное лечение. Неинвазивный характер пероральных препаратов в сочетании с их доступностью в генерических формах и экономической эффективностью также поддерживает их широкое распространение в различных медицинских учреждениях. Кроме того, пероральное введение позволяет проводить амбулаторное лечение, уменьшая зависимость от посещений больницы.
Ожидается, что в парентеральном сегменте будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные растущим использованием инъекционных биопрепаратов, таких как ингибиторы лиганда RANK, для пациентов, которым требуются более мощные и быстрые терапевтические эффекты. Парентеральное введение обеспечивает лучшую биодоступность и часто предпочтительнее в тех случаях, когда пероральные препараты не подходят из-за проблем с желудочно-кишечным трактом или плохой абсорбции. Растущее внедрение стационарных методов лечения в сочетании с достижениями в области разработки биологических препаратов и растущей распространенностью тяжелых заболеваний костей способствует расширению этого сегмента.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей выручки в 46,9% в 2025 году, что обусловлено большим объемом диагностированных пациентов, нуждающихся в передовых диагностических учреждениях, консультациях специалистов и назначении парентеральной терапии. Больницы служат основными центрами для лечения сложных заболеваний костей и острых состояний, таких как злокачественная гиперкальциемия. Наличие квалифицированных медицинских работников, развитая инфраструктура и доступ к широкому спектру вариантов лечения еще больше укрепляет доминирование больницы на рынке.
Ожидается, что в сегменте специализированных клиник будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, чему будет способствовать растущий сдвиг в сторону амбулаторной помощи и специализированных лечебных центров, ориентированных на здоровье костей и эндокринные расстройства. Специализированные клиники предлагают персонализированный уход, более короткое время ожидания и целевые подходы к лечению, что делает их привлекательным вариантом для пациентов, нуждающихся в долгосрочном лечении. Растущее число клиник, оснащенных диагностическими инструментами и обученными специалистами, наряду с растущим предпочтением пациентов к удобным и целенаправленным настройкам ухода, ускоряет принятие ингибиторов резорбции кости в этом сегменте.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 49,2% в 2025 году, в первую очередь из-за высокой зависимости от больниц для диагностики, назначения и применения передовых методов лечения, особенно парентеральных препаратов. Госпитальные аптеки обеспечивают немедленную доступность лекарств для стационарных и амбулаторных пациентов, проходящих лечение тяжелых или хронических заболеваний костей. Интеграция больничных аптек с протоколами лечения и наблюдением врача еще больше укрепляет их лидирующие позиции в области дистрибуции.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, обусловленные растущим проникновением платформ электронной коммерции, растущей цифровизацией в здравоохранении и растущими предпочтениями потребителей в отношении доставки лекарств на дом. Онлайн-аптеки предлагают удобство, конкурентоспособные цены и доступ к широкому спектру продуктов, что делает их особенно привлекательными для пациентов при длительной пероральной терапии. Расширение телемедицинских услуг и растущее внедрение цифровых медицинских платформ еще больше ускоряют рост этого сегмента, особенно в городских и цифровых регионах.
В каком регионе находится наибольшая доля рынка ингибиторов резорбции костей
- Северная Америка доминировала на рынке ингибиторов резорбции костей с самой большой долей выручки в 38,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильными структурами возмещения и значительным присутствием ведущих фармацевтических компаний.
- Пациенты и медицинские работники в регионе высоко ценят раннюю диагностику, доступ к инновационным биологическим препаратам и четко определенные клинические рекомендации для долгосрочного лечения, которые поддерживают последовательное использование ингибиторов резорбции кости.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, благоприятной политикой возмещения, растущим гериатрическим населением и повышением осведомленности о здоровье костей и профилактике переломов, устанавливая ингибиторы резорбции костей в качестве ключевого компонента остеопороза и связанного с ним управления расстройствами.
Американские ингибиторы резорбции костей проницательность рынка
Американский рынок ингибиторов резорбции костей занял самую большую долю дохода в 81% в Северной Америке в 2025 году, что обусловлено высокой распространенностью остеопороза, сильной инфраструктурой здравоохранения и широким распространением передовых терапевтических вариантов. Пациенты и медицинские работники в стране все чаще отдают приоритет ранней диагностике, профилактической помощи и долгосрочному лечению заболеваний костей с помощью эффективных фармакологических вмешательств. Растущее стареющее население в сочетании с благоприятной политикой возмещения и надежными клиническими рекомендациями также поддерживает расширение рынка. Кроме того, присутствие ведущих фармацевтических компаний и продолжающаяся научно-исследовательская деятельность, ориентированная на биологические препараты и таргетную терапию, значительно способствуют росту рынка США.
Ингибиторы резорбции костей в Европе проницательность рынка
Прогнозируется, что рынок ингибиторов резорбции костной ткани в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет увеличения гериатрической популяции и растущего бремени остеопороза и связанных с ним заболеваний костей. Строгие правила здравоохранения и хорошо зарекомендовавшие себя протоколы лечения способствуют внедрению эффективных методов лечения резорбции костей в регионе. Европейские потребители и системы здравоохранения уделяют особое внимание ранней диагностике, профилактическим скрининговым программам и долгосрочному лечению заболеваний. Кроме того, повышение осведомленности в области здравоохранения, улучшение доступа к диагностическим инструментам и правительственные инициативы, способствующие здоровью костей, способствуют устойчивому росту рынка в области здравоохранения и клинических условиях.
Британские ингибиторы резорбции костей проницательность рынка
Ожидается, что в течение прогнозируемого периода рынок ингибиторов резорбции кости в Великобритании будет расти с заметным CAGR, что обусловлено повышением осведомленности об управлении остеопорозом и необходимостью улучшения здоровья костей среди стареющего населения. Национальная служба здравоохранения (NHS) играет решающую роль в облегчении диагностики и доступа к лечению, поддерживая принятие ингибиторов резорбции кости. Растущие опасения по поводу риска переломов в сочетании с растущим акцентом на профилактическое здравоохранение побуждают пациентов и врачей выбирать долгосрочные терапевтические решения. Кроме того, достижения в области биологической терапии и улучшение образования пациентов способствуют росту рынка как в больницах, так и в амбулаторных условиях.
Германия Ингибиторы Резорбции Кости Проницательность рынка
Ожидается, что в течение прогнозируемого периода рынок ингибиторов резорбции костей в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о здоровье костей, сильная инфраструктура здравоохранения и растущее пожилое население. Акцент Германии на инновации и высококачественную медицинскую помощь поддерживает принятие передовых вариантов лечения, включая биологические препараты и таргетную терапию. Хорошо развитая система возмещения и доступ к специализированной помощи в стране способствуют дальнейшему использованию ингибиторов резорбции кости при лечении хронических заболеваний костей. Интеграция программ профилактического скрининга и повышение внимания к ранней диагностике также играют ключевую роль в стимулировании спроса на рынке.
Азиатско-Тихоокеанская резорбция костей препятствует пониманию рынка
Рынок ингибиторов резорбции костей в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, увеличением располагаемых доходов и ростом распространенности остеопороза в таких странах, как Китай, Индия и Япония. Растущая осведомленность о здоровье костей, расширение инфраструктуры здравоохранения и улучшение доступа к диагностическим услугам способствуют увеличению показателей диагностики и лечения. Кроме того, правительственные инициативы, направленные на укрепление систем здравоохранения и содействие профилактической помощи, ускоряют освоение рынка. Большое стареющее население региона и растущий спрос на доступные и эффективные методы лечения еще больше поддерживают сильный рост рынка.
Японская резорбция костей препятствует пониманию рынка
Японский рынок ингибиторов резорбции костей набирает обороты из-за быстрого старения населения страны и высокой распространенности остеопороза. Япония уделяет большое внимание профилактическому здравоохранению и ранней диагностике, что способствует принятию методов лечения резорбции костей. Интеграция передовых медицинских технологий и широкое распространение медицинских услуг способствуют эффективному лечению заболеваний. Кроме того, все более широкое использование биологических методов лечения и предпочтение врачам долгосрочных стратегий лечения способствуют росту рынка. Сосредоточение внимания Японии на улучшении качества жизни среди пожилых пациентов также поддерживает спрос на ингибиторы резорбции кости как в больницах, так и в амбулаторных условиях.
Индийская резорбция костей препятствует пониманию рынка
На индийский рынок ингибиторов резорбции костей приходится значительная доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом населения среднего класса в стране, быстрой урбанизацией и повышением осведомленности о здоровье костей. Растущая распространенность остеопороза в сочетании с улучшением доступа к медицинским услугам и диагностическим средствам стимулирует спрос на эффективные варианты лечения. Правительственные инициативы, направленные на укрепление инфраструктуры здравоохранения и содействие профилактической помощи, способствуют дальнейшему росту рынка. Кроме того, наличие экономически эффективных непатентованных лекарственных средств и растущее присутствие отечественных фармацевтических производителей делают ингибиторы резорбции кости более доступными как в городских, так и в полугородских районах.
Каковы основные компании на рынке ингибиторов резорбции костей
Индустрия ингибиторов резорбции костей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- Merck & Co., Inc.(США)
- Компания Novartis AG(Швейцария)
- Teva Pharmaceuticals Industries Ltd(Израиль)
- Amgen Inc. (США)
- Viatris Inc. (США)
- Fresenius Kabi AG (Германия)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Aurobindo Pharma Ltd. (Индия)
- Hikma Pharmaceuticals PLC (Великобритания)
- Accord Healthcare Ltd. (Великобритания)
- Apotex Inc. (Канада)
- Cipla USA Inc. (США)
- BPI Labs, LLC (США)
- Eli Lilly & Company (США)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- GSK plc (Великобритания)
- Bristol-Myers Squibb Company (США)
- Johnson & Johnson Services, Inc. (США)
- Takeda Pharmaceutical Company Limited (Япония)
Каковы последние события на мировом рынке ингибиторов резорбции костей
- В ноябре 2025 года Accord BioPharma объявила об одобрении FDA OSVYRTI® и JUBEREQ®, биоаналогов деносумаба, указанных для остеопороза и связанных с скелетом событий, что ознаменовало ключевое расширение в биоаналоговом портфеле США.
- В ноябре 2025 года Лаборатории доктора Редди получили разрешение Европейской комиссии на маркетинг AVT03, биоаналога Prolia и Xgeva, который будет запущен по всей Европе и улучшит доступ к терапии ингибиторами резорбции кости в регионе.
- В сентябре 2025 года FDA одобрило биоаналоги деносумаба Biocon BOSAYATM и AUKELSOTM, что способствовало дальнейшей диверсификации биоаналогичного ландшафта для ингибиторов резорбции кости и укреплению доступности экономически эффективного лечения.
- В апреле 2025 года FDA одобрило биоаналоги деносумаба Conexxence и Bomyntra (denosumab-bnht), что позволило расширить доступ пациентов к проверенным методам ингибирования резорбции кости после истечения срока действия патента на эталонные продукты.
- В марте 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило первые взаимозаменяемые биоаналоги Prolia и Xgeva (деносумаб), расширив варианты лечения остеопороза и связанных с костью раковых заболеваний и отметив значительный сдвиг в сторону более доступной антирезорбтивной терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.