



Сегментация мирового рынка сердечно-сосудистых протезов по типам (клапаны и кардиостимуляторы), областям применения (хирургия и исследования), конечным пользователям (больницы, клиники/кардиологические центры, амбулаторные хирургические центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка сердечно-сосудистых протезов
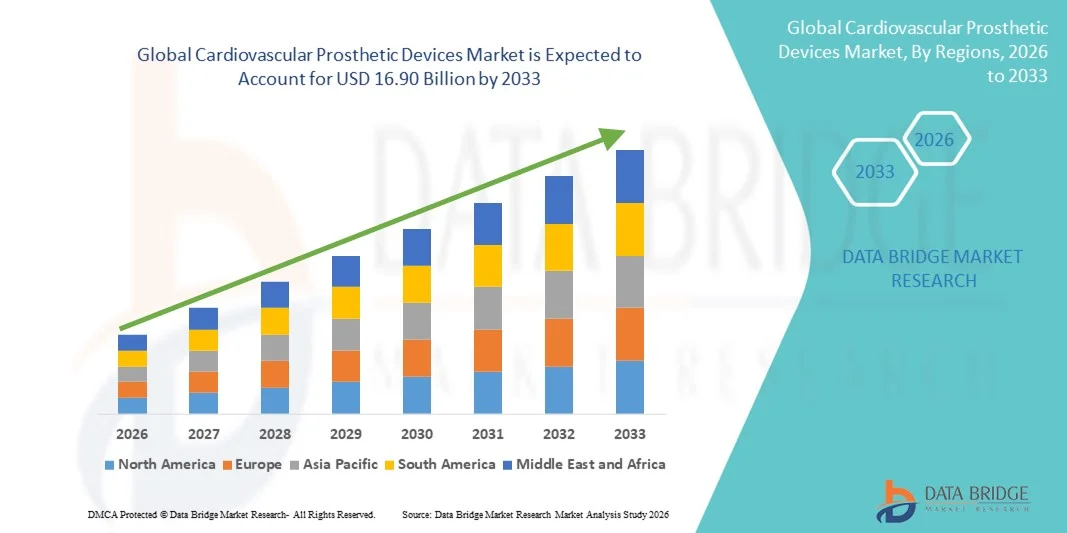
- Анализ рынка Data Bridge Market Research Мировой объем рынка сердечно-сосудистых протезов был оценен8,86 млрд долларов в 2025 годуОжидается, что он достигнет16,90 млрд долларов к 2033 году, вCAGR 8,41%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом распространенности сердечно-сосудистых заболеваний, увеличением стареющего населения и постоянными достижениями в технологиях сердечно-сосудистых имплантатов, что приводит к более широкому внедрению протезных решений в больницах и центрах кардиологической помощи по всему миру.
- Кроме того, растущий спрос на минимально инвазивные процедуры, улучшенные результаты лечения пациентов и долговечные, биосовместимые протезы, такие как сердечные клапаны, сосудистые трансплантаты и стенты, устанавливают сердечно-сосудистые протезы в качестве критического компонента современного лечения сердца. Эти сходящиеся факторы ускоряют поглощение решений для сердечно-сосудистых протезов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD8,86 млрд.
- Ожидаемая рыночная стоимость (2033): USD16,90 млрд.
- Прогноз CAGR (2026–2033):8.41%
Каковы основные выводы рынка сердечно-сосудистых протезов
- Сердечно-сосудистые протезы, включая сердечные клапаны, сосудистые трансплантаты и кольца аннулопластики, становятся важными компонентами современной кардиологической помощи в больницах и специализированных сердечных центрах из-за их способности восстанавливать нормальную сердечно-сосудистую функцию, улучшать показатели выживаемости пациентов и улучшать качество жизни.
- Растущий спрос на сердечно-сосудистые протезы в первую очередь обусловлен ростом распространенности сердечно-сосудистых заболеваний, ростом гериатрической популяции и непрерывными технологическими достижениями, позволяющими проводить минимально инвазивные и транскатетерные процедуры с улучшенной безопасностью и клиническими результатами.
- Северная Америка доминировала на рынке сердечно-сосудистых протезов с самой большой долей дохода в 38,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных сердечных имплантатов, благоприятной политикой возмещения и сильным присутствием ведущих производителей медицинских устройств. На США приходится большая часть регионального спроса из-за высоких объемов процедур и быстрого поглощения протезных клапанов сердца и сосудистых имплантатов следующего поколения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке сердечно-сосудистых протезов в течение прогнозируемого периода, который, по прогнозам, расширится на 21,2%, что обусловлено увеличением расходов на здравоохранение, повышением осведомленности о сердечно-сосудистом здоровье, расширением инфраструктуры больниц и расширением доступа к передовым кардиохирургическим и интервенционным процедурам в таких странах, как Китай и Индия.
- Сегмент хирургии доминировал на рынке с самой большой долей выручки 71,2% в 2025 году, что обусловлено большим объемом сердечно-сосудистых хирургических процедур, выполняемых во всем мире.
Сфера охвата и сегментация рынка сердечно-сосудистых протезов
Атрибуты |
Сердечно-сосудистые протезы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке сердечно-сосудистых протезов
Достижения в минимально инвазивных и сердечно-сосудистых протезировании следующего поколения
- Значительной и ускоряющейся тенденцией на мировом рынке сердечно-сосудистых протезов является постоянное продвижение минимально инвазивных технологий и протезов следующего поколения, включая транскатетерные клапаны сердца, биоинженерные трансплантаты и сосудистые протезы на полимерной основе. Эти инновации трансформируют сердечно-сосудистые вмешательства, уменьшая хирургическую травму, сокращая пребывание в больнице и улучшая долгосрочные результаты лечения пациентов.
- Например, все более широкое внедрение протезных клапанов транскатетерной аорты (TAVR) значительно расширило доступ к лечению для пациентов с высоким или промежуточным хирургическим риском. Такие устройства, как протезы сердечного клапана, расширяемые воздушными шарами и саморасширяющиеся, широко используются как в развитых, так и в новых системах здравоохранения.
- Технологические достижения в области материаловедения, включая использование биосовместимых полимеров, тканеинженерных материалов и улучшенных покрытий, улучшают долговечность, гемосовместимость и производительность сердечно-сосудистых протезов. Эти инновации помогают уменьшить осложнения, такие как тромбоз, кальцификация и дегенерация устройства с течением времени.
- Интеграция усовершенствованной совместимости изображений и протезирования для конкретного пациента еще больше повышает процедурную точность. Настраиваемые сердечно-сосудистые протезы, адаптированные к анатомии пациента, обеспечивают лучшее размещение устройства и долгосрочные функциональные результаты, особенно при сложных сердечных и сосудистых процедурах.
- Эта тенденция к менее инвазивным, более долговечным и ориентированным на пациента решениям для сердечно-сосудистых протезов меняет клиническую практику и расширяет популяцию пациентов для процедур протезной имплантации во всем мире.
- В результате ведущие производители медицинских устройств все чаще инвестируют в исследования и разработки для внедрения инновационных сердечно-сосудистых протезов, которые соответствуют меняющимся клиническим рекомендациям и предпочтениям хирургов.
Динамика рынка сердечно-сосудистых протезов
водитель
Рост распространенности сердечно-сосудистых заболеваний и старения населения
- Растущее глобальное бремя сердечно-сосудистых заболеваний, включая болезнь коронарных артерий, клапанные сердечные расстройства и заболевания периферических сосудов, является основным фактором, стимулирующим спрос на сердечно-сосудистые протезы. Увеличение заболеваемости непосредственно способствует увеличению объемов хирургических и интервенционных процедур, требующих протезных растворов.
- Например, растущее число пациентов с диагнозом стеноза аорты и дисфункции сердечного клапана значительно увеличило применение протезных сердечных клапанов как в хирургических, так и в транскатетерных процедурах, особенно среди пожилых людей.
- Глобальное старение населения является еще одним критическим фактором, стимулирующим рост рынка, поскольку пожилые люди более восприимчивы к сердечно-сосудистым заболеваниям, которые требуют протезирования. Возрастная дегенерация сердечных клапанов и кровеносных сосудов увеличивает потребность в процедурах замены и ремонта.
- Достижения в области инфраструктуры здравоохранения, улучшение доступа к сердечно-сосудистой помощи и повышение осведомленности о ранней диагностике и лечении еще больше ускоряют использование сердечно-сосудистых протезов в больницах и специализированных кардиоцентрах.
- Кроме того, благоприятная политика возмещения расходов в развитых регионах и расширение инвестиций в здравоохранение в странах с развивающейся экономикой поддерживают более высокие объемы процедур, тем самым укрепляя перспективы роста рынка.
Сдержанность/вызов
Высокая стоимость устройств и риск осложнений после имплантации
- Высокая стоимость, связанная с передовыми сердечно-сосудистыми протезными устройствами, остается серьезной проблемой для широкого распространения, особенно в чувствительных к затратам и малоресурсных медицинских учреждениях. Премиальные протезные клапаны и сосудистые трансплантаты могут значительно увеличить общие расходы на лечение
- Например, транскатетерные протезы сердечного клапана часто значительно дороже, чем обычные хирургические альтернативы, что ограничивает их доступность в развивающихся регионах и небольших медицинских учреждениях с ограниченными бюджетами.
- Несмотря на технологические достижения, риск осложнений после имплантации, таких как отказ устройства, тромбоз, инфекция и ухудшение структуры, продолжает вызывать обеспокоенность у врачей и пациентов. Эти риски требуют долгосрочного мониторинга и, в некоторых случаях, повторного вмешательства.
- Строгие нормативные требования и длительные процессы утверждения для сердечно-сосудистых протезов могут задержать коммерциализацию продукта и увеличить затраты на разработку для производителей, что еще больше влияет на расширение рынка.
- Решение этих проблем с помощью стратегий оптимизации затрат, улучшения клинических результатов, повышения долговечности устройств и более широкого покрытия возмещения будет иметь решающее значение для поддержания долгосрочного роста на рынке сердечно-сосудистых протезов.
Как сегментируется рынок сердечно-сосудистых протезов
Рынок сегментирован на основе типа, приложения и конечного пользователя.
- По типам
В зависимости от типа, глобальный рынок сердечно-сосудистых протезов сегментирован на клапаны и кардиостимуляторы. Сегмент клапанов доминировал на рынке с самой большой долей выручки 58,4% в 2025 году, что обусловлено высокой распространенностью клапанных заболеваний сердца, таких как стеноз аорты и митральная регургитация. Рост стареющего населения во всем мире значительно увеличил спрос на процедуры замены сердечного клапана. Технологические достижения вбиопротезирующийМеханические клапаны улучшили долговечность и результаты лечения пациентов. Более широкое внедрение минимально инвазивных процедур, таких как замена транскатетерного аортального клапана (TAVR), также поддерживает доминирование сегмента. Сильные клинические данные, подтверждающие эффективность клапана, определяют предпочтения врача. Благоприятная политика возмещения расходов в развитых регионах поощряет принятие таких мер. Растущая осведомленность о ранней диагностике клапанных расстройств также способствует процессуальным объемам. Расширение центров кардиологической помощи во всем мире продолжает укреплять лидерство в этом сегменте.
Ожидается, что в сегменте кардиостимуляторов самый быстрый CAGR составит 9,6% с 2026 по 2033 год, что обусловлено ростом заболеваемости аритмиями и нарушениями проводимости. Увеличение распространенности сердечно-сосудистых заболеваний, связанных с образом жизни, значительно повышает спрос. Достижения в беспроводных кардиостимуляторах и МРТ-совместимых устройствах улучшают безопасность и внедрение. Растущая гериатрическая популяция является основным фактором скорости имплантации кардиостимулятора. Технологические инновации, позволяющие осуществлять удаленный мониторинг, улучшают управление пациентами. Расширение доступа к услугам электрофизиологии сердца способствует росту. Повышение осведомленности врачей и принятие пациентов еще больше ускоряют усыновление. Растущие инвестиции в исследования и разработки в области сердечных устройств укрепляют будущее расширение рынка.
- С помощью приложения
На основе применения глобальный рынок сердечно-сосудистых протезов сегментирован на хирургию и исследования. Сегмент хирургии доминировал на рынке с самой большой долей дохода в 71,2% в 2025 году, что обусловлено большим объемом сердечно-сосудистых хирургических процедур, выполняемых во всем мире. Растущее бремя ишемической болезни сердца, сердечной недостаточности и врожденных пороков сердца поддерживает хирургический спрос. Сердечно-сосудистые протезы имеют решающее значение в замене клапана, управлении ритмом и структурных операциях по восстановлению сердца. Достижения в области хирургических методов и точности устройства улучшают показатели успеха процедур. Увеличение доступности специализированных кардиологических клиник еще больше укрепляет этот сегмент. Сильные рамки возмещения поддерживают хирургические вмешательства. Растущее внедрение минимально инвазивных и гибридных хирургических подходов повышает эффективность использования. Рост расходов на здравоохранение на развивающихся рынках способствует устойчивому доминированию.
Сегмент исследований, по прогнозам, вырастет на 10,8% с 2026 по 2033 год, что обусловлено растущим вниманием к сердечно-сосудистым инновациям и разработке протезов следующего поколения. Академические учреждения и исследовательские организации вкладывают значительные средства в тестирование и валидацию устройств. Рост клинических испытаний новых протезных материалов поддерживает спрос. Сотрудничество между медицинскими компаниями и научно-исследовательскими институтами ускоряет инновации. Увеличение финансирования исследований сердечно-сосудистых заболеваний со стороны правительств и частных организаций стимулирует активность. Развитие биоинженерных и интеллектуальных протезов способствует росту. Расширение инициатив в области трансляционных исследований укрепляет динамику сегмента. Долгосрочные инновационные трубопроводы поддерживают устойчивое расширение.
- Конечный пользователь
На базе конечного пользователя рынок сердечно-сосудистых протезов сегментирован на больницы, клиники/кардиологические центры, амбулаторные хирургические центры и другие. Сегмент больниц доминировал на рынке с самой большой долей дохода в 49,6% в 2025 году, что обусловлено наличием передовой хирургической инфраструктуры и специализированных отделений кардиологической помощи. Больницы управляют сложными сердечно-сосудистыми процедурами, требующими многопрофильной экспертизы. Наличие опытных кардиоторакальных хирургов поддерживает более высокие объемы процедур. Передовые диагностические и визуализационные средства повышают хирургическую точность. Больницы выигрывают от сильного покрытия возмещения для сердечно-сосудистых операций. Растущее предпочтение пациентов стационарному уходу поддерживает доминирование. Непрерывные обновления хирургического оборудования еще больше усиливают внедрение. Высокий потенциал обработки чрезвычайных ситуаций укрепляет лидерство.
Ожидается, что сегмент клиник / кардиоцентров зарегистрирует самый быстрый CAGR 11,9% с 2026 по 2033 год, что обусловлено быстрым расширением специализированных кардиоцентров во всем мире. Эти центры предлагают целенаправленную сердечно-сосудистую помощь с более коротким временем ожидания пациента. Увеличение предпочтения амбулаторных и минимально инвазивных процедур способствует росту. Более низкие эксплуатационные расходы по сравнению с больницами способствуют внедрению устройств. Растущие частные инвестиции в здравоохранение ускоряют расширение центра. Растущий медицинский туризм в области кардиологической помощи еще больше повышает спрос. Технологические достижения позволяют проводить сложные процедуры в специализированных клиниках. Улучшение удобства пациентов укрепляет долгосрочные перспективы роста.
Кардиоваскулярные протезы на рынке региональный анализ
- Северная Америка доминировала на рынке сердечно-сосудистых протезов с самой большой долей дохода в 38,4% в 2025 году, поддерживаемой высокоразвитой инфраструктурой здравоохранения, сильным внедрением инновационных сердечных имплантатов и присутствием ведущих производителей медицинских устройств.
- Регион выигрывает от высокой осведомленности о сердечно-сосудистых заболеваниях, ранней диагностики и широкой доступности передовых хирургических и интервенционных кардиологических процедур. Благоприятная политика возмещения расходов на замену сердечного клапана, имплантацию кардиостимулятора и сосудистые протезы дополнительно поддерживают доминирование на рынке
- Постоянные технологические достижения в транскатетерных клапанах сердца и минимально инвазивных сердечных устройствах ускоряют внедрение. Высокие расходы на здравоохранение и сильный клинический опыт в больницах и сердечных центрах укрепляют лидирующие позиции Северной Америки.
Американский рынок сердечно-сосудистых протезов Insight
Рынок сердечно-сосудистых протезов в США составил большую часть регионального спроса в 2025 году, чему способствовали высокие объемы процедур и быстрое поглощение протезов сердца следующего поколения, кардиостимуляторов и сосудистых имплантатов. Страна имеет высокую распространенность сердечно-сосудистых заболеваний из-за старения населения и факторов риска, связанных с образом жизни. Активность клинических исследований и раннее внедрение инновационных технологий способствуют росту рынка. Благоприятные рамки возмещения стимулируют использование передовых протезных устройств как в хирургических, так и в катетерных вмешательствах. Присутствие крупных производителей и постоянные запуски продуктов еще больше укрепляют рынок США. Увеличение внимания к минимально инвазивным и транскатетерным процедурам продолжает стимулировать устойчивый спрос.
Европейский рынок сердечно-сосудистых протезных устройств
Европейский рынок сердечно-сосудистых протезов, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, чему будет способствовать рост заболеваемости сердечно-сосудистыми заболеваниями и старение населения. Хорошо зарекомендовавшие себя системы общественного здравоохранения в Западной Европе обеспечивают широкий доступ к кардиохирургическим процедурам. Растущее внедрение замены транскатетерного клапана и передовых сосудистых протезов стимулирует рост рынка. Сильная нормативная поддержка инноваций в области медицинского оборудования и клинических исследований еще больше ускоряет их внедрение. Страны региона инвестируют в модернизацию инфраструктуры кардиологической помощи. Растущий акцент на раннее вмешательство и улучшение результатов лечения пациентов поддерживает устойчивое расширение по всей Европе.
Британские сердечно-сосудистые протезы Market Insight
Ожидается, что рынок сердечно-сосудистых протезов в Великобритании будет неуклонно расти в течение прогнозируемого периода, что обусловлено растущим спросом на кардиохирургические операции и интервенционные кардиологические процедуры. Национальная служба здравоохранения (NHS) играет ключевую роль в обеспечении доступа к передовым методам лечения сердечно-сосудистых заболеваний. Растущее внедрение минимально инвазивных технологий замены сердечного клапана и кардиостимуляторов поддерживает рост рынка. Увеличение распространенности заболеваний коронарных артерий и нарушений сердечного ритма еще больше подпитывает спрос. Постоянные инвестиции в кардиоцентры передового опыта и обучение специалистов увеличивают объемы процедур. Сильная клиническая исследовательская среда Великобритании также способствует инновациям и внедрению.
Немецкий рынок сердечно-сосудистых протезов Insight
Рынок сердечно-сосудистых протезов в Германии представляет собой один из крупнейших рынков для сердечно-сосудистых протезов в Европе, поддерживаемый передовой инфраструктурой здравоохранения и сильным акцентом на медицинские инновации. Страна имеет большой объем сердечно-сосудистых процедур, особенно в замене клапанов и сосудистых операциях. Раннее внедрение технологически продвинутых протезов стимулирует рост рынка. Широкое использование услуг по возмещению расходов и хорошо развитая сеть больниц. Лидерство Германии в производстве медицинских изделий и клинических исследованиях еще больше усиливает расширение рынка. Постоянные улучшения в учреждениях кардиологической помощи усиливают долгосрочный спрос.
Азиатско-Тихоокеанский рынок сердечно-сосудистых протезов
Ожидается, что рынок сердечно-сосудистых протезов в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода, который, по прогнозам, увеличится на 21,2% с 2026 по 2033 год. Рост обусловлен увеличением расходов на здравоохранение, повышением осведомленности о здоровье сердечно-сосудистой системы и расширением инфраструктуры больниц. Быстрая урбанизация и изменение образа жизни способствуют более высокой распространенности сердечных заболеваний во всем регионе. Правительства вкладывают значительные средства в улучшение доступа к передовой кардиологической помощи. Расширение доступности квалифицированных кардиохирургов и интервенционных кардиологов также способствует усыновлению. Растущий медицинский туризм в кардиохирургии также повышает региональный спрос.
Японские сердечно-сосудистые протезы прозрение рынка
Японский рынок сердечно-сосудистых протезов набирает обороты из-за быстро стареющего населения страны и высокой распространенности сердечно-сосудистых заболеваний. Япония имеет одну из самых высоких пропорций пожилых людей во всем мире, что значительно увеличивает спрос на замену сердечного клапана и имплантацию кардиостимулятора. Упор на минимально инвазивные и катетерные процедуры способствует росту рынка. Расширенная инфраструктура больниц и широкое внедрение инновационных медицинских технологий способствуют процессуальным результатам. Постоянные инвестиции в исследования сердечно-сосудистой системы и инновации устройств еще больше укрепляют рынок. Благоприятная политика возмещения поддерживает широкое использование передовых протезов.
Китайский рынок сердечно-сосудистых протезов
Рынок сердечно-сосудистых протезов в Китае составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало быстро растущее население пациентов и расширение доступа к передовой кардиологической помощи. Рост заболеваемости сердечно-сосудистыми заболеваниями из-за урбанизации и изменения образа жизни является ключевым фактором роста. Правительственные инициативы по модернизации инфраструктуры здравоохранения и расширению кардиологических специализированных больниц ускоряют внедрение. Увеличение доступности квалифицированных кардиохирургов и интервенционных учреждений способствует процессуальному росту. Отечественные производители улучшают доступность и доступность сердечно-сосудистых протезов. Растущая осведомленность о ранней диагностике и лечении способствует дальнейшему расширению рынка в Китае.
Доля рынка сердечно-сосудистых протезов
Индустрия сердечно-сосудистых протезных устройств в основном возглавляется хорошо известными компаниями, в том числе:
•Медтроник(Ирландия)
• Эбботт(США)
•Бостонский научный(США)
•Edwards Lifesciences (США)
•Johnson & Johnson (США)
•Biotronik (Германия)
•Ливанова (Великобритания)
•Terumo Corporation (Япония)
•Stryker Corporation (США)
•MicroPort Scientific Corporation (Китай)
•Merit Medical Systems (США)
•B. Braun Melsungen AG (Германия)
•Cook Medical (США)
Последние разработки на мировом рынке сердечно-сосудистых протезов
- В марте 2021 года Medtronic plc получила одобрение FDA США на ее транскатетерный легочный клапан HarmonyTM (TPV), первую минимально инвазивную терапию для пациентов с тяжелой легочной регургитацией, связанной с врожденной болезнью сердца, что позволяет использовать катетерный подход, который снижает необходимость операции на открытом сердце как у взрослых, так и у педиатрических пациентов.
- В августе 2021 года Medtronic объявила об одобрении FDA своей системы замены аортальных клапанов Evolut FX следующего поколения (TAVR), которая повышает простоту использования и процедурную точность для лечения симптоматического тяжелого стеноза аорты, укрепляя свое лидерство в технологии транскатетерного сердечного клапана.
- В августе 2023 года J-Valve Transfemoral System компании Genesis MedTech была предоставлена FDA США для лечения тяжелой нативной регургитации аорты и смешанного заболевания аортального клапана с помощью минимально инвазивного подхода, ускоряющего разработку и нормативную коммуникацию для этой новой протезной системы клапанов.
- В марте 2024 года Medtronic объявила об одобрении FDA системы Evolut FX + TAVR новейшего поколения для лечения симптоматического тяжелого стеноза аорты, с усовершенствованиями конструкции, которые облегчают коронарный доступ без ущерба для производительности клапана, что представляет собой важное продвижение в технологии TAVR.
- В феврале 2024 года система замены EVOQUETM Tricuspid Valve от Edwards Lifesciences стала первой транскатетерной терапией, одобренной FDA США для лечения трикуспидальной регургитации, предлагая минимально инвазивный вариант для пациентов, которые не отреагировали адекватно на оптимальную медицинскую терапию.
- В мае 2025 года Edwards Lifesciences объявила, что ее платформа SAPIEN 3 Transcatheter Aortic Valve Replacement (TAVR) получила одобрение FDA для использования у пациентов с тяжелым стенозом аорты, которые бессимптомны, расширяя популяцию клинических пациентов, имеющих право на минимально инвазивную замену клапана.
- В январе 2025 года Abbott Laboratories сообщила об успешном завершении EVOLUT PRO+ Клиническое исследование замены клапанов транскатетера, демонстрирующее улучшенную процедурную эффективность для пациентов с меньшим или более сложным аннулированием аорты и расширяющее потенциальную применимость терапии TAVR
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











