



Сегментация мирового рынка толстоигольной биопсии по типу (полностью автоматизированное устройство толстоигольной биопсии и полуавтоматическое устройство толстоигольной биопсии), области применения (больницы, клиники и другие), заболеванию (рак легких, рак печени, рак молочной железы и рак предстательной железы), диапазону (14G-18G, 18G), каналу сбыта (прямые продажи и дистрибьюторы) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка биопсии и темпы роста
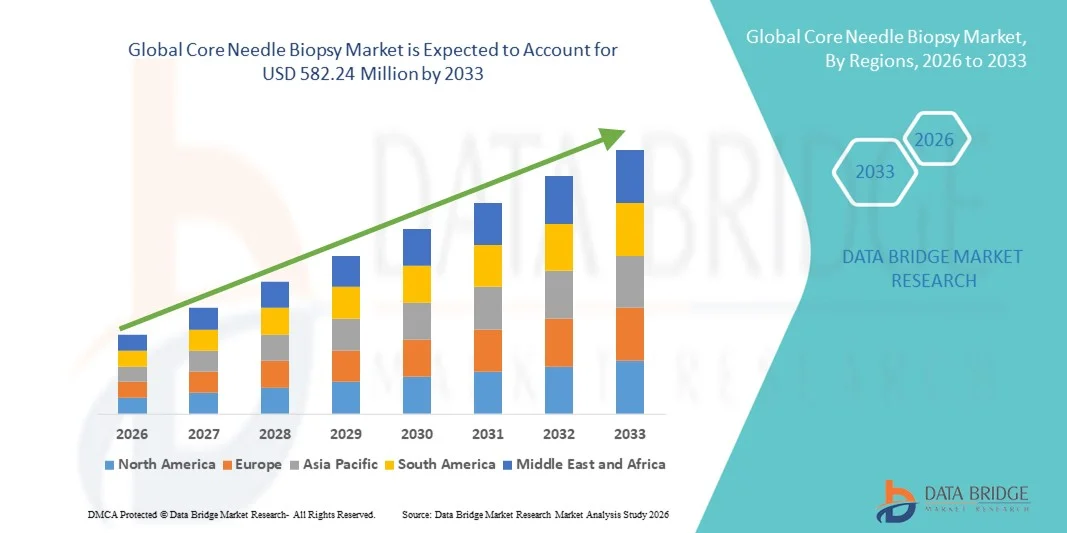
- Согласно анализу Data Bridge Market Research, глобальный размер рынка биопсии иглы был оценен как473,79 млн долларов США в 2025 годуОжидается, что он достигнет582,24 млн долларов США к 2033 году, вCAGR 2,61%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности рака во всем мире, повышением осведомленности о ранней диагностике заболеваний и растущим спросом на минимально инвазивные диагностические процедуры в медицинских учреждениях.
- Кроме того, прогресс вбиопсия иглыПроектирование, усовершенствованные технологии визуализации и расширение инфраструктуры здравоохранения в странах с развивающейся экономикой усиливают внедрение систем биопсии основных игл. Эти комбинированные факторы ускоряют проникновение на рынок и поддерживают устойчивый глобальный рост.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$473,79 млн.
- Ожидаемая рыночная стоимость (2033):$582,24 млн.
- Прогноз CAGR (2026–2033): 2.61%
Каковы основные выводы рынка биопсии ядра иглы
- Биопсия основной иглы, минимально инвазивная диагностическая техника для получения образцов тканей, играет жизненно важную роль в точной диагностике и мониторинге рака благодаря своей эффективности, безопасности и способности предоставлять надежные гистопатологические результаты.
- Рост рынка в первую очередь обусловлен растущей глобальной распространенностью рака, растущей осведомленностью о раннем выявлении заболеваний и растущим предпочтением минимально инвазивных процедур перед хирургическими альтернативами в клинических и больничных условиях.
- Северная Америка доминировала на рынке биопсии основных игл с самой большой долей дохода в 40,2% в 2025 году, поддерживаемой передовой диагностической инфраструктурой, сильным внедрением автоматизированных систем биопсии и высокой частотой программ скрининга рака в США и Канаде.
- Азиатско-Тихоокеанский регион, по прогнозам, будет самым быстрорастущим регионом в течение прогнозируемого периода, что связано с расширением доступа к здравоохранению, государственными кампаниями по информированию о раке и быстрым технологическим прогрессом в системах руководства биопсией.
- Сегмент полностью автоматизированных устройств для биопсии основных игл доминировал на рынке с самой большой долей рынка 46,7% в 2025 году, что обусловлено его повышенной точностью, операционной эффективностью и растущим использованием в больницах и диагностических лабораториях для крупномасштабных процедур биопсии.
Сегментация рынка биопсии ядра и иглы
|
Атрибуты |
Основная игла Биопсия Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке биопсии ядра иглы
Технологические достижения в автоматизированных и имиджевых биопсийных системах
- Ключевой и ускоряющейся тенденцией на мировом рынке биопсии игл является интеграция передовых технологий визуализации и автоматизации, повышение точности, эффективности и безопасности процедур биопсии.
- Например, компании разрабатывают полностью автоматизированные устройства для биопсии, которые сочетают в себе ультразвук в реальном времени.МРТРуководство, позволяющее врачам нацеливать поражения с большей точностью, уменьшая дискомфорт пациента и время процедуры
- Принятие автоматизированных и управляемых изображениями систем позволяет проводить последовательную выборку тканей, минимизируя зависимость от оператора и повышая диагностическую надежность, особенно в сложных случаях рака.
- Кроме того, включение цифровой визуализации и роботизированного руководства повышает эффективность рабочего процесса и поддерживает дистанционную диагностику или диагностику с помощью искусственного интеллекта, что особенно полезно в больших объемах клинических условий.
- Бесшовная интеграция этих технологий с платформами диагностической визуализации способствует более быстрому анализу и улучшению результатов лечения пациентов, что соответствует растущему спросу на минимально инвазивные процедуры.
- Эта тенденция к автоматизации, точности и интеграции меняет методы биопсии, побуждая ведущих производителей, таких как BD и Hologic, расширять свои портфели с помощью искусственного интеллекта, управляемых изображениями и полностью автоматизированных основных систем биопсии.
- Спрос на технологически продвинутые устройства для биопсии быстро растет в больницах и диагностических центрах, поскольку поставщики медицинских услуг отдают приоритет точности, эффективности и безопасности пациентов при диагностике рака и отборе образцов тканей.
Динамика рынка биопсии Core Needle
водитель
Растущая распространенность рака и растущее предпочтение минимально инвазивной диагностики
- Растущее глобальное бремя рака и повышение осведомленности о раннем выявлении заболеваний являются ключевыми факторами, стимулирующими спрос на процедуры биопсии основных игл во всем мире.
- Всемирная организация здравоохранения сообщила о более чем 20 миллионах новых случаев рака в 2024 году, что вызвало всплеск диагностических процедур, использующих биопсию ядра иглы в качестве стандартного подхода для анализа тканей.
- Поскольку системы здравоохранения все чаще отдают приоритет раннему выявлению и точной диагностике, биопсия ядра иглы предлагает более безопасную, быструю и менее инвазивную альтернативу хирургической биопсии, что приводит к более высоким показателям приема пациентов.
- Кроме того, переход к амбулаторным и дневным диагностическим установкам расширил использование компактных и автоматизированных устройств биопсии, которые повышают эффективность и сокращают время восстановления.
- Непрерывные инновации в дизайне устройств в сочетании с улучшенной совместимостью изображений способствуют дальнейшему внедрению в больницах, клиниках и специализированных онкологических центрах по всему миру.
- Растущий спрос на персонализированную медицину и молекулярное профилирование увеличивает использование диагностики на основе тканей, непосредственно поддерживая поглощение образцов биопсии основных игл для геномного и биомаркерного тестирования.
- Правительственные инициативы, способствующие развитию инфраструктуры скрининга и диагностики рака, особенно в странах с развивающейся экономикой, еще больше усиливают потенциал роста рынка.
Сдержанность/вызов
Риск осложнений и строгие нормативные требования
- Несмотря на свои преимущества, рынок биопсии основных игл сталкивается с проблемами из-за таких рисков, как кровотечение, инфекция или повреждение тканей, которые могут повлиять на доверие пациентов и клинические результаты.
- Например, некоторые процедуры биопсии с участием деликатных органов, таких как печень или легкие, требуют расширенной визуализации и квалифицированных операторов, чтобы минимизировать осложнения, увеличивая сложность процедур и стоимость.
- Строгие процедуры одобрения новых биопсийных устройств, в том числе требования FDA и MDR, могут задержать запуск продукта и ограничить скорость инноваций на мировых рынках.
- Кроме того, различия в стандартах биопсии и политике возмещения в разных регионах создают барьеры для производителей, стремящихся к последовательному выходу на рынок и расширению.
- Преодоление этих проблем с помощью улучшенных конструкций безопасности, программ клинической подготовки и более быстрых регуляторных путей будет иметь важное значение для обеспечения устойчивого роста рынка.
- Ограниченный доступ к квалифицированным радиологам и интервенционным специалистам в странах с низким и средним уровнем дохода продолжает ограничивать широкое распространение передовых устройств для биопсии ядра.
- Высокие первоначальные инвестиционные затраты и отсутствие стандартизации в медицинских учреждениях еще больше препятствуют масштабируемости автоматизированных и управляемых изображениями систем биопсии в условиях ограниченных ресурсов.
Как сегментируется рынок биопсии ядра иглы
Рынок сегментирован на основе типа, приложений, болезней, диапазона и канала распределения.
- По типу
На основе типа рынок биопсии ядра иглы сегментирован на полностью автоматизированные устройства биопсии ядра иглы и полуавтоматизированные устройства биопсии ядра. Сегмент полностью автоматизированных устройств для биопсии основных игл доминировал на рынке с самой большой долей дохода на рынке в 46,7% в 2025 году, что обусловлено его превосходной точностью, снижением зависимости от оператора и растущим внедрением в больничных условиях большого объема. Полностью автоматизированные системы обеспечивают стабильное качество выборки, более короткое время процедуры и более тесную интеграцию с методами визуализации (ультразвук / МРТ), что делает их предпочтительными в центрах третичного ухода и онкологии. Они также снижают вариабельность среди операторов, улучшая диагностическую воспроизводимость и позволяя упростить рабочие процессы патологии. Сервисные контракты и комплексные решения от ведущих производителей также стимулируют госпитальные закупки автоматизированных платформ.
Ожидается, что сегмент полуавтоматизированных устройств для биопсии игл будет иметь самый быстрый темп роста в 5,8% с 2026 по 2033 год, что подтверждается более низкой капитальной стоимостью, портативностью и более простыми требованиями к техническому обслуживанию. Полуавтоматические устройства привлекательны для амбулаторных клиник, небольших больниц и мобильных программ скрининга, потому что они уравновешивают производительность с доступностью. Их простота использования позволяет хирургам и радиологам в условиях ограниченных ресурсов проводить надежные биопсии без накладных расходов на полную автоматизацию. Растущие инициативы по скринингу на развивающихся рынках и необходимость диагностики в пунктах оказания медицинской помощи будут способствовать дальнейшему полуавтоматическому внедрению.
- С помощью приложений
На основе заявок рынок делится на больницы, клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей выручки в 62,3% в 2025 году из-за концентрированных объемов пациентов, наличия передовых наборов изображений и многопрофильных команд, которые регулярно выполняют биопсию с изображением. Больницы пользуются комплексными патологическими услугами и механизмами возмещения, которые поддерживают процедуры биопсии, что делает их основными конечными пользователями как автоматизированных, так и полуавтоматизированных систем. Крупные больницы также способствуют внедрению продукта посредством клинических испытаний и партнерских отношений с производителями устройств, ускоряя знакомство и доверие врачей. Доступ к специалистам и перипроцедурному уходу еще больше укрепляет больницы как доминирующую область применения.
Сегмент клиник, как ожидается, зарегистрирует самый быстрый CAGR в 7,4% в течение 2026-2033 годов, поскольку амбулаторные центры все чаще предлагают минимально инвазивную диагностику для улучшения удобства пациентов и снижения затрат на здравоохранение. Клиники инвестируют в компактные системы биопсии и обучение для лечения более высоких нагрузок без госпитализации. Этот сдвиг поддерживается телепатологическими службами и более быстрой транспортной логистикой, которая позволяет диагностировать в клинике. По мере того, как предпочтения пациентов в отношении более дешевых процедур растут, клиники будут захватывать растущую долю рутинных объемов биопсии.
- по болезни
На основе болезни рынок классифицируется на рак легких, рак печени, рак молочной железы и рак простаты. Сегмент рака молочной железы доминировал на рынке с наибольшей долей 41,5% в 2025 году, что отражает высокие показатели скрининга, широкую доступность маммографии / ультразвукового руководства и предпочтение биопсии основной иглы в качестве диагностического стандарта для подозрительных поражений молочной железы.Биопсия грудиРабочие процессы хорошо налажены в программах скрининга и специализированных центрах груди, что обеспечивает постоянный спрос на совместимые иглы и устройства для биопсии. Потребность в ткани, адекватной для гистопатологии и тестирования рецепторов (ER / PR / HER2), дополнительно поддерживает использование основных игл в диагностике молочной железы.
Ожидается, что сегмент рака легких будет наблюдать самый быстрый рост с CAGR 6,1% с 2026 по 2033 год, что обусловлено ростом заболеваемости раком легких, улучшением методов биопсии с помощью КТ и бронхоскопии и большим акцентом на получение ткани для молекулярного профилирования. Достижения в области навигационной бронхоскопии и руководства по чрескожной КТ снижают частоту осложнений и расширяют возможности биопсии легких. По мере распространения целевых методов лечения и геномного тестирования спрос на высококачественные образцы легочной ткани будет расти, поощряя принятие специализированных игл и систем, управляемых изображением.
- По диапазону
На основе диапазона рынок сегментирован на 14G-18G, <14G и >18G. Сегмент 14G-18G доминировал на рынке в 2025 году с самой большой долей дохода 57,0%, потому что этот диапазон показателей предлагает оптимальный компромисс между размером выборки и безопасностью для общих показаний, таких как биопсия молочной железы, простаты и печени. Клиницисты предпочитают иглы 14G-18G для рутинной гистопатологии и иммуногистохимии при сохранении приемлемых профилей осложнений. Их совместимость с широким спектром автоматизированных и полуавтоматизированных орудий и систем наведения изображений еще больше укрепляет их лидирующие позиции. Стандартизация этих датчиков упрощает инвентаризацию и обучение в разных учреждениях.
Сегмент <14G, по прогнозам, будет регистрировать самые быстрые темпы роста в 8,0% в течение прогнозируемого периода, поскольку онкологические центры и молекулярные лаборатории все чаще требуют более крупных образцов ядра для секвенирования следующего поколения, мультигенных панелей и передовых испытаний биомаркеров. Большие иглы позволяют извлекать ткани более высокой целостности, подходящие для сложных молекулярных анализов, сопутствующей диагностики и исследовательских приложений. По мере расширения прецизионной медицины спрос на выборку <14G в специализированных центрах будет расти, особенно там, где комплексное геномное профилирование является рутинным.
- Дистрибьюторский канал
На основе канала дистрибуции рынок разветвляется на каналы прямых продаж и дистрибьюторов. Сегмент прямых продаж доминировал на рынке с самой большой долей выручки в 68,4% в 2025 году, что обусловлено тем, что крупные производители предпочитают прямые отношения с крупными больничными системами, чтобы предлагать комплексные закупки, обучение и долгосрочные соглашения об обслуживании. Прямые каналы позволяют поставщикам обеспечивать производительность устройства, соответствие нормативным требованиям и специализированную клиническую поддержку, что важно для высококачественных автоматизированных платформ. Эксклюзивные контракты и интегрированные решения укрепляют партнерские отношения между производителями и больницами и обеспечивают постоянный доход от услуг.
Ожидается, что в сегменте каналов дистрибуции будет зафиксирован самый быстрый рост на 6,5% с 2026 по 2033 год, поскольку региональные дистрибьюторы расширяют охват в небольших больницах, клиниках и на развивающихся рынках, где прямое присутствие производителей ограничено. Дистрибьюторы предоставляют локализованные запасы, гибкое финансирование и послепродажное обслуживание, что снижает барьеры входа на рынок. Их сети помогают производителям быстро масштабироваться и решать различные методы закупок в разных регионах, что делает дистрибьюторов необходимыми для проникновения на рынок в недостаточно обслуживаемых регионах.
В каком регионе находится самая большая доля рынка биопсии игл
- Северная Америка доминировала на рынке биопсии основных игл с самой большой долей дохода в 40,2% в 2025 году, поддерживаемой передовой диагностической инфраструктурой, сильным внедрением автоматизированных систем биопсии и высокой частотой программ скрининга рака в США и Канаде.
- Рост региона также стимулируется повышением осведомленности о раннем обнаружении рака и присутствием крупных производителей медицинских устройств, инвестирующих в автоматизированные технологии биопсии.
- Технологические инновации и научно-исследовательское сотрудничество между больницами и диагностическими фирмами также способствовали развитию и использованию полностью автоматизированных систем биопсии, укрепляя лидерство Северной Америки в этом секторе.
Американский рынок биопсии Core Needle
Рынок биопсии основных игл США составил большую часть доходов Северной Америки в 2025 году, чему способствовало растущее бремя рака молочной железы, легких и предстательной железы. Сильное внимание страны к исследованиям рака в сочетании с быстрым внедрением полностью автоматизированных систем биопсии лежит в основе роста рынка. Поддерживающие политики в области здравоохранения, страховое покрытие диагностических процедур и текущие клинические инновации продолжают ускорять внедрение в больницах и диагностических центрах. Кроме того, интеграция инструментов визуализации на основе ИИ и устройств биопсии с помощью роботов повышает точность и эффективность диагностики.
Европейский рынок биопсии Core Needle
Ожидается, что европейский рынок биопсии основных игл будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода, что обусловлено ростом распространенности рака, поддерживающими правительственными программами скрининга и растущим сдвигом в сторону амбулаторных диагностических услуг. Растущая осведомленность о раннем выявлении, особенно рака молочной железы и предстательной железы, поддерживает внедрение основных систем биопсии в регионе. Европейские медицинские учреждения также инвестируют в технологически продвинутые и удобные для пациентов решения для биопсии. Кроме того, сотрудничество между академическими исследовательскими центрами и фирмами, производящими медицинские устройства, способствует развитию инновационных автоматизированных платформ биопсии.
Британский рынок биопсии Core Needle
Ожидается, что на рынке биопсии основных игл в Великобритании будет зарегистрирован заметный рост в течение прогнозируемого периода, поддерживаемый надежными инициативами по скринингу рака и программами под руководством NHS, способствующими ранней диагностике. Акцент страны на повышении точности диагностики и сокращении времени ожидания способствовал внедрению автоматизированных и управляемых изображениями биопсийных устройств в больницах и специализированных клиниках. Кроме того, продолжающиеся инвестиции в цифровизацию здравоохранения и партнерские отношения с глобальными медицинскими компаниями расширяют доступ к передовым технологиям биопсии.
Немецкий рынок биопсии Core Needle
Ожидается, что рынок биопсии основных игл Германии будет расширяться до 2033 года благодаря сильной инфраструктуре здравоохранения страны, высокой осведомленности о диагностике рака и технологическим инновациям. Акцент Германии на точную медицину и цифровую интеграцию в диагностических рабочих процессах ускорил использование полностью автоматизированных систем биопсии. Внедрение устройств для биопсии с визуальным наведением и вакуумом особенно эффективно в онкологических центрах и больницах. Постоянные инвестиции в НИОКР и благоприятная государственная поддержка программ скрининга рака еще больше укрепляют рост рынка.
Азиатско-Тихоокеанский рынок биопсии ядра иглы
Рынок биопсии основных игл в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 6,9% в течение прогнозируемого периода (2026–2033 гг.), чему способствует рост заболеваемости раком, улучшение доступности здравоохранения и быстрое внедрение технологий в таких странах, как Китай, Япония и Индия. Увеличение расходов на здравоохранение в сочетании с поддерживаемыми правительством инициативами по информированию о раке расширяет охват рынка диагностикой. Растущая доступность доступных устройств для биопсии и появление местных производителей увеличивают проникновение в страны с развивающейся экономикой.
Японский рынок биопсии Core Needle
Рынок биопсии игл в Японии демонстрирует заметный рост, поддерживаемый стареющим населением страны и сильным акцентом на раннее выявление рака. Больницы быстро внедряют системы биопсии, ориентированные на изображение и минимально инвазивные, для повышения точности диагностики и комфорта пациентов. Технологические инновации, особенно в роботизированных и автоматизированных устройствах биопсии, набирают популярность среди японских поставщиков медицинских услуг. Интеграция инструментов биопсии с платформами визуализации на основе ИИ также укрепляет диагностические возможности в онкологических отделениях.
Индийский рынок биопсии игл
В 2025 году на индийский рынок биопсии игл пришлось значительная доля Азиатско-Тихоокеанского региона, чему способствовало расширение программ скрининга рака, увеличение инвестиций в здравоохранение и быстрая урбанизация. Растущее число диагностических лабораторий и больниц, принимающих процедуры биопсии, наряду с улучшенной инфраструктурой здравоохранения поддерживает сильный рост рынка. Отечественное производство экономически эффективных биопсийных устройств также способствует доступности на рынке. Кроме того, растущая осведомленность о раннем обнаружении рака и партнерские отношения между глобальными медицинскими компаниями и местными дистрибьюторами способствуют широкому распространению по всей стране.
Каковы основные компании на рынке биопсии ядра иглы
Индустрия биопсии Core Needle в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Hologic, Inc. (США)
- BD (США)
- Кук (США)
- B. Braun SE (Германия)
- Кардинальное здоровье (США)
- Merit Medical Systems, Inc. (США)
- Devicor Medical Products, Inc. (США)
- AngioDynamics, Inc. (США)
- ПАДЖУНК (Германия)
- NeoDynamics AB (Швеция)
- Limaca Medical Ltd. (Израиль)
- Медицинская система Mermaid (Дания)
- Argon Medical Devices, Inc. (США)
- Olympus Corporation (Япония)
- Teleflex Incorporated (США)
- Medline Industries, Inc. (США)
- SOMATEX Medical Technologies GmbH (Германия)
- Xerus Medical Inc. (США)
- Endomag Ltd. (Великобритания)
- Invendo Medical GmbH (Германия)
Каковы последние события на мировом рынке биопсии ядра иглы
- В июне 2025 года Mermaid Medical Group® объявила о запуске своего полноядерного биопсического устройства с регулируемой длиной броска миллиметр за миллиметром, ультралегкой конструкцией, совместимой с CT-кантри, и внутренним механизмом захвата образца для минимизации повреждений от дробления и сохранения целостности образца. Устройство обеспечивает гибкость для клиницистов по широкому спектру типов тканей, обеспечивая индивидуальную глубину выборки и улучшенное качество ядра.
- В ноябре 2024 года компания Mammotome представила в США однокомпонентную систему биопсии ядра Mammotome AutoCoreTM, предлагающую автоматизированное вооружение с одной кнопкой и упрощенный рабочий процесс для уменьшения шагов и повышения эффективности биопсии молочной железы с помощью ультразвука. Устройство позволяет клиницистам выполнять точную выборку тканей с уменьшенным временем процедуры и улучшенной эргономичной обработкой, что делает его пригодным для больших объемов клинических условий.
- В сентябре 2024 года Mammotome расширила свой портфель маркеров HydroMARKTM Plus Breast Biopsy Site Marker, представив новую форму маркера «HummingbirdTM» (в дополнение к DragonflyTM) для улучшения видимости ультразвука и уменьшения смещения в локализации биопсии молочной железы. Эти новые конфигурации улучшают послеоперационную идентификацию поражения и отслеживание последующей визуализации, что является решающим фактором в персонализированном управлении раком молочной железы.
- В сентябре 2023 года Limaca Medical Ltd. получила клиренс FDA 510(k) для своего эндоскопического ультразвукового устройства Precision-GITM (EUS) Biopsy Device, разработанного для улучшения выборки желудочно-кишечного поражения с улучшенной автоматизацией. Устройство Precision-GITM позволяет непрерывно получать образцы под ультразвуковым руководством, уменьшая количество вставок и улучшая целостность тканей. Автоматизированная вакуумная система обеспечивает последовательное всасывание и надежный сбор ядра, что обеспечивает более точную патологическую оценку.
- В апреле 2023 года NeoDynamics, Inc. объявила о доступности в США NEONAVIA, первой импульсно-технологической системы биопсии, очищенной для биопсии молочной железы и подмышечных лимфатических узлов, целью которой является обеспечение более контролируемой вставки игл и более высокого выхода тканей из сложных поражений. Система NEONAVIA использует импульсные движения иглы для достижения точной, последовательной выборки и уменьшения травм тканей во время процедуры.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











