


Сегментация мирового рынка лечения синдрома Криглера-Наджара по типу (синдром Криглера-Наджара I типа и синдром Криглера-Наджара II типа), лечению (лекарственное и хирургическое), способу введения (перорально и инъекционно), конечным пользователям (больницы, уход на дому, специализированные клиники и другие), каналу сбыта (аптеки при больницах, розничные аптеки и другие) — тенденции отрасли и прогноз до 2032 года
Каковы размеры и темпы роста лечения синдрома Криглера-Наджара
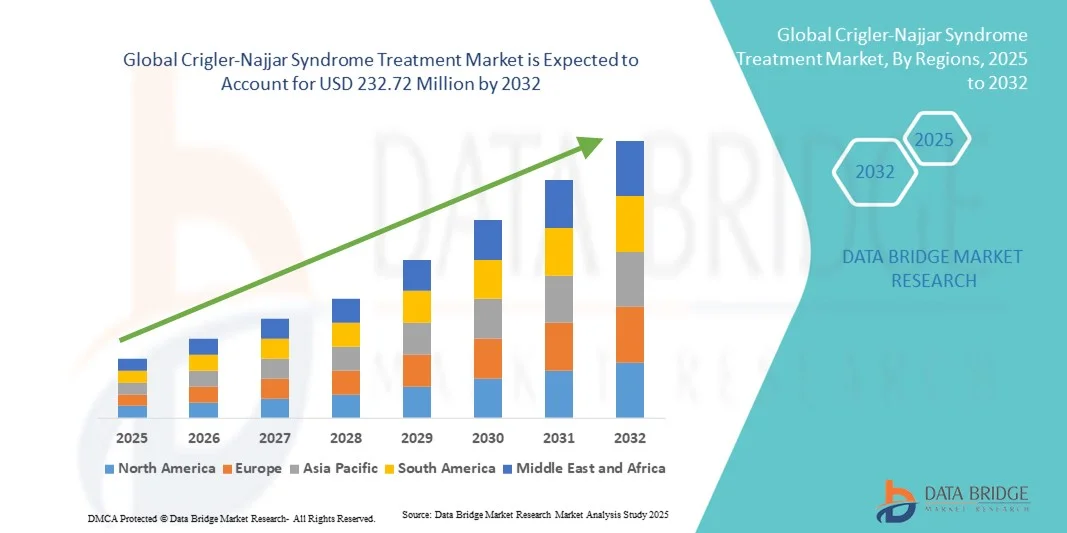
- По данным Data Bridge Market Research Analysis Глобальный объем рынка лечения синдрома Криглера-Наджара оценивается как150,50 млн долларов в 2024 годуОжидается, что он достигнет232,72 млн долларов США к 2032 году, вCAGR 5,60%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается достижениями в области медицинских исследований, повышением осведомленности о синдроме и разработкой инновационных подходов к лечению.генная терапияизаместительная ферментная терапия
- Кроме того, растущий спрос на эффективные методы лечения и поддерживающую помощь пациентам с синдромом Криглера-Наджара стимулирует инвестиции в новые лекарства и методы лечения, ускоряя внедрение методов лечения ЦНС и значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):150,50 млн. долларов США
- Ожидаемая рыночная стоимость (2032):$232,72 млн.
- Прогноз CAGR (2024-2032):5.60%
Каковы основные выводы лечения синдрома Криглера-Наджара
- Лечение синдрома Криглера-Наджара (CNS), включая лекарства и варианты трансплантации печени, становится все более критическим в управлении этим редким генетическим расстройством, характеризующимся высоким уровнем неконъюгированного билирубина, при этом лечение улучшает выживаемость пациентов и качество жизни среди педиатрического и взрослого населения.
- Растущий спрос на лечение ЦНС в первую очередь обусловлен достижениями в медицинских исследованиях, повышением осведомленности о синдроме и развитием инновационных методов лечения, таких как генная терапия и заместительная терапия ферментами.
- Северная Америка доминировала на рынке лечения ЦНС в 2024 году с самой большой долей дохода в 43%, поддерживаемой высокими расходами на здравоохранение, передовой медицинской инфраструктурой и сильным присутствием ключевых фармацевтических и биотехнологических игроков, разрабатывающих целевые методы лечения редких заболеваний.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения ЦНС в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, правительственных инициатив по управлению редкими заболеваниями и улучшения доступа к специализированным центрам лечения.
- Сегмент лекарств доминировал на рынке лечения ЦНС в 2024 году с долей рынка 58,2%, что обусловлено использованием препаратов, снижающих уровень билирубина, и поддерживающей терапии, которые легче администрировать и широко используются как в больницах, так и в учреждениях по уходу на дому.
Сегментация рынка лечения синдрома Криглера-Наджара
|
Атрибуты |
Лечение синдрома Криглера-Наджара Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Какова ключевая тенденция в лечении синдрома Криглера-Наджара
Достижения в генной терапии и персонализированной медицине
- Значительной и ускоряющейся тенденцией на мировом рынке лечения ЦНС является развитие генной терапии и персонализированных подходов к медицине, направленных на предоставление долгосрочных или лечебных решений путем нацеливания на основной дефицит фермента UGT1A1.
- Например, исследовательские методы лечения, такие как ENTR-101 и AAV-опосредованная генная заместительная терапия, демонстрируют многообещающие клинические результаты на ранней стадии, предлагая потенциальное одноразовое лечение для пациентов с ЦНС типа I.
- Персонализированные подходы к медицине, включая индивидуальное дозирование препаратов, снижающих уровень билирубина, на основе генотипа пациента, повышают эффективность лечения и уменьшают побочные эффекты, улучшая результаты лечения пациентов.
- Интеграция точной медицины с традиционной терапией позволяет клиницистам оптимизировать планы лечения, комбинируя лекарства, фототерапию и трансплантацию, когда это необходимо, создавая более эффективный путь ухода.
- Эта тенденция к генным и индивидуальным решениям для лечения меняет ожидания в отношении управления ЦНС, побуждая фармацевтические компании сосредоточиться на инновациях в области редких заболеваний.
- Растущий интерес к лечебным и точным методам лечения стимулирует инвестиции в исследования и разработки, при этом несколько биотехнологических фирм активно проводят клинические испытания и одобрения регулирующих органов.
Динамика рынка лечения синдрома Криглера-Наджара
водитель
Повышение осведомленности и ранняя диагностика редких заболеваний
- Повышение осведомленности о синдроме Криглера-Наджара среди медицинских работников и пациентов является ключевым фактором роста рынка, способствуя ранней диагностике и своевременному вмешательству для предотвращения тяжелых осложнений.
- Например, специализированные центры редких заболеваний и программы повышения осведомленности в Северной Америке и Европе улучшают ранний скрининг на уровень билирубина у новорожденных, что приводит к более высоким показателям принятия лечения.
- По мере того, как пациенты и лица, осуществляющие уход, становятся более информированными о доступных методах лечения, растет спрос на традиционные и новые методы лечения, что стимулирует расширение рынка.
- Правительственные инициативы и информационно-пропагандистские кампании по редким заболеваниям также способствуют улучшению доступа к вариантам лечения ЦНС, особенно в регионах с растущей инфраструктурой здравоохранения.
- Ранняя диагностика в сочетании с доступностью лечения обеспечивает улучшение результатов лечения пациентов, мотивируя дальнейшие исследования и инвестиции фармацевтических и биотехнологических компаний.
- Расширение телемедицины и цифровых медицинских платформ позволяет проводить дистанционные консультации и мониторинг, увеличивая охват пациентов в недостаточно обслуживаемых районах.
- Стратегические партнерские отношения между фармацевтическими компаниями и поставщиками медицинских услуг улучшают программы поддержки пациентов, обеспечивая лучшее соблюдение терапии и долгосрочное лечение заболеваний.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная доступность
- Высокая стоимость передовых методов лечения, включая генную терапию и трансплантацию печени, создает значительный барьер для широкого внедрения методов лечения ЦНС, особенно в развивающихся странах.
- Например, предполагаемая стоимость генной терапии ЦНС может превышать несколько сотен тысяч долларов США на пациента, что делает ее недоступной для многих семей без страховки или государственной поддержки.
- Ограниченная доступность специализированных лечебных центров и квалифицированных медицинских работников в отдельных регионах ограничивает доступ пациентов к оптимальному уходу.
- В то время как обычные лекарства и фототерапия являются более доступными, они часто требуют пожизненного лечения и частых посещений больниц.
- Решение этих проблем с помощью стратегий сокращения расходов, расширения охвата услугами здравоохранения и развития более доступных лечебных учреждений имеет решающее значение для устойчивого роста рынка.
- Регулирующие препятствия и длительные процессы утверждения новых генных методов лечения могут задержать выход на рынок, ограничивая доступ пациентов к инновационным методам лечения.
- Ограничения в цепочке поставок специализированных лекарств и биологических препаратов могут повлиять на доступность лечения, особенно в регионах с недостаточно развитой логистикой здравоохранения.
Как сегментируется лечение синдрома Криглера-Наджара
Рынок сегментирован на основе типа, лечения, пути введения, конечных пользователей и канала распределения.
- По типу
В зависимости от типа, рынок лечения ЦНС сегментирован на Crigler-Najjar Syndrome Type I и Crigler-Najjar Syndrome Type II. Сегмент CNS Type I доминировал на рынке в 2024 году с наибольшей долей выручки в 61% из-за его тяжелого клинического проявления, включая полное отсутствие активности фермента UGT1A1. Пациенты с I типом нуждаются в непрерывной терапии, такой как фототерапия.трансплантация печении новые генные терапии, увеличивая принятие лечения. Высокий риск заболеваемости, связанный с необработанным типом I, стимулирует спрос на специализированный уход и постоянный мониторинг. Фармацевтические и биотехнологические компании в значительной степени сосредоточены на этом сегменте из-за его более высокой неудовлетворенной медицинской потребности. Ранняя диагностика и специализированные лечебные центры в Северной Америке и Европе усиливают его доминирование. Кроме того, сложность I типа создает возможности для разработки новых методов лечения и клинических испытаний.
Ожидается, что в сегменте CNS Type II самые быстрые темпы роста составят 8,9% с 2025 по 2032 год, чему будет способствовать повышение осведомленности, улучшение диагностических возможностей и расширение доступа к здравоохранению на развивающихся рынках. Несмотря на более мягкую форму, пациенты II типа получают пользу от фармакологических вмешательств, таких как препараты, снижающие уровень билирубина. Программы информирования и правительственные инициативы увеличивают показатели диагностики и охвата лечением. Более низкая нагрузка на лечение по сравнению с типом I позволяет усыновление в домашних условиях и амбулаторных условиях. Новые методы лечения и текущие исследования в области управления типом II еще больше ускоряют рост рынка. Растущие реестры пациентов поддерживают улучшение результатов лечения и усыновления.
- Лечение
На основе лечения рынок ЦНС сегментирован на медикаментозное лечение и хирургию. Сегмент лекарств доминировал на рынке в 2024 году с долей 58,2%, что обусловлено широким использованием препаратов, снижающих уровень билирубина, урсодезоксихолевой кислоты и поддерживающей терапии. Лекарства являются предпочтительными из-за их неинвазивного характера, простоты администрирования и пригодности для больничных и домашних условий. Фототерапия в сочетании с фармакологическим лечением улучшает результаты и в некоторых случаях задерживает трансплантацию. Несколько известных производителей лекарств сосредоточены на лечении редких заболеваний, что увеличивает долю этого сегмента. Постоянный мониторинг пациентов и наличие пероральных препаратов повышают приверженность и удобство. Сегмент выигрывает от повышения осведомленности о фармакотерапии редких заболеваний.
Ожидается, что в сегменте хирургии, включая трансплантацию печени, самый быстрый темп роста составит 9,2% с 2025 по 2032 год, что обусловлено достижениями в области методов трансплантации, более высокими показателями выживаемости и повышенной доступностью в развивающихся регионах. Хирургия является окончательным лечением тяжелых случаев I типа. Растет осведомленность медицинских работников о долгосрочных преимуществах. Расширение специализированных центров трансплантации и увеличение страхового покрытия поддерживают усыновление. Хирургические инновации, в том числе минимально инвазивные методы трансплантации печени, способствуют принятию пациентов. Правительственные инициативы и программы НПО также облегчают доступ в развивающиеся страны.
- По маршруту администрации
На основе пути введения рынок лечения ЦНС сегментирован на пероральный и инъекционный. Оральный сегмент доминировал на рынке в 2024 году с долей 65%, благодаря удобству в введении билирубинснижающих препаратов в домашних условиях. Оральная терапия улучшает приверженность пациента, уменьшает посещения больницы и широко предпочтительна для долгосрочного лечения. Больницы и розничные аптеки облегчают распространение. Пероральные препараты подходят как для пациентов типа I, так и для пациентов типа II. Сегмент пользуется сильными программами поддержки пациентов. Непрерывная разработка продукта обеспечивает повышение эффективности и безопасности.
Ожидается, что в инъекционном сегменте будет наблюдаться самый быстрый темп роста в 10,1% с 2025 по 2032 год, чему способствуют новые методы заместительной терапии ферментами и системы доставки генной терапии. Инъекционные методы лечения обеспечивают более высокую эффективность для тяжелых пациентов типа I. Усыновление растет в специализированных центрах. Растущие клинические испытания биологических препаратов и генной терапии ускоряют рост сегмента. Инъекционная терапия предоставляет варианты для пациентов, не реагирующих на пероральные препараты. Регулятивные одобрения для передовых инъекционных препаратов поддерживают расширение рынка.
- конечными пользователями
На базе конечных пользователей рынок лечения ЦНС сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке в 2024 году с долей 58%, что обусловлено потребностью в специализированной помощи.фототерапия,мониторинг уровня билирубина и сложные методы лечения, такие как трансплантация печени. Больницы предоставляют комплексную помощь, включая диагностику, экстренное вмешательство и долгосрочное лечение. Больницы оснащены подготовленными специалистами по редким заболеваниям. Это делает их основным выбором для тяжелых пациентов I типа. Централизованный уход обеспечивает лучшие результаты и более высокую приверженность лечению. Программы поддержки пациентов в больницах еще больше укрепляют этот сегмент.
Ожидается, что в сегменте домашнего ухода будет наблюдаться самый быстрый рост на 11,3% с 2025 по 2032 год из-за портативных фототерапевтических блоков, пероральных препаратов и решений для мониторинга телездравоохранения. Домашний уход снижает нагрузку на пациента и снижает затраты на лечение. Это повышает доступность в регионах с ограниченной инфраструктурой больниц. Программы обучения и обучения пациентов поддерживают приверженность лечению. Дистанционный мониторинг обеспечивает безопасность и эффективность. Расширение платформ электронного здравоохранения способствует росту в этом сегменте.
- Дистрибьюторский канал
На основе канала распространения рынок лечения ЦНС сегментирован на больничные аптеки, розничные аптеки и другие. Сегмент больничных аптек доминировал на рынке в 2024 году с долей 62%, так как большинство лекарств и методов лечения отпускаются в больницах с непрерывным мониторингом. Больничные аптеки обеспечивают надлежащее хранение, соблюдение и доступ к новым или экспериментальным методам лечения. Централизованное распределение облегчает приверженность пациента. Наличие специализированных фармацевтов улучшает руководство по лечению. Больницы остаются основным пунктом доступа к лекарствам от редких заболеваний. Программы поддержки пациентов укрепляют доминирование этого сегмента.
Ожидается, что в сегменте розничных аптек самый быстрый рост составит 10,5% с 2025 по 2032 год, что обусловлено увеличением доступности пероральных препаратов и поддерживающей терапии. Предпочтение пациента удобному доступу стимулирует рост. Расширение аптечных сетей и платформ электронной аптеки способствует более широкому распространению. Розничный доступ улучшает соблюдение предписанных методов лечения. Этот сегмент имеет решающее значение для развивающихся рынков, где доступ к больницам ограничен. Рост поддерживается интеграцией домашних хозяйств и внедрением телемедицины.
Какой регион имеет наибольшую долю в сегменте лечения синдрома Криглера-Наджара
- Северная Америка доминировала на рынке лечения ЦНС в 2024 году с самой большой долей дохода в 43%, поддерживаемой высокими расходами на здравоохранение, передовой медицинской инфраструктурой и сильным присутствием ключевых фармацевтических и биотехнологических игроков, разрабатывающих целевые методы лечения редких заболеваний.
- Регион пользуется хорошо зарекомендовавшими себя центрами редких заболеваний и специализированными больницами, которые обеспечивают непрерывный мониторинг, фототерапию и доступ к трансплантации печени, обеспечивая комплексный уход за пациентами с ЦНС. Ранняя диагностика с помощью программ скрининга новорожденных и растущей осведомленности среди медицинских работников и пациентов также поддерживает принятие лечения и улучшает результаты.
- Увеличение инвестиций в исследования и разработки для генной терапии и заместительной терапии ферментами ускоряет инновации и расширяет схему лечения в Северной Америке.
США Crigler-Najjar Syndrome Treatment Market Insight
Рынок лечения ЦНС в США в 2024 году получил самую большую долю дохода в 38%, что обусловлено развитой инфраструктурой здравоохранения, широкой осведомленностью о редких заболеваниях и доступом к специализированным лечебным центрам. Пациенты получают всестороннюю помощь, включая фототерапию, медикаменты и трансплантацию печени, при поддержке хорошо зарекомендовавших себя больниц и программ скрининга новорожденных. Увеличение инвестиций в генную терапию и заместительную терапию ферментами ускоряет доступность инновационных методов лечения. Телемедицина и цифровые медицинские платформы улучшают доступ пациентов в отдаленных районах. Сильный страховой полис и политика возмещения дополнительно поддерживают доступность лечения. Растущее внимание к исследованиям редких заболеваний и клиническим испытаниям способствует дальнейшему расширению рынка в США.
Европейский рынок лечения синдрома Криглера-Наджара
Ожидается, что европейский рынок лечения ЦНС в течение прогнозируемого периода будет расширяться при существенном CAGR, что обусловлено надежной инфраструктурой здравоохранения, программами информирования о редких заболеваниях и поддерживающей нормативной базой. В таких странах, как Германия, Франция и Италия, наблюдается рост благодаря передовой диагностике и увеличению доступности специализированных методов лечения. Правительственные инициативы по улучшению доступа к лекарствам-сиротам и программам борьбы с редкими заболеваниями способствуют внедрению лечения. Больницы и специализированные клиники играют ключевую роль в предоставлении терапии и мониторинге пациентов. Интеграция передовых фототерапевтических подразделений и больничной фармакологической помощи способствует улучшению результатов. Растущая поддержка пациентов и сотрудничество между фармацевтическими компаниями и поставщиками медицинских услуг способствуют росту рынка.
Британский Crigler-Najjar Syndrome Treatment Market Insight
Ожидается, что рынок лечения ЦНС в Великобритании будет расти в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о редких заболеваниях, расширение доступа к специализированным лечебным центрам и сильные программы скрининга новорожденных. Расширяются отделения фототерапии на дому и в больницах, что делает лечение более доступным. Поддержка правительством сиротских лекарств и исследований редких заболеваний облегчает доступ к современным лекарствам и методам лечения. Сотрудничество между больницами, специализированными клиниками и фармацевтическими компаниями улучшает уход за пациентами. Увеличение внимания к ранней диагностике и вмешательству стимулирует развитие лечения. Рост числа клинических испытаний в Великобритании также способствует росту рынка.
Германия Crigler-Najjar Syndrome Treatment Market Insight
Ожидается, что рынок лечения ЦНС Германии в течение прогнозируемого периода будет расширяться при значительном CAGR, что обусловлено передовыми медицинскими учреждениями, сильными возможностями исследований и разработок и осведомленностью о редких заболеваниях. Больницы и специализированные клиники оснащены для оказания комплексной помощи, включая фототерапию, лекарства и трансплантацию печени. Программы ранней диагностики и правительственные инициативы по поддержке орфанных препаратов расширяют доступ пациентов к лечению. Растущее внедрение прецизионной медицины и генной терапии для тяжелых случаев I типа стимулирует рост рынка. Сильное финансирование здравоохранения Германии и высокая осведомленность пациентов способствуют дальнейшему внедрению лечения. Акцент на интеграции цифровых платформ здравоохранения для мониторинга и последующего ухода также ускоряет принятие.
Азиатско-Тихоокеанский синдром Криглера-Наджара исследование рынка
Рынок лечения ЦНС в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 12% в течение прогнозируемого периода 2025-2032 годов, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о редких заболеваниях и увеличением правительственных инициатив в таких странах, как Китай, Япония и Индия. Расширение специализированных больниц, услуг по уходу на дому и телемедицинских платформ увеличивает доступность лечения. Рост располагаемых доходов и расходов на здравоохранение поддерживают внедрение инновационных методов лечения, включая генную терапию и заместительную терапию ферментами. Программы защиты пациентов и инициативы по скринингу новорожденных улучшают показатели ранней диагностики. Сотрудничество между отечественными фармацевтическими компаниями и глобальными биотехнологическими фирмами повышает доступность лечения. Рост в городских центрах и увеличение исследований редких заболеваний также способствуют быстрому расширению рынка.
Японский рынок лечения синдрома Криглера-Наджара
Японский рынок лечения ЦНС набирает обороты благодаря передовой системе здравоохранения страны, высокой осведомленности пациентов и сосредоточенности на лечении редких заболеваний. Больницы и специализированные клиники оборудованы для доставки фототерапии, лекарств и трансплантации печени. Интеграция цифровых медицинских решений для мониторинга уровня билирубина улучшает результаты лечения пациентов. Старение населения и спрос на доступные варианты лечения еще больше подпитывают рост рынка. Увеличение инвестиций в генную терапию и клинические испытания поддерживает развитие инновационных методов лечения. Государственная поддержка орфанных препаратов и политики в области редких заболеваний обеспечивает пациентам доступ к передовым методам лечения.
Индия Crigler-Najjar Syndrome Treatment Market
На индийский рынок лечения ЦНС в 2024 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется расширением инфраструктуры здравоохранения страны, повышением осведомленности о редких заболеваниях и растущим внедрением методов лечения на дому и в больницах. Растущие располагаемые доходы и правительственные инициативы по борьбе с редкими заболеваниями расширяют доступ к лекарствам и устройствам для фототерапии. Отечественные фармацевтические компании активно разрабатывают и распространяют доступные методы лечения. Программы телемедицины и цифрового здравоохранения расширяют охват лечением в отдаленных районах. Сотрудничество между больницами, специализированными клиниками и НПО способствует обучению пациентов и соблюдению принципов терапии. Стремление к улучшению программ скрининга новорожденных еще больше усиливает раннюю диагностику и лечение.
Как сегментируется лечение синдрома Криглера-Наджара
Индустрия лечения синдрома Криглера-Наджара в основном возглавляется хорошо известными компаниями, в том числе:
- Генон(Франция)
- Hansa Biopharma AB (Швеция)
- Gilead Sciences, Inc. (США)
- Компания Novartis AG(Швейцария)
- Санофи (Франция)
- Компания Pfizer Inc(США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- AbbVie Inc.(США)
- Bristol-Myers Squibb Company (США)
- AstraZeneca (Великобритания)
- Regeneron Pharmaceuticals, Inc. (США)
- Vertex Pharmaceuticals Incorporated (США)
- Biogen Inc. (США)
- Amgen Inc. (США)
- Eli Lilly & Company (США)
- Merck & Co., Inc. (США)
- Johnson & Johnson Services, Inc. (США)
- GSK plc (Великобритания)
- Bayer AG (Германия)
- Takeda Pharmaceutical Company Limited (Япония)
Каковы последние события на мировом рынке лечения синдрома Криглера-Наджара
- В октябре 2025 года Genethon и Hansa Biopharma сообщили о многообещающих данных исследования GNT-018-IDES, продемонстрировав возможность использования имлифидазы в качестве предварительного лечения для обеспечения генной терапии у пациентов с ранее существовавшими антителами к AAV8. Этот подход позволил назначить генную терапию GNT-0003 пациенту, который ранее был неприемлем из-за иммунитета AAV8.
- В июне 2025 года, во время Международного дня Криглер-Наджар, организация AFM-Téléthon подчеркнула текущие проблемы, с которыми сталкиваются пациенты, которые часто остаются под интенсивной фототерапией. Мероприятие также продемонстрировало достижения в области генной терапии, разработанные Генетоном, предлагая надежду на жизнь без необходимости длительного воздействия ультрафиолетовых ламп.
- В декабре 2024 года Genethon и Hansa Biopharma инициировали исследование фазы 2 (GNT-018-IDES) для оценки комбинации имлифидазы, фермента, расщепляющего антитела, с генной терапией GNT-0003 у пациентов с ранее существовавшими антителами к AAV8. Этот подход направлен на преодоление иммунных реакций, которые могут препятствовать эффективности генной терапии, потенциально расширяя ее применимость.
- В июне 2023 года исследователи продемонстрировали, что инкапсулированная липидными наночастицами мРНК, кодирующая фермент UGT1A1, корректирует уровни билирубина в мышиной модели синдрома Криглера-Наджара. Этот подход предлагает невирусную, потенциально масштабируемую альтернативу традиционной генной терапии, представляя собой перспективный путь для будущих стратегий лечения.
- В январе 2023 года Genethon запустила ключевое клиническое исследование, оценивающее GNT-0003, аденоассоциированную вирусную (AAV) генную терапию синдрома Криглера-Наджара. Открытое исследование направлено на оценку безопасности и эффективности однократной инфузии GNT-0003 у пациентов в возрасте 10 лет и старше, которым требуется фототерапия. Это знаменует собой значительный шаг к обеспечению потенциального одноразового лечения этого редкого генетического расстройства.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











