


Global Data Center CPU Market Segmentation, By Type (x86 Processor, ARM Processors, and Power Processors), Data Centre (Hyperscale, Enterprise, Colocation, and Edge), Number of CPU Core (1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, 128-Core, and Others), Server Form Factor (Rack Servers (1U/2U/4U), Blade Servers, Tower Servers, and Microservers), Application (Web Hosting, Cloud Computing, High Performance Computing, Artificial Intelligence, Machine Learning, and Big Data Analytics) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка ЦП ЦОД и темпы роста
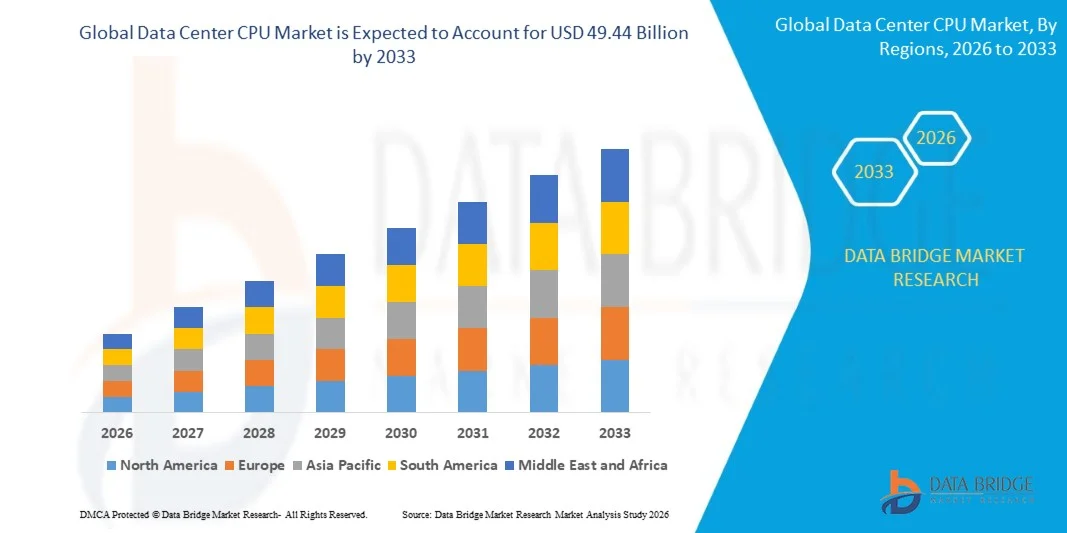
- Согласно анализу Data Bridge Market Research, рынок ЦП ЦОД оценивался как21,30 млрд долларов в 2025 годуи, по прогнозам, достигнет49,44 млрд долларов к 2033 годуРастущий в aCAGR 11,10% с 2026 по 2033 год.
- Рынок переживает постоянный рост, обусловленный растущим спросом на высокопроизводительные вычисления, быстрыми достижениями в технологиях серверных процессоров и расширением инфраструктуры центров обработки данных для поддержки облачных вычислений.искусственный интеллектМашинное обучение и другие трудоемкие нагрузки.
- Растущее внедрение облачных сервисов и приложений на основе ИИ во всем мире в сочетании с растущими инвестициями в гипермасштабные и корпоративные центры обработки данных заставляет организации развертывать передовые процессоры с более высокими возможностями обработки и энергоэффективностью. Многоядерные, высокопроизводительные и оптимизированные для ИИ процессоры все чаще используются для поддержки масштабируемых вычислений, виртуализации, аналитики в реальном времени и интенсивных рабочих нагрузок в современных средах центров обработки данных.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $21,30 млрд
- Ожидаемая рыночная стоимость (2033): 49,44 млрд долларов США
- Прогноз CAGR (2026–2033): 11,10%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка ЦП ЦОД
- Северная Америка доминировала на рынке ЦП ЦОД с самой большой долей выручки в 41,0% в 2025 году, чему способствовало сильное присутствие гипермасштабных облачных провайдеров, быстрое развертывание инфраструктуры ИИ и значительные инвестиции в высокопроизводительную вычислительную инфраструктуру.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 13,5% с 2026 по 2033 год, чему будет способствовать расширение инвестиций в гипермасштабные центры обработки данных, ускорение внедрения облаков, инициативы цифровой трансформации и увеличение рабочих нагрузок ИИ в Китае, Индии, Японии и Юго-Восточной Азии.
- Сегмент процессоров x86 возглавил рынок с долей 72,4% в 2025 году, что обусловлено его обширным развертыванием на корпоративных серверах, гипермасштабной облачной инфраструктурой и критически важными рабочими нагрузками.
- Процессоры ARM являются наиболее быстро растущим типом, прогнозируемым для регистрации CAGR в 16,8%, что отражает всплеск спроса на энергоэффективные вычисления и настраиваемые процессорные архитектуры.
- Сегмент гипермасштабирования доминировал в категории центров обработки данных с долей выручки 49,8% в 2025 году, чему способствовало быстрое расширение поставщиков облачных услуг и увеличение инвестиций в инфраструктуру ИИ.
- На 64-ядерные платформы пришлось 31,6% рынка в 2025 году, что предпочтительнее широкого распространения на гипермасштабных облачных платформах и средах корпоративной виртуализации.
- Сегмент машинного обучения является наиболее быстро растущей категорией приложений, с CAGR 15,9%, что обусловлено расширением принятия решений.Прогнозная аналитикаИнтеллектуальная автоматизация и корпоративные решения AI.
Сфера охвата отчетов и сегментация рынка ЦП ЦП ЦОД
|
Атрибуты |
Центр обработки данных CPU Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке ЦП ЦОД
- Развитие ЦП ЦОДов все больше смещается в сторону высокопроизводительных, оптимизированных для ИИ и энергоэффективных процессоров, способных поддерживатьоблачный сервис, искусственный интеллект, высокопроизводительные вычисления и другие вычислительные нагрузки.
- Например, в феврале 2025 года Intel запустила новые процессоры Xeon 6 с ядрами производительности, обеспечивая до 2 раз более высокую производительность обработки ИИ при одновременном повышении производительности на ватт для современных рабочих нагрузок центров обработки данных.
- Гипермасштабные облачные провайдеры все чаще используют индивидуальные и альтернативные архитектуры ЦП для повышения эффективности вычислений, масштабируемости рабочей нагрузки и общей стоимости владения в крупномасштабных развертываниях инфраструктуры.
- Растущие рабочие нагрузки ИИ также стимулируют инновации процессоров к более тесной интеграции с графическими процессорами, ускорителями, высокоширотной памятью и передовыми сетевыми технологиями для предотвращения узких мест процессора.
- Например, в мае 2025 года Intel представила три процессора Xeon 6, специально предназначенных для управления системами искусственного интеллекта на базе графического процессора, с технологиями, которые динамически повышают частоты процессора для сложных рабочих нагрузок ИИ.
- Поскольку облачные провайдеры и предприятия продолжают уделять приоритетное внимание производительности ИИ, вычислительной плотности и энергоэффективности, ожидается, что спрос на передовые процессоры центров обработки данных ускорится, укрепив инновации процессоров в качестве основного приоритета инфраструктуры.
Каковы ключевые драйверы рынка ЦП ЦОД
- Быстрое расширение искусственного интеллекта, машинного обучения и генеративных рабочих нагрузок ИИ значительно увеличивает спрос на высокопроизводительные процессоры, способные поддерживать предварительную обработку данных, вывод, виртуализацию, оркестровку и вычислительные среды на основе ускорителей.
- Например, в апреле 2025 года Google Cloud представила новые виртуальные машины C4D и H4D, работающие на процессорах AMD EPYC 5-го поколения, причем C4D обеспечивает до 80% более высокую пропускную способность на vCPU, чем предыдущие поколения.
- Гипермасштабные облачные провайдеры, предприятия и операторы колокейшн расширяют серверную инфраструктуру для размещения растущих облачных сервисов, цифровых приложений, аналитики данных и рабочих нагрузок ИИ, требующих масштабируемой и надежной вычислительной мощности.
- Например, в марте 2025 года Oracle расширила свою облачную инфраструктуру с помощью процессоров AMD EPYC 5-го поколения Compute E6, обеспечив в 2 раза более высокую производительность по сравнению с предыдущим поколением E5.
- С внедрением ИИ, облачной миграцией и интенсивными приложениями, продолжающими расширяться во всем мире, потребность в более высокой производительности обработки, большей плотности ядра и улучшенной энергоэффективности останется основным драйвером спроса на ЦП ЦОД.
Какие факторы препятствуют росту рынка ЦП ЦОД
- Передовые процессоры ЦОД требуют значительных инвестиций в полупроводниковый дизайн, передовые производственные процессы, серверные платформы, системы охлаждения и вспомогательную инфраструктуру, увеличивая затраты на закупки и развертывание для операторов ЦОД.
- Например, в сентябре 2026 года FERC поручила PJM пересмотреть свой план закупок электроэнергии на фоне дефицита электроэнергии в 6800 МВт, связанного с быстро растущим спросом со стороны центров обработки данных.
- Рост потребления электроэнергии из все более плотной вычислительной инфраструктуры также создает давление для повышения эффективности процессора, особенно потому, что рабочие нагрузки ИИ требуют значительно большей вычислительной мощности и непрерывной работы.
- Например, в июле 2026 года Reuters сообщило, что цены на серверные процессоры в Китае выросли более чем на 40% с начала года, в то время как Intel и AMD столкнулись с временем ожидания серверных процессоров до шести месяцев на фоне растущего спроса.
- Ограничения поставок и рост цен на процессоры могут еще больше задержать развертывание серверов, особенно когда сильный спрос на инфраструктуру ИИ увеличивает конкуренцию за передовые серверные процессоры и производственные мощности полупроводников.
Как сегментируется рынок ЦП ЦОД
Рынок ЦП ЦОД сегментируется на основе типа, центра обработки данных, количества ядра ЦП, форм-фактора сервера и приложения.
- По типу
Исходя из типа, рынок ЦП ЦОД сегментирован на процессоры x86, процессоры ARM и силовые процессоры. Сегмент процессоров x86 доминировал на рынке с долей 72,4% в 2025 году благодаря широкому развертыванию на корпоративных серверах, гипермасштабной облачной инфраструктуре и критически важным рабочим нагрузкам. Процессоры x86 обеспечивают широкую совместимость с установленным корпоративным программным обеспечением и платформами виртуализации. Крупные операторы центров обработки данных продолжают полагаться на серверные процессоры на основе x86 для облачных вычислений и высокопроизводительных рабочих нагрузок. Постоянные улучшения плотности ядра и эффективности обработки усиливают их производительность. Зрелая экосистема x86 также обеспечивает обширную аппаратную, программную и OEM-поддержку.
Сегмент процессоров ARM, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 16,8% с 2026 по 2033 год, что обусловлено растущим спросом на энергоэффективные вычисления и настраиваемые процессорные архитектуры. CPU на основе ARM предлагают сильные характеристики производительности на ватт для рабочих нагрузок облачных вычислений. Поставщики Hyperscale все чаще развертывают настраиваемые процессоры ARM в своих средах центров обработки данных. Растущее потребление электроэнергии побуждает операторов отдавать приоритет энергоэффективным процессорным архитектурам. Улучшения в совместимости программного обеспечения также поддерживают более широкое внедрение за пределами специализированных облачных рабочих нагрузок. Увеличение развертывания инфраструктуры ИИ еще больше повышает спрос на эффективные серверные процессоры.
- Центр данных
На основе центра обработки данных рынок сегментирован на гипермасштаб, предприятие, колокейшн и edge. Сегмент гипермасштабирования доминировал на рынке с долей 49,8% в 2025 году, чему способствовало быстрое расширение поставщиков облачных услуг и увеличение инвестиций в инфраструктуру ИИ. Гипермасштабные объекты требуют больших объемов высокопроизводительных процессоров для поддержки обширных вычислительных рабочих нагрузок. Увеличение внедрения облачных технологий стимулирует дальнейшее расширение гипермасштабной инфраструктуры. Растущие рабочие нагрузки ИИ и аналитики данных также увеличивают спрос на передовые серверные процессоры. Высокая плотность серверов создает дополнительные требования к мощным и эффективным процессорам. Непрерывное расширение инфраструктуры и обновление серверов поддерживают спрос на процессоры.
Ожидается, что крайний сегмент зарегистрирует самый быстрый рост в CAGR на 15,2% с 2026 по 2033 год, чему способствует увеличение развертывания приложений 5G, IoT и приложений, чувствительных к задержкам. Краевые центры обработки данных требуют компактных и энергоэффективных процессоров для локализованных вычислений. Растущий спрос на аналитику в режиме реального времени стимулирует обработку данных ближе к конечным пользователям. Автономные системы и промышленная автоматизация также повышают требования к распределенным вычислительным возможностям. Достижения в маломощных архитектурах процессоров улучшают пригодность процессоров для краевых сред. Предприятия все чаще используют распределенную инфраструктуру для снижения задержки и перегруженности сети. Ожидается, что эти разработки ускорят развертывание процессора в средах краевых центров обработки данных.
- По количеству CPU Core
На основе количества ядер CPU рынок сегментирован на 1-ядерный, 2-ядерный, 3-ядерный, 4-ядерный, 8-ядерный, 16-ядерный, 32-ядерный, 64-ядерный, 128-ядерный и другие. 64-ядерный сегмент доминировал на рынке с долей 31,6% в 2025 году, чему способствовало широкое развертывание на гипермасштабных облачных платформах и средах корпоративной виртуализации. Высокоядерные процессоры позволяют центрам обработки данных консолидировать несколько рабочих нагрузок на меньшем количестве физических серверов. Они обеспечивают значительную вычислительную мощность для виртуализации, аналитики и облачных приложений. Растущий спрос на консолидацию рабочей нагрузки поддерживает внедрение высокопроизводительных процессоров. Улучшения в архитектуре процессора и возможностях памяти еще больше повышают их производительность. Операторы центров обработки данных также отдают приоритет большей вычислительной плотности в существующей инфраструктуре.
Ожидается, что 128-ядерный сегмент будет демонстрировать самый быстрый рост на уровне CAGR 17,1% с 2026 по 2033 год, что обусловлено растущим спросом на рабочие нагрузки ИИ и высокопроизводительные вычисления. Сверхвысокоядерные процессоры обеспечивают большую параллельную производительность для сложных рабочих нагрузок. Растущая сложность генеративного ИИ и крупномасштабной аналитики увеличивает требования к передовым серверным процессорам. Гипермасштабные операторы используют более высокоядерные конфигурации для повышения плотности вычислений. Улучшения в пропускной способности памяти и архитектуре процессора еще больше повышают производительность процессора с высоким счетом. Растущие инвестиции в инфраструктуру ИИ создают дополнительный спрос на мощные серверные процессоры. Ожидается, что расширение использования вычислительно интенсивных приложений ускорит внедрение 128-ядерных процессоров.
- Фактор формы сервера
На основе форм-фактора сервера рынок сегментирован на стойочные серверы (1U/2U/4U), блейд-серверы, башенные серверы и микросерверы. Сегмент стоечных серверов (1U/2U/4U) доминировал на рынке с долей 61,3% в 2025 году, чему способствовало широкое развертывание в гипермасштабных и корпоративных центрах обработки данных. Серверы Rack обеспечивают эффективное использование площади центра обработки данных при поддержке высокой вычислительной плотности. Их стандартизированная архитектура позволяет организациям эффективно интегрировать высокопроизводительные процессоры и сетевые технологии. Они широко используются для облачных вычислений, виртуализации, корпоративных приложений и рабочих нагрузок ИИ. Совместимость с высокопроизводительными процессорами также поддерживает их внедрение. Их масштабируемость позволяет операторам центров обработки данных расширять вычислительную мощность в соответствии с требованиями к рабочей нагрузке.
Сегмент микросерверов, по прогнозам, будет наблюдать самый быстрый рост на уровне CAGR 14,8% с 2026 по 2033 год, что обусловлено растущим внедрением легких рабочих нагрузок, краевых вычислений и энергоэффективной инфраструктуры. Микросерверы предоставляют компактные вычислительные решения для приложений, которые не требуют обычных серверов высокой емкости. Более низкие требования к мощности делают их пригодными для распределенных вычислительных сред. Увеличение развертывания периферийных приложений создает дополнительный спрос на компактные серверные платформы. Разработка процессоров на основе ARM также повышает производительность и эффективность микросерверов. Растущий акцент на снижение энергопотребления центров обработки данных поддерживает интерес к меньшим серверным архитектурам. Ожидается, что увеличение использования в легком облаке и распределенных рабочих нагрузках будет поддерживать рост сегмента.
- С помощью приложения
На основе приложения рынок сегментирован на веб-хостинг, облачные вычисления, высокопроизводительные вычисления, искусственный интеллект, машинное обучение и аналитику больших данных. Сегмент искусственного интеллекта доминировал на рынке с долей 37% в 2025 году, чему способствовало быстрое внедрение генеративного ИИ, больших языковых моделей и корпоративных приложений ИИ. Рабочие нагрузки ИИ требуют процессоров для подготовки данных, оркестровки рабочей нагрузки, вывода и связи со специализированными ускорителями. Гипермасштабные облачные провайдеры расширяют инфраструктуру, готовую к ИИ, для удовлетворения растущих вычислительных требований. Предприятия также развертывают приложения ИИ для нескольких бизнес-функций. Увеличение интеграции процессоров с графическими процессорами и другими ускорителями улучшает гетерогенные вычислительные возможности.
Ожидается, что сегмент машинного обучения зафиксирует самый быстрый рост на уровне CAGR 15,9% с 2026 по 2033 год, что обусловлено расширением внедрения прогнозной аналитики, интеллектуальной автоматизации и корпоративных решений ИИ. Рабочие нагрузки машинного обучения требуют масштабируемой вычислительной инфраструктуры для обработки данных, разработки моделей и вывода. Организации во многих отраслях промышленности все чаще включают машинное обучение в операционные и аналитические процессы. Облачные платформы машинного обучения расширяют доступ к этим технологиям. Усложнение модели повышает спрос на эффективные серверные процессоры. Достижения в области гетерогенных вычислений также улучшают использование ЦП в средах машинного обучения. Ожидается, что растущие инвестиции в инфраструктуру ИИ будут поддерживать постоянный рост спроса на процессоры от приложений машинного обучения.
В каком регионе находится наибольшая доля рынка ЦП ЦОД
- Северная Америка доминировала на рынке ЦП ЦОД с самой большой долей выручки в 41,0% в 2025 году, чему способствовало сильное присутствие гипермасштабных облачных провайдеров, быстрое развертывание инфраструктуры ИИ и значительные инвестиции в высокопроизводительную вычислительную инфраструктуру.
- Регион также выигрывает от быстрого внедрения генеративных рабочих нагрузок ИИ, постоянного расширения гипермасштабных и колокейшн-центров данных и сильных инвестиций крупных технологических компаний в облачную инфраструктуру следующего поколения. Растущий спрос на оптимизированные для ИИ процессоры, корпоративные цифровые преобразования и передовые серверные архитектуры продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский центр обработки данных CPU Market Insight
Рынок ЦП ЦОД в США демонстрирует сильный рост благодаря растущим инвестициям в гипермасштабную облачную инфраструктуру, вычисления искусственного интеллекта (ИИ) и высокопроизводительное расширение центров обработки данных. Зрелая облачная экосистема страны, наряду с растущим развертыванием оптимизированных для ИИ серверных процессоров, стимулирует спрос на корпоративные, правительственные и исследовательские приложения. Кроме того, растущее внедрение передовой вычислительной инфраструктуры и продолжающееся расширение гипермасштабных объектов ускоряют спрос на высокопроизводительные и энергоэффективные процессоры.
Азиатско-Тихоокеанский центр обработки данных CPU Market Insight
Ожидается, что рынок процессоров для центров обработки данных в Азиатско-Тихоокеанском регионе будет быстро расти, чему будет способствовать внедрение ИИ, расширение облачной инфраструктуры и ускорение цифровизации в таких странах, как Китай, Япония, Индия и Южная Корея. Растущие инвестиции в гипермасштабные центры обработки данных, вычислительную инфраструктуру ИИ и высокопроизводительные вычисления поддерживают расширение регионального рынка. Кроме того, растущее присутствие поставщиков неооблачных вычислений и растущий спрос на специализированные вычислительные мощности ускоряют развертывание передовых процессоров по всему региону.
Японский центр обработки данных CPU Market Insight
Японский рынок ЦП ЦОД демонстрирует устойчивый рост благодаря растущим инвестициям в инфраструктуру ИИ, облачные вычисления и передовые технологии центров обработки данных. Операторы центров обработки данных, технологические компании и предприятия все чаще развертывают высокопроизводительные процессоры для поддержки рабочих нагрузок ИИ, облачных сервисов и приложений с интенсивным использованием данных. Кроме того, увеличение инвестиций в центры обработки данных, ориентированные на искусственный интеллект, и акцент страны на укрепление внутренней цифровой инфраструктуры еще больше способствуют росту рынка в Японии.
Китайский центр обработки данных CPU Market Insight
Китайский рынок ЦП ЦОД быстро растет, что обусловлено растущим внедрением ИИ, расширением облачной инфраструктуры и растущим спросом на высокопроизводительные вычислительные возможности. Технологические компании вкладывают значительные средства в инфраструктуру ИИ и возможности центров обработки данных для поддержки растущей рабочей нагрузки, в то время как спрос на передовые процессоры продолжает расти в облачных и корпоративных приложениях. Кроме того, расширяющаяся экосистема ИИ в Китае и продолжающиеся инвестиции в вычислительную инфраструктуру позиционируют страну как крупный растущий рынок для процессоров центров обработки данных.
Центр обработки данных U.K. CPU Market Insight
Рынок ЦП ЦОД в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением ИИ, облачных вычислений и инфраструктуры центров обработки данных высокой плотности. Увеличение инвестиций со стороны гипермасштаберов и поставщиков неоклаудов создает спрос на передовые вычислительные мощности, способные поддерживать обучение ИИ, вывод и облачные рабочие нагрузки. Кроме того, расширение емкости центров обработки данных и растущее внимание к готовой к ИИ инфраструктуре поддерживают внедрение высокопроизводительных и энергоэффективных процессоров в Великобритании.
Немецкий центр обработки данных CPU Market Insight
Рынок ЦП ЦОД в Германии неуклонно расширяется благодаря сильной цифровой инфраструктуре страны, растущему спросу на облачные услуги и растущему внедрению технологий ИИ и больших данных. Операторы центров обработки данных и предприятия все чаще инвестируют в передовую вычислительную инфраструктуру для поддержки интенсивных рабочих нагрузок, цифровой трансформации и высокопроизводительных приложений. Кроме того, акцент Германии на энергоэффективность, устойчивость и безопасную инфраструктуру центров обработки данных еще больше стимулирует спрос на эффективные процессорные технологии следующего поколения.
Какие компании являются ведущими на рынке ЦП ЦОД
Индустрия ЦП ЦОД в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Intel Corporation(США)
- Advanced Micro Devices, Inc.(США)
- Корпорация NVIDIA(США)
- Компания Ampere Computing LLC(США)
- Arm Limited(Великобритания)
- Qualcomm Technologies, Inc. (США)
- IBM (США)
- Oracle (США)
- Marvell (США)
- Fujitsu (Япония)
- Huawei Technologies Co., Ltd. (Китай)
- Siemens (Германия)
- SiPearl (Франция)
- Loongson Technology Corporation Limited (Китай)
- Phytium Technology Co., Ltd. (Китай)
- Hygon Information Technology Co., Ltd. (Китай)
- Amazon Web Services, Inc. (США)
- Microsoft Corporation (США)
- Google LLC (США)
- Alibaba Cloud (Китай)
Каковы последние разработки на рынке ЦП ЦОД
- В феврале 2025 года Intel запустила свои процессоры Xeon 6 с Performance-cores (P-cores), предназначенные для решения современных рабочих нагрузок центров обработки данных и ИИ. Новые процессоры обеспечивают повышенную производительность и энергоэффективность и предназначены для использования в качестве центральных процессоров для систем ИИ, укрепляя портфель процессоров Intel для облачных, корпоративных и ИИ-приложений.
- В октябре 2024 года AMD выпустила процессоры AMD EPYC 5-го поколения для современных рабочих нагрузок центров обработки данных. Основанная на архитектуре Zen 5, серия EPYC 9005 была представлена для корпоративных, ИИ и облачных приложений с широким спектром конфигураций процессоров и улучшением производительности и энергоэффективности.
- В апреле 2024 года Google представила свои процессоры Axion, свои первые пользовательские процессоры на базе Arm, разработанные специально для центров обработки данных. Процессоры были разработаны для обеспечения высокой производительности и энергоэффективности для рабочих нагрузок, включая поиск информации, облачные сервисы и генеративный ИИ, что подчеркивает растущее внедрение пользовательских архитектур процессоров на базе Arm в центрах обработки данных.
- В мае 2022 года AWS объявила об общей доступности экземпляров Amazon EC2 C7g, работающих на процессорах Graviton3, разработанных AWS. Новые процессоры на базе Arm были разработаны для повышения производительности и энергоэффективности для вычислительно-интенсивных рабочих нагрузок, включая высокопроизводительные вычисления, вывод машинного обучения, научное моделирование и распределенную аналитику.
- В марте 2022 года AMD объявила об общей доступности своих процессоров 3-го поколения EPYC с технологией 3D V-Cache. Процессоры Milan-X представляли собой значительное продвижение в дизайне ЦП ЦОД, включив 3D-стекинг и расширенную емкость кэша, ориентируясь на технические вычислительные нагрузки и укрепляя высокопроизводительный портфель серверных процессоров AMD.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











