



Global Data Center Networking Optimization Market Segmentation, By Component (Hardware, Software, and Service), End User (Telecommunications, Government, Colocation, Defense, Retail, Media and Entertainment, BFSI, Healthcare, Manufacturing, Education, and Others), - Industry Trends and Forecast to 2032
Каков размер и темпы роста сетевого рынка центров обработки данных
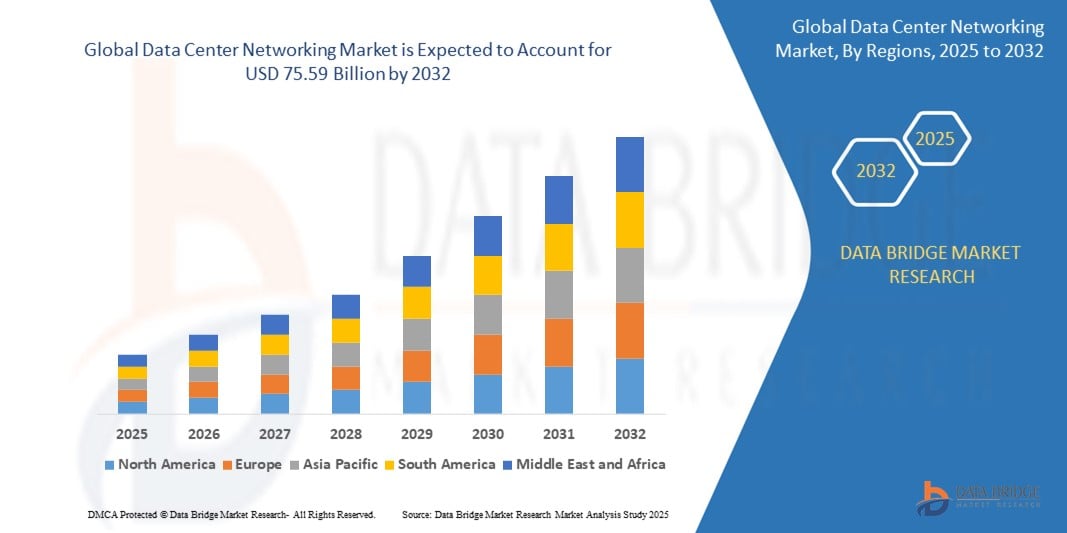
- Согласно анализу Data Bridge Market Research, размер глобального рынка сетевых центров обработки данных был оценен как31,15 млрд долларов в 2024 годуОжидается, что он достигнет75,59 млрд долларов к 2032 году, вCAGR 11,72%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен растущим спросом на гипермасштабные и краевые центры обработки данных, вызванным быстрой цифровой трансформацией, внедрением облаков и распространением рабочей нагрузки AI / ML на предприятиях и в отраслях.
- Кроме того, развертывание сетей 5G, расширение устройств Интернета вещей (IoT) и растущее распространение Интернета вещей.программно-определяемая сеть(SDN) иВиртуализация сетевых функций(NFV) повышает гибкость сети, масштабируемость и автоматизацию в современных центрах обработки данных.
- Кроме того, технологические инновации в области высокоскоростного коммутирования Ethernet (например, 400G, 800G), управления трафиком на основе ИИ и мониторинга сети в режиме реального времени значительно оптимизируют производительность центров обработки данных и энергоэффективность. Эти факторы в совокупности стимулируют рост сетевого рынка центров обработки данных, укрепляя его роль в качестве основы цифровой экономики.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):31,15 млрд долларов
- Ожидаемая рыночная стоимость (2032):75,59 млрд долларов
- Прогноз CAGR (2025-2032):11.72%
Каковы основные выводы сетевого рынка центров обработки данных
- Решения Data Center Networking, которые включают в себя коммутацию, маршрутизацию, балансировку нагрузки и виртуализацию сети, становятся жизненно важными в современной цифровой инфраструктуре благодаря их роли в обеспечении высокоскоростной передачи данных, минимизации задержки и обеспечении бесперебойной связи внутри и между центрами обработки данных.
- Ускоряющийся спрос на сети центров обработки данных в первую очередь подпитывается быстрым ростом облачных вычислений, распространением приложений с интенсивным использованием данных (AI, IoT, Big Data), растущим внедрением гибридных и многооблачных стратегий и необходимостью масштабируемой, безопасной и эффективной сетевой архитектуры.
- Северная Америка доминирует на рынке сетей центров обработки данных, на долю которого в 2025 году приходится 35,9% рынка, чему способствует присутствие гипермасштабных центров обработки данных, надежные инициативы цифровой трансформации и значительные инвестиции технологических гигантов, таких как Google, Amazon и Microsoft. Соединенные Штаты лидируют в регионе благодаря своей устоявшейся ИТ-экосистеме и постоянному развертыванию передовых сетевых технологий, таких как 400G/800G Ethernet и SDN.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с прогнозируемым CAGR в 13,8% в течение прогнозируемого периода, что обусловлено расширением проникновения Интернета, увеличением числа центров обработки данных и ростом цифровой экономики, особенно в Китае, Индии, Японии и Юго-Восточной Азии. Национальные инициативы, такие как «Цифровая Индия» и «Новый инфраструктурный план Китая», еще больше стимулируют региональный рост.
- Прогнозируется, что сегмент оборудования будет доминировать на рынке сетей центров обработки данных в 2025 году, захватив долю рынка около 46,7%. Это доминирование обусловлено их масштабируемостью, высокой пропускной способностью и важной ролью в поддержке рабочих нагрузок следующего поколения и управлении трафиком в облачных и краевых центрах обработки данных. Коммутаторы Ethernet предпочтительнее за их экономичность, гибкость и поддержку высокоскоростного подключения в современных средах центров обработки данных.
Область охвата и сегментация сетевого рынка центров обработки данных
|
Атрибуты |
Сеть центров обработки данныхКлючОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на сетевом рынке центров обработки данных
"Автоматизация сетей на основе ИИ и эволюция гипермасштабной инфраструктуры"
- Доминирующей и быстро развивающейся тенденцией на мировом рынке сетей центров обработки данных является внедрение искусственного интеллекта (AI) и машинного обучения (ML) для автоматизации сетевых операций, улучшения анализа потоков трафика и обеспечения прогнозирования обнаружения сбоев. Платформы управления сетями на основе ИИ повышают производительность, надежность и операционную эффективность в крупных центрах обработки данных
- Ведущие поставщики технологий, такие как Cisco, Juniper Networks и Arista Networks, развертывают сетевые системы на основе намерений и аналитические инструменты на основе ИИ, которые активно управляют распределением полосы пропускания, обнаруживают аномалии и поддерживают возможности самовосстановления в программно-определяемых центрах обработки данных.
- Переход к гипермасштабным дата-центрам ускоряется благодаря поставщикам облачных услуг, таким как Amazon Web Services, Microsoft Azure и Google Cloud. Эти объекты полагаются на высокопроизводительную сетевую инфраструктуру с низкой задержкой для поддержки огромных вычислительных и хранилищ, обеспечивая при этом высокую доступность и устойчивость.
- Рост периферийных вычислений и сетей 5G стимулирует спрос на децентрализованные сетевые архитектуры с низкой задержкой. Сетевые решения центров обработки данных развиваются для поддержки распределенных краевых сайтов с расширенными возможностями передачи данных и масштабируемыми топологиями для приложений, чувствительных к задержкам, таких как автономные транспортные средства, AR / VR и промышленный IoT.
- Технологии виртуализации сетей, включая программно-определяемые сети (SDN) и виртуализацию сетевых функций (NFV), быстро внедряются для отделения аппаратных средств от функций управления. Эта трансформация позволяет создавать более гибкие, программируемые сети, которые могут динамически масштабироваться с учетом требований к рабочей нагрузке.
- Телеметрия в реальном времени, интеграция IoT и автоматизация на основе намерений позволяют сетевым администраторам получить глубокую видимость в шаблонах трафика, предвидеть перегрузку и активно настраивать конфигурации для поддержания оптимальной производительности и безопасности.
- Инновации в высокоскоростном Ethernet (400G/800G) и кремниевой фотонике трансформируют архитектуру центров обработки данных ядра и позвоночника, снижая задержку, энергопотребление и требования к физическому пространству. Такие производители, как Broadcom и Intel, лидируют в этом сдвиге с чипсетами и приемопередатчиками следующего поколения.
- Государственные стимулы и инициативы, направленные на цифровую трансформацию, облачную миграцию и развитие умной инфраструктуры, особенно в Северной Америке, Европе и Азиатско-Тихоокеанском регионе, еще больше стимулируют инвестиции в сетевые решения для центров обработки данных следующего поколения.
Динамика рынка оптимизации хранения энергии
водитель
«Увеличение спроса на масштабируемую высокопроизводительную сетевую инфраструктуру в цифровой экономике»
- Экспоненциальный рост облачных вычислений, искусственного интеллекта (ИИ), машинного обучения (ML) и приложений с большим объемом данных является основным фактором, ускоряющим спрос на передовые сетевые решения для центров обработки данных. Предприятия, гипермасштаберы и провайдеры колокейшн отдают приоритет масштабируемым, малозадерживаемым и безопасным сетевым архитектурам для поддержки глобальной цифровой трансформации.
- Например, в феврале 2024 года Cisco Systems запустила собственные коммутаторы серии Nexus 9000, предназначенные для оптимизации производительности для рабочих нагрузок AI / ML в современных центрах обработки данных. Эти решения поддерживают 800G Ethernet и интегрируют телеметрию в режиме реального времени для повышения операционной эффективности и видимости.
- Широкое развертывание инфраструктуры 5G и периферийных вычислений еще больше стимулирует потребность в гибких сетевых решениях с высокой пропускной способностью для обеспечения сверхнизкой задержки, обработки данных в реальном времени и динамического распределения рабочей нагрузки в распределенных центрах обработки данных.
- Растущее внедрение многооблачных и гибридных ИТ-сред повышает спрос на программно-определяемые сетевые (SDN), виртуализацию сетевых функций (NFV) и облачные сетевые оркестровочные платформы, которые предлагают гибкость, автоматизацию и централизованное управление.
- Растущий спрос на потоковое видео, онлайн-игры, виртуальное сотрудничество и приложения с поддержкой IoT заставляет операторов центров обработки данных инвестировать в высокопроизводительные сетевые решения, способные обрабатывать массивные параллельные потоки данных с минимальным временем простоя.
Сдержанность/вызов
"Высокие инфраструктурные затраты и интеграционные сложности в современных сетях ЦОД"
- Значительные капитальные затраты, необходимые для развертывания сетевой инфраструктуры центров обработки данных следующего поколения, включая 400G/800G Ethernet, современные коммутаторы и оптические соединения, представляют собой существенный барьер, особенно для малых и средних предприятий.
- Например, модернизация от 100G до 400G Ethernet может включать в себя не только дорогостоящие изменения оборудования, но и повышенные требования к мощности и охлаждению, повышая общую стоимость владения и эксплуатационные расходы.
- Интеграция новых сетевых технологий с устаревшими системами остается ключевой технической проблемой. Многие организации изо всех сил пытаются гармонизировать старые сетевые архитектуры с программно-определяемыми и виртуализированными средами, что приводит к задержкам, рискам безопасности и операционной неэффективности.
- Сложность сети еще больше усугубляется растущим использованием оборудования с несколькими поставщиками и гибридных ИТ-моделей, что затрудняет поддержание совместимости, согласованности производительности и сквозной видимости.
- Нехватка квалифицированных специалистов в области автоматизации сетей центров обработки данных, SDN и сетевой оркестровки на основе ИИ также ограничивает темпы внедрения и цифровой трансформации, особенно в развивающихся регионах.
- Чтобы преодолеть эти проблемы, заинтересованные стороны отрасли сосредоточены на учебных программах, открытых сетевых стандартах и разработке упрощенных модульных сетевых решений, которые снижают барьеры входа и ускоряют модернизацию инфраструктуры.
Как сегментируется сетевой рынок ЦОД
Рынок сегментирован на основе компонентов и конечного использования.
Компонент
На основе компонента сетевой рынок центров обработки данных сегментирован на аппаратное обеспечение, программное обеспечение и обслуживание. Сегмент оборудования доминирует на крупнейшей доле рынка в 2025 году, что обусловлено высоким спросом на сетевые коммутаторы, маршрутизаторы, кабели и сети хранения данных (SAN), которые составляют основу современных центров обработки данных. Эти компоненты являются предпочтительными для их надежности производительности, масштабируемости и способности поддерживать растущие рабочие нагрузки данных и требования к низкой задержке.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущее внедрение программно-определяемых сетей (SDN), виртуализация сетей и сетевые платформы, основанные на намерениях. Растущий спрос на автоматизацию, централизованное управление и прогнозную аналитику в сложных средах центров обработки данных ускоряет развертывание передовых программных решений.
• Конечный пользователь
На основе конечного пользователя сетевой рынок центров обработки данных сегментирован на телекоммуникации, правительство, колокейшн, оборону, розничную торговлю, СМИ и развлечения, BFSI, здравоохранение, производство, образование и другие. Сегмент телекоммуникаций занимал самую большую долю рынка в 2025 году из-за сильной зависимости сектора от надежной и масштабируемой сетевой инфраструктуры для поддержки 5G, IoT и облачных услуг. Сетевые решения все чаще развертываются поставщиками телекоммуникационных услуг для повышения пропускной способности, снижения задержки и обеспечения бесперебойной доступности услуг.
Ожидается, что сегмент здравоохранения станет свидетелем самого быстрого CAGR с 2025 по 2032 год, что обусловлено оцифровкой медицинских записей, внедрением телемедицины и использованием диагностики на основе ИИ. Сетевые системы в этом сегменте обеспечивают безопасную высокоскоростную передачу данных через распределенные сети больниц и облачные платформы здравоохранения.
В каком регионе находится наибольшая доля сетевого рынка ЦОД
- Северная Америка доминирует на рынке сетей центров обработки данных с самой большой долей дохода 35,9% в 2025 году, что обусловлено широким внедрением передовой сетевой инфраструктуры в гипермасштабных и корпоративных центрах обработки данных.
- Рост региона обусловлен растущим спросом на высокоскоростную передачу данных, расширение облачных вычислений и развертывание технологий 5G и граничных вычислений, требующих надежного сетевого подключения.
- Сильные инвестиции в управление сетями на основе искусственного интеллекта, правительственные инициативы, поддерживающие цифровую инфраструктуру, и присутствие крупных поставщиков сетевого оборудования и программного обеспечения еще больше укрепляют лидерство Северной Америки на мировом рынке сетей центров обработки данных.
Американский центр обработки данных Networking Market Insight
Рынок сетевых центров обработки данных США в 2025 году получил самую большую долю дохода в 79% в Северной Америке, чему способствовали значительные инвестиции в гипермасштабные центры обработки данных, расширение облачной инфраструктуры и внедрение высокоскоростных сетевых технологий, таких как 400G Ethernet. Федеральные инициативы по развитию цифровой инфраструктуры и повышению кибербезопасности ускоряют развертывание. Кроме того, растущий спрос на периферийные вычисления и рабочие нагрузки ИИ стимулирует усовершенствование сетей и программно-определяемые сетевые решения (SDN).
Европейский центр обработки данных Networking Market Insight
Ожидается, что европейский рынок сетей центров обработки данных будет расширяться в течение прогнозируемого периода при поддержке программы цифровой трансформации ЕС и правил суверенитета данных. Инвестиции в экологически чистые центры обработки данных и устойчивые сетевые решения соответствуют строгим целям в области энергоэффективности и сокращения выбросов углерода. Повышение внимания к трансграничному потоку данных, развертыванию 5G и внедрению облачных технологий в различных секторах повышает спрос на масштабируемую, безопасную и высокопроизводительную сетевую инфраструктуру.
Великобритания Data Center Networking Market Insight
Ожидается, что в течение прогнозируемого периода рынок сетей центров обработки данных в Великобритании значительно вырастет, что будет обусловлено быстрым внедрением облачных вычислений, ростом колокейшн-объектов и поддерживаемыми правительством инициативами по улучшению цифровой связи. Приверженность страны к нулевым выбросам к 2050 году стимулирует инвестиции в энергоэффективные сети центров обработки данных. Инновации в программно-определяемой инфраструктуре и передовых центрах обработки данных для поддержки развертывания IoT и 5G еще больше укрепляют рост рынка
Немецкий центр обработки данных Networking Market Insight
Ожидается, что немецкий рынок сетей центров обработки данных будет неуклонно расти, чему будет способствовать лидерство Германии в Индустрии 4.0 и расширение интеллектуального производства, требующего надежной сетевой инфраструктуры. Принятие инструментов виртуализации сети, автоматизации и мониторинга с поддержкой ИИ в центрах обработки данных повышает операционную эффективность. Государственная политика по развитию цифровой инфраструктуры и интеграции возобновляемых источников энергии также способствует развитию энергоэффективных сетевых решений.
Азиатско-Тихоокеанский центр обработки данных Networking Market Insight
Рынок сетевых центров обработки данных Азиатско-Тихоокеанского региона готов к регистрации самого быстрого CAGR более 25% в 2025 году, чему способствуют быстрая цифровизация, урбанизация и рост поставщиков облачных услуг в таких странах, как Китай, Индия, Япония и Южная Корея. Расширение гипермасштабных центров обработки данных, государственные инвестиции в проекты умных городов и развертывание сетей 5G стимулируют спрос на сетевое оборудование с высокой пропускной способностью и низкой задержкой. Отечественные производители и технологические инновации ускоряют внедрение технологий SDN и виртуализации сетевых функций (NFV).
Японский центр обработки данных Networking Market Insight
Японский рынок сетей центров обработки данных набирает обороты благодаря своей передовой технологической экосистеме, акценту на устойчивую к стихийным бедствиям инфраструктуру и растущей потребности в периферийных вычислениях для поддержки приложений IoT и AI. Правительственные инициативы по модернизации телекоммуникационной инфраструктуры и интеграции 5G с центрами обработки данных повышают спрос. Высокие инвестиции в программно-определяемые и автоматизированные сетевые решения способствуют повышению гибкости и эффективности сети.
Китайский центр обработки данных Networking Market Insight
Рынок сетевых центров обработки данных в Китае составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала агрессивная государственная политика, способствующая развитию цифровой инфраструктуры и суверенитету данных. Массовые инвестиции в гипермасштабные и краевые центры обработки данных в сочетании с доминированием Китая в производстве сетевого оборудования поддерживают экономически эффективное развертывание сетей. Национальные инициативы, такие как план «Новая инфраструктура» и цели углеродной нейтральности к 2060 году, еще больше ускоряют спрос на интеллектуальные, энергоэффективные сетевые технологии на предприятиях, облачных провайдерах и операторах связи.
Какие компании являются ведущими на сетевом рынке центров обработки данных
Индустрия сетей центров обработки данных в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Cisco Systems, Inc.(США)
- Hewlett Packard Enterprise Development LP (США)
- Arista Networks, Inc. (США)
- Juniper Networks, Inc. (США)
- Microsoft(США)
- Huawei Technologies Co., Ltd.(Китай)
- Dell Inc. (США)
- Avaya Inc. (США)
- Extreme Networks (США)
- VMware, Inc. (США)
- ALE International (Франция)
- Intel Corporation(США)
- Equinix, Inc. (США)
- Curvature (США)
- Pluribus Networks (США)
- Apstra (США)
- Broadcom (США)
- Rahi Systems (США)
- NEC Corporation (Япония)
- IBM(США)
Каковы последние события на сетевом рынке центров обработки данных
- В марте 2024 года Arista Networks представила Arista Etherlink, стандартное решение Ethernet, адаптированное к задачам Al. Используя Al-optimized Arista EOS, Etherlink обеспечивает эффективную инфраструктуру Al и позволяет использовать от нескольких тысяч до ста тысяч XPU как в одноуровневой, так и в двухуровневой сетевой топологии.
- В марте 2024 года NVIDIA представила новую серию коммутаторов X800, которая включает в себя коммутаторы Quantum-X800 InfiniBand и Spectrum-X800 Ethernet; эти коммутаторы обеспечивают скорость 800 Гбит/с и становятся ведущими в классе как для вычислений Al, так и для GPU. Многие компании используют эти коммутаторы для улучшения возможностей Al, облачных вычислений и высокопроизводительных вычислений.
- В июне 2023 года Cisco Systems Inc., ведущая софтверная компания, объявила о запуске платформы с полным стеком наблюдения. Это новое предложение объединяет данные из разных доменов, таких как сети, приложения и другие.
- В декабре 2022 года Edgecore Networks Corporation, тайваньский поставщик открытых сетевых продуктов и решений, запустила серию EPS200, открытое сетевое решение, специально разработанное и изготовленное для предприятий в сетевой архитектуре центров обработки данных. Он позволяет подключать серверы, устройства хранения и сетевые коммутаторы, все упакованные в стойку.
- В декабре 2022 года Arista Networks, Inc. представила восемь высокопроизводительных коммутаторов центров обработки данных, которые специально разработаны и изготовлены для удовлетворения требований отдельных организаций, поддерживающих пропускную способность до 800 Г. Компания запустила три новых коммутатора в своей существующей серии 7060X5, в то время как остальные пять были добавлены в переключатели листьев 7050X4.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











