



Глобальная монетизация данных в сегментации телекоммуникационного рынка, по компонентам (решения, услуги), тип монетизации (прямая монетизация, косвенная монетизация), режим развертывания (облако, сетевые данные, данные о местоположении, использование / поведенческие данные), приложение (аналитика и персонализация клиентов, оптимизация сетей, обнаружение мошенничества и управление рисками, целевая реклама, услуги на основе местоположения, бизнес-аналитика и отчетность), технология (большая аналитика данных, искусственный интеллект и машинное обучение, блокчейн, API / открытые платформы данных), размер организации (крупные предприятия (операторы уровня-1), малые и средние предприятия (покупатели данных уровня 2/3), конечный пользователь (операторы телекоммуникаций, предприятия / сторонние покупатели данных, рекламодатели и маркетологи, правительство и государственный сектор), модель монетизации (B2B, B2B2C, B2C), тип сети (4G / LTE, 5G, фиксированная линия / широкополосная связь) - отраслевые тенденции и прогноз до 2033 года
Что такое Монетизация данных на телекоммуникационном рынке и темпы роста
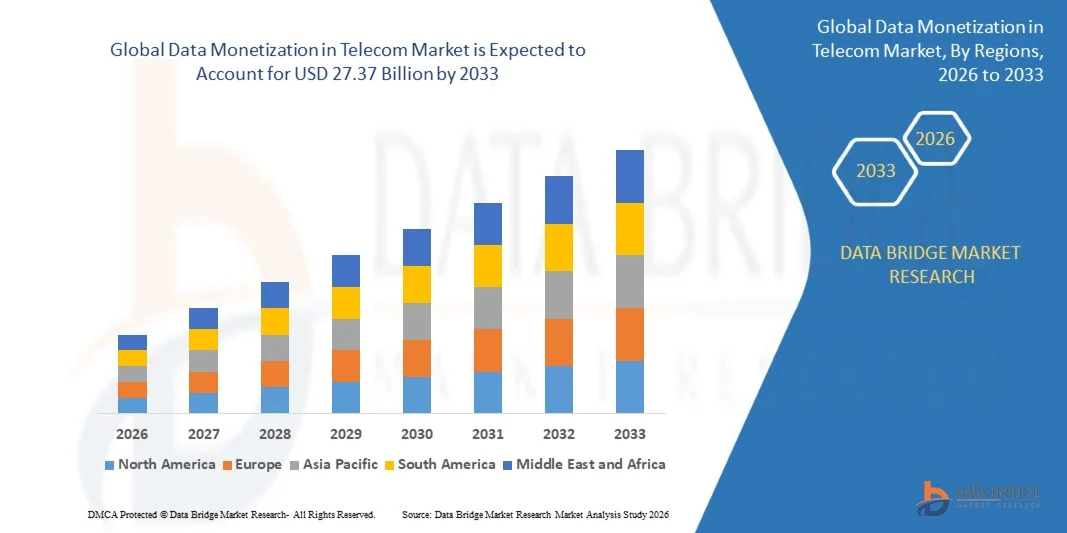
- Согласно анализу Data Bridge Market Research, монетизация данных на телеком-рынке была оценена как наиболее эффективная.$6,28 млрд. в 2025 годуи, по прогнозам, достигнет27,37 млрд долларов к 2033 годуРастущий в aCAGR 20,20% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный снижением доходов от традиционного голосового и информационного плана на одного пользователя, ростом развертывания сети 5G, генерирующей более богатые данные о сети и местоположении, а также растущим спросом со стороны предприятий и рекламодателей на анонимные, соответствующие конфиденциальности абонентские идеи.
- Растущее давление на операторов связи для диверсификации потоков доходов за пределами услуг связи в сочетании с растущей доступностью аналитических платформ, основанных на ИИ, вынуждает операторов упаковывать сетевые, географические и поведенческие данные в монетизируемые предложения «в виде услуги» для розничных, рекламных и градостроительных клиентов. Растущее внедрение открытых рынков API также позволяет операторам связи предоставлять сетевые возможности и активы данных сторонним разработчикам и корпоративным партнерам.
- Увеличение корпоративного спроса на информацию о клиентах в режиме реального времени и аналитику на основе местоположения в приложениях для розничной торговли, логистики и умных городов расширяет адресный рынок для продуктов телекоммуникационных данных, позиционируя операторов как ключевых поставщиков инфраструктуры данных в более широких экосистемах цифровой экономики.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $6,28 млрд.
- Ожидаемая рыночная стоимость (2033): 27,37 млрд долларов США
- Прогноз CAGR (2026–2033): 20,20%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы монетизации данных на телекоммуникационном рынке
- Северная Америка доминировала на мировом рынке монетизации данных на телекоммуникационном рынке с самой большой долей выручки в 36,84% в 2025 году, чему способствовала развитая сетевая инфраструктура 5G и раннее внедрение платформ монетизации данных среди крупных операторов.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 22,6% с 2026 по 2033 год, чему способствуют быстрое развертывание 5G, большие абонентские базы и растущий спрос предприятий на информацию о телекоммуникационных данных в Китае, Индии и Юго-Восточной Азии.
- Сегмент компонентов решений возглавил рынок с долей 61,72% в 2025 году, чему способствовало растущее внедрение аналитики больших данных и платформ монетизации на основе ИИ среди операторов связи.
- Сегмент типа косвенной монетизации является самой быстрорастущей категорией монетизации, прогнозируемой для регистрации CAGR в 22,8%, что отражает растущее использование данных для улучшения внутреннего опыта клиентов, оптимизации сети и сокращения оттока.
- TheАналитика клиентовСегмент приложений для персонализации доминировал в категории приложений с долей дохода 32,47% в 2025 году, что обусловлено спросом операторов на улучшенное удержание подписчиков и целевые предложения услуг.
- Режим облачного развертывания составил 68,93% рынка в 2025 году, предпочитая масштабируемость, более быстрые сроки развертывания и сокращение инвестиций в инфраструктуру по сравнению с локальными платформами.
- Сегмент сетевого типа 5G является самой быстрорастущей категорией сетей с CAGR 24,3%, что обусловлено значительно более богатыми возможностями генерации данных сетей 5G по сравнению с устаревшей инфраструктурой 4G / LTE.
Сфера охвата и монетизация данных в сегментации телекоммуникационного рынка
|
Атрибуты |
Монетизация данных в обзорах телекоммуникационного рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции монетизации данных на телекоммуникационном рынке
- Операторы связи все чаще запускают открытые рынки API, которые позволяют сторонним разработчикам и предприятиям получать доступ к анонимным данным о сети, местоположении и абонентской информации для создания новых приложений и услуг.
- Например, в апреле 2025 года Deutsche Telekom расширила свою открытую платформу разработчика API на дополнительных европейских рынках, что позволило корпоративным клиентам получить доступ к API для логистики и розничных приложений.
- Растущее внедрение платформ аналитики клиентов, основанных на ИИ, позволяет операторам генерировать более детальные, действенные идеи абонентов, сохраняя при этом соответствие меняющимся правилам конфиденциальности данных.
- Операторы все чаще формируют партнерские отношения по обмену данными с рекламными технологическими компаниями и поставщиками аналитических услуг для монетизации анонимных данных о местоположении и поведении без прямой продажи необработанной информации о подписчиках.
- Например, в январе 2025 года Vodafone расширила свое партнерство в области анализа данных с глобальным поставщиком рекламных технологий, чтобы предложить аудитории, соответствующей конфиденциальности, информацию для целевых маркетинговых кампаний на европейских рынках.
- Поскольку операторы связи продолжают уделять приоритетное внимание диверсификации доходов за пределами основных услуг связи, ожидается, что внедрение передовых платформ монетизации данных ускорится, усиливая их роль в качестве стратегического рычага роста в глобальной телекоммуникационной отрасли.
Каковы основные драйверы монетизации данных на телекоммуникационном рынке
- Снижение среднего дохода на одного пользователя от традиционных услуг голосовой связи и планирования данных в сочетании с усилением ценовой конкуренции значительно увеличило спрос операторов связи на альтернативные источники дохода, основанные на данных.
- Например, в марте 2025 года AT&T расширила свое подразделение по анализу и анализу данных для удовлетворения растущего спроса со стороны предприятий розничной торговли и логистики, которые ищут данные о поведении потребителей на основе местоположения.
- Операторы связи все чаще включают аналитику больших данных и платформы ИИ в свои основные операции, чтобы уменьшить отток, оптимизировать сетевые инвестиции и идентифицировать новые монетизируемые продукты данных.
- Например, в октябре 2024 года Ericsson объявила об инвестициях в дополнительные возможности платформы сетевой аналитики данных для поддержки растущего спроса операторов на монетизируемые идеи сети 5G.
- Поскольку операторы связи все больше полагаются на активы данных для диверсификации доходов за пределами услуг подключения, платформы монетизации данных останутся незаменимыми для оптимизации сети, аналитики клиентов и сторонних приложений для продуктов данных по всему миру.
- Например, в июне 2024 года Amdocs расширила свою программную платформу для монетизации данных, включив в нее дополнительные модули на основе искусственного интеллекта, поддерживающие растущий спрос операторов на персонализацию и возможности целевого предложения.
- Таким образом, рынок монетизации данных в телекоммуникациях обусловлен снижением традиционных доходов от подключения, усилением ценовой конкуренции и растущим внедрением аналитики больших данных и искусственного интеллекта. По мере того, как операторы все чаще используют сетевые и клиентские данные для оптимизации операций, снижения оттока, персонализации предложений и разработки новых сторонних продуктов данных, платформы монетизации данных становятся критически важным компонентом стратегий операторов связи для диверсификации и расширения потоков доходов.
Какие факторы влияют на рост монетизации данных на телекоммуникационном рынке
- Инициативы по монетизации данных телекоммуникаций сталкиваются со значительной нормативной сложностью, связанной с конфиденциальностью данных абонентов, управлением согласием и трансграничными ограничениями передачи данных, что создает бремя соблюдения, которое существенно варьируется в разных юрисдикциях.
- Эти нормативные сложности и проблемы конфиденциальности потребителей ограничивают объем монетизируемых продуктов данных и ограничивают темпы запуска новых продуктов данных среди операторов, не склонных к риску.
- Например, в сентябре 2024 года Proximus, ведущий региональный оператор связи в Европе, столкнулся с задержками и был вынужден пересмотреть свои запланированные коммерческие данные и развертывание продуктов для анализа местоположения из-за строгих проверок соответствия и меняющихся интерпретаций защиты данных в рамках европейской системы конфиденциальности.
- Сложность регулирования и чувствительность потребителей к доверию, связанная с монетизацией данных абонентов, продолжают ограничивать темпы запуска новых продуктов, особенно на рынках со строгими рамками защиты данных. Это бремя соблюдения замедляет проникновение на рынок в некоторых регионах, ограничивая широкое развертывание передовых платформ монетизации данных, несмотря на сильные стимулы к диверсификации доходов.
Как сегментируется монетизация данных на телекоммуникационном рынке
Монетизация данных на телекоммуникационном рынке сегментируется на основе компонента, типа монетизации, режима развертывания, типа данных, приложения, технологии, размера организации, конечного пользователя, модели монетизации и типа сети.
- Компонент
На основе компонента рынок сегментирован на решения и услуги. Сегмент решений доминировал на рынке с долей 61,72% в 2025 году, благодаря растущему внедрению аналитики больших данных и платформ монетизации на основе ИИ среди операторов связи, стремящихся создать внутренние возможности для продуктов данных. Эти платформы обеспечивают базовую инфраструктуру обработки данных и генерации информации, что делает их крупнейшей инвестиционной категорией в инициативах по монетизации данных операторов.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 21,6% с 2026 по 2033 год, что обусловлено растущим спросом на консалтинг, системную интеграцию и управляемые услуги, поддерживающие операторов, которым не хватает собственных знаний в области науки о данных. Достижения в аутсорсинговых моделях доставки аналитики в сочетании с растущим вниманием оператора к основным операциям подключения ускоряют расширение сегмента.
- Тип монетизации
По типу монетизации рынок подразделяется на прямую монетизацию и косвенную монетизацию. Сегмент прямой монетизации возглавил рынок с долей 56,38% в 2025 году, чему способствовало растущее внедрение операторами бизнес-моделей продаж данных и монетизации API, ориентированных на корпоративных и рекламных клиентов.
Ожидается, что сегмент косвенной монетизации будет испытывать самый быстрый рост на уровне CAGR 22,8% с 2026 по 2033 год, что обусловлено увеличением использования данных для улучшения внутреннего опыта клиентов, оптимизации сети и инициатив по снижению оттока, которые генерируют ценность без прямых продаж данных.
- Режим развертывания
На основе режима развертывания рынок сегментирован в облако и локально. Облачный сегмент доминировал на рынке с долей 68,93% в 2025 году из-за его широкого распространения среди операторов, ищущих масштабируемую, быстро развертываемую аналитическую инфраструктуру без значительных первоначальных капиталовложений, растущего спроса на эластичные вычислительные мощности для обработки крупномасштабных сетевых и абонентских данных и растущей интеграции со сторонними облачными сервисами ИИ. Кроме того, растущее внимание к скорости развертывания и гибкости инфраструктуры также способствует активному внедрению облачных платформ монетизации.
Ожидается, что в облачном сегменте самый быстрый CAGR составит 22,4% с 2026 по 2033 год, что обусловлено растущими предпочтениями операторов в отношении моделей ценообразования на основе потребления и сокращением накладных расходов на управление инфраструктурой. Операторы внедряют облачные аналитические платформы для проведения экономически эффективных, масштабируемых и быстро развертываемых инициатив по монетизации данных. Кроме того, интеграция облачных платформ с передовыми услугами ИИ и машинного обучения повышает сложность монетизируемых продуктов данных, что способствует дальнейшему росту сегмента.
- Тип данных
На основе типа данных рынок сегментируется на абонентские данные, сетевые данные, данные о местоположении и данные об использовании / поведении. Сегмент сетевых данных доминировал на рынке с долей 34,86% в 2025 году из-за его широкого использования в приложениях сетевой оптимизации и инфраструктурного планирования, создающих прямую операционную ценность в дополнение к внешнему потенциалу монетизации. Широкая доступность данных о производительности сети в инфраструктуре оператора стимулирует высокий спрос на эту категорию данных.
Ожидается, что в сегменте данных о местоположении будет наблюдаться самый быстрый CAGR в 23,1% с 2026 по 2033 год, что обусловлено растущим спросом на анонимизированное пешеходное движение и мобильность в приложениях для розничной торговли, логистики и городского планирования. Операторы все чаще упаковывают данные о местоположении в продукты для корпоративных клиентов, соответствующие конфиденциальности. Кроме того, растущий акцент на аналитику на основе местоположения в инициативах «умного города» и «ритейл-планирования» еще больше ускоряет внедрение этой категории данных.
- С помощью приложения
На основе приложения рынок сегментирован на аналитику и персонализацию клиентов, оптимизацию сети, обнаружение мошенничества и управление рисками, целевую рекламу, услуги на основе местоположения и бизнес-аналитику и отчетность. Сегмент аналитики и персонализации клиентов доминировал на рынке с долей 32,47% в 2025 году из-за его критической роли в предоставлении операторам возможности улучшить удержание подписчиков, персонализировать предложения услуг и уменьшить отток через данные. Высокое внедрение обусловлено растущей потребностью в конкурентной дифференциации, интеграции с системами управления взаимоотношениями с клиентами и повышенной пожизненной ценностью абонента. Кроме того, растущие инвестиции операторов связи в улучшение качества обслуживания и удержание клиентов укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте целевой рекламы самый быстрый CAGR составит 23,6% с 2026 по 2033 год. Этот рост обусловлен растущим спросом со стороны рекламодателей и маркетинговых технологических компаний на анонимизированную, соответствующую конфиденциальности информацию о аудитории, полученную из данных о поведении абонентов телекоммуникаций. Растущее внедрение партнерских отношений в области телекоммуникационных данных с рекламными технологическими платформами еще больше ускоряет расширение рынка в этом сегменте.
- По технологии
На основе технологий рынок сегментируется на аналитику больших данных, искусственный интеллект и машинное обучение, блокчейн и API / открытые платформы данных. Сегмент аналитики больших данных доминировал на рынке с долей 41,27% в 2025 году благодаря широкому внедрению в качестве основополагающей технологии обработки и анализа крупномасштабных телекоммуникационных сетей и абонентских данных. Растущее внедрение распределенных архитектур обработки данных в инфраструктуре операторов позволяет телекоммуникационным компаниям повысить аналитическую пропускную способность, повысить скорость генерации информации и оптимизировать производительность платформы монетизации. Кроме того, увеличение инвестиций операторов связи и поставщиков технологий ускоряет внедрение и укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент искусственного интеллекта и машинного обучения станет свидетелем самого быстрого CAGR в 24,8% с 2026 по 2033 год, что обусловлено растущей интеграцией моделей предиктивной аналитики и машинного обучения в платформы монетизации данных для создания более сложных, более ценных продуктов для понимания. Эти технологии повышают точность понимания, позволяют прогнозировать моделирование поведения клиентов и позволяют более детальную монетизируемую сегментацию данных, что делает платформы монетизации на основе ИИ более доступными, ценными и дифференцированными для операторов связи.
- По размеру организации
По размеру организации рынок сегментирован на крупные предприятия (операторы уровня-1) и малые и средние предприятия (операторы уровня-2/3). Сегмент крупных предприятий (операторов уровня-1) доминировал на рынке с долей 71,36% в 2025 году из-за его предпочтения среди крупнейших глобальных операторов связи с достаточным абонентским масштабом, капитальными ресурсами и возможностями в области данных для создания комплексных платформ монетизации. Кроме того, установленный потенциал инвестиций в инфраструктуру данных, широкие сети корпоративного партнерства и обширный масштаб абонентской базы способствуют дальнейшему внедрению передовых платформ монетизации среди операторов Tier-1, в то время как сильные сети поддержки поставщиков улучшают доступность, надежность и доверие, что еще больше укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент малых и средних предприятий (операторы уровня 2/3) будет иметь самый быстрый CAGR в 22,9% с 2026 по 2033 год, что обусловлено растущей доступностью оптимизированных по стоимости облачных платформ монетизации, которые делают расширенные возможности анализа данных доступными для небольших региональных операторов. Продавцы используют масштабируемые модели лицензирования программного обеспечения в качестве услуги для повышения доступности, поэтапного внедрения технологий и поддержки конкурентного позиционирования против крупных операторов, тем самым ускоряя внедрение среди малых и средних операторов связи во всем мире.
- Конечный пользователь
На основе конечного пользователя рынок сегментируется на операторов связи, предприятия / сторонних покупателей данных, рекламодателей и маркетологов, а также правительства и государственного сектора. Сегмент операторов связи доминировал на рынке с долей 58,72% в 2025 году из-за его критической роли как основного источника данных, так и внутреннего потребителя идей платформы монетизации для оптимизации сети и аналитики клиентов. Кроме того, установленные внутренние структуры управления данными, широкие права доступа к организационным данным и обширная история интеграции платформ способствуют дальнейшему внедрению платформ монетизации данных среди операторов связи, в то время как сильное внутреннее согласование заинтересованных сторон улучшает показатели успеха развертывания, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте рекламодателей и маркетологов будет наблюдаться самый быстрый CAGR в 23,4% с 2026 по 2033 год, что обусловлено растущим спросом на анонимные данные, соответствующие конфиденциальности, для повышения эффективности целевой рекламной кампании. Рекламодатели и компании, занимающиеся маркетинговыми технологиями, используют партнерские отношения в области телекоммуникационных данных для повышения сегментации аудитории, повышения точности таргетирования кампаний и поддержки измеримой отдачи от инвестиций в рекламу, тем самым ускоряя внедрение в экосистему цифровой рекламы.
- Модель монетизации
На основе модели монетизации рынок сегментирован на B2B, B2B2C и B2C. Сегмент B2B доминировал на рынке с долей 54,83% в 2025 году из-за его критической роли в предоставлении операторам связи возможности напрямую монетизировать активы данных через корпоративные соглашения о лицензировании данных, сборы за доступ к API и контракты на аналитику в качестве услуги. Кроме того, налаженные связи между предприятиями, широкие отраслевые вертикальные партнерства и обширный опыт переговоров по контрактам способствуют дальнейшему внедрению моделей монетизации B2B среди операторов связи, в то время как сильное доверие между предприятиями и клиентами улучшает согласованность сделок, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте B2B2C самый быстрый CAGR составит 23,7% с 2026 по 2033 год, что обусловлено растущей распространенностью партнерских отношений по обмену данными, в которых операторы предоставляют информацию, которую сторонние компании внедряют в продукты и услуги, ориентированные на потребителей. Операторы и компании-партнеры используют эти механизмы для повышения дифференциации продуктов, обеспечения новых функций, ориентированных на потребителей, и поддержки инновационного объединения услуг, тем самым ускоряя внедрение в экосистему цифровых услуг.
В каком регионе самая большая доля монетизации данных на телекоммуникационном рынке
- Северная Америка доминировала в монетизации данных на телекоммуникационном рынке и составляла наибольшую долю доходов в 36,84% в 2025 году, поддерживаемую передовой сетевой инфраструктурой 5G, ранним внедрением платформ монетизации данных среди крупных операторов и присутствием установленных поставщиков технологий и поставщиков облачных услуг.
- Регион также выигрывает от зрелых нормативных рамок конфиденциальности данных, которые обеспечивают ясность соответствия, широкое внедрение аналитических платформ на основе ИИ и растущее использование монетизации телекоммуникационных данных в рекламных, розничных и корпоративных аналитических приложениях. Растущее внимание к диверсификации доходов за пределами основных услуг связи продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Монетизация данных в США в Telecom Market Insight
Монетизация данных в США на телекоммуникационном рынке неуклонно растет, что обусловлено снижением доходов от традиционных услуг связи, расширением развертывания сети 5G, генерирующей более богатые активы данных, и растущим спросом предприятий на телекоммуникационную аналитику в секторах розничной торговли, логистики и рекламы. Растущее внедрение открытых платформ API и инструментов аналитики клиентов на основе ИИ среди ведущих операторов значительно повышает спрос на рынке. Кроме того, рост инвестиций в облачную аналитическую инфраструктуру, увеличение активности в области партнерства между операторами и технологическими компаниями и быстрые инновации в продуктах позиционируют Соединенные Штаты в качестве ведущего мирового рынка для монетизации телекоммуникационных данных.
Монетизация данных в Канаде в Telecom Market Insight
Монетизация данных в Китае на телекоммуникационном рынке быстро расширяется при поддержке огромной абонентской базы страны, быстрого развертывания сети 5G и увеличения внутренних инвестиций в технологии на аналитических платформах, основанных на ИИ. Операторы связи все чаще интегрируют аналитику больших данных и возможности определения местоположения как во внутренние операции, так и в продукты данных, ориентированные на предприятия. Непрерывное расширение внутренней облачной инфраструктуры и растущая государственная поддержка развития цифровой экономики способствуют дальнейшему росту рынка в Китае.
Монетизация данных в Европе в Telecom Market Insight
Монетизация данных в Европе на телекоммуникационном рынке быстро расширяется благодаря росту трафика данных из сетей 5G, внедрению облачных и периферийных вычислений и спросу на передовую аналитику клиентов. Операторы связи все чаще используют стратегии монетизации, основанные на искусственном интеллекте, при строгом управлении данными и правилах конфиденциальности GDPR. Для получения дополнительной информации посетите Telecom Review.
Монетизация данных в Telecom Market Insight
Монетизация данных в Великобритании на телекоммуникационном рынке демонстрирует устойчивый рост благодаря зрелой телекоммуникационной инфраструктуре страны, устоявшейся нормативной базе защиты данных и продолжающимся инвестициям операторов в платформы монетизации данных. Операторы связи, поставщики технологий и корпоративные клиенты все чаще сотрудничают в области продуктов для анализа данных, соответствующих конфиденциальности, для розничных и рекламных приложений. Постоянные достижения в области аналитики, основанной на ИИ, и растущий спрос предприятий на информацию о местоположении еще больше поддерживают рост рынка в Соединенном Королевстве.
Монетизация данных в Германии в Telecom Market Insight
Монетизация данных в Германии на телекоммуникационном рынке неуклонно расширяется благодаря сильной промышленной и корпоративной клиентской базе страны, строгим стандартам защиты данных, стимулирующим спрос на соответствующие рамки монетизации, и увеличению инвестиций операторов в аналитические платформы на основе ИИ. Операторы связи и корпоративные клиенты все чаще сотрудничают в области сетевого анализа и анализа местоположения для промышленных и логистических приложений. Постоянные достижения в технологии обработки данных, соответствующей конфиденциальности, еще больше стимулируют рост рынка в Германии.
Какие компании занимают лидирующие позиции в области монетизации данных на телекоммуникационном рынке
Монетизацию данных в телекоммуникационной отрасли в первую очередь ведут хорошо зарекомендовавшие себя компании, среди которых:
- AT&T Inc.(США)
- Verizon Communications Inc.(США)
- Deutsche Telekom AG(Германия)
- Vodafone Group Plc(Великобритания)
- Телефоника С.А.(Испания)
- Orange S.A. (Франция)
- China Mobile Limited (Китай)
- NTT Docomo, Inc. (Япония)
- Singapore Telecommunications Limited (Сингапур)
- Корпорация IBM (США)
- SAP SE (Германия)
- Корпорация Oracle (США)
- Amdocs Limited (США)
- Nokia Corporation (Финляндия)
- Telefonaktiebolaget LM Ericsson (Швеция)
- Huawei Technologies Co., Ltd. (Китай)
- Guavus, Inc. (компания Thales)
- Subex Limited (Индия)
- Махиндра Комвива (Индия)
- Netcracker Technology Corporation (США)
- Cisco Systems, Inc. (США)
- Microsoft Corporation (США)
- Google LLC (США)
- Amazon Web Services, Inc. (США)
- Tata Consultancy Services Limited (Индия)
- Wipro Limited (Индия)
- Infosys Limited (Индия)
- Accenture plc (Ирландия)
- CSG Systems International, Inc. (США)
Каковы последние достижения в области монетизации данных на телекоммуникационном рынке
- В сентябре 2025 года AT&T запустила расширенную корпоративную платформу Data-Insights, предлагающую клиентам розничной торговли и логистики соответствующую конфиденциальности местоположение и поведенческую аналитику, укрепляя свои позиции в сегменте прямой монетизации данных.
- В феврале 2025 года Vodafone расширила свою открытую платформу разработчика API на дополнительных европейских рынках, позволив сторонним предприятиям создавать приложения, используя данные о качестве сети и местоположении.
- В ноябре 2025 года Ericsson представила обновленную платформу анализа сетевых данных, включающую улучшенную генерацию аналитических данных на основе ИИ, что улучшило потенциал монетизации данных о производительности сети 5G для клиентов операторов. Эта разработка укрепляет позиции Ericsson на рынке телекоммуникационной аналитики, предлагая операторам более сложные и ценные продукты для обработки данных.
- В октябре 2024 года IBM расширила свой портфель программного обеспечения для телекоммуникационной аналитики в Северной Америке, включив в него дополнительные модули анализа клиентов и оптимизации сети на основе ИИ, предназначенные для инициатив по монетизации данных.
- В июне 2023 года Amdocs заключила партнерство с региональным оператором связи для совместной разработки индивидуальной платформы монетизации данных, объединяющей сетевые и абонентские идеи, сочетающей экспертизу своей программной платформы с требованиями оператора к управлению данными для поддержки совместимых, приносящих доход продуктов данных.
- В марте 2023 года Subex получила технологическую сертификацию для расширенного модуля аналитики мошенничества и гарантирования доходов, основанного на ИИ, что позволило компании обслуживать растущий спрос операторов на монетизируемые продукты для управления рисками наряду с основными предложениями по обеспечению безопасности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











