



Сегментация мирового рынка дерматомов по типу (барабанный дерматом, пневматический дерматом, ножевой дерматом и дерматом с электроприводом), конечным пользователям (больницы, амбулаторные хирургические центры и специализированные клиники) — отраслевые тенденции и прогноз до 2033 года.
Размер рынка устройств Dermatome
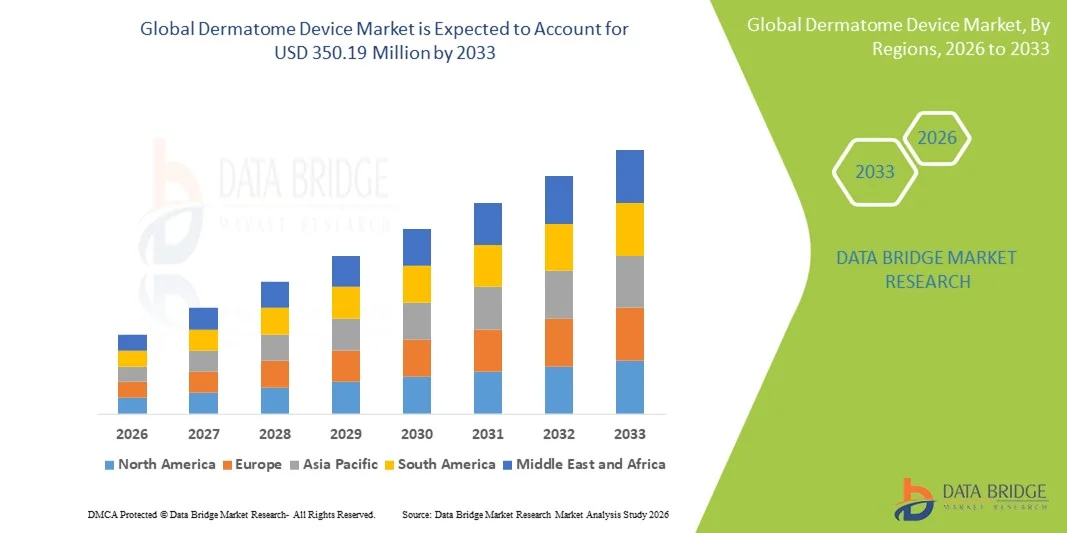
- Согласно анализу Data Bridge Market Research, глобальный размер рынка дерматомных устройств был оценен как226,98 долларов США миллионов в 2025 годуОжидается, что он достигнет350,19 млн долларов США к 2033 году, вCAGR 5,57%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим числом ожоговых травм, хронических ран и травм кожи во всем мире, которые стимулируют спрос на процедуры пересадки кожи, где дерматомы являются важными инструментами. Кроме того, растущий объем косметических и реконструктивных операций во всем мире способствует более широкому внедрению дерматомных устройств.
- Кроме того, технологические достижения в области точности устройств, растущий потребительский спрос на минимально инвазивные и точные хирургические инструменты, а также расширение инфраструктуры здравоохранения в развивающихся регионах создают устройства для лечения дерматома в качестве важнейших инструментов для лечения ран и пластических хирургических процедур. Эти сходящиеся факторы ускоряют освоение решений для дерматома, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):226,98 долларов США миллион
- Ожидаемая рыночная стоимость (2033):$350,19 млн.
- Прогноз CAGR (2026–2033):5.57%
Анализ рынка устройств Dermatome
- Дерматомные устройства, используемые для сбора точныхкожные трансплантатыРеконструктивные и ожоговые операции становятся все более важными инструментами в современных хирургических и раневых методах лечения из-за их точности, эффективности и способности минимизировать повреждение тканей.
- Растущий спрос на дерматомные устройства в первую очередь подпитывается ростом числа ожоговых травм, хронических ран и травм кожи во всем мире в сочетании с растущими объемами косметических и реконструктивных операций и растущим предпочтением минимально инвазивных и точных хирургических инструментов.
- Северная Америка доминировала на рынке дерматомных устройств с самой большой долей дохода в 38,7% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением инновационных хирургических устройств и присутствием крупных игроков рынка. США лидируют в использовании дерматомных устройств, особенно в ожоговых установках и центрах пластической хирургии, поддерживаемых непрерывными технологическими достижениями и предпочтением хирургов для точных инструментов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке дерматомных устройств в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, расширения сетей больниц, повышения осведомленности о передовых методах лечения ран и растущего числа реконструктивных и косметических процедур.
- Сегмент силового дерматома доминировал на рынке с долей рынка 46,5% в 2025 году, что обусловлено его точностью, последовательной толщиной трансплантата и эффективностью.
Сегментация рынка устройств Dermatome и Scope
|
Атрибуты |
Dermatome Device Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка устройств Dermatome
Улучшения в точности и автоматических дерматомах
- Ключевой и ускоряющейся тенденцией на мировом рынке дерматомных устройств является разработка высокоточных и автоматизированных дерматомов, которые обеспечивают последовательную толщину кожных трансплантатов, сокращая время операции и улучшая результаты лечения пациентов.
- Например, мощные дерматомы от таких компаний, как Zimmer Biomet и Aesculap, предлагают регулируемый контроль глубины и автоматизированный сбор урожая, что позволяет хирургам выполнять процедуры пересадки с более высокой точностью и минимальными ручными усилиями.
- Интеграция с цифровыми системами визуализации и измерения позволяет дерматомам обеспечивать обратную связь в режиме реального времени по толщине и площади трансплантата, повышая процессуальную эффективность и минимизируя отходы тканей.
- Эти технологические достижения способствуют улучшению рабочего процесса в операционных, особенно в ожоговых отделениях и центрах реконструктивной хирургии, где точность и скорость имеют решающее значение.
- Тенденция к более автоматизированным, точным и удобным для хирурга дерматомным устройствам формирует ожидания пользователей, а медицинские учреждения ищут решения, которые повышают безопасность процедур и результаты.
- Спрос на дерматомы, которые сочетают в себе точность, автоматизацию и простоту использования, растет во всем мире, поскольку больницы и специализированные клиники отдают приоритет безопасности пациентов, процедурной эффективности и снижению оперативной изменчивости.
- Расширение использования портативных и аккумуляторных дерматомов позволяет быстрее развертывать их в аварийных ожоговых отделениях и полевых больницах, создавая новые возможности использования за пределами традиционных операционных комнат.
Динамика рынка устройств Dermatome
водитель
Увеличение частоты ожогов и реконструктивных операций
- Растущая распространенность ожоговых травм, хронических ран иРеконструктивные операцииВо всем мире это основной фактор растущего спроса на дерматомные устройства.
- Например, Zimmer Biomet сообщил об усиленном внедрении своих мощных дерматомов в ожоговых центрах из-за всплеска процедур пересадки кожи и реконструктивных вмешательств.
- Поскольку поставщики медицинских услуг сосредоточены на улучшении результатов лечения пациентов и снижении операционных осложнений, дерматомные устройства обеспечивают точный сбор урожая и стабильное качество трансплантата, необходимое для успешной прививки.
- Кроме того, растущее число косметических и пластических операций способствует внедрению в больницах и специализированных клиниках, что отражает более широкую потребность в передовых решениях для пересадки кожи.
- Растет спрос на минимально инвазивные и эффективные хирургические инструменты, что делает дерматомы важнейшим компонентом современной хирургической практики.
- Расширение инфраструктуры здравоохранения и инвестиции в передовые хирургические инструменты в развивающихся странах создают новые рынки для дерматомных устройств.
- Повышение осведомленности и учебные программы для хирургов о преимуществах автоматизированных дерматомов ускоряют внедрение и стимулируют общий рост рынка.
Сдержанность/вызов
Высокая стоимость устройства и требования к обучению
- Относительно высокая стоимость современных дерматомов с питанием по сравнению с ручными вариантами представляет собой проблему для принятия, особенно в развивающихся регионах и небольших клиниках.
- Например, инвестиции, необходимые для автоматизированных систем дерматома от таких компаний, как Aesculap, могут быть непомерными для бюджетных больниц и амбулаторных хирургических центров.
- Кроме того, требуется специализированное обучение хирургов и персонала операционных для безопасной и эффективной работы этих устройств, что может замедлить их внедрение.
- Небольшие медицинские учреждения могут сомневаться в инвестировании в эти устройства из-за эксплуатационных расходов, обслуживания и кривой обучения, связанной с точными дерматомами.
- Преодоление этих проблем с помощью экономически эффективных моделей устройств, программ обучения хирургов и демонстрации улучшенных результатов лечения пациентов будет иметь решающее значение для устойчивого роста рынка.
- Озабоченность по поводу расходов на техническое обслуживание устройств и замену лопастей может ограничить внедрение в ограниченных ресурсами объектах.
- Регуляторные утверждения и требования к соответствию для дерматомов с питанием в разных регионах могут задержать выход на рынок и принятие новых продуктов.
Сфера охвата рынка устройств Dermatome
Рынок сегментирован по типу и конечному пользователю.
- По типу
Исходя из типа, рынок дерматомных устройств сегментирован на барабанный дерматом, воздушный дерматом, дерматом ножей и дерматом с питанием. Сегмент Powered Dermatome доминировал на рынке с самой большой долей рынка в 46,5% в 2025 году, что обусловлено его точностью, последовательной толщиной трансплантата и способностью уменьшать ручное усилие во время операций. Больницы и ожоговые центры отдают предпочтение силовым дерматомам из-за их надежности и способности эффективно выполнять процедуры прививки большого объема. Автоматизация и регулируемые функции контроля глубины позволяют хирургам поддерживать однородную толщину трансплантата, улучшая результаты лечения пациентов и уменьшая осложнения. Мощный дерматом также предпочтителен для реконструктивных и косметических операций, где точность и скорость имеют решающее значение. Технологические достижения, включая цифровую интеграцию и улучшенные системы лопастей, еще больше укрепили позиции компании на рынке. Кроме того, мощные дерматомы все чаще используются на развивающихся рынках из-за расширения инфраструктуры здравоохранения и растущего числа процедур реконструктивной хирургии.
Ожидается, что в сегменте Knife Dermatome самые быстрые темпы роста составят 20,3% с 2026 по 2033 год, что обусловлено его простотой, более низкой стоимостью и портативностью. Ножевые дерматомы широко используются в небольших клиниках и амбулаторных хирургических центрах, где высокопроизводительные устройства могут быть невозможны. Хирурги ценят дерматомы ножей за их легкость стерилизации и маневренность в небольших операционных. Низкие требования к техническому обслуживанию и адаптивность к различным толщинам трансплантата делают его подходящим для развивающихся регионов. Повышение осведомленности о процедурах реконструктивной и косметической хирургии на развивающихся рынках способствует внедрению дерматомов ножей. Кроме того, учебные программы для хирургов и улучшенная доступность одноразовых лезвий способствуют их ускоренному принятию.
- Конечный пользователь
На базе конечного пользователя рынок дерматомных устройств сегментирован на больницы, амбулаторные хирургические центры и специализированные клиники. Сегмент больниц доминировал на рынке с долей рынка 62,1% в 2025 году, благодаря высокому объему продаж.ожоговый уходРеконструктивные операции, проводимые в больницах. Больницы имеют передовую хирургическую инфраструктуру, обученных хирургов и установленные протоколы, которые благоприятствуют использованию прецизионных дерматомов, особенно моделей с питанием. Потребность в постоянном качестве трансплантата, сокращении времени операции и повышении пропускной способности пациентов еще больше укрепляет доминирование больниц. Крупномасштабное внедрение также обусловлено инвестициями в современные ожоговые установки и отделения пластической хирургии. Больницы пользуются лучшими послеоперационными медицинскими учреждениями, что делает их идеальными конечными пользователями высококачественных дерматомных устройств. Кроме того, больницы в развитых регионах продолжают модернизировать свое оборудование с помощью современных мощных дерматомов для повышения эффективности хирургии и результатов лечения пациентов.
Ожидается, что в амбулаторных хирургических центрах (ASC) будет наблюдаться самый быстрый рост на 18,7% с 2026 по 2033 год, что обусловлено увеличением числа незначительных реконструктивных, косметических и амбулаторных процедур. АСК обеспечивают экономически эффективные и удобные альтернативы больничным операциям, что делает их привлекательными для выборных косметических процедур. Использование портативных и удобных для пользователя ножей и воздушных дерматомов ускоряется в ASC из-за ограниченности пространства и стоимости. Хирурги и пациенты предпочитают АСК для быстрых процедур с более коротким временем восстановления, что согласуется с преимуществами, предлагаемыми компактными дерматомными устройствами. Растущая тенденция амбулаторных косметических операций как на развитых, так и на развивающихся рынках способствует быстрому росту. Кроме того, технологические усовершенствования в переносных дерматомах делают их очень совместимыми с средами ASC.
Региональный анализ рынка дерматомных устройств
- Северная Америка доминировала на рынке дерматомных устройств с самой большой долей дохода в 38,7% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением инновационных хирургических устройств и присутствием крупных игроков рынка.
- Поставщики медицинских услуг и больницы в регионе отдают приоритет точности и эффективности процедур пересадки кожи, что делает мощные дерматомы предпочтительным выбором для реконструктивных и косметических операций.
- Это широкое внедрение дополнительно поддерживается присутствием ключевых игроков рынка, высокой осведомленности хирургов и учебных программ, а также непрерывными инвестициями в современные центры ухода за ожогами и пластической хирургии, устанавливая дерматомы в качестве основных инструментов в хирургической практике для больниц, специализированных клиник и ожоговых отделений.
Американский рынок устройств Dermatome Insight
Американский рынок дерматомных устройств занял самую большую долю дохода в 82% в 2025 году в Северной Америке, что обусловлено высокой распространенностью ожоговых травм и реконструктивных операций. Больницы и специализированные клиники все чаще отдают приоритет силовым дерматомам для точного сбора трансплантатов и эффективности в процедурах большого объема. Растущее число косметических и пластических операций в сочетании с передовой инфраструктурой здравоохранения и обученным хирургическим персоналом еще больше способствует расширению рынка. Кроме того, спрос на минимально инвазивные и автоматизированные решения для дерматома растет из-за безопасности пациентов и улучшения процедурных результатов. США также выигрывают от активных НИОКР и присутствия крупных игроков рынка, внедряющих инновационные устройства, что усиливает их внедрение. Кроме того, политика возмещения расходов на реконструктивные операции облегчает более широкое использование высококачественных систем дерматома в больницах и клиниках.
Европейский рынок устройств Dermatome Insight
Европейский рынок дерматомных устройств, по прогнозам, будет расширяться в течение прогнозируемого периода, в основном за счет повышения осведомленности о стандартах лечения ожогов и реконструктивной хирургии. Рост инвестиций в больницы и специализированные хирургические центры способствует принятию мощных и точных дерматомов. Европейские поставщики медицинских услуг отдают приоритет процедурной эффективности, последовательности трансплантатов и безопасности, которые являются ключевыми преимуществами современных дерматомных устройств. Кроме того, правительственные инициативы по продвижению передового хирургического оборудования и учебных программ для хирургов поддерживают рост рынка. Регион также демонстрирует растущий спрос в больницах, амбулаторных хирургических центрах и специализированных клиниках, что отражает более широкое признание дерматомов как для новых, так и для существующих хирургических установок. Потребители и медицинские работники ценят дерматомы для улучшения результатов лечения пациентов и сокращения времени операции, особенно в реконструктивных процедурах с высоким спросом.
Компания Dermatome Device Market Insight
Ожидается, что рынок устройств для дерматома в Великобритании будет расти в течение прогнозируемого периода, что обусловлено растущим внедрением мощных дерматомов в больницах и специализированных клиниках. Повышение осведомленности об уходе за ожогами, косметической хирургии и процедурах пересадки кожи побуждает медицинские учреждения инвестировать в точные дерматомы. Кроме того, поддерживаемые правительством учебные программы и стандарты безопасности способствуют использованию передовых дерматомных устройств. Ожидается, что инфраструктура здравоохранения Великобритании в сочетании с высоким опытом хирургов и предпочтением пациентов к минимально инвазивным процедурам будет продолжать стимулировать рост рынка. Сосредоточение внимания на последовательной толщине трансплантата, уменьшении рабочего времени и улучшении результатов лечения пациентов делает устройства дерматома высоко ценными. Кроме того, интеграция дерматомов в современные хирургические рабочие процессы увеличивается при проведении реконструктивных и выборных операций.
Германия Dermatome Device Market Insight
Ожидается, что в течение прогнозируемого периода рынок дерматомных устройств в Германии будет расширяться на значительном CAGR, чему способствуют растущие инвестиции в инфраструктуру здравоохранения и растущий акцент на реконструктивные и косметические процедуры. Больницы и ожоговые центры отдают приоритет точности, безопасности и эффективности, что делает дерматомы с питанием предпочтительным выбором. Акцент Германии на инновации и внедрение передовых медицинских устройств способствует внедрению автоматизированных дерматомов. Кроме того, хирурги все чаще полагаются на эти устройства для последовательного сбора трансплантатов и снижения интраоперационных осложнений. Спрос на дерматомы также обусловлен ожиданиями пациентов в отношении улучшения результатов и минимального времени восстановления. Технологические достижения, такие как интеграция с цифровой визуализацией и регулируемыми системами лопастей, поддерживают дальнейшее внедрение в больницах и специализированных клиниках.
Азиатско-Тихоокеанский рынок устройств Dermatome
Рынок дерматологических устройств в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 25% в течение 2026–2033 годов, что обусловлено увеличением случаев ожогов, расширением реконструктивных операций и ростом инвестиций в здравоохранение в таких странах, как Китай, Япония и Индия. Растущие сети больниц региона, специализированные клиники и амбулаторные хирургические центры используют силовые и ножевые дерматомы для повышения эффективности прививки. Правительственные инициативы по модернизации здравоохранения, учебные программы для хирургов и повышение осведомленности о косметических процедурах поддерживают принятие. Кроме того, производство дерматомных устройств на местном уровне снижает затраты, делая современные устройства более доступными. Увеличение числа косметических операций и процедур пересадки кожи еще больше подпитывает спрос. Растущая урбанизация и рост располагаемых доходов обеспечивают более широкое проникновение дерматомных устройств как в государственный, так и в частный сектор здравоохранения.
Японский рынок устройств Dermatome
Японский рынок дерматомных устройств набирает обороты благодаря передовой инфраструктуре здравоохранения страны, высоким хирургическим стандартам и растущему спросу на точность реконструктивных и косметических процедур. Больницы и специализированные клиники сосредоточены на мощных дерматомах для последовательной толщины трансплантата и эффективности. Растущее число косметических операций и старение населения стимулируют спрос на устройства, которые упрощают процедуры и уменьшают операционные осложнения. Интеграция с цифровыми хирургическими инструментами повышает точность и рабочий процесс в операционных. Кроме того, медицинские работники ценят дерматомы для минимизации повреждения тканей и улучшения результатов лечения пациентов. Государственная поддержка внедрения современного хирургического оборудования также ускоряет рост рынка.
Индийский рынок устройств Dermatome Insight
На индийский рынок дерматомных устройств в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется быстрой урбанизацией, ростом среднего класса и увеличением расходов на здравоохранение. Больницы, амбулаторные хирургические центры и специализированные клиники все чаще используют силовые и ножевые дерматомы для удовлетворения растущего спроса на уход за ожогами и реконструктивные операции. Стремление к модернизации инфраструктуры здравоохранения и инициативы по повышению осведомленности о косметической хирургии способствуют росту рынка. Доступные варианты устройств и местное производство дерматомов делают их более доступными для широкого спектра медицинских учреждений. Растущее число косметических процедур и операций по пересадке кожи способствует дальнейшему принятию. Кроме того, растущие программы обучения хирургов и осведомленность о передовых технологиях дерматома способствуют более быстрому проникновению на рынок.
Доля рынка устройств Dermatome
Индустрия Dermatome Device в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Zimmer Biomet (США)
- Integra LifeSciences Corporation (США)
- B. Braun SE (Германия)
- Aesculap, Inc. (США)
- Surtex Instruments (Великобритания)
- De Soutter Medical (Великобритания)
- Humeca (Нидерланды)
- Nouvag AG (Швейцария)
- Exsurco Medical, Inc. (США)
- A.P. Surgical Industries (США)
- Aygun Surgical Instruments Co., Inc. (США)
- Weigao Group (Китай)
- Shanghai Medical Instruments Ltd. (Китай)
- Ermis MedTech (Турция)
- Yuanhua Medical (Китай)
- Ranfac Corp. (США)
- Делакруа Шевалье (Франция)
- Medin Technologies (Чехия)
- SteriLance Medical Inc. (Китай)
- Millennium Surgical Corp. (США)
Каковы последние события на мировом рынке дерматомных устройств
- В январе 2026 года исследователи выделили достижения в биоинженерных кожных трансплантатах, предлагающих новую надежду на лечение тяжелых ожоговых травм, отметив клинический прогресс в производстве живых трансплантатов тканей кожи из собственных клеток пациента, что потенциально влияет на будущие подходы к прививке и сводит к минимуму зависимость от традиционных дерматомов.
- В феврале 2025 года CUTISS сообщила о положительных результатах клинических испытаний фазы 2 для denovoSkinTM, показав многообещающие результаты в реконструктивной и ожоговой хирургии с уменьшенной потребностью в традиционном сборе трансплантата и улучшении выздоровления пациентов.
- В октябре 2024 года CUTISS AG объявила о первом в истории использовании своего биоинженерного трансплантата denovoSkinTM в сострадательной реконструктивной хирургии в США для педиатрического ожогового пациента, что стало важной клинической вехой в передовой технологии прививки и реконструкции кожи.
- В марте 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) санкционировало маркетинг первой в своем роде полуавтоматизированной портативной системы сбора тканей (ART), которая собирает микротрансплантаты кожи и применяет их непосредственно к ранам минимально инвазивным способом, расширяя клиническое использование за пределами традиционных процедур прививки.
- В марте 2024 года подробная нормативная документация показала классификацию FDA De Novo для системы сбора кожи Medline ART, подтвердив ее как новую полуавтоматизированную категорию устройств для сбора кожных трансплантатов и применения основополагающей нормативной вехи, позволяющей более широкое клиническое внедрение.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











