



Сегментация рынка глобальных цифровых биомаркеров по компонентам (программное обеспечение и услуги), типу биомаркеров (физиологические, поведенческие, когнитивные и другие), применению (неврология, кардиология, респираторное, психическое здоровье и другие), конечному пользователю (фармацевтические и биотехнологические компании, контрактные исследовательские организации, поставщики медицинских услуг и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка цифровых биомаркеров
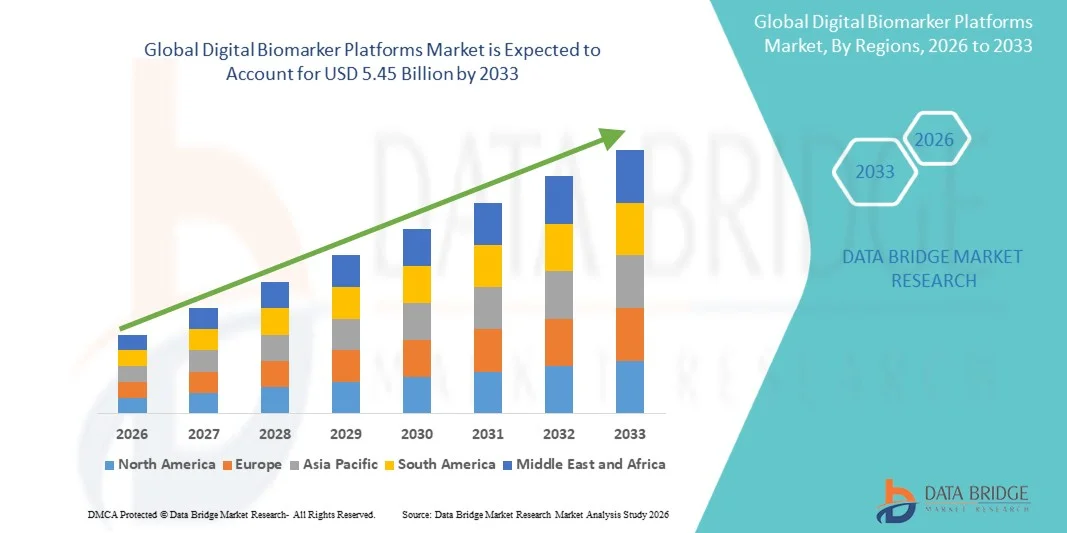
- Согласно анализу Data Bridge Market Research, рынок цифровых биомаркерных платформ был оценен как самый лучший.1,86 млрд долларов в 2025 годуи, по прогнозам, достигнет5,45 млрд долларов к 2033 годуРастущий в aCAGR 14,40% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим использованием цифровых конечных точек в клинических испытаниях, растущим внедрением носимых устройств и смартфонов для удаленного сбора данных и расширением приложений в области неврологии, кардиологии, респираторной помощи и психического здоровья среди фармацевтических компаний, контрактных исследовательских организаций и поставщиков медицинских услуг.
- Растущий сдвиг в сторону децентрализованных и гибридных испытаний, непрерывного мониторинга в реальном мире и анализа данных датчиков на основе искусственного интеллекта в сочетании с растущим участием регулирующих органов в цифровых технологиях здравоохранения поддерживает принятие на рынок. Цифровые биомаркерные платформы применяются повсеместноносимое медицинское устройствосбор данных,Дистанционный мониторинг пациентовпрограмм иклиническое управление даннымирабочие процессы, предлагающие спонсорам и клиницистам объективные, непрерывные показатели состояния заболевания вне клиники.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,86 млрд
- Ожидаемая рыночная стоимость (2033): $5,45 млрд
- Прогноз CAGR (2026–2033): 14,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка цифровых биомаркеров
- Северная Америка доминировала на рынке цифровых биомаркеров с самой большой долей дохода в 40,21% в 2025 году, чему способствовала концентрация фармацевтических спонсоров, раннее регулирующее участие в цифровых технологиях здравоохранения и активное внедрение носимых устройств и подключенных устройств.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 17,62% с 2026 по 2033 год, чему способствуют расширение клинической исследовательской деятельности, рост проникновения смартфонов и носимых устройств и рост инвестиций в цифровое здравоохранение.
- Сегмент программного обеспечения возглавил рынок с долей 61,31% в 2025 году, что обусловлено спросом на двигатели обработки данных, алгоритмы обработки сигналов и аналитические инструменты, которые преобразуют данные датчиков в проверенные конечные точки.
- Услуги являются самым быстрорастущим компонентом, прогнозируемым для регистрации CAGR в 16,13%, что отражает растущий спрос на стратегию конечных точек, проверку алгоритмов и нормативную поддержку.
- Физиологический сегмент доминировал в категории биомаркеров с долей дохода 46,85% в 2025 году, во главе с зрелым восприятием частоты сердечных сокращений, активности, сна и походки через носимые устройства.
- Неврология составила 38,76% доли рынка в 2025 году, предпочитаемой необходимостью объективных показателей двигательной и когнитивной функции при болезни Паркинсона и болезни Альцгеймера.
- Сегмент психического здоровья является самой быстрорастущей категорией приложений с CAGR 17,44%, что обусловлено растущим использованием речи, сна и поведенческих моделей в качестве объективных показателей.
Область охвата и сегментация рынка цифровых биомаркеров
|
Атрибуты |
Цифровые платформы биомаркеров – ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке цифровых биомаркеров
- Платформы цифровых биомаркеров все чаще превращаются из инструментов сбора данных с одним датчиком в интегрированные системы, которые объединяют носимые устройства, задачи на основе смартфонов, облачную аналитику и алгоритмы ИИ для создания проверенных цифровых конечных точек в нескольких областях заболеваний.
- Например, в июне 2024 года, согласно болезни Паркинсона, исследование WATCH-PD отслеживало людей с ранней, нелеченной болезнью Паркинсона в течение 12 месяцев с использованием коммерчески доступного приложения для умных часов и смартфонов и сообщило, что меры по походке и тремору обещают для оценки терапевтической эффективности, подчеркивая растущую роль датчиков потребительского класса в создании конечных точек клинических испытаний.
- Поставщики платформ все чаще получают квалификацию упаковочного устройства, обработку сигналов, статистическую валидацию и поддержку нормативных представлений в рамках отдельных предложений, что снижает нагрузку на спонсоров, которые ранее координировали несколько отдельных поставщиков.
- Неврология и двигательные расстройства становятся ведущей испытательной площадкой для цифровых биомаркеров, поскольку походка, тремор, речь и мелкомоторные меры могут пассивно фиксироваться дома между посещениями клиники.
- Например, в июне 2024 года, по данным Empatica, компания объявила о партнерстве с Mobilise-D, инициативой, финансируемой Инициативой по инновационным лекарственным средствам и координируемой Университетом Ньюкасла, для интеграции проверенных результатов цифровой мобильности в Платформу мониторинга здоровья Empatica, демонстрируя консолидацию проверенных алгоритмов в рамках единой цифровой платформы конечных точек.
- Поскольку точность датчиков, аналитика на основе искусственного интеллекта и принятие нормативных актов продолжают развиваться, ожидается, что цифровые платформы биомаркеров будут выходить за рамки наблюдательных исследований в основных конечных точках испытаний, клинической помощи и персонализированного управления заболеваниями.
Каковы основные драйверы рынка цифровых биомаркеров
- Растущая потребность в объективных, частых и ориентированных на пациента мерах в клинической разработке значительно увеличила спрос на платформы, которые фиксируют физиологические и поведенческие данные за пределами клиники, одновременно уменьшая зависимость от эпизодических оценок, зависящих от показателей.
- Например, в июне 2021 года, по данным npj Digital Medicine, исследование 525 участников в лабораторных и клинических условиях показало, что цифровая нейронная подпись Альтоиды позволила когнитивные оценки примерно за 10 минут по сравнению с 45-120 минутами для обычных нейропсихологических оценок, поддерживая преимущество эффективности цифровых биомаркеров.
- Фармацевтические компании, контрактные исследовательские организации и поставщики медицинских услуг интегрируют цифровые меры для сокращения посещений сайтов, улучшения удержания участников и раннего выявления тонких изменений заболеваний.
- Например, в июле 2026 года, по данным Управления по контролю за продуктами и лекарствами США (FDA), агентство открыло возможность финансирования (RFA-FD-26-012) с потолком в 1,1 миллиона долларов США и двумя ожидаемыми наградами для поддержки проектов, сравнивающих цифровые измерения с традиционными измерениями в клинических испытаниях, сигнализируя о нормативной поддержке цифровых технологий здравоохранения в разработке лекарств.
- Спонсоры все чаще разрабатывают исследования по удаленному сбору данных, цифровые платформы биомаркеров могут поддерживать более быструю регистрацию, более богатые наборы данных и интеграцию с клиническими данными и рабочими процессами представления.
Какие факторы влияют на рост рынка цифровых биомаркеров
- Платформы цифровых биомаркеров требуют интеграции датчиков, мобильных приложений, облачной инфраструктуры, проверенных алгоритмов и нормативной документации, что увеличивает сложность внедрения и затраты на проверку для спонсоров и поставщиков.
- Например, в апреле 2023 года, в соответствии с болезнью Паркинсона, исходные результаты исследования WATCH-PD 82 человек с ранней болезнью Паркинсона и 50-летнего контроля показали, что функции, полученные с помощью устройств, такие как качание рук, пропорция времени с тремором и постукивание пальцами, значительно отличались между группами, но имели переменную корреляцию с традиционными оценками, подчеркивая проблему проверки для новых цифровых мер.
- Требования к конфиденциальности данных, безопасности и совместимости добавляют дополнительные затраты, особенно когда конфиденциальные данные о здоровье передаются между устройствами, облачными системами и несколькими странами с различными правилами.
- Установление контекста использования, аналитической обоснованности и клинической значимости для каждой цифровой конечной точки требует длительных исследований и тесного взаимодействия с регуляторами, что может замедлить коммерческое внедрение.
- Например, в сентябре 2022 года, согласно Frontiers in Medicine, консорциум Mobilise-D отметил, что на сегодняшний день были успешны только очень узконаправленные запросы на нормативную квалификацию биомаркеров мобильности носимых датчиков, что подчеркивает ограниченный нормативный прецедент, который может ограничить более широкое внедрение платформы.
- Сочетание требований к валидации, неравномерное принятие нормативных актов, обязательства по управлению данными и сложность интеграции могут ограничить принятие среди небольших спонсоров и организаций здравоохранения с ограниченной цифровой инфраструктурой.
Как сегментируется рынок цифровых биомаркеров
Рынок цифровых биомаркеров сегментирован на основе компонентов, типа биомаркера, приложения и конечного пользователя.
- Компонент
На основе компонента рынок цифровых биомаркеров сегментирован на программное обеспечение и услуги. Сегмент программного обеспечения доминировал на рынке с долей 61,31% в 2025 году, чему способствовал спрос на двигатели обработки данных, алгоритмы обработки сигналов, аналитические панели и инструменты отчетности, готовые к отправке. Программное обеспечение позволяет спонсорам и поставщикам стандартизировать меры на разных устройствах, масштабировать развертывание на разных сайтах и в разных странах и обновлять алгоритмы без замены оборудования. Облачная доставка поддерживает удаленный мониторинг участников и проверку качества в режиме реального времени. Интеграция с электронным сбором данных, управлением клиническими испытаниями и электронными системами медицинских записей еще больше усиливает внедрение, в то время как извлечение функций на основе ИИ продолжает улучшать чувствительность цифровых конечных точек.
Сегмент услуг, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 16,13% с 2026 по 2033 год, что обусловлено растущей потребностью в экспертной поддержке в стратегии конечных точек, выборе устройств, валидации алгоритмов и регулирующих взаимодействиях. Многие спонсоры не имеют собственных возможностей в области цифровых измерений и предпочитают аутсорсинговых партнеров, которые могут управлять полным жизненным циклом от осуществимости до представления. Растет спрос на консалтинг в области науки о данных, интеграцию пользовательских алгоритмов и поддержку биометрии, которые связывают цифровые меры с традиционными клиническими данными. Рост числа децентрализованных испытаний и потребность в готовой к аудиту документации еще больше расширяют сферу обслуживания в терапевтических областях.
- Тип биомаркера
На основе типа биомаркеров рынок цифровых биомаркеров сегментирован на физиологический, поведенческий, когнитивный и другие. Физиологический сегмент доминировал на рынке с долей 46,85% в 2025 году, чему способствовало зрелое восприятие частоты сердечных сокращений, сердечного ритма, активности, сна, дыхания и сигналов, связанных с глюкозой, через потребительские и клинические носимые устройства. Эти меры могут приниматься непрерывно и пассивно при ограниченном бремени участников, что делает их привлекательными для долгосрочного мониторинга. Установленные нормативные разрешения для нескольких сенсорных мер повышают доверие спонсоров, в то время как большие наборы данных от потребительских устройств поддерживают разработку алгоритмов. Интеграция с программами удаленного мониторинга еще больше усиливает спрос.
По прогнозам, когнитивный сегмент будет демонстрировать самый быстрый рост на уровне 18,2% с 2026 по 2033 год, что обусловлено необходимостью объективной, краткой и повторяемой оценки памяти, внимания и исполнительной функции. Задачи на основе смартфонов и планшетов, в том числе оценки дополненной реальности, могут выполняться в домашних условиях и сравниваться с обычными нейропсихологическими тестами, которые являются длительными и зависимыми от сайта. Растущая исследовательская деятельность по болезни Альцгеймера и стремление к более раннему выявлению в клинических испытаниях увеличивают принятие. Самоуправляемые тесты также поддерживают процесс обогащения и скрининга, в то время как продольный мониторинг помогает обнаружить незначительные изменения с течением времени.
- С помощью приложения
На основе применения рынок цифровых биомаркеров сегментирован на неврологию, кардиологию, респираторное, психическое здоровье и другие. Сегмент неврологии доминировал в категории приложений с долей 38,76% в 2025 году, что подтверждается необходимостью объективных, частых мер двигательной и когнитивной функции при болезни Паркинсона, болезни Альцгеймера, рассеянном склерозе и эпилепсии. Традиционные рейтинговые шкалы, основанные на клиниках, являются эпизодическими и подвержены изменчивости оценщика, что создает высокий спрос на непрерывные сенсорные меры. Программы неврологии также выигрывают от активного сотрудничества в области исследований, диалога по регулированию цифровых конечных точек и больших групп наблюдений, которые генерируют доказательства валидации.
Сегмент психического здоровья, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 17,44% с 2026 по 2033 год, что обусловлено интересом к речи, сну, активности и паттернам взаимодействия со смартфоном в качестве объективных показателей настроения, тревоги и познания. Цифровые маркеры могут уменьшить зависимость от шкал самоотчетов и обеспечить частый мониторинг между посещениями. Фармацевтические компании изучают такие меры для оценки реакции на лечение в психиатрических испытаниях, в то время как медицинские работники видят потенциал для более ранней идентификации рецидива. Удаленная доставка, анализ конфиденциальности и интеграция с услугами телемедицины еще больше поддерживают внедрение.
- Конечный пользователь
На базе конечного пользователя рынок цифровых биомаркеров сегментирован на фармацевтические и биотехнологические компании, контрактные исследовательские организации, поставщиков медицинских услуг и другие. Сегмент фармацевтических и биотехнологических компаний доминировал в категории конечных пользователей с долей 47,91% в 2025 году, чему способствовало использование цифровых конечных точек в клинических разработках для повышения чувствительности, сокращения посещений и обогащения отбора участников. Спонсоры все чаще встраивают цифровые меры в протоколы с ранних этапов, чтобы получить доказательства для последующего использования. Инвестиции в децентрализованные и гибридные модели испытаний вместе с партнерскими отношениями с поставщиками платформ усиливают спрос. Качество данных, валидация и нормативная приемлемость остаются важными критериями покупки.
Сегмент контрактных исследовательских организаций, по прогнозам, зафиксирует самый быстрый рост на уровне 16,32% с 2026 по 2033 год, что обусловлено аутсорсингом развертывания цифровых конечных точек, логистикой устройств и управлением данными спонсорами. CRO расширяют технологические партнерства и собственные цифровые команды для поддержки гибридных испытаний и удаленного мониторинга. Их способность управлять устройствами, поддержкой участников, конвейерами данных и нормативной документацией в разных странах делает их важными пользователями. Рост редких заболеваний и неврологических исследований, где объективные меры особенно ценны, создает дополнительный спрос.
В каком регионе находится наибольшая доля рынка цифровых биомаркеров
- Северная Америка доминировала на рынке цифровых биомаркеров с самой большой долей дохода в 40,21% в 2025 году, чему способствовала концентрация фармацевтических спонсоров, раннее регулирующее участие в цифровых технологиях здравоохранения и активное внедрение носимых устройств и подключенных устройств.
- Регион также выигрывает от присутствия авторитетных компаний в области цифрового здравоохранения и клинических исследований, активного федерального участия в разработке цифровых технологий здравоохранения, сильных венчурных инвестиций и широкого проникновения носимых устройств. Расширение использования цифровых биомаркеров в неврологии, кардиологии и децентрализованных исследованиях продолжает укреплять позиции Северной Америки на мировом рынке.
Американская цифровая биомаркерная платформа Market Insight
Рынок цифровых биомаркеров в США демонстрирует уверенный рост благодаря концентрации фармацевтических спонсоров, академических медицинских центров и компаний, занимающихся цифровым здравоохранением. Федеральное участие в разработке цифровых технологий здравоохранения, включая финансирование исследований, которые сравнивают цифровые и традиционные меры, поощряет принятие. Кроме того, широкое использование смартфонов и умных часов, растущие программы удаленного мониторинга и активное сотрудничество между технологическими фирмами и исследовательскими фондами ускоряют развертывание цифровых биомаркерных платформ в исследованиях неврологии, кардиологии и психического здоровья.
Азиатско-Тихоокеанские цифровые биомаркерные платформы Market Insight
Ожидается, что рынок цифровых биомаркеров в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению активности клинических испытаний, росту внедрения смартфонов и носимых устройств и увеличению инвестиций в цифровое здравоохранение в таких странах, как Китай, Индия и Япония. Растущая распространенность неврологических и хронических заболеваний, старение населения и интерес к дистанционному мониторингу участников поддерживают спрос. Кроме того, растущая контрактная исследовательская база и технологическая экосистема региона поощряют фармацевтических спонсоров к развертыванию конечных точек на основе датчиков в многонациональных испытаниях.
Японские цифровые биомаркерные платформы
Японский рынок цифровых биомаркеров демонстрирует устойчивый рост благодаря быстрому старению населения, сильным возможностям производства медицинских устройств и датчиков и растущему интересу к объективному мониторингу нейродегенеративных и хронических заболеваний. Фармацевтические компании, больницы и исследовательские учреждения изучают носимые и основанные на смартфонах меры для улучшения раннего выявления и оценки лечения. Кроме того, акцент на качество, надежность данных и интеграцию с существующей инфраструктурой здравоохранения способствует устойчивому внедрению цифровых биомаркеров в Японии.
Китайские цифровые биомаркерные платформы
Рынок цифровых биомаркеров в Китае быстро растет благодаря крупномасштабному производству носимых устройств, широкому использованию смартфонов, расширению клинических исследований и сильной государственной поддержке цифрового здравоохранения. Отечественные технологические компании и больницы все чаще применяют данные датчиков и алгоритмы искусственного интеллекта для лечения хронических заболеваний и неврологической оценки. Кроме того, растущее участие китайских сайтов в глобальных испытаниях и растущие инвестиции в искусственный интеллект позиционируют Китай как ключевой растущий рынок для цифровых биомаркеров в Азиатско-Тихоокеанском регионе.
Британская платформа Digital Biomarker Market Insight
Рынок цифровых биомаркеров в Великобритании переживает устойчивый рост, поддерживаемый сильной базой наук о жизни, активными академическими исследованиями и участием в международном сотрудничестве по цифровой мобильности и неврологическим биомаркерам. Медицинские технологические компании, университеты и клинические исследовательские организации разрабатывают и проверяют цифровые меры для нейродегенеративных и респираторных заболеваний. Кроме того, присутствие известных разработчиков цифровых биомаркеров и растущее использование дистанционного мониторинга в программах исследований в области здравоохранения поддерживают более широкое внедрение цифровых биомаркеров в Великобритании.
Немецкий рынок цифровых биомаркеров
Рынок цифровых биомаркеров в Германии неуклонно расширяется благодаря сильной фармацевтической и медицинской технологической базе страны, передовой инфраструктуре клинических исследований и растущему принятию цифровых приложений для здравоохранения. Фармацевтические компании, университетские больницы и исследовательские сети все чаще используют сенсорные меры для поддержки исследований в области двигательных расстройств, кардиологии и респираторных заболеваний. Непрерывные достижения в области носимых датчиков, наряду с акцентом Германии на защиту данных и соблюдение нормативных требований, формируют спрос на проверенные, конфиденциальные цифровые биомаркерные платформы.
Какие компании занимают лидирующие позиции на рынке цифровых биомаркеров
Индустрия цифровых биомаркерных платформ в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Koneksa Health, Inc.(США)
- Evidation Health, Inc.(США)
- Altoida, Inc.(США)
- Empatica Inc.(США)
- IXICO plc(Великобритания)
- AliveCor, Inc. (США)
- ActiGraph LLC (США)
- Biofourmis, Inc. (США)
- Cambridge Cognition Holdings PLC (Великобритания)
- Aural Analytics, Inc. (США)
- Huma Therapeutics Limited (Великобритания)
- Verily Life Sciences LLC (США)
- Apple Inc. (США)
- Koninklijke Philips N.V. (Нидерланды)
- Cogstate Ltd (Австралия)
- Кларио (США)
- Sonde Health, Inc. (США)
- Medidata Solutions, Inc. (США)
- Abbott Laboratories (США)
- Oura Health Oy (Финляндия)
Каковы последние тенденции на рынке цифровых биомаркеров
- В июне 2026 года Koneksa Health объявила о запуске Lodestar, который она назвала первым интеллектуальным программным обеспечением для клинических испытаний. Платформа, основанная на искусственном интеллекте, объединяет конвейер клинических представлений в единый рабочий процесс 21 CFR Part 11, сопровождаемый аудитом, который поддерживает представления FDA и EMA, помогая спонсорам перемещать цифровые и традиционные данные конечных точек из исходных наборов данных в нормативную документацию.
- В январе 2026 года Evidation объявила о запуске временной платформы для сбора биопрепаратов с первоначальной аутоиммунной исследовательской когортой, которая включает в себя выборку протеомики. Платформа использует временный сбор данных с поддержкой ИИ для изучения вспышек заболеваний и молекулярных факторов реакции на лечение, связывая продольные цифровые данные о здоровье с мультиомическими исследованиями в реальных условиях.
- В январе 2026 года Altoida и Mindspan объявили об исследовательском сотрудничестве для проведения экспериментального исследования, оценивающего клинические, эксплуатационные и потенциальные экономические последствия интеграции цифровой платформы Altoida на основе ИИ и AR в модель когнитивной помощи Mindspan для пациентов с болезнью Альцгеймера и связанными с ней состояниями.
- В июле 2025 года IXICO и Global Alzheimer’s Platform Foundation объявили о стратегическом сотрудничестве, в рамках которого IXICO присоединилась к исследованию Bio-Hermes-002 в качестве партнера по визуализации, обеспечивая комбинацию финансовых инвестиций и анализа нейровизуализации на основе ИИ для исследования, которое оценивает основанные на крови и цифровые биомаркеры для болезни Альцгеймера.
- В мае 2024 года Empatica и McRoberts объявили об интеграции всех 71 конечной точки McRoberts в портфолио цифровых биомаркеров Empatica и платформу, очищенную FDA, в результате чего ее общее предложение достигло более 200 цифровых мер и позиционирует платформу как место назначения для других разработчиков для реализации алгоритмов без создания специального оборудования.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











