



Сегментация глобального цифрового рынка коммунальных услуг, по сети (поколение, передача и дистрибуция и розничная торговля), компонент (аппаратное обеспечение, программное обеспечение и услуги), тип полезности (электричество, вода и газ), режим развертывания (облако и на премьерах) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка цифровых услуг и темпы роста
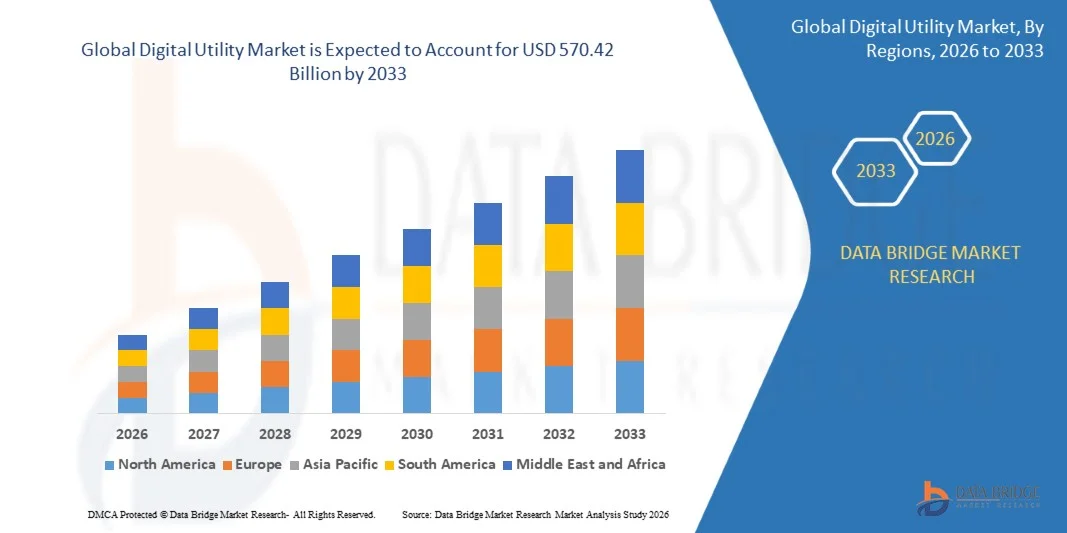
- Согласно анализу Data Bridge Market Research, рынок цифровых коммунальных услуг был оценен как240,50 млрд долларов в 2025 годуи, по прогнозам, достигнет570,42 млрд долларов к 2033 годуРастущий в aCAGR 11,40% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на модернизацию сетей, увеличением внедрения интеллектуальных счетчиков и аналитики, а также расширением использования облачных вычислений, искусственного интеллекта и подключенных устройств для электроснабжения, водоснабжения и газоснабжения.
- Растущий переход к интеллектуальным сетям, распределенным энергетическим ресурсам и управлению активами, основанным на данных, в сочетании с растущей интеграцией передовых измерительных приборов, датчиков и облачных платформ поддерживает принятие рынка. Цифровые коммунальные решения применяются для производства электроэнергии, сетевых операций, водных сетей и взаимодействия с клиентами, предлагая коммунальные услуги большей видимости и контроля с помощью интеллектуальных коммунальных услуг, интеллектуальных электрических счетчиков и интеллектуальных сетевых технологий.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $240,50 млрд
- Ожидаемая рыночная стоимость (2033): USD 570,42 Миллиард
- Прогноз CAGR (2026–2033): 11,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка цифровой полезности
- Северная Америка доминировала на рынке цифровых коммунальных услуг с самой большой долей дохода 36,80% в 2025 году, чему способствовало раннее внедрение интеллектуальных сетей, крупные инвестиции в коммунальные услуги и сильная база поставщиков технологий и программного обеспечения.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 13,60% с 2026 по 2033 год, чему способствуют национальные программы интеллектуального учета, быстрый рост спроса на электроэнергию, а также крупные инвестиции в электросети и возобновляемые источники энергии.
- Сегмент трансмиссии и дистрибуции возглавил рынок с долей 46,80% в 2025 году, что обусловлено автоматизацией сетей, управлением отключениями и крупномасштабной модернизацией стареющих сетей.
- Розничная торговля является самым быстрорастущим сегментом сети, прогнозируемым на 12,60%, что отражает растущий спрос на аналитику клиентов, цифровые счета и персонализированные энергетические услуги.
- Сегмент оборудования доминировал в категории компонентов с долей дохода 44,20% в 2025 году, во главе с интеллектуальными счетчиками, датчиками, устройствами связи и передовым оборудованием.
- В 2025 году доля электроэнергетических компаний на рынке составляла 71,30%, что предпочтительнее для крупной сетевой инфраструктуры, высоких цифровых инвестиций и потребностей в интеграции возобновляемых источников энергии.
- Сегмент облачного развертывания является самым быстрорастущим режимом развертывания с CAGR 14,10%, что обусловлено масштабируемостью, более низкими первоначальными затратами и спросом на аналитические платформы с поддержкой ИИ.
Сфера охвата и сегментация рынка цифровой полезности
|
Атрибуты |
Digital Utility Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке цифровой полезности
- Цифровые утилиты все чаще развиваются от базовых систем учета и выставления счетов до интеллектуальных программно-определяемых сетевых платформ, сочетающих датчики, цифровые двойники, искусственный интеллект и облачную аналитику для управления спросом и предложением в режиме реального времени.
- Например, в июне 2026 года, по словам GE Vernova, компания представила GridOS для передачи и выпустила два документа ИИ по планированию сети и автономности сети на своей конференции Orchestrate 2026, подчеркнув, как программное обеспечение меняет модернизацию сети по мере роста спроса на электроэнергию и повышения сложности сети, а также поощряя коммунальные предприятия внедрять унифицированные цифровые платформы.
- Edge Intelligence набирает обороты, поскольку коммунальные службы развертывают передовые счетчики и датчики сетки, которые обрабатывают данные локально, что позволяет быстрее обнаруживать отключения, управлять напряжением и координировать распределенные энергетические ресурсы.
- Поставщики все чаще объединяют аппаратное обеспечение, программное обеспечение и управляемые услуги в единые платформы, поскольку коммунальные службы сравнивают решения по совместимости, кибербезопасности, масштабируемости и общей стоимости владения через электрические, водные и газовые сети.
- Например, в январе 2026 года, по словам Itron, компания расширяет свой портфель Grid Edge Intelligence, чтобы обеспечить ИИ и машинное обучение на острие с партнерами, включая NVIDIA, Microsoft, AWS и Snowflake, и создала новый сегмент Resiliency Solutions, демонстрируя растущую конвергенцию платформ данных и коммунальных операций.
- Поскольку искусственный интеллект, периферийные вычисления, внедрение облаков и электрификация продолжают развиваться, ожидается, что цифровые коммунальные решения будут выходить за рамки учета в прогнозное обслуживание, гибкую оркестровку спроса и ориентированные на клиента энергетические услуги.
Каковы основные движущие силы рынка цифровых коммунальных услуг
- Быстрый рост спроса на электроэнергию, возобновляемые источники энергии и электромобили значительно увеличил потребность в цифровых инструментах, которые улучшают видимость сети, надежность и эффективность в коммунальных сетях.
- Например, в апреле 2025 года, по данным Международного энергетического агентства (МЭА), в его отчете по энергетике и искусственному интеллекту прогнозируется, что потребление электроэнергии в глобальных центрах обработки данных более чем удвоится до примерно 945 ТВт-ч к 2030 году, добавив новую нагрузку, которую коммунальные службы должны прогнозировать, управлять и балансировать с использованием цифровых сетевых технологий.
- Электрические, водные и газовые коммунальные предприятия, регулирующие органы и поставщики технологий инвестируют в интеллектуальные счетчики, аналитику и автоматизацию для снижения потерь, улучшения обслуживания клиентов, интеграции распределенной генерации и достижения целевых показателей надежности и устойчивости.
- Например, в марте 2025 года, по данным Siemens, компания сотрудничала с CPFL Energia, чтобы к 2029 году модернизировать около 1,6 миллиона жилых интеллектуальных счетчиков в Сан-Паулу, используя программное обеспечение Gridscale X Meter Data Management для повышения надежности сети и ускорения цифровизации дистрибуции в крупной бразильской коммунальной сети.
- Благодаря правительствам, регулирующим органам и коммунальным предприятиям, финансирующим модернизацию сетей и облачных провайдеров, расширяющих предложения, ориентированные на энергию, цифровые коммунальные решения могут получить более широкую видимость, принятие и постоянный доход от генерации, сетевых и розничных операций.
Какие факторы препятствуют росту рынка цифровых услуг
- Цифровые коммунальные проекты требуют больших первоначальных инвестиций в счетчики, датчики, сети связи и программное обеспечение, а длительные циклы одобрения и окупаемости могут задержать развертывание, особенно для небольших коммунальных предприятий.
- Например, в феврале 2026 года, по данным Агентства по кибербезопасности и безопасности инфраструктуры США (CISA), предупреждение об инциденте в энергетическом секторе в декабре 2025 года в Польше выявило уязвимые периферийные устройства и пробелы в безопасности операционных технологий и промышленных систем управления, подчеркивая киберриски в подключенных коммунальных сетях.
- Это давление на безопасность и затраты может замедлить внедрение коммунальных услуг с ограниченными бюджетами и навыками, в то время как интеграция с устаревшими системами и фрагментированными стандартами может продлить сроки проекта и увеличить риск реализации.
- Конфиденциальность данных, совместимость и пробелы в навыках персонала еще больше ограничивают рост, требуя от коммунальных служб и поставщиков инвестиций в безопасные архитектуры, управление данными и обучение, которые могут увеличить затраты на развертывание и эксплуатацию.
- Сочетание высоких капитальных затрат, рисков кибербезопасности, устаревшей системной интеграции и задержек в регулировании может ограничить внедрение среди небольших коммунальных предприятий и чувствительных к затратам рынков, особенно там, где существующая инфраструктура по-прежнему отвечает основным требованиям надежности, а бюджеты остаются жесткими.
Как сегментируется рынок цифровых услуг
Рынок цифровых коммунальных услуг сегментируется на основе сети, компонента, типа утилиты и режима развертывания.
- По сети
На основе сети рынок цифровых коммунальных услуг сегментирован на генерацию, передачу и распространение и розничную торговлю. Сегмент передачи и распределения доминировал на рынке с долей 46,80% в 2025 году, чему способствовали масштабная модернизация сетей, автоматизация и необходимость управления распределенными энергетическими ресурсами и растущий спрос на электроэнергию. Коммунальные службы используют передовые системы управления распределением, датчики и цифровые подстанции для повышения надежности. Умные счетчики и устройства мониторинга обеспечивают видимость нагрузок и отключений в режиме реального времени. Регулятивная поддержка устойчивости и снижения потерь еще больше укрепляет инвестиции. Интеграция аналитики, цифровых двойников и дистанционного управления повышает операционную эффективность и сокращает продолжительность сбоев, в то время как старение циклов замены активов поддерживает долгосрочный спрос на цифровые обновления.
Ожидается, что розничный сегмент зафиксирует самый быстрый рост на уровне CAGR 12,60% с 2026 по 2033 год, что обусловлено растущим спросом на аналитику клиентов, цифровые счета, персонализированные тарифы и платформы самообслуживания. Коммунальные службы используют данные клиентов, чтобы предложить ответ на спрос, программы энергоэффективности и цены на время использования. Мобильные приложения и порталы улучшают взаимодействие и снижают затраты на колл-центр. Рост солнечных батарей на крыше, электромобилей и домашних батарей создает дополнительные возможности для розничных услуг. Достижения в области искусственного интеллекта улучшают прогнозирование, обнаружение мошенничества и сегментацию клиентов. Конкуренция среди ритейлеров поощряет инвестиции в программы лояльности, комплексные услуги и прозрачный цифровой опыт, который уменьшает отток клиентов.
- Компонент
На основе компонента рынок цифровых коммунальных услуг сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Сегмент оборудования доминировал на рынке с долей 44,20% в 2025 году, чему способствовало крупномасштабное развертывание интеллектуальных счетчиков, датчиков, устройств связи и передового оборудования. Национальные программы учета и замена стареющих счетчиков создают устойчивый спрос. Аппаратное обеспечение обеспечивает основу данных, которую требуют программные и аналитические платформы. Сегмент выигрывает от длительного жизненного цикла продукции, нормативных мандатов и установленных отношений с поставщиками. Постоянные улучшения в области разведки, связи и безопасности еще больше укрепляют ее лидерство, в то время как растущие объемы в странах с развивающейся экономикой увеличивают масштаб.
Сегмент программного обеспечения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 13,80% с 2026 по 2033 год, что обусловлено растущим спросом на аналитику, сетевую оркестровку, управление активами и инструменты принятия решений с поддержкой ИИ. Коммунальные службы переводят инвестиции в платформы, которые преобразуют данные счетчиков и датчиков в операционные решения. Облачная архитектура, цифровые двойники и распределенное управление энергетическими ресурсами расширяют возможности использования. Модели подписки повышают предсказуемость затрат и скорость развертывания. Поставщики также добавляют кибербезопасность, совместимость и возможности обновления по воздуху для удовлетворения требований к закупкам, в то время как открытые стандарты и интерфейсы прикладного программирования упрощают интеграцию с существующими системами.
- По типу полезности
На основе типа коммунальных услуг рынок цифровых коммунальных услуг сегментирован на электроэнергию, воду и газ. Сегмент электроэнергии доминировал на рынке с долей 71,30% в 2025 году, чему способствовали большая сетевая инфраструктура, растущий спрос, интеграция возобновляемых источников энергии и высокие инвестиции в проекты интеллектуальных сетей. Электроэнергетические компании сталкиваются с давлением от электрификации, нагрузки на ЦОД и экстремальных погодных условий, которые требуют расширенного мониторинга и контроля. Регулирующие стимулы для повышения надежности и расходов на поддержку модернизации. Распределенная солнечная энергия, хранение и зарядка электромобилей добавляют сложности, которые помогают управлять цифровыми инструментами. Установленные экосистемы поставщиков и зрелые технологические стандарты продолжают укреплять лидерство этого сегмента.
Сегмент воды, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 12,40% с 2026 по 2033 год, чему будет способствовать увеличение внимания к сокращению утечек, сохранению воды и замене устаревшей инфраструктуры. Умные счетчики воды, датчики давления и аналитика помогают коммунальным службам обнаруживать утечки и уменьшать нерентабельную воду. Климатический стресс и риск засухи стимулируют инвестиции в мониторинг и управление спросом. Программы государственного финансирования и целевые показатели устойчивого развития ускоряют реализацию проектов. Кибербезопасность, бюджетные ограничения и фрагментированная собственность остаются важными соображениями для принятия. Пилотные проекты и контракты на основе производительности помогают небольшим водоканалам тестировать решения, прежде чем масштабировать их.
- Режим развертывания
На основе режима развертывания рынок цифровых коммунальных услуг сегментирован на облачный и локальный. Сегмент локальных операций доминировал на рынке с долей 54,60% в 2025 году, чему способствовали строгие требования безопасности, соблюдение нормативных требований и необходимость контроля критических операций с низкой задержкой. Многие утилиты поддерживают основные операционные системы в частных сетях. Существующие инвестиции в центры управления, серверы и устаревшие приложения также способствуют локальному развертыванию. Правила суверенитета данных и опасения по поводу сбоев еще больше поддерживают эту модель. Установленные отношения с давними поставщиками продолжают укреплять сегмент, а длительный жизненный цикл активов замедляет миграцию. Выделенные сети связи и воздухопроницаемые среды также предпочтительны для чувствительных подстанций и диспетчерских.
Согласно прогнозам, облачный сегмент продемонстрирует самый быстрый рост на уровне 14,10% с 2026 по 2033 год, что обусловлено масштабируемостью, более низкими первоначальными затратами и спросом на аналитические платформы с поддержкой ИИ. Облачные платформы позволяют утилитам обрабатывать большие объемы данных счетчиков и датчиков и быстро развертывать новые приложения. Hyperscalers добавляет энергетические инструменты и партнерские отношения с поставщиками сетевого программного обеспечения. Гибридные модели помогают комбинировать локальное управление с облачной аналитикой. Сертификаты безопасности и суверенные облачные опции повышают доверие осторожных операторов. Платные цены также помогают небольшим коммунальным службам получить доступ к расширенным возможностям.
В каком регионе находится наибольшая доля рынка цифровых услуг
- Северная Америка доминировала на рынке цифровых коммунальных услуг с самой большой долей дохода 36,80% в 2025 году, чему способствовало раннее внедрение интеллектуальных сетей, крупные инвестиции в коммунальные услуги и сильная база поставщиков технологий и программного обеспечения.
- Регион также выигрывает от крупных программ коммунального капитала, сильной нормативной поддержки модернизации сетей и присутствия ведущих поставщиков технологий, программного обеспечения и оборудования. Увеличение нагрузки на центры обработки данных, экстремальная устойчивость к погодным условиям и внедрение распределенных энергетических ресурсов наряду с активными венчурными инвестициями в сетевые технологии продолжают укреплять позиции Северной Америки на мировом рынке.
Американский рынок цифровых услуг Insight
Рынок цифровых коммунальных услуг в США демонстрирует сильный рост из-за растущего спроса на электроэнергию, стареющей сетевой инфраструктуры и сильных инвестиций в модернизацию и устойчивость сетей. Большая база принадлежащих инвесторам коммунальных услуг в стране, наряду с растущим внедрением передовых методов учета, управления распределением и облачной аналитики, стимулирует спрос на цифровые решения. Кроме того, растущая нагрузка на центры обработки данных, риск лесных пожаров и штормов, требования к кибербезопасности, поддерживающее государственное регулирование и активное партнерство между коммунальными и технологическими компаниями ускоряют внедрение в электроэнергетические, водные и газовые коммунальные услуги.
Канада Digital Utility Market Insight
Рынок цифровых коммунальных услуг Канады переживает устойчивый рост, обусловленный модернизацией интеллектуальных сетей, интеграцией возобновляемых источников энергии и растущим спросом на энергоэффективность. Коммунальные предприятия внедряют передовую инфраструктуру учета, облачные платформы, искусственный интеллект и технологии IoT для оптимизации операций и улучшения качества обслуживания клиентов. Цели правительства по декарбонизации и инвестиции в инфраструктуру способствуют цифровой трансформации. Однако риски кибербезопасности, сложность регулирования, устаревшие системы и высокие затраты на внедрение остаются ключевыми проблемами, создавая возможности для поставщиков инновационных технологий и разработчиков цифровых решений.
Азиатско-Тихоокеанский рынок цифровой полезности
Ожидается, что на Азиатско-Тихоокеанском рынке цифровых коммунальных услуг будет наблюдаться быстрый рост, обусловленный национальными программами интеллектуального учета, быстрым ростом спроса на электроэнергию, а также крупными инвестициями в сети и возобновляемые источники энергии в таких странах, как Китай, Индия и Япония. Растущая урбанизация, рост промышленного производства и расширение внедрения электромобилей поддерживают расширение регионального рынка. Кроме того, правительственные инициативы по цифровизации, реформа распределения, растущее участие местных поставщиков технологий и снижение стоимости датчиков и модулей связи ускоряют доступность и внедрение.
Японский рынок цифровых услуг Insight
Японский рынок цифровых коммунальных услуг демонстрирует устойчивый рост из-за сильного покрытия интеллектуальными счетчиками, потребностей в устойчивости к стихийным бедствиям и растущей интеграции возобновляемых источников энергии. Коммунальные предприятия, сетевые операторы и технологические фирмы все чаще используют инструменты аналитики, автоматизации и реагирования на спрос. Кроме того, высокий спрос на надежную электроэнергию, передовые технологии зондирования и эффективное управление энергопотреблением, наряду с продолжающейся либерализацией розничной торговли электроэнергией, еще больше способствует росту рынка в Японии.
Китай Digital Utility Market Insight
Рынок цифровых коммунальных услуг Китая быстро растет, что обусловлено крупными инвестициями в сети, расширением возобновляемых источников энергии, ростом электромобилей и передовой инфраструктурой передачи. Растущее развертывание интеллектуальных счетчиков и цифровых подстанций значительно повышает спрос на рынке. Кроме того, сильные отечественные поставщики технологий, государственная поддержка интеллектуальных сетей, сетей сверхвысокого напряжения и быстрое внедрение облачных технологий и искусственного интеллекта позиционируют Китай как ключевой растущий рынок в Азиатско-Тихоокеанском регионе с крупными пилотными проектами в крупных городах.
Какие компании являются лучшими на рынке цифровых услуг
Индустрия цифровых коммунальных услуг в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Siemens AG(Германия)
- Schneider Electric SE(Франция)
- ABB Ltd.(Швейцария)
- Компания General Electric(США)
- Корпорация Oracle(США)
- Accenture plc (Ирландия)
- Capgemini SE (Франция)
- SAP SE (Германия)
- International Business Machines Corporation (США)
- Microsoft Corporation (США)
- Cisco Systems, Inc. (США)
- Itron, Inc. (США)
- Landis+Gyr Group AG (Швейцария)
- Honeywell International Inc. (США)
- Eaton Corporation plc (Ирландия)
- Hitachi Energy Ltd. (Швейцария)
- Huawei Technologies Co., Ltd. (Китай)
- Cognizant Technology Solutions Corporation (США)
- Infosys Limited (Индия)
- Wipro Limited (Индия)
Каковы последние события на рынке цифровых услуг
- В июне 2026 года GE Vernova представила GridOS for Transmission, унифицированное сетевое интеллектуальное решение для управления сетью передачи как одной системой, на конференции Orchestrate 2026 в Атланте. Компания также выпустила два документа ИИ, посвященных планированию сетей и автономным операциям на переднем крае, поскольку спрос на электроэнергию растет, а сложность сетей ускоряется для коммунальных служб по всему миру.
- В январе 2026 года компания Itron рассказала о достижениях в области Grid Edge Intelligence и отказоустойчивости в DTECH 2026, включая ИИ и машинное обучение, разработанные совместно с NVIDIA, Microsoft, AWS, Snowflake и другими партнерами. Компания также представила сегмент Resiliency Solutions, объединяющий Urbint, Locusview и его возможности сетки, чтобы помочь коммунальным службам управлять критическими системами, экстремальными погодными рисками и строительными процессами.
- В марте 2025 года Siemens в партнерстве с CPFL Energia модернизирует около 1,6 миллиона жилых смарт-метров в Сан-Паулу к 2029 году. Проект использует программное обеспечение Siemens Gridscale X Meter Data Management для поддержки сбора данных, повышения надежности сети и ускорения цифровизации сети распределения электроэнергии в Бразилии, одновременно повышая точность выставления счетов, обнаружение потерь и обслуживание клиентов для жилых клиентов коммунального предприятия.
- В марте 2024 года Aclara в партнерстве с Utilidata интегрировала распределенную платформу ИИ Utilidata в интеллектуальные счетчики Aclara. Сотрудничество направлено на то, чтобы довести до измерителя аналитику краев в режиме реального времени, помогая коммунальным службам улучшить видимость сети, управлять распределенными энергетическими ресурсами и поддерживать электрификацию, предоставляя операторам более подробные данные о напряжении, нагрузке и качестве электроэнергии в жилых фидерах и распределительных трансформаторах.
- В феврале 2024 года Itron и GE Vernova объявили о сотрудничестве по унификации данных о границах и операциях сетки путем интеграции решений Grid Edge Intelligence компании Itron с программным обеспечением GE Vernova для оркестровки GridOS. Партнерство предназначено для предоставления коммунальных услуг в режиме реального времени для управления возобновляемой генерацией и распределенными энергетическими ресурсами, такими как солнечная энергия, зарядка электромобилей и хранение аккумуляторов, повышение надежности и устойчивости.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











