



Глобальный сегмент рынка дронов как услуг (DaaS), по типу дронов (ротарианское крыло, фиксированное крыло и гибридное), режим работы (VLOS и BVLOS), тип обслуживания (картирование и обследование, инспекция и мониторинг, точное сельское хозяйство, доставка и логистика и другие), конечный пользователь (сельское хозяйство, строительство и инфраструктура, энергетика и коммунальные услуги, добыча полезных ископаемых, общественная безопасность и правительство и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка Drone-as-a-Service (DaaS)
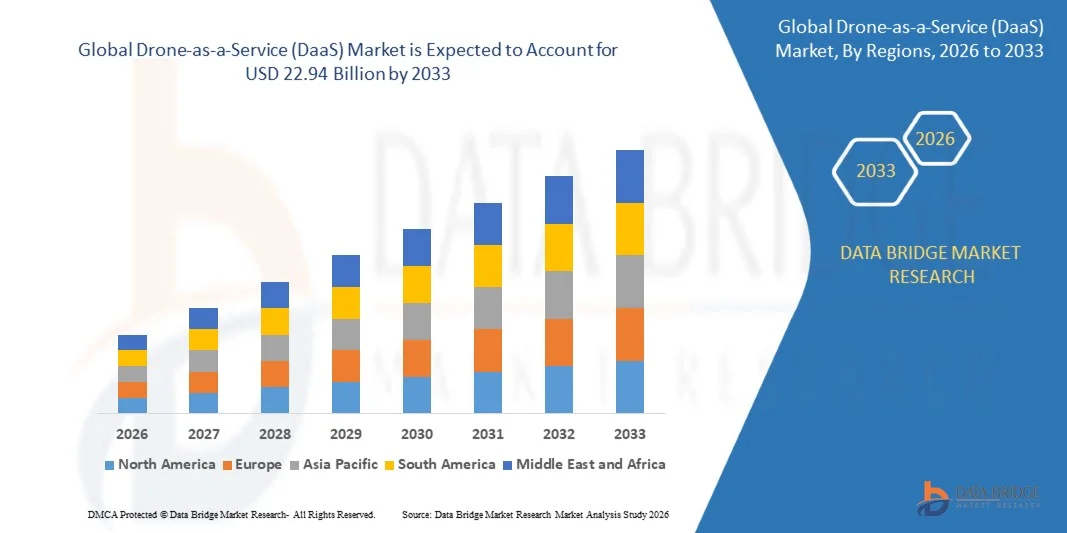
- Согласно анализу Data Bridge Market Research, рынок беспилотных летательных аппаратов в качестве услуги был оценен как$6,40 млрд. в 2025 годуи, по прогнозам, достигнет22,94 млрд долларов к 2033 годуРастущий в aCAGR 17,3% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на услуги по сбору, инспекции и доставке воздушных данных, поскольку предприятия стремятся избежать владения беспилотными летательными аппаратами, обучения пилотов и затрат на соблюдение нормативных требований.
- Растущий переход к воздушным услугам на основе подписки, достижения в области автономии, искусственного интеллекта и вне визуальной линии зрения, а также поддерживающие нормативные рамки поддерживают внедрение на рынок. Дрон как услуга применяется при проверке инфраструктуры, картировании,Точное сельское хозяйствоиДоставка пакетов дроновПредлагая организациям более безопасный, быстрый и недорогой доступ к воздушным данным и логистике через коммерческие беспилотные парки, управляемые специализированными поставщиками.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $6,40 млрд.
- Ожидаемая рыночная стоимость (2033): 22,94 млрд долларов США
- Прогноз CAGR (2026–2033): 17,3%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка Drone-as-a-Service (DaaS)
- Северная Америка доминировала на рынке беспилотных летательных аппаратов в качестве услуги с самой большой долей доходов в 39,22% в 2025 году, чему способствовало сильное внедрение коммерческих беспилотных летательных аппаратов, зрелая нормативная база и быстрый рост услуг по доставке беспилотных летательных аппаратов и инспекции инфраструктуры.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 20,18% с 2026 по 2033 год, чему способствует быстрое внедрение сельскохозяйственных беспилотных услуг, государственная поддержка беспилотных экосистем и расширение развития инфраструктуры.
- Сегмент роторных крыльев возглавил рынок с долей 61,84% в 2025 году, что обусловлено растущим внедрением мультироторных дронов для инспекции, картографирования, фотографии и доставки на короткие расстояния.
- Гибридные беспилотные летательные аппараты являются самым быстрорастущим типом беспилотных летательных аппаратов, прогнозируемый показатель CAGR составляет 20,42%, что отражает рост спроса на вертикальные взлетные самолеты с большей дальностью и выносливостью.
- Сегмент VLOS доминировал в категории режима работы с долей выручки 63,54% в 2025 году, во главе с широким развертыванием дронов в пределах прямой видимости оператора в соответствии с установленными правилами.
- В 2025 году на долю инспекции и мониторинга приходилось 33,76% рынка, что было обусловлено растущей потребностью в безопасном и недорогом осмотре линий электропередач, трубопроводов, ветряных турбин и гражданской инфраструктуры.
- Сегмент доставки и логистики является самой быстрорастущей категорией услуг с CAGR 24,81%, что обусловлено растущим расширением сетей доставки дронов для розничной торговли, питания и здравоохранения.
Сегментация рынка Drone-as-a-Service (DaaS)
|
Атрибуты |
Drone-as-a-Service (DaaS) - обзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке Drone-as-a-Service (DaaS)
- Drone-as-a-service все больше превращается из пилотируемых полетов на основе проектов в автономные воздушные платформы на основе подписки, объединяющие беспилотные летательные аппараты, док-станции, облачное программное обеспечение и искусственный интеллект для предоставления повторяющихся данных, инспекций и логистических услуг в масштабе.
- Например, в июле 2026 года, по данным Zipline, компания выполнила более 2,5 миллионов коммерческих поставок, в том числе 1 миллион за предыдущие 12 месяцев, и пролетела более 135 миллионов автономных миль, подчеркнув быстрое масштабирование доставки беспилотников в качестве модели обслуживания в нескольких странах.
- Искусственный интеллект позволяет автоматизировать планирование полетов, обнаружение дефектов и аналитику, уменьшая зависимость от квалифицированных пилотов и позволяя поставщикам услуг превращать необработанные аэрофотоснимки в практические идеи для клиентов.
- Еще одной важной тенденцией является прогресс в регулировании рутины за пределами визуальной линии видимости, поскольку власти переходят от индивидуальных отказов к стандартизированным разрешениям, которые позволяют операторам масштабировать удаленные и автоматизированные миссии.
- Например, в августе 2025 года, согласно Федеральному реестру, Федеральное управление гражданской авиации США и Управление транспортной безопасности опубликовали уведомление по части 108 о предлагаемом нормотворчестве, 731-страничный фреймворк, который заменит основанные на отказе разрешения за пределами визуальной линии видимости моделью разрешения и сертификата для рутинных операций беспилотников.
- По мере того, как автономия, стыковочные станции и нормативно-правовая база продолжают развиваться, ожидается, что беспилотные летательные аппараты как услуга будут выходить за рамки инспекции и картирования в постоянный мониторинг, логистику по требованию, реагирование на общественную безопасность и интегрированные рабочие процессы корпоративных данных.
Каковы основные драйверы рынка Drone-as-a-Service (DaaS)
- Растущая потребность в экономически эффективном, безопасном и быстром сборе данных с воздуха значительно увеличила спрос на услуги аутсорсинга беспилотных летательных аппаратов, позволяя организациям получать доступ к расширенным возможностям без инвестирования в парки, пилотов и инфраструктуру соответствия.
- Например, в ноябре 2024 года, по данным arXiv, исследователи разработали автоматизированный метод планирования траектории БПЛА для инспекции ветряных турбин, который сократил время инспекции на 78% и сократил отклонения от оптимальных траекторий полета на 68% с помощью PID-контроллера для компенсации ветра, демонстрируя повышение эффективности автоматизированного инспекции беспилотников.
- Энергетические, строительные, сельскохозяйственные, горнодобывающие и логистические компании используют беспилотные летательные аппараты в качестве услуги для снижения воздействия на работников опасных объектов, сокращения циклов проверок и улучшения принятия решений с помощью частых воздушных данных с высоким разрешением.
- Например, в ноябре 2023 года, по данным Бюро информации прессы (правительство Индии), кабинет министров Союза одобрил схему с издержками в размере 1261 крор для предоставления беспилотников 15 000 женским группам самопомощи для аренды услуг фермерам, при центральной помощи 80% стоимости дронов до 8 лах.
- Поскольку организации все чаще оцифровывают полевые операции, беспилотные летательные аппараты могут поддерживать более быстрые проверки, более низкие эксплуатационные расходы и интеграцию с аналитикой, цифровыми двойниками и платформами управления активами.
Какие факторы препятствуют росту рынка дронов как услуги (DaaS)
- Поставщики беспилотных летательных аппаратов должны управлять обслуживанием воздушных судов, сертификацией пилотов, страхованием, разрешениями на воздушное пространство и безопасностью данных в нескольких юрисдикциях, увеличивая операционную сложность по сравнению с собственными программами беспилотных летательных аппаратов.
- Например, в июле 2026 года, согласно DroneXL, FAA подала окончательную часть 108 вне визуальной линии видимости в Управление Белого дома по вопросам информации и регулирования 10 июля, пропустив крайний срок 1 февраля 2026 года, установленный исполнительным указом 14307, продлевая нормативную неопределенность для операторов, планирующих масштабируемые удаленные операции.
- Эти нормативные и эксплуатационные требования могут увеличить расходы на обслуживание и создать проблемы, связанные с отказом от разрешений, интеграцией воздушного пространства, погодными ограничениями, выносливостью батареи, ограничениями полезной нагрузки и принятием сообщества шума и конфиденциальности.
- Опасения по поводу безопасности данных, ограничений цепочки поставок беспилотных летательных аппаратов и правил, регулирующих полеты вблизи критической инфраструктуры и общественных мест, также могут ограничивать, где и как развернуты услуги.
- Например, в мае 2026 года, согласно DroneXL, FAA предложило правило, создающее ограничения на полеты беспилотных летательных аппаратов над объектами на стационарных объектах, требование, предписанное Конгрессом в 2016 году, иллюстрирующее, как медленно развиваются правила безопасности воздушного пространства и с неопределенностью соблюдения сталкиваются поставщики при планировании операций вблизи критической инфраструктуры.
- Сочетание нормативной неопределенности, сложности эксплуатации, ограниченной выносливости беспилотных летательных аппаратов и экономического давления, чтобы соответствовать стоимости обычных методов проверки и доставки, может ограничить принятие среди чувствительных к затратам клиентов, особенно там, где ручные или наземные альтернативы уже соответствуют требованиям.
Как сегментируется рынок Drone-as-a-Service (DaaS)
Рынок беспилотных летательных аппаратов сегментируется на основе типа дрона, режима работы, типа обслуживания и конечного пользователя.
- Тип дрона
На основе типа дрона рынок беспилотных летательных аппаратов сегментирован на ротационные, фиксированные и гибридные. Сегмент роторных крыльев доминировал на рынке с долей 61,84% в 2025 году, чему способствовало широкое использование мультироторных дронов для инспекции, картографирования, фотографии и доставки на короткие расстояния. Самолеты с вращающимся крылом могут парить, взлетать вертикально и работать в ограниченных пространствах, что делает их пригодными для конструкций, строительных площадок и городской среды. Их низкая стоимость, простота эксплуатации и широкая совместимость с полезной нагрузкой расширяют клиентскую базу. Стыковочные станции и автоматизированное программное обеспечение для полетов еще больше улучшают использование и позволяют выполнять повторяемые запланированные миссии.
Гибридный сегмент, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 20,42% с 2026 по 2033 год, что обусловлено растущим спросом на вертикальные взлетные самолеты, которые сочетают в себе возможности наведения с диапазоном и выносливостью конструкций с фиксированным крылом. Гибридные дроны могут охватывать трубопроводы, энергетические коридоры, сельскохозяйственные угодья и маршруты доставки без взлетно-посадочных полос или пускового оборудования. Их приложения включают в себя долгосрочную инспекцию, картографирование, медицинскую логистику и доставку посылок. Достижения в области аккумуляторов, двигателей и технологий обнаружения и избегания повышают надежность, в то время как сертификация и интеграция воздушного пространства остаются важными соображениями.
- Режим работы
На основе режима работы рынок беспилотных летательных аппаратов сегментирован на визуальную линию зрения (VLOS) и за ее пределами (BVLOS). Сегмент VLOS доминировал на рынке с долей 63,54% в 2025 году, чему способствовали устоявшиеся правила, более низкая сложность утверждения и широкое использование в инспекции, картографии, мониторинге строительства и распылении сельскохозяйственной продукции. Операторы могут быстро развертывать миссии VLOS с меньшими экипажами и более низкими требованиями к оборудованию. Их предсказуемый путь соответствия делает их привлекательными для предприятий, которым нужны надежные услуги, в то время как наличие обученных пилотов и зрелых программных инструментов помогает поставщикам масштабировать рутинные операции.
Сегмент BVLOS, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 22,71% с 2026 по 2033 год, что обусловлено растущим спросом на удаленные автоматизированные операции, которые снижают стоимость миссии и позволяют покрывать крупные активы. BVLOS позволяет обслуживать длинные трубопроводы, линии электропередач, железнодорожные коридоры и маршруты доставки из удаленных операционных центров. Достижения в системах обнаружения и предотвращения, командных звеньях и управлении трафиком улучшают безопасность. Регулятивные инициативы по переходу от отказов к стандартизированным разрешениям создают дополнительный импульс, в то время как кибербезопасность и подотчетность операторов остаются ключевыми соображениями.
- Тип обслуживания
Исходя из типа обслуживания, рынок беспилотных летательных аппаратов сегментирован на картографирование и съемку, инспекцию и мониторинг, точное сельское хозяйство, доставку и логистику и другие. Сегмент инспекции и мониторинга доминировал в категории услуг с долей 33,76% в 2025 году, чему способствовала растущая потребность в безопасном, недорогом осмотре линий электропередач, трубопроводов, ветровых турбин, мостов и промышленных объектов. Дроны уменьшают потребность в строительных лесах, доступе к веревке и пилотируемых самолетах, предоставляя визуальные, тепловые и лидарные данные с высоким разрешением. Интеграция с аналитическими системами и системами управления активами улучшает планирование обслуживания, и владельцы все чаще предпочитают повторяющиеся контракты на обслуживание.
Сегмент доставки и логистики, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 24,81% с 2026 по 2033 год, что обусловлено растущим расширением сетей доставки дронов для розничной торговли, питания и здравоохранения. Доставка дронов может сократить время доставки, добраться до отдаленных мест и сократить выбросы по сравнению с услугами последней мили на основе транспортных средств. Партнерские отношения между операторами дронов, розничными торговцами и платформами доставки расширяют доступ клиентов. Улучшения в автономности, обработке полезной нагрузки и программном обеспечении управления парком поддерживают более высокие объемы, в то время как одобрение регулирующих органов, принятие сообщества и экономика единиц остаются важными факторами.
- Конечный пользователь
На основе конечного пользователя рынок беспилотных летательных аппаратов сегментируется в сельское хозяйство, строительство и инфраструктуру, энергетику и коммунальные услуги, горнодобывающую промышленность, общественную безопасность и правительство и другие. Сегмент энергетики и коммунальных услуг доминировал в категории конечных пользователей с долей 27,64% в 2025 году, чему способствовало увеличение требований к проверке линий электропередачи, подстанций, солнечных электростанций, ветряных турбин и трубопроводов. Коммунальные службы используют услуги беспилотников для сокращения отключений, повышения безопасности работников и удовлетворения требований к техническому обслуживанию. Тепловые данные и данные LiDAR помогают выявлять неисправности и риски растительности на ранней стадии, в то время как растущие возобновляемые мощности и стареющие сетевые активы создают постоянный спрос на аутсорсинговые проверки.
Сегмент сельского хозяйства, по прогнозам, зарегистрирует самый быстрый рост на уровне 21,32% с 2026 по 2033 год, что обусловлено увеличением использования беспилотных летательных аппаратов для опрыскивания сельскохозяйственных культур, картирования полей и мониторинга здоровья сельскохозяйственных культур. Поставщики услуг позволяют фермерам получать доступ к опрыскиванию и визуализации на основе оплаты за использование без покупки самолетов. Государственная поддержка, такая как субсидии на дроны, предоставляемые женским группам самопомощи в Индии, расширяется. Точное применение может снизить потребление ресурсов и требования к рабочей силе, в то время как сезонный спрос, наличие пилотов и одобрение полезной нагрузки остаются важными соображениями.
В каком регионе находится наибольшая доля рынка Drone-as-a-Service (DaaS)
- Северная Америка доминировала на рынке беспилотных летательных аппаратов в качестве услуги с самой большой долей доходов в 39,22% в 2025 году, чему способствовало сильное внедрение коммерческих беспилотных летательных аппаратов, зрелая нормативная база и быстрый рост услуг по доставке беспилотных летательных аппаратов и инспекции инфраструктуры.
- Регион также выигрывает от присутствия ведущих операторов беспилотных летательных аппаратов, розничных торговцев и поставщиков технологий, а также от активных программ регулирования, которые поддерживаются за пределами визуальных испытаний и расширения доставки. Расширение использования беспилотных летательных аппаратов для инспекции инфраструктуры, общественной безопасности и доставки электронной коммерции продолжает укреплять позиции Северной Америки на мировом рынке.
Американский беспилотник как услуга (DaaS) Market Insight
Рынок беспилотных летательных аппаратов в США демонстрирует сильный рост из-за растущего принятия программ доставки дронов, инспекции коммунальных услуг и инфраструктуры, а также корпоративных дронов в розничной торговле, энергетике, строительстве и общественной безопасности. Крупные розничные и логистические сети страны, наряду с растущими партнерскими отношениями между операторами беспилотных летательных аппаратов и платформами доставки, стимулируют спрос на автоматизированные воздушные услуги. Кроме того, растущий акцент на регулировании вне визуальной линии зрения, автоматизации док-станций и внутренних цепочек поставок дронов ускоряет внедрение беспилотных летательных аппаратов в коммерческих и государственных приложениях.
Азиатско-Тихоокеанский дрон-как-услуга (DaaS) Market Insight
Ожидается, что рынок беспилотных летательных аппаратов в Азиатско-Тихоокеанском регионе будет быстро расти за счет расширения услуг сельскохозяйственных беспилотных летательных аппаратов, увеличения инвестиций в инфраструктуру и поддерживающих государственных программ в таких странах, как Китай, Индия и Япония. Растущий спрос на доступные воздушные решения с оплатой за использование, точное земледелие и крупномасштабные проверки поддерживают расширение регионального рынка. Кроме того, сильная экосистема производства дронов в регионе и растущее число сервисных стартапов ускоряют спрос на беспилотные летательные аппараты в сельском хозяйстве, энергетике и строительстве.
Японский беспилотник как услуга (DaaS) Market Insight
Рынок беспилотных летательных аппаратов в Японии демонстрирует устойчивый рост из-за растущего использования беспилотных летательных аппаратов для инспекции инфраструктуры, реагирования на стихийные бедствия, сельского хозяйства и нехватки рабочей силы, вызванной старением рабочей силы. Коммунальные службы, строительные фирмы и местные органы власти все чаще используют беспилотные услуги для безопасного и эффективного мониторинга активов. Кроме того, высокий спрос на надежность, благоприятное регулирование для передовых операций и растущие внутренние поставщики услуг также способствуют росту рынка в Японии.
Китайский дрон как услуга (DaaS) Market Insight
Рынок беспилотных летательных аппаратов в Китае быстро растет, что обусловлено крупномасштабным сельскохозяйственным распылением, обширными инфраструктурными сетями и сильной отечественной производственной базой беспилотников. Растущее использование беспилотных летательных аппаратов в сельском хозяйстве, инспекции электросетей, геодезии и реагировании на чрезвычайные ситуации значительно повышает спрос на рынке. Кроме того, благоприятная политическая поддержка экономики на малых высотах, быстрая коммерциализация доставки беспилотных летательных аппаратов и сильная интеграция с облачными платформами позиционируют Китай как ключевой растущий рынок беспилотных летательных аппаратов в Азиатско-Тихоокеанском регионе.
Британский Drone-as-a-Service (DaaS) Market Insight
Рынок беспилотных летательных аппаратов в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением беспилотных летательных аппаратов для инспекции коммунальных услуг, морской энергетики, мониторинга строительства и логистики здравоохранения. Поставщики услуг, коммунальные службы и государственные учреждения все чаще используют беспилотные летательные аппараты для снижения затрат и повышения безопасности при проверке активов. Кроме того, растущая поддержка вне визуальных испытаний и интеграции беспилотных летательных аппаратов с платформами управления цифровыми активами поддерживает более широкое внедрение беспилотных летательных аппаратов в Великобритании.
Германия Drone-as-a-Service (DaaS)
Рынок беспилотных летательных аппаратов в Германии неуклонно расширяется благодаря сильной промышленной базе страны, развитой энергетической инфраструктуре и растущему интересу к автоматизированному контролю и логистике. Коммунальные службы, производители и владельцы инфраструктуры все чаще используют услуги беспилотных летательных аппаратов для инспекции, съемки и мониторинга растений. Непрерывные достижения в области автономности, док-станций и аналитики данных, наряду с акцентом Германии на безопасность и защиту данных, способствуют дальнейшему росту рынка в стране.
Какие компании занимают лидирующие позиции на рынке Drone-as-a-Service (DaaS)
Индустрия беспилотных летательных аппаратов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- SZ DJI Technology Co., Ltd.(Китай)
- Zipline International Inc.(США)
- Компания Wing Aviation LLC(США)
- Skydio, Inc.(США)
- Корпорация Terra Drone(Япония)
- Aerodyne Group (Малайзия)
- Garuda Aerospace Pvt. Ltd. (Индия)
- Flytrex (Израиль)
- Matternet, Inc. (США)
- Manna Drone Delivery (Ирландия)
- XAG Co., Ltd. (Китай)
- Wingcopter GmbH (Германия)
- Parrot SA (Франция)
- DroneDeploy, Inc. (США)
- Cyberhawk Innovations Ltd. (Великобритания)
- IdeaForge Technology Ltd. (Индия)
- Amazon Prime Air (США)
- Volatus Aerospace Corp. (Канада)
- Avy B.V. (Нидерланды)
- AgEagle Aerial Systems Inc. (США)
Каковы последние разработки на рынке Drone-as-a-Service (DaaS)
- В августе 2026 года Uber и Zipline объявили о стратегическом партнерстве, чтобы доставить беспилотники Zipline в Uber Eats по всей территории США, причем первые развертывания ожидаются в Далласе и Хьюстоне до конца 2026 года. К концу 2029 года компании поставили перед собой цель поставлять один миллион дронов в день, и Uber сделает нераскрытые стратегические инвестиции в Zipline в рамках соглашения.
- В мае 2026 года Walmart объявил, что он передал миллион совокупных поставок дронов в 66 магазинах в четырех штатах США, используя самолеты как от Wing, так и от Zipline. Эта веха подчеркивает растущую роль служб доставки дронов в розничной логистике и переход от пилотных программ к масштабным коммерческим операциям на нескольких столичных рынках.
- В январе 2026 года Zipline объявила, что привлекла 600 миллионов долларов США в новом раунде финансирования, оценивая компанию в 7,6 миллиарда долларов США при участии Fidelity Management & Research Company, Baillie Gifford, Valor Equity Partners и Tiger Global. Компания заявила, что превысила два миллиона коммерческих поставок и планирует расширить производство в Хьюстоне и Фениксе в начале 2026 года.
- В апреле 2025 года Garuda Aerospace, индийская компания, которая предлагает беспилотные летательные аппараты в качестве услуги наряду с производством дронов, объявила о раунде финансирования серии B в размере 100 крор во главе с Venture Catalysts, поместив свою оценку в 250 миллионов долларов США. Средства направлены на расширение производственных мощностей, исследования и разработки оборонных беспилотников и создание нового проектного центра.
- В ноябре 2024 года Skydio, американский производитель беспилотных летательных аппаратов, обслуживающий клиентов в области общественной безопасности, коммунальных услуг и обороны, привлек 170 миллионов долларов США, добавив 230 миллионов долларов США к серии E, которую он закрыл ранее. Финансирование отражает растущий интерес инвесторов к автономным платформам беспилотных летательных аппаратов, которые лежат в основе инспекции предприятий, мониторинга и развертывания беспилотных летательных аппаратов в качестве услуги.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











