



Сегментация мирового рынка эмболотерапии по продуктам (эмболические агенты и вспомогательные устройства), показаниям к применению (рак, заболевания периферических сосудов, неврологические заболевания, урологические и нефрологические расстройства, желудочно-кишечные расстройства), процедурам (транскатетерная артериальная эмболизация (ТАЭ), транскатетерная артериальная радиоэмболизация (ТАРЕ)/селективная внутриартериальная лучевая терапия (СИРТ) и трансартериальная химиоэмболизация), конечным пользователям (больницы и клиники, амбулаторные хирургические центры и другие конечные пользователи) — тенденции отрасли и прогноз до 2033 года.
Каков размер и обзор рынка эмболотерапии
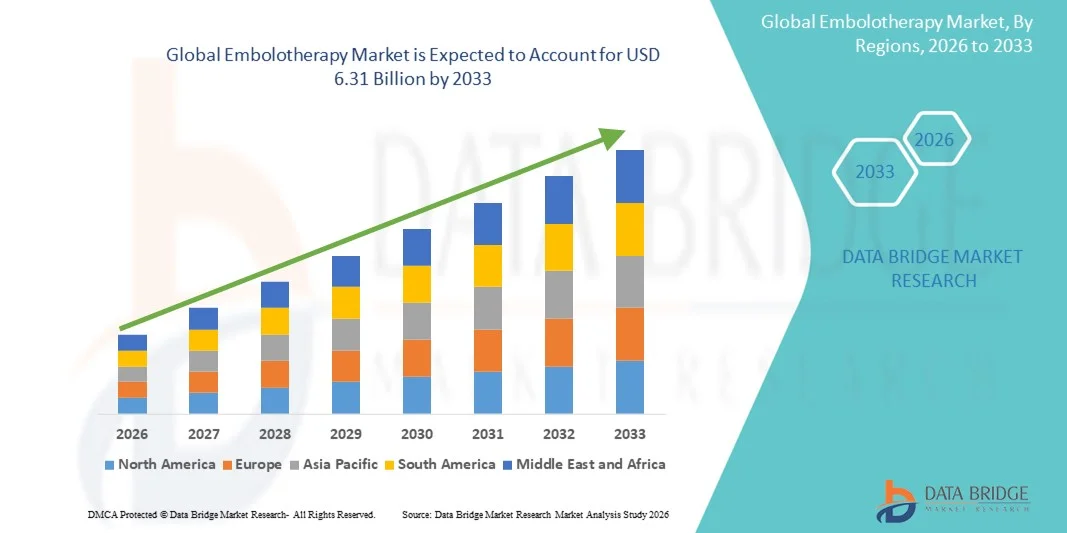
- Согласно анализу Data Bridge Market Research, глобальный объем рынка эмболотерапии был оценен как3,41 млрд долларов в 2025 годуОжидается, что он достигнет$6,31 млрд к 2033 году, вCAGR 8.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью сосудистых заболеваний, достижениями в минимально инвазивных процедурах и растущим внедрением методов эмболизации с визуальным управлением как в развитых, так и в новых медицинских учреждениях.
- Кроме того, растущее предпочтение целевых, безопасных и эффективных терапевтических вмешательств, наряду с расширением осведомленности среди врачей и пациентов о преимуществах эмболотерапии, позиционирует эмболотерапию как предпочтительный вариант лечения. Эти сходящиеся факторы ускоряют принятие решений эмболотерапии, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):3,41 млрд.USD
- Ожидаемая рыночная стоимость (2033):6,31 млрд.USD
- Прогноз CAGR (2026–2033):8.00%
Каковы основные выводы рынка эмболотерапии
- Эмболотерапия, включающая минимально инвазивные процедуры для блокирования или уменьшения кровотока в целевые области, становится все более важной при лечении.сосудистые пороки развитияопухоли и кровоизлияния как в интервенционной радиологии, так и в хирургических условиях из-за их точности, безопасности и эффективности по сравнению с обычными методами лечения
- Растущий спрос на эмболотерапию в первую очередь подпитывается растущей распространенностью сосудистых заболеваний и рака, достижениями в технологиях визуализации для точного руководства процедурой и растущим предпочтением клиницистов для минимально инвазивных, удобных для пациентов вариантов лечения.
- Северная Америка доминировала на рынке эмболотерапии с самой большой долей дохода в 38,9% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением интервенционных радиологических процедур и сильным присутствием ключевых производителей медицинских устройств, причем в США наблюдался значительный рост процедур эмболотерапии, обусловленный инновациями в микрокатетерах, эмболических агентах и технологиях, управляемых изображениями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке эмболотерапии в течение прогнозируемого периода из-за увеличения расходов на здравоохранение, повышения осведомленности о минимально инвазивных методах лечения и расширения интервенционной радиологической инфраструктуры в городских и полугородских центрах.
- Сегмент эмболических агентов доминировал на рынке эмболотерапии с долей рынка 45,8% в 2025 году, что обусловлено непрерывными инновациями в продуктах, расширением применения в опухолевой и сосудистой терапии и их эффективностью в целенаправленной окклюзии с минимальными осложнениями.
Сфера охвата и сегментация рынка эмболотерапии
|
Атрибуты |
Эмболотерапия Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке эмболотерапии
Достижения в графической и точной эмболизации
- Значительной и ускоряющейся тенденцией на мировом рынке эмболотерапии является интеграция передовых методов визуализации, таких как КТ.МРТ,и флюороскопия с процедурами эмболизации, повышение процедурной точности и результатов лечения пациентов
- Например, эмболическая система Onyx Liquid позволяет интервенционным радиологам выполнять высокоточные эмболизации под руководством визуализации в режиме реального времени, минимизируя повреждение окружающих тканей.
- Эмболотерапия с изображением позволяет более целенаправленно лечить опухоли, артериовенозные пороки развития и кровоизлияния, уменьшая осложнения и улучшая время восстановления. Например, использованиеконусный луч КТв процедурах эмболизации помогает клиницистам более четко визуализировать сосудистую анатомию и оптимизировать доставку эмболического агента
- Бесшовное сочетание передовых изображений и эмболических материалов облегчает минимально инвазивные процедуры, которые могут быть настроены на анатомию и патологию конкретного пациента.
- Эта тенденция к более точной эмболизации с помощью изображений коренным образом меняет клинические ожидания и стандарты интервенционного лечения. Следовательно, такие компании, как Medtronic и Terumo, разрабатывают эмболические устройства следующего поколения, совместимые с системами визуализации с высоким разрешением.
- Принятие прецизионной эмболотерапии быстро растет как в онкологических, так и в сосудистых приложениях, поскольку больницы и специализированные центры направлены на повышение безопасности пациентов и процедурной эффективности.
- Расширение интеграции инструментов планирования на основе ИИ и программного обеспечения позволяет прогнозировать результаты эмболизации, помогая клиницистам выбирать оптимальные эмболические агенты и процедурные подходы.
- Растущее сотрудничество между производителями устройств и больницами в разработке индивидуальных решений для эмболизации ускоряет инновации и внедрение в сложных терапевтических областях.
Динамика рынка эмболотерапии
водитель
Рост распространенности сосудистых заболеваний и рака
- Растущая частота сосудистых расстройств, аневризм и опухолей в сочетании с растущим предпочтением минимально инвазивных методов лечения является ключевым фактором роста рынка эмболотерапии.
- Например, в марте 2025 года Boston Scientific расширила свой портфель микрокатетеров и эмболических агентов для целенаправленных сосудистых вмешательств, направленных на решение растущего бремени заболеваний периферических артерий и опухолей печени.
- Поскольку клиницисты все чаще ищут более безопасные и эффективные альтернативы открытой хирургии, эмболотерапия предлагает точную окклюзию патологических сосудов с уменьшенной травмой пациента.
- Кроме того, расширение осведомленности о преимуществах эмболотерапии среди медицинских работников и пациентов делает ее предпочтительным выбором для интервенционных процедур.
- Спрос на эффективные, целенаправленные и амбулаторные процедуры стимулирует внедрение передовых эмболических материалов и устройств как на развитых, так и на развивающихся рынках.
- Растущее внимание к минимально инвазивным онкологическим вмешательствам, особенно к опухолям печени и матки, еще больше подпитывает принятие эмболотерапии.
- Технологические достижения в биоразлагаемых и лекарственных эмболических агентах создают новые терапевтические возможности и расширяют клинические применения эмболотерапии.
Сдержанность/вызов
Сложность процедуры и высокая стоимость устройства
- Техническая сложность процедур эмболотерапии, которые требуют специальной подготовки и опыта, представляет собой серьезную проблему для более широкого внедрения, особенно в небольших медицинских учреждениях.
- Например, отчеты показывают, что недостаточный опыт работы оператора может увеличить время процедуры и частоту осложнений, ограничивая доступность эмболотерапии в условиях с низкими ресурсами.
- Кроме того, относительно высокая стоимость современных эмболических агентов, микрокатетеров и систем визуализации может ограничить внедрение среди чувствительных к цене больниц и систем здравоохранения.
- Например, эмболические продукты премиум-класса от таких компаний, как Terumo и Merit Medical, имеют значительные ценники, что может помешать небольшим клиникам инвестировать в эти решения.
- Преодоление этих проблем с помощью программ подготовки врачей, экономически эффективной разработки продуктов и упрощенных протоколов процедур будет иметь решающее значение для устойчивого роста рынка.
- Ограниченная политика возмещения некоторых процедур эмболотерапии на развивающихся рынках может замедлить принятие и расширение рынка.
- Нормативные препятствия, связанные с одобрением устройств и требованиями клинических испытаний новых эмболических агентов, могут задержать запуск продукта и повлиять на рост рынка.
Как сегментируется рынок эмболотерапии
Рынок сегментирован на основе продукта, показания заболевания, процедуры и конечного пользователя.
- По продукту
На основе продукта рынок эмболотерапии сегментирован на эмболические агенты и вспомогательные устройства. Сегмент эмболических агентов доминировал на рынке с самой большой долей дохода в 45,8% в 2025 году, что обусловлено их критической ролью в точном включении целевых кровеносных сосудов. Эмболические агенты, такие как микросферы, катушки и жидкие эмболики, широко используются в онкологии и сосудистых вмешательствах, предлагая высокую эффективность и предсказуемые результаты. Их растущее внедрение подпитывается постоянными инновациями, включая лекарственные средства и биоразлагаемые агенты, которые позволяют проводить таргетную терапию с минимальными системными эффектами. Кроме того, эмболические агенты предпочтительны из-за их универсальности по нескольким показаниям, таким как рак, неврологические расстройства и желудочно-кишечные кровотечения. Больницы и специализированные клиники часто отдают приоритет эмболическим агентам из-за их установленного клинического опыта и способности улучшать безопасность пациентов и показатели успеха процедуры.
Ожидается, что в сегменте вспомогательных устройств будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим спросом на передовые катетеры, направляющие, микрокатетеры и устройства, совместимые с изображениями, которые повышают процессуальную точность. Поддерживающие устройства повышают эффективность процедур эмболизации, позволяя клиницистам ориентироваться в сложных сосудистых анатомиях и более точно доставлять эмболические агенты. Технологические достижения в этих устройствах, такие как улучшенная гибкость, радиопрозрачность и интеграция с навигационными системами, еще больше ускоряют внедрение как на развитых, так и на развивающихся рынках. Эти устройства также облегчают минимально инвазивные процедуры, сокращая время восстановления пациентов и общие расходы на здравоохранение. Растущее сотрудничество между производителями устройств и учреждениями здравоохранения способствует разработке инструментов поддержки следующего поколения. Сегмент выигрывает от увеличения учебных программ и осведомленности врача о важности точных инструментов в эмболотерапии.
- По показаниям болезни
На основе показаний к заболеваниям рынок сегментирован на рак, периферические сосудистые заболевания (ПВД), неврологические заболевания, урологические и нефрологические расстройства и желудочно-кишечные расстройства. Сегмент рака доминировал на рынке в 2025 году, что обусловлено высокой распространенностью опухолей печени, почек и матки и растущим внедрением минимально инвазивных методов эмболизации для лечения онкологии. Интервенционные радиологи предпочитают эмболотерапию для деваскуляризации опухоли, паллиативной помощи и в качестве дополнения к химиотерапии, предлагая лучшие результаты для пациентов с меньшим количеством осложнений. Повышение осведомленности об эмболотерапии как более безопасной альтернативе открытой хирургии и системной химиотерапии расширяет ее использование в онкологических центрах по всему миру. Растущие исследовательские инициативы, клинические испытания и расходы на здравоохранение в онкологии еще больше поддерживают доминирование сегмента. Больницы и специализированные клиники отдают приоритет эмболотерапии рака из-за ее высоких показателей успеха и преимуществ таргетной терапии. Растущее внедрение процедур, управляемых изображением, повышает точность и уменьшает неблагоприятные эффекты у больных раком.
Сегмент периферических сосудистых заболеваний, как ожидается, станет свидетелем самого быстрого роста в течение прогнозируемого периода, вызванного увеличением случаев заболевания периферических артерий, диабетических сосудистых осложнений и связанных с ними сердечно-сосудистых заболеваний. Эмболотерапия набирает обороты как минимально инвазивная альтернатива для включения больных сосудов и контроля аномального кровотока. Ранняя диагностика, рост гериатрической популяции и интеграция визуальных вмешательств в периферические сосудистые процедуры способствуют дальнейшему расширению рынка. Сегмент использует технологические инновации в эмболических агентах и микрокатетерах, предназначенных для периферийных применений. Повышение осведомленности среди врачей и пациентов о вариантах нехирургического лечения способствует принятию. Растущие правительственные инициативы по управлению сердечно-сосудистыми заболеваниями также поддерживают рост рынка.
- По процедуре
На основе процедуры рынок сегментирован на транскатетерную артериальную эмболизацию (TAE), транскатетерную артериальную радиоэмболизацию (TARE) / селективную внутреннюю лучевую терапию (SIRT) и трансартериальную химиоэмболизацию (TACE). Сегмент TACE доминировал на рынке в 2025 году, чему способствовало его широкое использование в лечении гепатоцеллюлярной карциномы и других опухолей печени. TACE сочетает химиотерапию с эмболическими агентами, позволяя локализовать лечение, снизить системную токсичность и улучшить показатели выживаемости. Растущие клинические данные, подтверждающие его эффективность, а также растущее распространение в центрах лечения рака, подтверждают его доминирующее положение. Больницы и специализированные клиники отдают приоритет процедурам TACE из-за их высоких показателей успеха и способности интегрироваться с существующей интервенционной радиологической инфраструктурой. Увеличение научно-исследовательских и опытно-конструкторских работ по совершенствованию эмболических препаратов и катетерных систем еще больше усиливает рост сегмента. Предпочтение амбулаторных и минимально инвазивных процедур также способствует повышению уровня усыновления.
Ожидается, что сегмент TARE/SIRT станет свидетелем самого быстрого CAGR с 2026 по 2033 год из-за растущего интереса к радиоэмболизации печени и метастатическому раку. Эта процедура доставляет радиоактивные микросферы непосредственно к опухолям, обеспечивая целевую терапию с минимальным повреждением окружающих тканей. Инновации в изотопах, персонализированной дозиметрии и улучшенном руководстве по визуализации еще больше ускоряют внедрение в медицинских учреждениях, ориентированных на онкологию. Растущее сотрудничество между больницами и производителями устройств улучшает доступность и эффективность процедур. Повышение осведомленности о преимуществах SIRT по сравнению с традиционными методами лечения способствует его популярности. Регулятивные одобрения новых радиоэмболических агентов также поддерживают рост сегмента.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы и клиники, центры амбулаторной хирургии (АСК) и другие конечные пользователи. Сегмент больниц и клиник доминировал на рынке с самой большой долей доходов в 2025 году благодаря хорошо налаженной инфраструктуре, наличию обученных интервенционных радиологов и доступу к передовым устройствам визуализации и эмболии. Больницы часто служат первичными центрами лечения сложных сосудистых и онкологических процедур, обеспечивая более высокие объемы процедур и принятие передовых решений эмболотерапии. Наличие многопрофильных групп в больницах обеспечивает комплексный уход и лучшее управление пациентами. Более высокая поддержка возмещения и страховое покрытие больничных процедур еще больше способствуют усыновлению. Больницы также инвестируют в программы подготовки врачей и современное оборудование, укрепляя свое доминирующее положение на рынке.
Ожидается, что сегмент центров амбулаторной хирургии будет наблюдать самый быстрый рост в течение прогнозируемого периода, что обусловлено увеличением предпочтения амбулаторных минимально инвазивных процедур. ASCs предлагают экономически эффективные, эффективные и удобные для пациентов варианты лечения, что делает их привлекательными местами для процедур эмболотерапии. Растущая доступность портативных систем визуализации в сочетании с упорядоченными процедурными рабочими процессами способствует быстрому внедрению эмболотерапии в этих центрах. Расширение АСК на развивающихся рынках способствует более быстрому поглощению. Повышение осведомленности врача и пациента о преимуществах минимально инвазивных процедур в тот же день ускоряет принятие. Технологические достижения, сокращающие время и сложность процедур, еще больше увеличивают рост сегмента.
В каком регионе находится наибольшая доля рынка эмболотерапии
- Северная Америка доминировала на рынке эмболотерапии с самой большой долей дохода в 38,9% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением интервенционных радиологических процедур и сильным присутствием ключевых производителей медицинских устройств, причем в США наблюдался значительный рост процедур эмболотерапии, обусловленный инновациями в микрокатетерах, эмболических агентах и технологиях, управляемых изображениями.
- Медицинские работники в регионе отдают приоритет минимально инвазивным процедурам, таким как эмболотерапия, из-за их точности, сокращения времени выздоровления пациентов и более низких показателей осложнений по сравнению с обычной хирургией.
- Широкое распространение также поддерживается присутствием ключевых производителей медицинских устройств, высокими расходами на здравоохранение и сильным акцентом на исследования и разработки, устанавливая эмболотерапию в качестве предпочтительного варианта лечения для онкологии и сосудистых вмешательств.
Американский рынок эмболотерапии Insight
Американский рынок эмболотерапии занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовало широкое внедрение минимально инвазивных процедур и развитая интервенционная радиологическая инфраструктура. Медицинские работники все чаще отдают приоритет эмболотерапии для онкологии, сосудистых и неврологических вмешательств из-за ее точности, снижения осложнений и сокращения времени восстановления. Растущая распространенность опухолей печени, почек и матки, наряду с заболеваниями периферических сосудов, значительно стимулирует процедурные объемы. Кроме того, растущая интеграция систем, управляемых изображениями, микрокатетеров и эмболических агентов повышает эффективность процедур. Государственные инициативы по поддержке малоинвазивных методов лечения в сочетании с высокими расходами на здравоохранение также способствуют росту рынка.
Европейский рынок эмболотерапии Insight
Европейский рынок эмболотерапии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено ростом заболеваемости раком и сосудистыми расстройствами и растущим внедрением минимально инвазивных вмешательств. Рост урбанизации, высокие расходы на здравоохранение и государственная поддержка интервенционных процедур способствуют росту рынка. Европейские поставщики медицинских услуг внедряют эмболотерапию как для онкологии, так и для сосудистых применений, при поддержке передовых технологий визуализации и специализированной подготовки врачей. В регионе наблюдается значительный рост в больницах и специализированных клиниках, при этом эмболотерапия интегрирована в протоколы лечения сложных случаев. Кроме того, повышение осведомленности о безопасности пациентов и сокращение времени госпитализации способствуют усыновлению.
Британский рынок эмболотерапии Insight
Ожидается, что в течение прогнозируемого периода рынок эмболотерапии в Великобритании будет расти с заметным CAGR, что обусловлено растущим спросом на минимально инвазивные методы лечения и расширенные варианты лечения рака и сосудистых заболеваний. Обеспокоенность процедурной безопасностью, восстановлением и эффективностью пациентов побуждает больницы и специализированные клиники принимать решения для эмболотерапии. Ожидается, что хорошо налаженная инфраструктура здравоохранения страны, наряду с учебными программами для интервенционных радиологов, продолжит поддерживать расширение рынка. Увеличение клинических данных и благоприятная политика возмещения дополнительно стимулируют усыновление. Растущая осведомленность пациентов о менее инвазивных вариантах лечения также способствует росту рынка.
Немецкий рынок эмболотерапии Insight
Ожидается, что в течение прогнозируемого периода рынок эмболотерапии в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о минимально инвазивных процедурах и наличие технологически совершенных эмболических агентов и вспомогательных устройств. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с сильным акцентом на исследования и инновации способствует внедрению эмболотерапии в онкологии и сосудистых вмешательствах. Больницы и специализированные клиники все чаще интегрируют эмболотерапию в протоколы лечения сложных сосудистых и опухолевых случаев. Кроме того, растущие инвестиции в передовые технологии визуализации, обучение пациентов и клиническое обучение еще больше способствуют расширению рынка. Спрос на точную терапию и улучшение результатов лечения пациентов соответствует местным приоритетам в области здравоохранения, что способствует росту рынка.
Азиатско-Тихоокеанский рынок эмболотерапии
Азиатско-тихоокеанский рынок эмболотерапии будет расти с самым быстрым CAGR 25% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности рака и сосудистых заболеваний, ростом расходов на здравоохранение и технологическими достижениями в таких странах, как Китай, Япония и Индия. Растущая склонность региона к минимально инвазивным вмешательствам, поддерживаемая правительственными инициативами, продвигающими передовые медицинские процедуры, стимулирует принятие. Расширение больниц и специализированных клиник с современными средствами интервенционной радиологии ускоряет их освоение. Кроме того, растущая осведомленность врачей и пациентов о преимуществах эмболотерапии в сочетании с доступностью экономически эффективных устройств способствует быстрому росту рынка. Развивающиеся рынки в Азиатско-Тихоокеанском регионе также демонстрируют растущее сотрудничество с мировыми производителями устройств, расширяя доступ к инновационным решениям для эмболотерапии.
Японский рынок эмболотерапии Insight
Японский рынок эмболотерапии набирает обороты из-за развитой инфраструктуры здравоохранения страны, высокой распространенности сосудистых и онкологических заболеваний и сосредоточенности на минимально инвазивных вмешательствах. Японские больницы и специализированные клиники все чаще применяют эмболотерапию для лечения опухолей, аневризмы и заболеваний периферических сосудов. Интеграция с передовыми методами визуализации и навигационными системами обеспечивает точность процедур и результаты. Кроме того, правительственные инициативы, способствующие инновационным методам лечения и проблемам старения населения, стимулируют спрос на более безопасные амбулаторные процедуры. Растущее внимание к прецизионной медицине и специализированным программам интервенционного обучения способствует росту рынка.
Рынок эмболотерапии Индии Insight
На индийский рынок эмболотерапии приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом заболеваемости раком и сосудистыми расстройствами в стране, расширением инфраструктуры здравоохранения и повышением осведомленности о минимально инвазивных методах лечения. Растущее число больниц и специализированных клиник Индии, оснащенных средствами интервенционной радиологии, ускоряет внедрение процедур эмболотерапии. Правительственные инициативы, поддерживающие передовые медицинские технологии и доступное здравоохранение, способствуют дальнейшему росту. Повышение осведомленности врачей и пациентов о безопасности, эффективности и уменьшении госпитализации повышает спрос на рынке. Кроме того, экономичные эмболические агенты и вспомогательные устройства от отечественных и международных производителей повышают доступность для более широкой базы пациентов.
Каковы основные компании на рынке эмболотерапии
Индустрия эмболотерапии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Boston Scientific Corporation(США)
- Заслуга медицинских систем(США)
- Terumo Corporation(Япония)
- Medtronic (Ирландия)
- Johnson & Johnson Services, Inc. (США)
- Страйкер(США)
- Кук (США)
- Penumbra, Inc. (США)
- Sirtex Medical (Австралия)
- Эбботт (США)
- Balt Group (Франция)
- Kaneka Corporation (Япония)
- Meril Life Sciences Pvt. Ltd. (Индия)
- Acandis GmbH (Германия)
- Varian Medical Systems (США)
- Shape Memory Medical, Inc. (США)
- Artio Medical, Inc. (США)
- Быстрое медицинское (США)
- Microport Scientific Corporation (Китай)
- Embolx Inc. (США)
Каковы последние события на мировом рынке эмболотерапии
- В июле 2025 года Arsenal Medical сообщила о результатах клинического испытания EMBO-02 Trial, показав, что их жидкое эмболическое NeoCast следующего поколения достигло полной окклюзии мишени-сосуда без нецелевой эмболизации и привело к быстрой резорбции хронической субдуральной гематомы (cSDH) без боли во время инъекции, что ознаменовало значительный прогресс в дистальном проникновении, неадгезивных эмболических материалах.
- В июне 2025 года Embolization, Inc. получила клиренс FDA 510(k) для своего нового неметаллического устройства катушки, сосудистой катушки NED, катушки на полимерной основе, предназначенной для артериальной и венозной эмболизации в периферической сосудистой системе, предлагающей уменьшенные артефакты визуализации и потенциально заменяющей обычные металлические катушки во многих приложениях.
- В январе 2025 года Instylla, Inc. объявила, что ее биорезорбируемый эмболический агент, состоящий из нерегулярных сухих желатиновых частиц (85-255 мкм), получил клиренс 510 (k) от Управления по контролю за продуктами и лекарствами США (FDA), что позволяет использовать его для эмболизации гиперсосудистых опухолей и периферических сосудистых сосудов.
- В июле 2024 года Arsenal Medical объявила, что в первом испытании на людях EMBO-01 Trial of NeoCast для гиперсосудистых опухолей головного мозга агент встретил первичные конечные точки безопасности и осуществимости, достиг 88% деваскуляризации опухоли и позволил полную резекцию с хорошей окклюзией сосудов, подчеркивая его потенциал в качестве более эффективной жидкой эмболической опухоли.
- В мае 2024 года Merit Medical Systems объявила о клиренсе FDA 510(k) и запуске своего осадного сосудистого плагина и подшипникового nsPVA Express Prefilled Syringe, расширяя свой портфель эмболических штепселей быстрой закупоркой сосудов и предварительно заполненной системой доставки микросферы PVA для упрощения процедур эмболизации.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











