



Глобальный рынок корпоративных систем просмотра медицинских изображений: сегментация по компонентам (аппаратное и программное обеспечение) и конечным пользователям (врачи, хирурги и другие медицинские специалисты) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка медицинских изображений и темпы роста
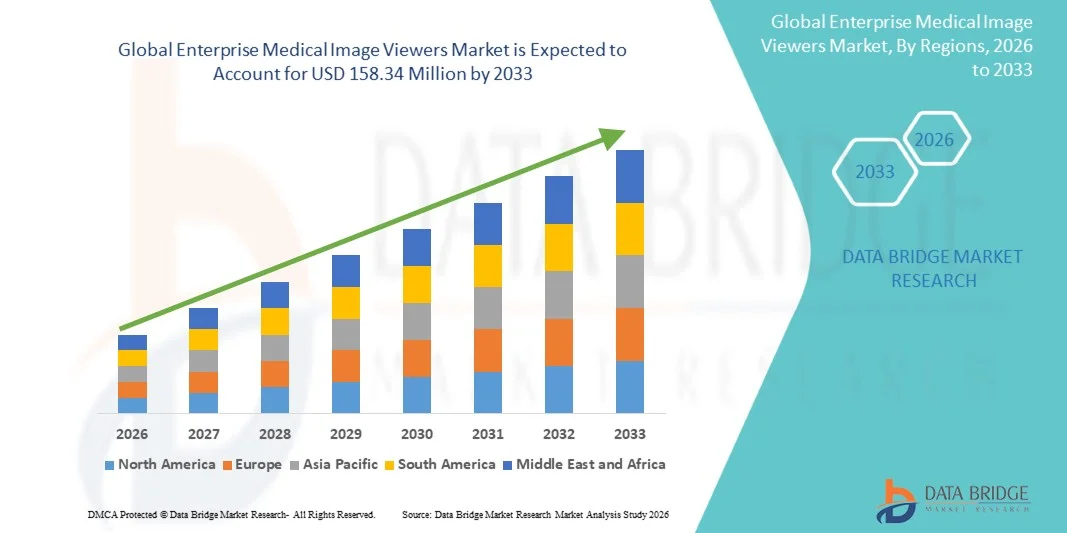
- Согласно анализу Data Bridge Market Research, размер рынка медицинских изображений для глобального предприятия был оценен как104,52 млн долларов США в 2025 годуОжидается, что он достигнет158,34 млн долларов США к 2033 году, вCAGR 5,33%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовой ИТ-инфраструктуры здравоохранения, интеграцией цифровых решений для визуализации и растущим спросом на эффективный, совместимый доступ к медицинскому изображению в медицинских учреждениях, улучшение диагностических рабочих процессов и принятие клинических решений.
- Кроме того, растущий акцент на телемедицине, облачных платформах визуализации и аналитике, основанной на искусственном интеллекте, побуждает поставщиков медицинских услуг развертывать корпоративные зрители изображений, которые предлагают безопасный доступ в режиме реального времени к медицинским изображениям с высоким разрешением, что делает их важными инструментами для современных диагностических и лечебных процессов.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):104,52 млн. долларов США
Ожидаемая рыночная стоимость (2033):158,34 млн. долларов США
Прогноз CAGR (2026–2033):5.33%
Каковы основные выводы рынка корпоративных медицинских изображений
- Зрители медицинских изображений предприятий, обеспечивающие централизованный доступ и визуализацию диагностических медицинских изображений в медицинских учреждениях, становятся важными компонентами современных ИТ-экосистем здравоохранения благодаря их способности упорядочивать клинические рабочие процессы, повышать точность диагностики и беспрепятственно интегрироваться с ними.Электронная медицинская картаСистемы (EHR)
- Растущий спрос на корпоративных зрителей медицинских изображений в первую очередь обусловлен растущим внедрением цифровых технологий визуализации, растущей потребностью в совместимом и безопасном доступе к изображениям и акцентом на повышение клинической эффективности и результатов лечения пациентов посредством своевременной диагностики.
- Северная Америка доминировала на рынке корпоративных зрителей медицинских изображений с самой большой долей дохода в 40,2% в 2025 году, чему способствовало раннее внедрение передовой ИТ-инфраструктуры здравоохранения, высокие расходы на здравоохранение и сильное присутствие ведущих поставщиков, а в США наблюдалось значительное развертывание корпоративных зрителей изображений в больницах и центрах визуализации, чему способствовали инновации в анализе изображений с помощью ИИ и облачных платформах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке корпоративных медицинских изображений в течение прогнозируемого периода из-за расширения инфраструктуры здравоохранения, увеличения числа диагностических центров и роста инвестиций в телемедицину и цифровые медицинские решения.
- Сегмент программного обеспечения доминировал на рынке с долей 65,4% в 2025 году, что обусловлено спросом на передовую аналитику, облачные решения и возможности интеграции с существующими ИТ-системами здравоохранения.
Область охвата и сегментация рынка медицинских изображений для корпоративных зрителей
|
Атрибуты |
Enterprise Medical Image Viewers Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке медицинских изображений
«Повышенная диагностическая эффективность с помощью ИИ и облачной интеграции»
- Значительной и ускоряющейся тенденцией на мировом рынке корпоративных медицинских образов является углубление интеграции с медициной.искусственный интеллект(AI) и облачные платформы, обеспечивающие более быструю и точную диагностику и доступ к данным визуализации в режиме реального времени в нескольких медицинских учреждениях.
- Например, Aidoc AI-powered image viewer обеспечивает автоматическое обнаружение аномалий для радиологов, помогая расставить приоритеты в неотложных случаях и уменьшить узкие места рабочего процесса, в то время как Sectra PACS Viewer предлагает облачный доступ для бесшовного сотрудничества в больницах.
- Интеграция ИИ в медицинских зрителях изображений позволяет использовать такие функции, как автоматизированный анализ изображений, обнаружение аномалий и прогнозирование, повышая эффективность принятия клинических решений. Например, некоторые решения Siemens Healthineers и IBM Watson Health используют ИИ для выявления подозрительных областей в радиологическом сканировании, сокращая время интерпретации и человеческие ошибки.
- Облачная интеграция облегчает безопасный централизованный доступ к медицинским изображениям из нескольких мест, позволяя клиницистам просматривать, делиться и аннотировать изображения, не полагаясь на серверы на месте, улучшая возможности телемедицины и удаленных консультаций.
- Тенденция к более интеллектуальным, совместным и облачным платформам визуализации меняет ожидания в области ИТ в здравоохранении. Следовательно, такие компании, как Philips и GE Healthcare, разрабатывают устройства для просмотра изображений с поддержкой искусственного интеллекта с прогнозной аналитикой и облачной доступностью для улучшения клинических рабочих процессов.
- Спрос на корпоративных зрителей медицинских изображений с ИИ и облачной интеграцией быстро растет в больницах и диагностических центрах, поскольку поставщики медицинских услуг отдают приоритет более быстрой диагностике, совместимости и оптимизированному сотрудничеству.
- Растущие инициативы по уходу за пациентами поощряют больницы принимать зрителей изображений, которые обеспечивают безопасный доступ пациентов к их диагностическим изображениям, способствуя вовлечению и прозрачности в оказании медицинской помощи.
Динамика рынка корпоративных медицинских изображений
водитель
Растущий спрос из-за растущей нагрузки на диагностику и цифрового здравоохранения
- Растущая распространенность сложных диагностических случаев и растущее внедрение цифровых технологий здравоохранения являются значительным фактором повышенного спроса на корпоративных медицинских зрителей изображения.
- Например, в марте 2025 года Sectra объявила об усовершенствовании своих PACS и облачных решений для визуализации для поддержки удаленной диагностики для многосайтовых больничных сетей.
- Поскольку медицинские работники сталкиваются с увеличением рабочей нагрузки и необходимостью быстрого анализа изображений, корпоративные зрители предлагают расширенные функции, такие как диагностика с помощью ИИ, автоматизированная отчетность и централизованное управление изображениями, повышая эффективность.
- Кроме того, растущий акцент на телемедицине, удаленных консультациях и совместимых ИТ-системах здравоохранения делает зрителей изображения важным инструментом, позволяющим беспрепятственно интегрироваться с EHR и другими ИТ-системами больниц.
- Удобство удаленного доступа, совместный обзор изображений с высоким разрешением и безопасные многопользовательские возможности являются ключевыми факторами, способствующими внедрению среди больниц, радиологических центров и диагностических лабораторий, что еще более ускоряется благодаря доступности удобных для пользователя облачных решений.
- Увеличение правительственных инициатив и финансирования для оцифровки инфраструктуры здравоохранения, особенно на развивающихся рынках, ускоряет развертывание корпоративных медицинских зрителей.
- Повышение осведомленности среди поставщиков медицинских услуг о преимуществах диагностики с помощью ИИ в снижении ошибок и улучшении результатов лечения пациентов повышает уровень усыновления в больницах среднего и высшего уровня.
Сдержанность/вызов
Проблемы безопасности данных и высокие затраты на их реализацию
- Проблемы, связанные с конфиденциальностью данных,кибербезопасностиУязвимости и соблюдение правил здравоохранения создают значительные проблемы для более широкого внедрения на рынке, поскольку зрители корпоративного имиджа хранят конфиденциальную информацию о пациентах в цифровом виде.
- Например, сообщения об уязвимостях в PACS и облачных системах медицинской визуализации заставили некоторых поставщиков медицинских услуг сомневаться в полном развертывании этих решений на нескольких сайтах.
- Решение этих проблем безопасности с помощью надежного шифрования, безопасного контроля доступа и соблюдения HIPAA / GDPR имеет решающее значение для укрепления доверия. Такие компании, как Philips и Sectra, подчеркивают свою безопасную обработку данных и меры по соблюдению требований, чтобы успокоить клиентов.
- Кроме того, высокие первоначальные инвестиции для продвинутых зрителей с поддержкой искусственного интеллекта или облачных вычислений в сочетании с текущими расходами на техническое обслуживание могут стать препятствием для небольших больниц и клиник, особенно в развивающихся регионах или ограниченных бюджетом учреждениях.
- В то время как цены постепенно становятся все более конкурентоспособными, предполагаемая премия за передовые решения для корпоративных изображений может ограничить внедрение среди учреждений, которые не видят немедленной рентабельности инвестиций, что делает кибербезопасность, экономичность и обучение пользователей критически важными для устойчивого роста.
- Ограниченная ИТ-инфраструктура и недостаточная техническая экспертиза в небольших больницах или сельских медицинских центрах могут препятствовать развертыванию и внедрению сложных корпоративных образов.
- Сопротивление изменениям среди врачей, привыкших к традиционным рабочим процессам визуализации, может замедлить реализацию, требуя всестороннего обучения и инициатив по управлению изменениями.
Как сегментируется рынок медицинских изображений
Рынок сегментирован на основе компонентов и конечных пользователей.
- По компонентам
На основе комплектующих рынок медицинских изображений предприятия сегментирован на аппаратное и программное обеспечение. Сегмент программного обеспечения доминировал на рынке с самой большой долей рынка в 65,4% в 2025 году, что обусловлено растущей зависимостью от передовой аналитики, диагностических инструментов на основе ИИ и облачных платформ. Программные решения обеспечивают взаимодействие с больничными ИТ-системами, включая PACS и EHR, что обеспечивает централизованный доступ и оптимизированные рабочие процессы. Больницы и диагностические центры все чаще предпочитают программные решения за их масштабируемость, гибкость и простоту обновления, которые помогают интегрировать новые функции без дополнительных инвестиций в оборудование. Сегмент программного обеспечения также выигрывает от растущего внедрения телемедицины, позволяя клиницистам получать удаленный доступ к медицинским изображениям. Кроме того, постоянное совершенствование возможностей искусственного интеллекта и машинного обучения сделало зрителей, управляемых программным обеспечением, необходимыми для раннего выявления, прогнозного анализа и улучшения принятия клинических решений. Сильный поставщик сосредоточен на удобных интерфейсах и настраиваемых панелях приборов еще больше укрепляет доминирование сегмента программного обеспечения.
Ожидается, что в сегменте аппаратного обеспечения будет наблюдаться самый быстрый рост на 14% с 2026 по 2033 год, что обусловлено потребностью в дисплеях с высоким разрешением, специализированных рабочих станциях и серверах визуализации в больницах и крупных диагностических центрах. Расширенное оборудование обеспечивает лучшую визуализацию изображений, уменьшает задержку и поддерживает3D визуализацияЭто очень важно для комплексной диагностики. Растущий спрос на локальные серверы PACS и безопасные решения для хранения данных стимулирует расширение аппаратного сегмента. Больницы на развивающихся рынках все чаще инвестируют в модернизацию оборудования для поддержки программных приложений с поддержкой ИИ. Аппаратные улучшения также улучшают опыт клиницистов, предоставляя эргономически разработанные рабочие станции с установками с двумя мониторами для мультимодального просмотра изображений. Более того, растущее внедрение интегрированных наборов изображений, объединяющих аппаратные и программные компоненты, способствует ускоренному росту аппаратного сегмента.
- Конечными пользователями
На базе конечных пользователей рынок медицинских изображений сегментирован на врачей, хирургов и других медицинских специалистов. Сегмент врачей занимал самую большую долю рынка в 50% в 2025 году, благодаря решающей роли врачей в ежедневной диагностике и уходе за пациентами. Врачи в значительной степени полагаются на корпоративных зрителей изображений для доступа, анализа и интерпретации диагностических изображений для точного принятия решений. Интеграция с EHR и совместными функциями позволяет врачам просматривать изображения удаленно, повышая эффективность ухода за пациентами. Сегмент выигрывает от растущего внедрения инструментов с помощью ИИ для определения приоритетов случаев и выявления аномалий, что позволяет врачам оптимизировать рабочий процесс. Высокий спрос на безопасный и надежный доступ к данным визуализации также способствует доминированию этого сегмента. Кроме того, больницы и клиники отдают приоритет интерфейсам, ориентированным на врача, с возможностями аннотации, измерения и отчетности, что делает этих зрителей незаменимыми.
Ожидается, что сегмент хирургов и других медицинских специалистов станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено растущим спросом на предоперационное планирование, интраоперационную визуализацию и междисциплинарное сотрудничество. Зрители медицинских изображений позволяют хирургам визуализировать 3D-изображения с высоким разрешением, повышая хирургическую точность и результаты. Интеграция с облачными системами позволяет в режиме реального времени обмениваться информацией с анестезиологами, радиологами и другими специалистами во время процедур. Рост минимально инвазивных и роботизированных операций еще больше повышает потребность в передовых инструментах визуализации. Кроме того, рост сегмента поддерживается повышением осведомленности среди смежных медицинских работников о преимуществах совместной диагностики. Больницы инвестируют в индивидуальные решения для хирургических групп, чтобы облегчить быстрый доступ к изображениям и планирование лечения на основе команды.
В каком регионе находится наибольшая доля рынка медицинских изображений
- Северная Америка доминировала на рынке корпоративных зрителей медицинских изображений с самой большой долей дохода в 40,2% в 2025 году, чему способствовало раннее внедрение передовой ИТ-инфраструктуры здравоохранения, высокие расходы на здравоохранение и сильное присутствие ведущих поставщиков, а в США наблюдалось значительное развертывание корпоративных зрителей изображений в больницах и центрах визуализации, чему способствовали инновации в анализе изображений с помощью ИИ и облачных платформах.
- Поставщики медицинских услуг в регионе все больше полагаются на корпоративных зрителей для более быстрой, точной диагностики, удаленных консультаций и оптимизации рабочих процессов в больницах и диагностических центрах.
- Это широкое внедрение также поддерживается интеграцией диагностических инструментов, основанных на ИИ, облачных платформ визуализации и высокой совместимости с системами EHR и PACS, что делает корпоративных зрителей изображения важными решениями для больниц, радиологических центров и клиник.
Американский рынок медицинских изображений Insight
Американский рынок корпоративных медицинских изображений в 2025 году получил самую большую долю дохода в 82% в Северной Америке, чему способствовало быстрое внедрение передовой ИТ-инфраструктуры здравоохранения и решений для визуализации с поддержкой ИИ. Поставщики медицинских услуг все чаще отдают приоритет более быстрой и точной диагностике, удаленным консультациям и беспрепятственной интеграции с системами EHR и PACS. Растущий акцент на телемедицине и совместимости больничных сетей способствует дальнейшему росту рынка. Кроме того, сильные правительственные инициативы, поддерживающие внедрение цифрового здравоохранения, в сочетании с высокими расходами на здравоохранение и технически подкованной клинической рабочей силой, значительно способствуют расширению рынка.
Европейский рынок медицинских изображений Insight
В течение прогнозируемого периода рынок корпоративных медицинских изображений в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь благодаря строгим правилам здравоохранения и растущей потребности в эффективных и совместимых диагностических решениях. Увеличение инвестиций в цифровую инфраструктуру здравоохранения и системы PACS способствует внедрению в больницах и диагностических центрах. Европейские поставщики медицинских услуг также мотивированы повышением эффективности рабочего процесса, совместной диагностикой и оптимизацией ухода за пациентами. В регионе наблюдается значительный рост как государственных, так и частных больниц, а зрители интегрируются в новые больницы, а также проекты модернизации.
Британский Enterprise Medical Image Viewers Market Insight
Ожидается, что в течение прогнозируемого периода рынок корпоративных зрителей медицинских изображений в Великобритании будет расти с заметным CAGR, что обусловлено цифровой трансформацией сектора здравоохранения и растущим спросом на точные решения для визуализации в режиме реального времени. Акцент на улучшении результатов лечения пациентов и уменьшении диагностических ошибок побуждает больницы и клиники принимать передовых корпоративных зрителей. Надежная инфраструктура здравоохранения Великобритании в сочетании с фокусом на телемедицине и межинституциональном обмене изображениями поддерживает рост рынка. Кроме того, правительственные инициативы по оцифровке здравоохранения и активному внедрению облачных платформ продолжают стимулировать спрос.
Немецкий рынок медицинских изображений Insight
Ожидается, что в течение прогнозируемого периода рынок медицинских изображений в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о цифровых решениях в области здравоохранения и повышение внимания к высококачественным диагностическим услугам. Хорошо развитая больничная инфраструктура, технологические инновации и соблюдение строгих правил здравоохранения способствуют принятию. В Германии наблюдается растущая интеграция зрителей с искусственным интеллектом и облачных решений, что поддерживает эффективное сотрудничество между радиологами, хирургами и другими специалистами. Поставщики медицинских услуг все чаще инвестируют в решения, которые повышают безопасность пациентов, уменьшают задержки диагностики и обеспечивают безопасный доступ к различным местам.
Азиатско-тихоокеанский рынок медицинских изображений
Азиатско-тихоокеанский рынок корпоративных зрителей медицинских изображений в течение прогнозируемого периода будет расти с самым быстрым CAGR в 24%, что обусловлено увеличением инвестиций в инфраструктуру здравоохранения, ростом внедрения цифровых решений для визуализации и правительственными инициативами, способствующими телемедицине. Такие страны, как Китай, Япония и Индия, быстро расширяют свои диагностические возможности, создавая высокий спрос на корпоративных зрителей. Развитие мультигоспитальных сетей и облачных платформ визуализации облегчает совместную работу и дистанционную диагностику. Кроме того, доступность, технологическая осведомленность и инициативы по обучению в APAC ускоряют внедрение среди государственных и частных поставщиков медицинских услуг.
Японский рынок медицинских изображений Insight
Японский рынок медицинских изображений набирает обороты благодаря передовой ИТ-инфраструктуре здравоохранения страны, высокому внедрению диагностики с помощью ИИ и спросу на точную визуализацию в сложных процедурах. Интеграция корпоративных зрителей с PACS, EHR и другими системами больниц поддерживает эффективное обслуживание пациентов и междисциплинарное сотрудничество. Быстрая урбанизация, рост телемедицины и акцент на минимально инвазивных операциях способствуют дальнейшему освоению рынка топлива. Кроме того, старение населения Японии стимулирует потребность в более быстрых и надежных решениях для визуализации как в больницах, так и в амбулаторных диагностических центрах.
Индийская компания Enterprise Medical Image Viewers Market Insight
На индийский рынок медицинских изображений приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, увеличением числа диагностических центров и растущим внедрением цифровых технологий здравоохранения. В Индии растет спрос на эффективные решения для визуализации как в городских больницах, так и в сельских клиниках. Правительственные инициативы, такие как цифровые медицинские миссии, продвижение умных больниц и увеличение проникновения телемедицины, являются ключевыми факторами, стимулирующими рост. Доступность экономически эффективных корпоративных зрителей в сочетании с растущей осведомленностью среди медицинских работников также способствует расширению рынка.
Каковы основные компании на рынке корпоративных медицинских изображений
Индустрия Enterprise Medical Image Viewers в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- GE HealthCare(США)
- Siemens Healthineers AGГермания
- Agfa HealthCare(Бельгия)
- Инфинитт Здравоохранение(Южная Корея)
- Intelerad Medical Systems (Канада)
- Merative (Слияние изображений) (США)
- Корпорация McKesson (США)
- Mach7 Technologies (Австралия)
- Новарад (США)
- Sectra AB (Швеция)
- Hyland Software, Inc. (США)
- Carestream Health (США)
- FUJIFILM Holdings Corporation (Япония)
- TeraRecon, Inc. (США)
- Ambra Health (США)
- PaxeraHealth (США)
- Kofax, Inc. (США)
- Zebra Medical (Израиль)
- CANON MEDICAL SYSTEMS CORPORATION (Япония)
Каковы последние достижения на рынке корпоративных медицинских изображений
- В ноябре 2025 года Royal Philips представила Philips Image Management 15, новую эволюцию своей платформы Vue PACS с нулевым следом, веб-диагностическим зрителем, который обеспечивает полные возможности радиологии через стандартный веб-браузер и объединяет передовые инструменты искусственного интеллекта и интерактивной отчетности, улучшая доступность и эффективность рабочего процесса на предприятии.
- В ноябре 2025 года в RSNA компания Visage Imaging (Pro Medicus) представила усовершенствования для своей платформы Visage 7 Enterprise Imaging Platform, уделяя особое внимание приоритизации рабочих процессов, облачной поддержке, просмотру цифровых патологий и расширенным функциям совместной работы, которые усиливают единую аудиторию предприятия для визуализации и клинических данных.
- В ноябре 2024 года Mach7 Technologies представила UnityVue и другие инновации в области информатики изображений, направленные на рентгенологию следующего поколения и диагностику предприятий, улучшение облачного просмотра, функциональной совместимости и доступа в режиме реального времени для клинических групп.
- В октябре 2024 года GE HealthCare объявила о новом предложении, направленном на ускорение внедрения искусственного интеллекта в свои корпоративные решения для визуализации, что позволит обеспечить более интеллектуальную помощь в интерпретации, улучшенную оптимизацию рабочих процессов и более глубокую интеграцию возможностей ИИ в процессы обзора изображений.
- В ноябре 2021 года на HIMSS несколько поставщиков продемонстрировали обновленные PACS и корпоративные изображения с улучшенными скоростями, более глубокой интеграцией с нейтральными архивами поставщиков (VNA), просмотром с нулевым следом для радиологов и врачей и более жесткой поддержкой приложений AI / сторонних производителей, что указывает на ранний импульс рынка к современному доступу к изображениям предприятия.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











