



Глобальный рынок лечения рака маточных труб: сегментация по типу (серозные аденокарциномы, эндометриоидные аденокарциномы), типу лечения (хирургическое вмешательство, химиотерапия , таргетная терапия, гормональная терапия и адъювантная (таргетная) терапия), конечным пользователям (больницы, диагностические центры, домашний уход и другие) - отраслевые тенденции и прогноз до 2033 года.
Каковы размеры и темпы роста глобального рынка лечения рака фаллопиевых труб
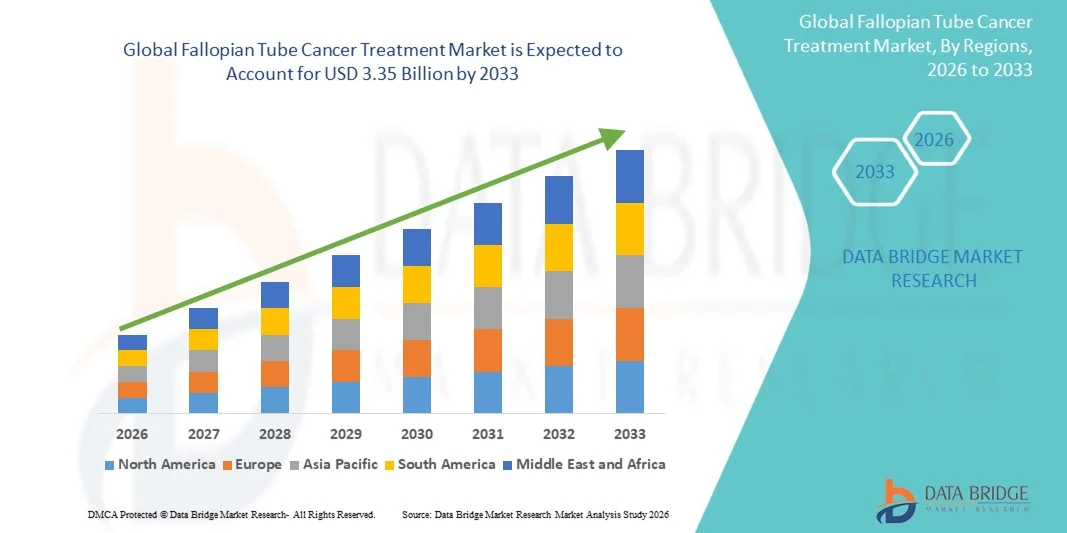
- Согласно анализу Data Bridge Market Research, размер мирового рынка лечения рака фаллопиевых труб был оценен как$1,80 млрд в 2025 годуОжидается, что он достигнет3,35 млрд долларов к 2033 году, вCAGR 8.10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен повышением осведомленности о гинекологических раковых заболеваниях, ростом заболеваемости раком маточных труб и постоянными достижениями в диагностических технологиях, что приводит к более раннему выявлению и улучшению результатов лечения как в развитых, так и в новых системах здравоохранения.
- Кроме того, растущее внедрение передовых подходов к лечению, таких как таргетная терапия, комбинации химиотерапии и минимально инвазивные хирургические методы, наряду с расширением доступа к специализированной онкологической помощи, ускоряет внедрение решений для лечения рака маточных труб, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$1,80 млрд.
Ожидаемая рыночная стоимость (2033):3,35 миллиарда долларов
Прогноз CAGR (2026–2033):8.10%
Каковы основные выводы рынка лечения рака фаллопиевых труб
- Рынок лечения рака фаллопиевых труб обусловлен ростом заболеваемости гинекологическими раковыми заболеваниями, повышением осведомленности о редких злокачественных новообразованиях яичников и фаллопиевых труб и постоянными достижениями в ранних диагностических методах, включая визуализацию и скрининг на основе биомаркеров, как в развитых, так и в новых системах здравоохранения.
- Кроме того, растущее внедрение передовых методов лечения, таких как комбинированная химиотерапия, таргетная терапия, иммунотерапия и минимально инвазивные хирургические процедуры, улучшает результаты лечения пациентов и расширяет доступность лечения, тем самым значительно ускоряя рост рынка.
- Северная Америка доминировала на рынке лечения рака фаллопиевых труб с самой большой долей дохода в 39,2% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и широкой доступностью инновационных вариантов лечения. США возглавили регион с существенными инвестициями в клинические испытания и внедрение новых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом, зарегистрировав CAGR в 8,5% в течение прогнозируемого периода, что обусловлено увеличением показателей диагностики рака, улучшением инфраструктуры здравоохранения, расширением доступа к онкологическим методам лечения и растущими правительственными инициативами, ориентированными на здравоохранение женщин и лечение рака.
- Сегмент Serous Adenocarcinomas доминировал над крупнейшей долей рынка в 64,8% в 2025 году, в первую очередь из-за его высокой распространенности среди диагностированных случаев рака фаллопиевых труб.
Сегментация рынка лечения рака фаллопиевых труб
|
Атрибуты |
Фаллопийский лечение рака трубы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка лечения рака фаллопиевых труб
"Достижения в адресной терапии и персонализированных подходах к лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения рака фаллопиевых труб является растущее внедрение целевых методов лечения и персонализированных подходов к медицине. Достижения в области молекулярной биологии и генетического профилирования позволяют клиницистам адаптировать стратегии лечения на основе индивидуальных особенностей опухоли, повышая эффективность лечения и результаты лечения пациентов.
- Растущее использование ингибиторов PARP и схем химиотерапии на основе платины меняет протоколы лечения, особенно для пациентов с мутациями BRCA.
- Например, такие препараты, как олапариб и нирапариб, все чаще включаются в схемы поддерживающей терапии после химиотерапии, демонстрируя улучшенную выживаемость без прогрессирования при гинекологических раковых заболеваниях, включая рак маточной трубы.
- Другой ключевой тенденцией является растущая интеграция иммунотерапии в лечебные трубопроводы. Текущие клинические испытания оценивают ингибиторы иммунных контрольных точек в сочетании с химиотерапией, расширяя терапевтические возможности для пациентов с прогрессирующим или рецидивирующим заболеванием.
- Растущее внимание к ранней диагностике с помощью улучшенных технологий визуализации и тестирования биомаркеров способствует улучшению планирования лечения и повышению выживаемости. Раннее выявление позволяет более эффективно проводить хирургическое вмешательство с последующей адъювантной терапией
- Растущее сотрудничество между фармацевтическими компаниями, исследовательскими институтами и онкологическими центрами ускоряет разработку лекарств и расширяет доступ к инновационным методам лечения на развитых и развивающихся рынках.
Динамика рынка лечения рака фаллопиевых труб
водитель
"Рост заболеваемости гинекологическими видами рака и улучшение диагностических способностей"
- Растущая заболеваемость гинекологическим раком, включая рак фаллопиевых труб, является основным фактором роста рынка. Повышение осведомленности о наследственных онкологических синдромах и улучшение скрининга для групп высокого риска приводят к более высоким показателям диагностики во всем мире.
- Достижения в области диагностической визуализации и генетического тестирования позволяют более точно и ранее выявлять рак фаллопиевых труб.
- Например, растущее использование трансвагинального ультразвука, МРТ и генетического тестирования BRCA в онкологических центрах значительно улучшило диагностическую точность и принятие решений о лечении.
- Расширение инфраструктуры здравоохранения и расширение доступа к специализированным онкологическим услугам в странах с развивающейся экономикой еще больше способствуют расширению рынка. Правительства и частные поставщики медицинских услуг инвестируют в учреждения по лечению рака и передовые терапевтические средства.
- Растущая доступность новых лекарств и комбинированной терапии улучшает результаты выживаемости, поощряя более широкое внедрение передовых схем лечения среди врачей.
- Кроме того, растущие расходы на здравоохранение и благоприятная политика возмещения расходов на онкологические препараты в нескольких развитых регионах облегчают доступ пациентов к современным методам лечения рака маточных труб.
Сдержанность/вызов
"Высокие затраты на лечение и ограниченная осведомленность о заболеваниях"
- Высокая стоимость, связанная с передовыми методами лечения рака, включая целевые препараты и иммунотерапию, остается серьезной проблемой для рынка лечения рака фаллопиевых труб.
- Эти методы лечения могут наложить значительное финансовое бремя на системы здравоохранения и пациентов, особенно в странах с низким и средним уровнем дохода.
- Ограниченная осведомленность о раке маточных труб из-за его редкости часто приводит к задержке диагностики и лечения.
- Например, симптомы часто неправильно приписываются яичникам или общим гинекологическим состояниям, что приводит к обнаружению на поздней стадии и снижению эффективности лечения.
- Отсутствие клинических рекомендаций по конкретным заболеваниям в некоторых регионах может привести к изменчивости подходов к лечению, влияя на согласованность результатов лечения пациентов.
- Побочные эффекты, связанные с химиотерапией и таргетной терапией, включая токсичность и долгосрочные осложнения, могут ограничивать приверженность лечению и толерантность пациентов.
- Преодоление этих проблем потребует повышения осведомленности, улучшения доступа к доступным методам лечения, расширения клинических исследований и поддержки политики здравоохранения для обеспечения устойчивого роста рынка.
Как сегментируется рынок лечения рака фаллопиевых труб
Рынок сегментирован на основе типа, типа обработки и конечного пользователя.
• По типу
Исходя из типа, глобальный рынок лечения рака фаллопиевых труб сегментирован на серозные аденокарциномы и аденокарциномы эндометриоидов. Сегмент Serous Adenocarcinomas доминировал на крупнейшей доле рынка в 64,8% в 2025 году, в первую очередь из-за его высокой распространенности среди диагностированных случаев рака фаллопиевых труб. Серозные аденокарциномы считаются наиболее агрессивным и распространенным гистологическим подтипом, часто выявляются на поздних стадиях. Их клиническое сходство с раком яичников приводит к более высокой диагностической частоте и лечению. Сегмент выигрывает от обширных клинических исследований и установленных протоколов лечения. Более высокая реакция на химиотерапию поддерживает принятие лечения. Повышение осведомленности среди онкологов улучшает раннюю идентификацию. Сильное включение в клинические испытания ускоряет развитие терапии. Расширенная визуализация и диагностика на основе биомаркеров помогают обнаружить. Более высокий риск смертности требует агрессивных подходов к лечению. Наличие таргетной терапии еще больше усиливает доминирование на рынке. Текущие фармацевтические инвестиции укрепляют лидерство в сегменте.
Ожидается, что сегмент эндометриоидной аденокарциномы будет наблюдать самый быстрый CAGR в 7,9% с 2026 по 2033 год, что обусловлено улучшенной диагностической точностью и растущей осведомленностью о редких гинекологических раках. Расширение использования молекулярной патологии и генетического профилирования способствует раннему выявлению. Эти опухоли часто связаны с лучшим прогнозом, поощряя проактивное лечение. Достижения в персонализированной медицине улучшают терапевтические результаты. Растущее внедрение гормональной терапии стимулирует рост. Расширение специализированных онкологических центров улучшает доступ к медицинской помощи. Увеличение внимания к исследованиям редких видов рака стимулирует финансирование и инновации. Улучшенные показатели выживаемости пациентов способствуют долгосрочному использованию терапии. Растущие программы скрининга способствуют показателям диагностики. Эти факторы в совокупности поддерживают ускоренный рост в течение прогнозируемого периода.
• По типу лечения
На основе типа лечения глобальный рынок лечения рака фаллопиевых труб сегментирован на хирургию, химиотерапию, целевую терапию, гормональную терапию и адъювантную (целевую) терапию. Сегмент химиотерапии составил самую большую долю рынка в 41,6% в 2025 году, что обусловлено его центральной ролью в качестве первой линии и адъювантного лечения. Химиотерапия на основе платины остается стандартом лечения рака фаллопиевых труб. Высокая эффективность в снижении опухолевой нагрузки поддерживает широкое распространение. Химиотерапия обычно используется после операции, чтобы предотвратить рецидив. Широкая доступность в медицинских учреждениях усиливает использование. Установленная политика возмещения улучшает доступ пациентов. Постоянное развитие комбинированных схем улучшает результаты. Рост глобальной заболеваемости раком поддерживает спрос. Применение химиотерапии на разных стадиях заболевания поддерживает доминирование. Высокое знание клиницистов обеспечивает последовательное использование. Текущие улучшения в лекарственных препаратах уменьшают побочные эффекты и улучшают соблюдение.
Ожидается, что сегмент целевой терапии будет наблюдать самый быстрый CAGR в 9,3% с 2026 по 2033 год, чему способствуют достижения в области точной онкологии. Целенаправленные препараты предлагают улучшенную эффективность с меньшим количеством системных побочных эффектов. Растущее применение ингибиторов PARP и антиангиогенных агентов поддерживает рост. Повышенное генетическое тестирование позволяет подбирать лечение для конкретного пациента. Благоприятные результаты клинических испытаний ускоряют одобрение регулирующих органов. Растущий спрос на персонализированную помощь при раке способствует усыновлению. Улучшенные показатели выживаемости пациентов стимулируют долгосрочное использование терапии. Расширение трубопроводов фармацевтических компаний усиливает доступность. Повышение осведомленности среди онкологов способствует их использованию. Эти факторы в совокупности способствуют устойчивому росту.
• Конечный пользователь
На основе конечного пользователя глобальный рынок лечения рака фаллопиевых труб разделен на больницы, диагностические центры, домашнюю медицинскую помощь и другие. Сегмент госпиталей доминировал на рынке с долей выручки 58,9% в 2025 году, что обусловлено сложностью управления раком фаллопиевых труб. Больницы служат основными центрами диагностики, хирургии и химиотерапии. Наличие многопрофильных онкологических команд поддерживает комплексный уход. Расширенная хирургическая инфраструктура улучшает результаты лечения. Больницы являются основными местами для клинических испытаний и передовых методов лечения. Высокий приток пациентов поддерживает постоянный спрос. Интеграция служб диагностической визуализации и патологии усиливает доминирование. Государственные и частные инвестиции в отделения онкологии больниц еще больше повышают потенциал. Более высокое доверие среди пациентов поощряет лечение в больнице. Покрытие возмещения сильнее в условиях больниц, укрепляя лидерство.
Ожидается, что сегмент Home Healthcare зарегистрирует самый быстрый CAGR в 8,5% с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону амбулаторного и поддерживающего лечения рака. Достижения в области пероральной химиотерапии и целевых препаратов поддерживают домашнее администрирование. Увеличение внимания к комфорту пациента и качеству жизни подпитывает спрос. Экономическая эффективность по сравнению с стационарной помощью способствует усыновлению. Технологические достижения позволяют осуществлять удаленный мониторинг и телеонкологию. Старение населения увеличивает спрос на уход на дому. Улучшенная подготовка по уходу повышает безопасность лечения. Рост расходов на здравоохранение поддерживает децентрализованные модели ухода. Расширение услуг домашней инфузии усиливает рост. Эти факторы в совокупности способствуют быстрому расширению этого сегмента.
Региональный анализ рынка лечения рака фаллопиевых труб
- Северная Америка доминировала на рынке лечения рака фаллопиевых труб с самой большой долей дохода в 39,2% в 2025 году, поддерживаемой передовой онкологической инфраструктурой, высокими расходами на здравоохранение, сильным присутствием ведущих фармацевтических компаний и широкой доступностью инновационных вариантов лечения.
- На рынок приходится основная доля регионального спроса, обусловленная значительными инвестициями в клинические испытания, раннее принятие целевых методов лечения, иммунотерапии и схем комбинированного лечения.
- Регион также извлекает выгоду из хорошо отлаженной политики возмещения, доступа к передовым диагностическим инструментам и высокой осведомленности пациентов, что способствует последовательному росту рынка лечения рака фаллопиевых труб.
Американский рынок лечения рака фаллопиевых труб
Американский рынок лечения рака фаллопиевых труб занял самую большую долю доходавСеверная Америкаав 2025 году. Рост подпитывается увеличением инвестиций в НИОКР для новых терапевтических средств, таких как ингибиторы PARP, целевые моноклональные антитела и схемы комбинированной химиотерапии. Ведущие фармацевтические компании расширяют клинические испытания для изучения персонализированных протоколов лечения. Кроме того, наличие передовых центров лечения рака, ранних диагностических учреждений и широкое внедрение минимально инвазивных хирургических методов еще больше повышают спрос на рынке.
Европейский рынок лечения рака фаллопиевых труб
В течение прогнозируемого периода рынок лечения рака фаллопиевых труб в Европе, по прогнозам, будет расширяться при существенном CAGR, что обусловлено повышением осведомленности о проблемах здоровья женщин, государственной поддержкой исследований в области онкологии и растущим внедрением передовых терапевтических средств. Ключевые страны, такие как Великобритания, Германия и Франция, демонстрируют рост благодаря улучшенным программам ранней диагностики, широкому участию в клинических испытаниях и доступности инновационных вариантов лечения, включая иммунотерапию и целевые системы доставки лекарств.
Британский рынок лечения рака фаллопиевых труб
Ожидается, что рынок лечения рака фаллопиевых труб в Великобритании будет растипримечательный CAGRЭто обусловлено увеличением инвестиций в исследования рака, поддерживаемыми правительством программами скрининга и растущим внедрением точных лекарств. Инициативы по раннему выявлению и кампании по информированию общественности стимулируют участие пациентов в расширенных протоколах лечения, что способствует дальнейшему расширению рынка.
Немецкий рынок лечения рака фаллопиевых труб
Ожидается, что рынок лечения рака фаллопиевых труб в Германии будет расширятьсяЗначительный CAGRЭто обусловлено сильной инфраструктурой здравоохранения, высокой распространенностью гинекологического рака и ранним внедрением новых методов лечения. Инвестиции в исследования и разработки, ориентированные на онкологию, в сочетании с широким доступом к специализированным лечебным центрам являются ключевыми факторами, способствующими росту рынка.
Азиатско-Тихоокеанский рынок лечения рака фаллопиевых труб
Рынок лечения рака фаллопиевых труб в Азиатско-Тихоокеанском регионе будет растиСамый быстрый CAGR 8,5% в течение прогнозируемого периодаПоддерживается увеличением показателей диагностики рака, улучшением инфраструктуры здравоохранения и расширением доступа к лечению онкологии. Правительственные инициативы, ориентированные на здоровье женщин, повышение осведомленности о ранней диагностике и растущее внедрение целевых и комбинированных методов лечения, ускоряют рост рынка в таких странах, как Китай, Индия, Япония и Южная Корея.
Японский рынок лечения рака фаллопиевых труб
Рынок лечения рака фаллопиевых труб в Японии растет благодаря высоким стандартам здравоохранения, сильной государственной поддержке исследований в области онкологии и раннему внедрению инновационных методов лечения. Старение населения страны и повышенное внимание к здоровью женщин еще больше стимулируют спрос на передовые варианты лечения и специализированные центры по лечению рака.
Китайский рынок лечения рака фаллопиевых труб
Рынок лечения рака фаллопиевых труб в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году. Рост рынка объясняется расширением онкологической инфраструктуры, увеличением распространенности гинекологического рака, повышением осведомленности о раннем лечении и сильными правительственными инициативами, способствующими доступу к современным методам лечения. Местные фармацевтические инвестиции и расширение клинических испытаний для таргетной терапии также способствуют быстрому росту рынка.
Какие ведущие компании на рынке лечения рака фаллопиевых труб
Индустрия лечения рака фаллопиевых труб в основном возглавляется хорошо известными компаниями, в том числе:
- Рош(Швейцария)
- Novartis (Швейцария)
- АстраЗенека(Великобритания)
- Pfizer (США)
- Бристоль-Майерс Сквибб(США)
- Джонсон и Джонсон(США)
- Merck & Co. (США)
- GlaxoSmithKline (Великобритания)
- Эли Лилли и компания(США)
- Takeda Pharmaceutical (Япония)
- Bayer (Германия)
- AbbVie (США)
- Санофи (Франция)
- Амген (США)
- BeiGene (Китай)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Seattle Genetics (США)
- OncoMed Pharmaceuticals (США)
- Clovis Oncology (США)
Последние события на мировом рынке лечения рака фаллопиевых труб
- В апреле 2021 года BeiGene Ltd. объявила, что памипариб (торговое название Partruvix), селективный ингибитор PARP-1/2, получил свою первую глобальную регистрацию в Китае для лечения женщин с рецидивирующим раком яичников, фаллопиевой трубы или первичным раком брюшины, связанным с мутациями зародышевой линии BRCA, предлагая целевой вариант терапии для пациентов с дефицитом восстановления ДНК.
- В ноябре 2022 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) предоставило ускоренное одобрение Mirvetuximab soravtansine-gynx (Elahere) — первого в своем классе фолиевого рецептора альфа (FRα) — направленного антитела-лекарственного конъюгата — для взрослых с FRα-положительным, устойчивым к платине эпителиальным яичником, фаллопиевой трубкой или первичным раком брюшины после предшествующей системной терапии, расширяя целевые варианты лечения резистентных заболеваний.
- В марте 2024 года FDA преобразовало ускоренное одобрение мирветуксимаба соравтанзина (Elahere) в полное одобрение для использования в FRα-положительных, устойчивых к платине эпителиальных яичниках, фаллопиевой трубе или первичном раке брюшины, отражая надежные клинические данные и делая его стандартным лечением для этих показаний.
- В январе 2025 года IMPACT Therapeutics объявила, что Национальное управление медицинских продуктов (NMPA) в Китае одобрило капсулы сенапариба ( an), новый ингибитор PARP, для поддерживающего лечения у взрослых пациентов с продвинутым высококачественным яичником, фаллопиевой трубкой или первичным раком брюшины после химиотерапии на основе платины первой линии, предлагая дополнительный вариант целевой поддерживающей терапии.
- В январе 2025 года Zentalis Pharmaceuticals Inc. сообщила, что азенозертиб, ингибитор киназы WEE1, получил обозначение FDA Fast Track для лечения пациентов с устойчивым к платине эпителиальным яичником, фаллопиевой трубкой или первичным раком брюшины, которые являются положительными для циклина E1 по иммуногистохимии, потенциально ускоряя его клиническое развитие и нормативный обзор для этих видов рака.
- В марте 2025 года AstraZeneca и Daiichi Sankyo заключили стратегическое сотрудничество для совместной разработки и совместного продвижения олапариба за пределами Соединенных Штатов, укрепив усилия по расширению доступа к терапии ингибиторами PARP для фаллопиевых труб и связанных с ними раковых заболеваний на глобальных рынках.
- В мае 2025 года FDA США предоставило ускоренное одобрение Zejula (niraparib), ингибитору PARP, разработанному AstraZeneca и Merck KGaA, для лечения рецидивирующего эпителиального яичника, фаллопиевой трубы или первичного рака брюшины, что представляет собой значительную нормативную веху в расширении вариантов поддерживающей терапии.
- В апреле 2025 года Biocon Biologics получила одобрение FDA для Jobevne (bevacizumab-nwgd), биоаналога Авастина, который показан для нескольких видов рака, включая рак яичников, фаллопиевой трубы и первичный рак брюшины, расширяя доступ к антиангиогенной терапии во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











