



Глобальный рынок гибких спинальных имплантатов: сегментация по типу (стержни, крючки, педикулярные винты, пластины, клетки и другие), применению (грудной, поясничный, шейный отделы, искусственные диски и другие), конечным пользователям (больницы и клиники, амбулаторные хирургические центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка гибких спинальных имплантатов и темпы роста
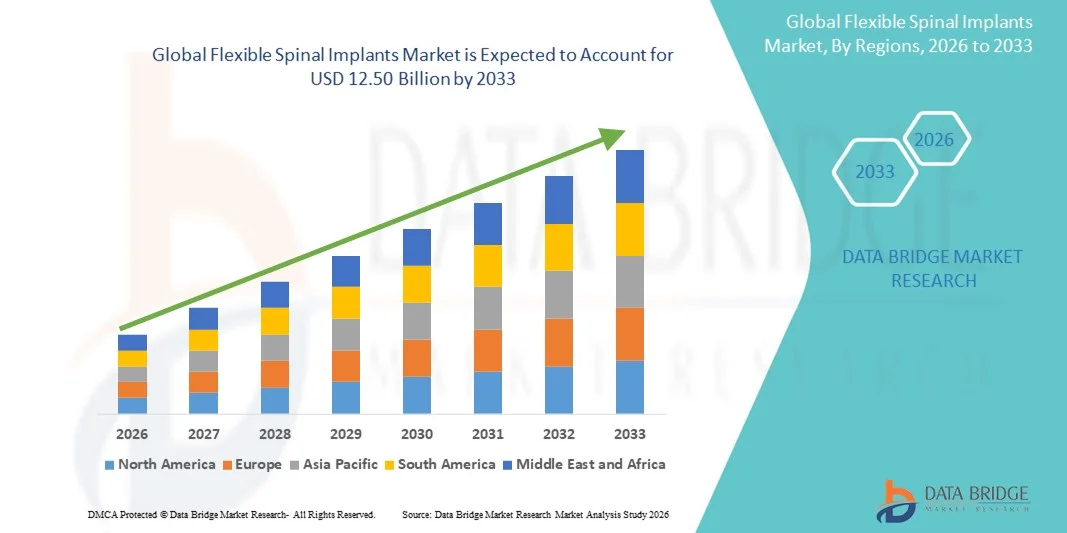
- Мировой объем рынка гибких спинальных имплантатов оценивается в4,82 млрд долларов в 2025 годуОжидается, что он достигнет12,50 млрд долларов к 2033 году, вCAGR 12,66%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью технологических достижений в области дизайна имплантатов и материалов и растущим внедрением минимально инвазивных хирургических процедур, которые сохраняют естественное движение позвоночника.
- Кроме того, растущий спрос на хирургические решения для сохранения движения, которые предлагают улучшенные результаты лечения пациентов, наряду с расширением инфраструктуры здравоохранения и повышением осведомленности пациентов во всем мире, создает гибкие спинальные имплантаты в качестве предпочтительной альтернативы традиционным жестким системам фиксации. Эти факторы ускоряют внедрение гибких решений для спинальных имплантатов, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка гибких спинальных имплантатов
- Гибкие спинномозговые имплантаты, предназначенные для обеспечения стабилизации позвоночника, сохраняющего движение, все более предпочтительны по сравнению с традиционными жесткими системами фиксации как в поясничной, так и в шейной процедурах из-за их способности поддерживать подвижность позвоночника, уменьшать дегенерацию смежного сегмента и усиливать послеоперационное восстановление.
- Растущий спрос на гибкие спинальные имплантаты в первую очередь обусловлен растущей распространенностью заболеваний позвоночника, таких как дегенеративное заболевание дисков, стеноз позвоночника и сколиоз.,В сочетании с растущим внедрением минимально инвазивных операций на позвоночнике и достижений в области биоматериалов и дизайна имплантатов
- Северная Америка доминировала на рынке гибких спинальных имплантатов с самой большой долей дохода в 38,7% в 2025 году, чему способствовала развитая инфраструктура здравоохранения, высокая осведомленность пациентов и присутствие крупных производителей имплантатов. Рынок США стал свидетелем значительного роста благодаря инновациям в технологиях сохранения движения, расширению внедрения минимально инвазивных процедур и увеличению предпочтений хирургов в гибких системах фиксации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке гибких спинальных имплантатов в течение прогнозируемого периода, что обусловлено ростом расходов на здравоохранение, ростом заболеваемости спинальными расстройствами, расширением хирургических учреждений и расширением доступа пациентов к передовой спинальной помощи.
- Сегмент шнуров доминировал на рынке гибких спинномозговых имплантатов с долей 32,9% в 2025 году благодаря их универсальности, эффективности в стабилизации спинномозговых сегментов и простоте имплантации на нескольких уровнях позвоночника.
Сфера охвата и гибкая сегментация рынка спинальных имплантатов
|
Атрибуты |
Гибкие спинальные имплантаты - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке гибких спинальных имплантатов
Достижения в технологиях имплантации с сохранением движения
- Значительной и ускоряющейся тенденцией на мировом рынке гибких спинальных имплантатов является развитие передовых технологий имплантатов, сохраняющих движение, позволяющих стабилизировать при сохранении естественной подвижности позвоночника Например, кофлексный интерламинарный имплант NuVasive обеспечивает сегментарную стабилизацию без ограничения движения, улучшая послеоперационные результаты пациента.
- Современные имплантаты используют биоматериалы, такие как PEEK и титановые сплавы, для повышения долговечности, снижения отторжения имплантатов и оптимизации распределения нагрузки, поддерживая долгосрочное здоровье позвоночника.
- Интеграция с хирургическими системами, управляемыми с помощью визуализации и навигации, позволяет точно разместить гибкие имплантаты, минимизируя повреждение тканей и ускоряя восстановление.
- Растущее внимание к персонализированным и специфическим для пациента имплантатам стимулирует инновации в настраиваемых спинномозговых стержнях и клетках для соответствия индивидуальной анатомии.
- Расширение использования технологии 3D-печати позволяет создавать имплантаты со сложной геометрией для улучшения биомеханических характеристик и остеоинтеграции.
- Эта тенденция к более биомеханически интеллектуальным и специфическим для пациента имплантатам меняет предпочтения хирургов для минимально инвазивных спинальных решений.
- Спрос на гибкие имплантаты, которые сохраняют движение позвоночника и уменьшают дегенерацию смежного сегмента, быстро растет как в больницах, так и в специализированных центрах спинальной хирургии, поскольку медицинские работники сосредоточены на улучшении клинических результатов.
Каковы основные драйверы рынка гибких спинальных имплантатов
Растущая распространенность заболеваний позвоночника и минимально инвазивных операций
- Растущая распространенность заболеваний позвоночника, таких как дегенеративное заболевание дисков, сколиоз и стеноз позвоночника, наряду с растущим внедрением минимально инвазивных операций, является важным фактором для гибкого спроса на имплантаты позвоночника Например, Medtronic представила свои решения TDR (общая замена диска), интегрированные с гибкими системами стержней, нацеленные на сохранение движения в поясничных операциях.
- Гибкие имплантаты предлагают клинические преимущества, такие как сокращение времени восстановления, снижение риска заболевания смежного сегмента и повышение послеоперационной мобильности, что делает их более предпочтительными по сравнению с жесткими системами фиксации.
- Кроме того, растущее число квалифицированных хирургов позвоночника и специализированных центров позвоночника расширяет внедрение гибких имплантатов во всем мире.
- Растущие расходы на здравоохранение и повышение осведомленности пациентов о передовых вариантах лечения позвоночника также стимулируют рынок, особенно в развитых регионах.
- Технологическое сотрудничество между производителями имплантатов и больницами ускоряет инновации и внедрение передовых спинальных решений.
- Растущие правительственные инициативы по улучшению инфраструктуры здравоохранения позвоночника на развивающихся рынках повышают доступность и спрос на гибкие спинальные имплантаты.
Сдержанность/вызов
Высокая стоимость и нормативные барьеры одобрения
- Относительно высокая стоимость гибких спинальных имплантатов по сравнению с традиционными жесткими системами остается серьезной проблемой, ограничивая внедрение в чувствительных к цене регионах Например, передовые системы имплантатов от таких компаний, как Globus Medical, стоят дороже из-за сложных биоматериалов и конструкций, сохраняющих движение.
- Процессы одобрения регулирующих органов и соблюдение строгих стандартов безопасности могут задержать запуск продукта и увеличить затраты на разработку, создавая барьеры для новых участников рынка.
- Ограниченная политика возмещения в некоторых регионах еще больше ограничивает широкое использование этих имплантатов, особенно на развивающихся рынках.
- Отсутствие осведомленности хирурга или обучения новым системам сохранения движения может замедлить внедрение в некоторых регионах.
- Изменение результатов лечения пациентов и клинических данных для новых гибких имплантатов может снизить доверие врача и повлиять на проникновение на рынок.
- Преодоление этих проблем за счет оптимизации затрат, рационализации механизмов регулирования и увеличения страхового покрытия будет иметь решающее значение для устойчивого роста рынка.
Как сегментируется рынок гибких спинальных имплантатов
Рынок сегментирован на основе типа, приложения и конечного пользователя.
- По типу
В зависимости от типа, рынок гибких спинномозговых имплантатов сегментирован на стержни, крючки, шнеки, пластины, клетки и другие имплантаты. Сегмент стержней доминировал на рынке с самой большой долей рынка в 32,9% в 2025 году, что обусловлено их универсальностью и эффективностью в стабилизации сегментов позвоночника в грудной, поясничной и шейной областях. Стержни широко предпочитают хирурги из-за их простоты имплантации и способности поддерживать как жесткие, так и гибкие системы фиксации. Сегмент также выигрывает от наличия передовых материалов, таких как PEEK и титановые сплавы, которые повышают долговечность, снижают риск отторжения и улучшают послеоперационные результаты. Увеличение принятия в минимально инвазивных операциях на позвоночнике также способствует его доминированию. Стержни совместимы с несколькими системами фиксации, что делает их предпочтительным выбором для больниц и специализированных центров позвоночника во всем мире. Ожидается, что растущая осведомленность хирургов и пациентов о стабилизации позвоночника, сохраняющей движение, сохранит лидирующие позиции сегмента.
Ожидается, что сегмент шнековых винтов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные их способностью обеспечивать прочную якорную связь позвонков, обеспечивая при этом гибкую защиту движения. Винты Pedicle все чаще интегрируются со стержнями и клетками для сложных коррекций деформации и процедур спинального слияния. Их точное размещение, часто с помощью навигационной хирургии, минимизирует травму тканей и улучшает хирургические результаты. Растущая распространенность дегенеративных расстройств позвоночника и растущий спрос на минимально инвазивные процедуры стимулируют внедрение винтов с педиклами. Кроме того, непрерывные технологические достижения, такие как расширяемые винты и улучшенные биоматериалы, еще больше ускоряют рост. Растущее признание на развивающихся рынках с расширением инфраструктуры спинальной хирургии также способствует их быстрому принятию на рынке.
- С помощью приложения
На основе применения рынок гибких спинальных имплантатов сегментирован на грудной, поясничный, шейный, искусственные диски и другие приложения. Сегмент поясничного отдела доминировал на рынке в 2025 году, отражая высокую распространенность заболеваний поясничного отдела позвоночника, таких как дегенеративное заболевание диска, стеноз позвоночника и спондилолистез. Ламбарные имплантаты обычно используются из-за значительных требований к нагрузке в нижнем отделе позвоночника и необходимости в решениях для сохранения движения для уменьшения дегенерации смежного сегмента. Больницы и клиники предпочитают поясничные имплантаты, потому что они совместимы с широким спектром систем фиксации и хирургических методов. Минимально инвазивные поясничные операции все чаще выполняются, стимулируя спрос на гибкие стержни и винты. Осведомленность пациентов в отношении лечения поясничных отделов и улучшения послеоперационной мобильности еще больше поддерживают доминирование этого сегмента. Имплантаты поясничного отдела позвоночника также выигрывают от сильных клинических данных, подтверждающих улучшенные результаты по сравнению с жесткой фиксацией.
Ожидается, что сегмент шейки матки будет наблюдать самые быстрые темпы роста с 2026 по 2033 год из-за увеличения случаев травм шейного отдела позвоночника и дегенеративных расстройств у стареющего населения. Имплантаты шейки матки, включая стержни, винты и клетки, используются как в процедурах сохранения движения, так и в процедурах синтеза. Передовые конструкции облегчают минимально инвазивные операции и уменьшают послеоперационные осложнения. Рост внедрения на развивающихся рынках, улучшение хирургических методов и инновации в биоматериалах имплантатов стимулируют рост. Кроме того, шейные имплантаты все чаще используются в амбулаторных и амбулаторных хирургических центрах, повышая доступность. В течение прогнозируемого периода ожидается дальнейшее ускорение внедрения программ непрерывных исследований и разработок и подготовки хирургов.
- Конечный пользователь
На базе конечного пользователя рынок гибких спинальных имплантатов сегментирован на больницы и клиники, амбулаторные хирургические центры и другие. Сегмент больниц и клиник доминировал на рынке с самой большой долей в 2025 году, чему способствовали более высокие объемы хирургических операций, развитая инфраструктура спинальной хирургии и наличие специализированных хирургов позвоночника. Больницы предоставляют доступ к широкому спектру спинальных процедур, включая сложные минимально инвазивные и сохраняющие движение операции. Доминирование этого сегмента также поддерживается сильным покрытием возмещения и доверием пациентов к установленным медицинским учреждениям. Больницы часто выступают в качестве центров клинических испытаний и внедрения продукта, что еще больше укрепляет лидерство на рынке. Повышение осведомленности среди пациентов о здоровье позвоночника и послеоперационной реабилитации способствует сохранению предпочтения больниц как основного конечного потребителя.
Ожидается, что в сегменте амбулаторных хирургических центров будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим предпочтением амбулаторных операций на позвоночнике из-за снижения затрат на госпитализацию и более быстрого времени восстановления. Эти центры все чаще оснащены для проведения минимально инвазивных операций с использованием гибких спинальных имплантатов. Растущая тенденция к однодневным процедурам выписки и совершенствованию хирургических технологий повышают их привлекательность как для пациентов, так и для хирургов. Расширение инфраструктуры здравоохранения в городских и полугородских районах способствует быстрому внедрению этих объектов. Более того, ускоренному росту этого сегмента способствуют благоприятные государственные инициативы и страховое покрытие амбулаторных процедур. Удобство пациента и экономическая эффективность остаются ключевыми факторами, стимулирующими рост амбулаторных хирургических центров в области применения спинальных имплантатов.
Каковы основные выводы рынка гибких спинальных имплантатов
- Северная Америка доминировала на рынке гибких спинальных имплантатов с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов и присутствием крупных производителей имплантатов.
- Пациенты и хирурги в регионе высоко ценят клинические преимущества гибких имплантатов, таких как сохранение движения, сокращение времени восстановления и снижение риска дегенерации смежного сегмента, что способствует их растущему предпочтению по сравнению с традиционными жесткими системами фиксации.
- Это широкое распространение также поддерживается присутствием крупных производителей спинальных имплантатов, сильной политикой возмещения и повышением осведомленности о передовых методах лечения позвоночника, создание гибких спинальных имплантатов в качестве предпочтительного решения в больницах и специализированных центрах позвоночника.
Гибкий рынок спинальных имплантатов США
Рынок гибких спинальных имплантатов в США занял самую большую долю дохода в 80% в 2025 году в Северной Америке, чему способствовала высокая распространенность заболеваний позвоночника и растущее внедрение минимально инвазивных и сохраняющих движение спинальных операций. Пациенты и хирурги отдают приоритет имплантатам, которые поддерживают подвижность позвоночника и уменьшают послеоперационные осложнения. Наличие развитой инфраструктуры спинальной хирургии, хорошо обученных хирургов и сильной политики возмещения способствует дальнейшему росту рынка. Кроме того, американские больницы и специализированные центры позвоночника активно интегрируют гибкие имплантаты с хирургическими системами с навигационным и визуальным управлением, стимулируя клиническое внедрение и инновации.
Европейский рынок гибких спинальных имплантатов
Европейский рынок гибких спинальных имплантатов, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет роста распространенности дегенеративных заболеваний позвоночника и растущего внедрения технологий сохранения движения. Увеличение урбанизации в сочетании со спросом на минимально инвазивные процедуры для позвоночника способствует внедрению имплантатов. Европейские поставщики медицинских услуг также стремятся к улучшению результатов лечения пациентов и сокращению времени послеоперационного восстановления, предлагаемого гибкими имплантатами. В регионе наблюдается рост в больницах и амбулаторных хирургических центрах, причем имплантаты включаются как в выборные, так и в корректирующие операции на позвоночнике.
Британский рынок гибких спинальных имплантатов
Ожидается, что рынок гибких спинальных имплантатов в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено растущим предпочтением решений для сохранения движения и минимально инвазивных спинальных процедур. Обеспокоенность по поводу дегенерации позвоночника и послеоперационной мобильности побуждает пациентов и хирургов выбирать гибкие имплантаты вместо традиционных жестких систем. Ожидается, что передовая инфраструктура здравоохранения Великобритании, поддерживающее страхование и растущее число специалистов по позвоночнику продолжат стимулировать рост рынка. Хирурги все чаще используют гибкие стержни, винты и клетки для поясничного и шейного применения.
Германия Гибкий рынок спинальных имплантатов
Ожидается, что рынок гибких спинальных имплантатов в Германии в течение прогнозируемого периода будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о передовых вариантах лечения позвоночника и растущее внимание к ориентированным на пациента решениям для сохранения движения. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с акцентом на инновации и качество медицинских устройств способствует внедрению гибких имплантатов в больницах и клиниках. Интеграция с минимально инвазивными процедурами, навигационной хирургией и улучшенными биоматериалами также набирает популярность, с сильным предпочтением имплантатов, которые сокращают время восстановления и послеоперационные осложнения.
Азиатско-Тихоокеанский рынок гибких спинальных имплантатов
Рынок гибких спинальных имплантатов в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности заболеваний позвоночника, ростом расходов на здравоохранение и расширением хирургических учреждений в таких странах, как Китай, Япония и Индия. Растущая осведомленность пациентов и хирургов в отношении имплантатов, сохраняющих движение, способствует их внедрению. Правительственные инициативы, способствующие развитию здравоохранения позвоночника и цифровой инфраструктуры здравоохранения, облегчают более широкий доступ. Кроме того, растущие производственные возможности региона в области медицинского оборудования улучшают доступность гибких спинальных имплантатов.
Японский рынок гибких спинальных имплантатов
Рынок гибких спинальных имплантатов в Японии набирает обороты благодаря высокотехнологичному внедрению страны, старению населения и спросу на современные минимально инвазивные процедуры позвоночника. Японские пациенты и хирурги отдают приоритет имплантатам, которые сохраняют движение позвоночника, сокращают время восстановления и минимизируют хирургические осложнения. Растущее число умных больниц и специализированных спинномозговых центров, наряду с интеграцией навигационной хирургии, способствует росту рынка. Внимание Японии к безопасности пациентов и послеоперационному качеству жизни способствует дальнейшему внедрению гибких спинальных имплантатов в поясничном, шейном и грудном отделении.
Индия Гибкий рынок спинальных имплантатов
На индийский рынок гибких спинальных имплантатов в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется быстрой урбанизацией, ростом населения среднего класса и растущей осведомленностью о здоровье позвоночника. Индия становится ключевым рынком для передовых методов лечения позвоночника, при этом гибкие имплантаты все чаще используются в больницах, специализированных клиниках и амбулаторных хирургических центрах. Стремление правительства к современной инфраструктуре здравоохранения и инициативы, поддерживающие минимально инвазивные процедуры, являются ключевыми факторами, стимулирующими рынок. Доступность экономически эффективных имплантатов и растущее присутствие отечественных и международных производителей способствуют дальнейшему росту.
Гибкая доля рынка спинальных имплантатов
Индустрия гибких спинальных имплантатов в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Медтроник(Ирландия)
- Orthofix Medical Inc. (США)
- RTI Surgical Holdings, Inc. (США)
- Alphatec Holdings, Inc. (США)
- Циммер Биомет(США)
- Paradigm Spine GmbH (Германия)
- SeaSpine Holdings Corporation (США)
- Centinel Spine, Inc. (США)
- Страйкер(США)
- Spinal Elements, Inc. (США)
- ChoiceSpine LLC (США)
- NuVasive, Inc.(США)
- B. Braun SE (Германия)
- Эбботт (США)
- K2M Group Holdings, Inc. (США)
- Globus Medical, Inc.(США)
- LDR Holding Corporation (США)
- SpineGuard S.A. (Франция)
- Xenco Medical (США)
- 4WEB Medical (США)
Каковы последние тенденции на мировом рынке гибких спинальных имплантатов
- В июле 2025 года IMPLANET получила одобрение China FDA (CFDA) на свой инновационный ассортимент систем фиксации спинномозговой ленты JAZZ, позволяющий распространять гибридные решения для фиксации позвоночника на крупнейшем в мире потенциальном рынке устройств и расширяя возможности имплантатов для процедур стабилизации позвоночника.
- В октябре 2024 года Vy Spine объявила о клиренсе FDA своего передового устройства LumiVyTM OsteoVyTM PEKK Lumbar IBF, 3D-печатного имплантата для слияния поясничных межтел, который использует новые структуры решетки и оссеоинтеграционные материалы для лечения дегенеративного заболевания дисков, расширяя возможности для гибкого лечения поясничных спинальных имплантатов.
- В апреле 2024 года Proprio в партнерстве с Biedermann Group интегрировала передовые спинальные процедурные системы, включая дополненную реальность и визуализацию на основе искусственного интеллекта, с решениями для хирургии спинальных имплантатов, стремясь улучшить хирургическую точность и результаты пациентов в гибких спинальных процедурах.
- В январе 2024 года Accelus запустила свою модульно-кортикальную систему LineSider®, новую модульную платформу для построения спинного мозга, предназначенную для повышения точности и хирургической эффективности со сменными компонентами для настраиваемых конфигураций имплантатов.
- В июне 2023 года система TOPSTM Premia Spine (Total Posterior Spine System), сохраняющая движение поясничный спинальный имплантат, предназначенный для стабилизации нижнего отдела позвоночника при сохранении мобильности, получила одобрение FDA в качестве альтернативы спинальному слиянию для пациентов с дегенеративным спондилолистезом и поясничным спинальным стенозом, что ознаменовало значительный шаг вперед в технологии не термоядерного спинального имплантата.
- https://echanges.dila.gouv.fr/OPENDATA/AMF/BWR/2025/07/FCBWR163887 20250715.pdf
- https://www.reanin.com/reports/flexible-spinal-implants-market
- https://g-medtech.com/news/vy-spine-secures-fda-clearance-for-innovative-3d-printed-lumivy-osteovy-pekk-lumbar-ibf/
- https://www.fda.gov/medical-devices/recently-approved-devices/tops-system-p220002
- https://www.reanin.com/reports/flexible-spinal-implants-market
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











