


Сегментация глобального рынка технологий Flip Chip, по технологии Wafer Bumping (Copper Pillar, Tin-Lead Eutectic Solder, Lead-Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), технология упаковки (FC-BGA, FCCSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, 2.5D Interposer, 3D Stacked), продукт (Память - DRAM/NAND/HBM, CMOS Image Sensor, CPU/MPU, GPU/AI Accelerator, Networking/Switch ASIC, PMIC/Analog), индустрия конечного использования (потребительская электроника и коммутаторы, Data-Center & Cloud, Automotive & Transportation, Industrial & Robotics, Telecommunications, Aerospace & Defense) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка технологий Flip Chip и темпы роста
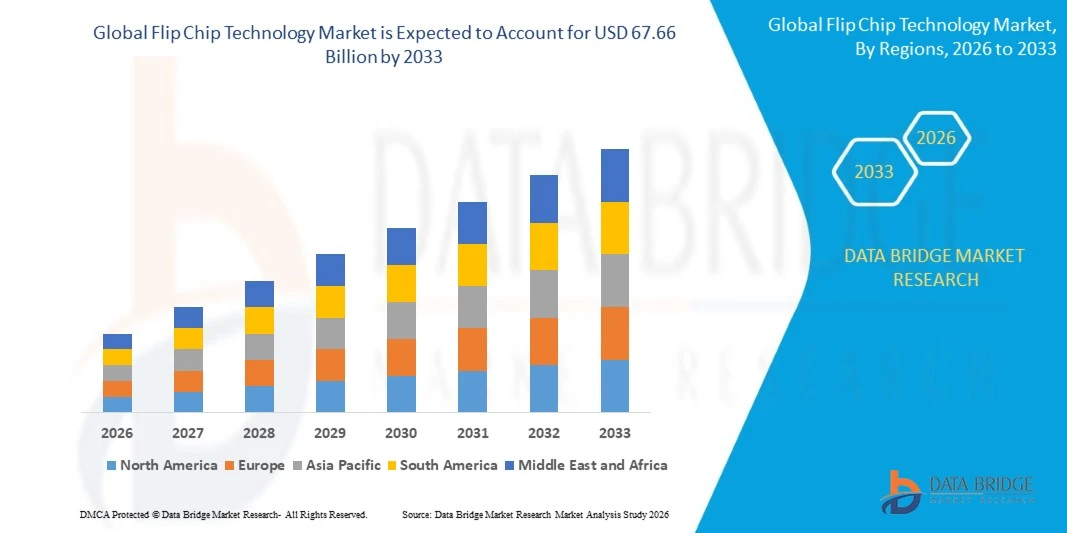
- Согласно анализу Data Bridge Market Research, рынок технологий флип-чипов был оценен как37,1 млрд долларов в 2025 годуи, по прогнозам, достигнет67,66 млрд долларов США к 2033 годуРастущий в aCAGR 7,80% с 2026 по 2033 год.
- Рынок извлекает выгоду из широкого перехода полупроводниковой промышленности к архитектурам на основе чиплетов, которые требуют плотной, термически эффективной архитектуры.взаимосвязьупаковка чипа Flip хорошо расположена для доставки высокопроизводительных вычислений;ИИи мобильных приложений.
- Рост спроса наГПУs и ускорители ИИ, наряду с продолжающимся ростом инфраструктуры 5G и высокой пропускной способности памяти, стимулируют устойчивые инвестиции в медные столбы и технологии гибридных соединений между IDM, литейными предприятиями и OSAT.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 37,1 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $67,66 млрд.
- Прогноз CAGR (2026–2033): 7,80%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка технологий Flip Chip
- Азиатско-Тихоокеанский регион доминировал на мировом рынке технологий флип-чипов с самой большой долей выручки 61,40% в 2025 году, чему способствовала концентрация литейного производства и мощностей OSAT в Тайване, Южной Корее и Китае.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 9,20% с 2026 по 2033 год, чему будет способствовать стимулированное расширение внутренних передовых упаковочных мощностей и рост производства ускорителей ИИ американскими производителями чипов.
- Медная колонна занимала лидирующую долю в 49,20% в 2025 году, отражая свое доминирование в высокоплотных межсетевых приложениях, охватывающих серверные процессоры, сетевые ASIC и процессоры мобильных приложений.
- Гибридное связывание Cu-to-Cu, по прогнозам, будет самым быстрорастущим сегментом процессов, регистрирующим CAGR в 10,30%, что обусловлено ускорением принятия требований к высоте под 5 мкм для памяти следующего поколения с высокой пропускной способностью и логической архитектурой.
- FC-BGA возглавила рынок с долей в 40,40% от упаковочных технологий в 2025 году, что обусловлено спросом на упаковку процессоров серверного класса со стороны центров обработки данных и развития инфраструктуры ИИ.
- Ожидается, что упаковка на уровне пластин и панелей Fan-Out станет самым быстрорастущим сегментом упаковочных технологий, который, по прогнозам, вырастет на 10,70%, поскольку оптимизированная по стоимости гетерогенная интеграция достигает приложений среднего уровня.
- В 2025 году на устройства памяти приходилось 34,20% рынка по продуктам, в то время как упаковка ускорителей GPU и AI, как ожидается, зафиксирует самый быстрый рост среди сегментов продуктов с CAGR 13,40%.
- Потребительская электроника и носимые устройства представляли собой ведущий сегмент отрасли конечного использования с долей 31,10% в 2025 году, в то время как ожидается, что в течение прогнозируемого периода самый быстрый рост ожидается в ЦАГР на уровне 8,56%.
Область охвата и сегментация рынка технологий Flip Chip
|
Атрибуты |
Обзор рынка технологий Flip Chip |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке технологий Flip Chip
- Производители полупроводников ускоряют внедрение гибридной связи Cu-to-Cu для поддержки межсоединенных стег суб-5 микрон, необходимых для памяти следующего поколения с высокой пропускной способностью и логической укладкой.
- Например, В 2025 году крупный поставщик сетевого оборудования интегрировал чипы, упакованные ASIC, в свою линию маршрутизаторов следующего поколения, обеспечивая существенно более высокую пропускную способность порта и более низкие рабочие температуры по сравнению с предыдущими проектами.
- Упаковка на уровне пластин и панелей набирает обороты в качестве оптимизированных по стоимости альтернатив традиционной упаковке с флип-чипом на основе субстрата для приложений среднего уровня, расширяя гетерогенную интеграцию с более широким спектром устройств.
- Например, В 2025 году TSMC продолжила масштабировать свою передовую упаковочную мощность CoWoS для удовлетворения растущего спроса на упаковку ускорителей ИИ, что отражает устойчивые капитальные инвестиции в технологию флип-чипов на основе 2,5D-интерпозиторов среди ведущих литейных предприятий.
- OSAT и литейные заводы все чаще стандартизируют форматы упаковки на уровне панелей для повышения эффективности производства и снижения затрат на единицу продукции, поскольку внедрение чипов Flip распространяется на более объемные, чувствительные к цене категории продуктов.
- Например, В 2025 году ASE Technology Holding продолжила расширять свои пилотные линии упаковки на уровне панелей, ориентируясь на повышение экономической эффективности для продуктов на основе флип-чипов, обслуживающих клиентов мобильной и бытовой электроники.
- Растущее использование медных столбов в автомобильных силовых модулях расширяет технологию флип-чипов за пределы ее традиционных потребительских и вычислительных опорных пунктов в более надежные промышленные и транспортные приложения.
- Например, В 2025 году STMicroelectronics расширила возможности упаковки чипов для продуктов управления мощностью автомобилей, поддерживая растущий спрос со стороны клиентов электромобилей и ADAS.
- В целом, рынок технологий флип-чипов движется к межсоединениям с более высокой плотностью, более тонкому удару и передовым архитектурам упаковки, которые поддерживают повышение производительности вычислений при одновременном повышении энергоэффективности и экономики производства. Растущее внедрение гибридной связи, технологии медных столбов, упаковки на уровне пластин и панелей и интеграции 2.5D/3D расширяет применение чипов для искусственного интеллекта, высокопроизводительных вычислений, автомобильной, коммуникационной и потребительской электроники.
Каковы основные драйверы рынка технологий Flip Chip
- Быстрый рост спроса на ускорители ИИ и графические процессоры стимулирует устойчивые инвестиции в технологии межсоединения флип-чипов, способные поддерживать высокое количество контактов и тепловые нагрузки, требуемые высокопроизводительными вычислительными пакетами.
- Например, В 2025 году Amkor Technology продолжила расширение своего передового упаковочного комплекса в Аризоне, добавив чип Flip и 2,5D упаковочные мощности для поддержки клиентов в США в области ИИ, высокопроизводительных вычислений и автомобильных приложений.
- Расширение развертывания инфраструктуры 5G и растущее содержание автомобильной электроники, особенно для ADAS и управления питанием электромобилей, расширяют внедрение чипов, выходящих за рамки традиционных приложений потребительской электроники.
- Например, В 2025 году Samsung Electronics продолжила расширять свою передовую упаковочную способность для поддержки гибкой памяти на основе чипов и логической упаковки для клиентов ИИ и мобильных процессоров, укрепляя свои позиции в цепочке поставок памяти с высокой пропускной способностью.
- Растущий спрос на миниатюрные, высокопроизводительные смартфоны и носимые устройства продолжает поддерживать внедрение чипов, поскольку технология обеспечивает более высокую плотность ввода / вывода в рамках все более компактных форм-факторов.
- Например, В 2025 году Texas Instruments расширила производство аналоговых микросхем на основе флип-чипов и ИС для управления питанием на своих отечественных производственных объектах, поддерживая растущий спрос со стороны промышленных и автомобильных клиентов.
- Увеличение аутсорсинга передовых упаковок фаблесными полупроводниковыми компаниями специализированным OSATs расширяет адресный рынок для поставщиков оборудования и материалов.
Какие факторы препятствуют росту рынка технологий Flip Chip
- Упаковка чипов Flip требует значительных капиталовложений в оборудование для резки, недозаполнения и точного размещения, создавая высокий барьер для входа для небольших OSAT, стремящихся конкурировать с признанными лидерами.
- Например, В 2025 году несколько OSAT среднего уровня указали на стоимость квалификационного гибридного оборудования для соединения Cu-to-Cu в качестве барьера для участия в упаковке памяти следующего поколения с высокой пропускной способностью, иллюстрируя капиталоемкость, с которой сталкиваются более мелкие поставщики по сравнению с ведущими литейными предприятиями.
- Продолжающаяся геополитическая напряженность и меры экспортного контроля, затрагивающие полупроводниковое оборудование и материалы, продолжают создавать неопределенность в цепочке поставок для расширения мощностей по упаковке чипов в определенных регионах.
- Термическое управление остается постоянной технической проблемой по мере увеличения плотности соединений, требуя непрерывных инноваций в материалах с недостаточным наполнением и структурах рассеивания тепла для предотвращения проблем надежности в мощных пакетах.
- Например, В 2025 году несколько клиентов высокопроизводительных вычислений сообщили о задержках квалификации, связанных с тепловым управлением, для пакетов чипов следующего поколения с увеличенной плотностью мощности, что подчеркивает текущую инженерную проблему управления теплом в более плотных архитектурах межсоединений.
- В целом, рост рынка технологий флип-чипов сдерживается высокими требованиями к капиталу, увеличением сложности процессов, цепочками поставок и геополитической неопределенностью, а также проблемами теплового управления, связанными с более высокой плотностью соединений и энергопотреблением. Эти факторы повышают квалификационные требования и производственные затраты, особенно для небольших поставщиков упаковки, одновременно поощряя постоянные инвестиции в передовые материалы, тепловые решения, оптимизацию процессов и технологии оборудования.
Как сегментируется рынок технологий Flip Chip
Рынок технологий флип-чипов сегментирован на основе процесса бампинга пластин, технологии упаковки, продукта и отрасли конечного использования.
- Ваферный насосный процесс
На основе процесса удара пластины рынок сегментирован на медный столб, эвтектический припой из олова, припой / SAC без свинца, гибридное связывание Cu-to-Cu и бугорок из золота. В 2025 году доля выручки Copper составила 49,2%, что отражает ее доминирование в высокоплотных межсетевых приложениях, охватывающих серверные процессоры, сетевые ASIC и процессоры мобильных приложений.
Гибридная связь Cu-to-Cu, по прогнозам, будет самым быстрорастущим сегментом, с CAGR 10,3% в течение прогнозируемого периода, поскольку требования к шагу суб-5 мкм ускоряют принятие для памяти следующего поколения с высокой пропускной способностью и логических архитектур.
- Технология упаковки
На основе упаковочной технологии рынок сегментирован на FC-BGA, FCCSP/CSP, вентиляционную упаковку на уровне пластин/панелей, 2,5D-интерпозитор и 3D-стек. FC-BGA возглавила рынок с долей 40,4% в 2025 году, что обусловлено спросом на упаковку процессоров серверного класса со стороны центров обработки данных и наращивания инфраструктуры ИИ.
Ожидается, что упаковка на уровне пластин и панелей будет расширяться на 10,7% CAGR, поскольку оптимизированная по стоимости гетерогенная интеграция достигает среднего уровня потребительских и промышленных применений.
- По продукту
На основе продукта рынок сегментирован в память (DRAM/NAND/HBM), CMOS-датчик изображения, CPU/MPU, ускоритель GPU/AI, сеть/переключатель ASIC и PMIC/аналог. На устройства памяти пришлось 34,2% от выручки 2025 года, чему способствовал рост содержания памяти с высокой пропускной способностью в пакетах ИИ и высокопроизводительных вычислений.
Упаковка ускорителей GPU и AI будет продвигаться на уровне 13,4% CAGR, самого быстрого среди сегментов продуктов, что обусловлено растущим спросом на обучение ИИ и инфраструктуру вывода.
- По конечной отрасли
На основе индустрии конечного использования рынок сегментирован на потребительскую электронику и носимые устройства, дата-центр и облако, автомобильную и транспортную, промышленную и робототехнику, телекоммуникации и аэрокосмическую и оборонную промышленность. В 2025 году доля потребительской электроники и носимых устройств составила 31,1%, чему способствовало дальнейшее внедрение чипов в смартфоны, носимые устройства и компактные потребительские устройства.
Ожидается, что в течение прогнозируемого периода ЦАГР в центрах обработки данных и облачных приложениях будет составлять 8,56%, что обусловлено продолжающимся наращиванием инфраструктуры ИИ и спросом на высокопроизводительные вычисления.
В каком регионе самая большая доля рынка технологий Flip Chip
- Азиатско-Тихоокеанский регион доминировал на мировом рынке технологий флип-чипов и составлял самую большую долю доходов в 61,40% в 2025 году, чему способствовала концентрация литейного производства и мощностей OSAT в Тайване, Южной Корее и Китае, а также устойчивые капитальные инвестиции ведущих производителей полупроводников.
- Регион также извлекает выгоду из установленных цепочек поставок для субстратов, ударных материалов и упаковочного оборудования, наряду с постоянной государственной поддержкой отечественных передовых упаковочных мощностей во многих странах Азиатско-Тихоокеанского региона. Продолжающееся расширение производственных мощностей CoWoS и гибридных соединений за счет ведущих литейных заводов Тайваня еще больше укрепляет лидирующие позиции региона.
Великобритания Flip Chip Technology Market Insight
Рынок технологий флип-чипов в Великобритании поддерживается созданной в стране экосистемой полупроводниковых исследований, растущими инвестициями в передовую упаковку и растущим спросом на высокопроизводительные электронные компоненты. Принятие упаковки с флип-чипом поддерживается приложениями в телекоммуникациях, автомобильной электронике, аэрокосмической промышленности и высокопроизводительных вычислениях, где важны компактные форм-факторы, улучшенные электрические характеристики и эффективное управление температурой. Кроме того, разработки в области гетерогенной интеграции, чиплетных архитектур и передовых технологий межсоединений поддерживают спрос на сложные решения для флип-чипов в Великобритании.
Германия Flip Chip Technology Market Insight
Рынок технологий флип-чипов в Германии расширяется благодаря сильной полупроводниковой, автомобильной, промышленной электронике и силовой электронике. Растущее внедрение усовершенствованной упаковки для автомобильных процессоров, датчиков, устройств управления питанием и высокопроизводительных электронных систем поддерживает спрос на технологии чипов сгиба. Кроме того, сосредоточение Германии на расширении производства полупроводников, миниатюризации, надежности и передовых исследованиях в области упаковки способствует внедрению медной колонны, упаковки на уровне пластин и других технологий межсоединения высокой плотности.
Азиатско-Тихоокеанский технологический рынок Flip Chip
Азиатско-тихоокеанский рынок технологий флип-чипов демонстрирует сильный рост, обусловленный концентрацией в регионе полупроводниковых литейных заводов, OSAT, производителей электроники и передовых упаковочных мощностей на Тайване, в Китае, Южной Корее и Японии. Растущий спрос на ускорители искусственного интеллекта, высокоширотную память, смартфоны, потребительскую электронику, автомобильные полупроводники и высокопроизводительные вычисления ускоряет внедрение технологий флип-чипа и упаковки 2.5D/3D. Кроме того, инвестиции в вентиляционную упаковку на уровне пластин, выпуклость медного столба, гибридное связывание и гетерогенную интеграцию укрепляют региональную экосистему чипов.
Японский рынок технологий Flip Chip Insight
Японский рынок технологий флип-чипов переживает устойчивый рост, поддерживаемый передовой промышленностью полупроводниковых материалов и оборудования страны, сектором автомобильной электроники и сильными возможностями в точном производстве. Производители полупроводников все чаще используют упаковку с флип-чипом для процессоров, устройств памяти, датчиков, автомобильной электроники и высокопроизводительных приложений, требующих компактных конструкций и высоких электрических характеристик. Кроме того, увеличение инвестиций в передовую упаковку, интеграцию чиплетов, упаковку на уровне пластин и технологии межсоединений высокой плотности поддерживает разработку решений для чипов следующего поколения в Японии.
Китайский технологический рынок Flip Chip
Китайский рынок чипов быстро растет, чему способствует расширение отечественного производства полупроводников, увеличение мощностей OSAT и усилия правительства по укреплению местной цепочки поставок полупроводников. Растущий спрос на смартфоны, потребительскую электронику, автомобильную электронику, процессоры искусственного интеллекта и коммуникационное оборудование увеличивает использование упаковки микросхем для широкого спектра полупроводниковых приложений. Кроме того, инвестиции в передовые упаковочные мощности, медные столбы, вентиляционную упаковку и гетерогенную интеграцию укрепляют возможности отечественных чипов и поддерживают переход к полупроводниковой упаковке с более высокой плотностью.
Какие компании являются лучшими на рынке технологий Flip Chip
Индустрия технологий флип-чипов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Тайваньская компания по производству полупроводников Limited(Тайвань)
- Intel Corporation(США)
- Samsung Electronics Co., Ltd.(Южная Корея)
- Amkor Technology, Inc.(США)
- ASE Technology Holding Co., Ltd.(Тайвань)
- Texas Instruments Incorporated (США)
- Объединенная корпорация микроэлектроники (Тайвань)
- STMicroelectronics N.V. (Швейцария)
- Powertech Technology Inc. (Тайвань)
- Jiangsu Changjiang Electronics Technology Co., Ltd. (Китай)
- Компания 3M (США)
- Fujitsu Limited (Япония)
- Advanced Semiconductor Engineering, Inc. (ASE)
- JCET Group Co., Ltd. (Китай)
- Tongfu Microelectronics Co., Ltd. (Китай)
- Hana Micron Inc. (Южная Корея)
- Nepes Corporation (Южная Корея)
- Amkor Technology Korea, Inc. (Южная Корея)
- KYOCERA Corporation (Япония)
- ROHM Co., Ltd. (Япония)
- Renesas Electronics Corporation (Япония)
- Infineon Technologies AG (Германия)
- NXP Semiconductors N.V.
- Onsemi (США)
- Broadcom Inc. (США)
Каковы последние события на рынке технологий Flip Chip
- В январе 2025 года TSMC сообщила о продолжающихся инвестициях в передовые упаковочные мощности, поскольку спрос, связанный с ИИ, оставался сильным. Компания сохранила план капитальных расходов на 2025 год в размере 38-42 млрд долларов США, поддерживая передовые технологии и упаковочные мощности. Платформа CoWoS TSMC интегрирует логические матрицы и память с высокой пропускной способностью через передовую упаковку на основе интерпозитора, усиливая роль Flip-chip и связанных с ним технологий на основе ударов в приложениях ИИ и высокопроизводительных вычислений.
- В апреле 2025 года TSMC представила дополнительные усовершенствованные упаковочные разработки для ИИ и высокопроизводительных вычислений на своем Североамериканском технологическом симпозиуме. Компания объявила о продолжении расширения своей дорожной карты CoWoS, включая планы по пакету CoWoS размером 9,5 сетки, способной интегрировать 12 или более стеков HBM, с объемным производством, запланированным на 2027 год. TSMC также сообщила о прогрессе в передовых технологиях укладки чипов и межсоединения, поддерживающих все более сложные процессоры ИИ.
- В апреле 2025 года Amkor Technology заключила стратегическое партнерство с Intel для расширения мощностей EMIB по сборке передовой упаковки в Корее, Португалии и США. Сотрудничество направлено на повышение доступности многомерной упаковки высокой плотности для ИИ, высокопроизводительных вычислений и приложений с интенсивным использованием данных. Хотя EMIB является технологией, основанной на мостах, а не обычным чипом, разработка демонстрирует более широкое движение отрасли к межсоединениям с высокой плотностью и передовой упаковке.
- В апреле 2025 года Amkor подчеркнула растущий спрос на усовершенствованную упаковку на основе 2,5D и RDL от клиентов высокопроизводительных вычислений и искусственного интеллекта. Во время обсуждения прибыли в первом квартале 2025 года компания сообщила о продолжающемся участии в технологиях 2.5D и RDL и объявила о планах расширить свое присутствие в США, а строительство объекта в Аризоне планируется начать во второй половине 2025 года.
- В феврале 2025 года ASE официально запустила свой пятый завод в Пенанге, Малайзия, расширяя передовую упаковку и испытательный след компании. Расширение увеличило запланированную площадь участка в Малайзии с примерно 1 миллиона квадратных футов до 3,4 миллиона квадратных футов и было частично обусловлено увеличением спроса на приложения следующего поколения, такие как генеративный ИИ. ASE также поддерживает специализированные возможности упаковки Flip-chip, включая технологии FCBGA и FCCSP, поддержку вычислений, телекоммуникаций, памяти и других высокопроизводительных приложений.
- В мае 2025 года TSMC одобрила выделение около 15,25 млрд долларов США на капитальные ассигнования для расширения мощностей, включая передовую упаковку, зрелые / специализированные технологии и строительство объектов. Инвестиции стали частью планирования мощностей TSMC, основанного на рыночном спросе и технологической дорожной карте, поддерживающей дальнейшее масштабирование передовой инфраструктуры упаковки, используемой в ИИ, HPC и других высокопроизводительных полупроводниковых приложениях.
- В октябре 2025 года Amkor открыла передовой упаковочный и испытательный кампус в Аризоне и увеличила запланированные инвестиции до 7 миллиардов долларов США. Двухфазный проект предназначен для обеспечения более 750 000 квадратных футов чистого пространства и поддержки объемной передовой упаковки для ИИ, высокопроизводительных вычислений, мобильной связи и автомобильных приложений. Ожидается, что завод начнет производство в начале 2028 года и представляет собой значительное расширение передовых упаковочных мощностей в США.
- В 2025 году TSMC сообщила, что технология тонкого медного насоса для упаковки филиппин на 2-нм процессе успешно вступила в объемное производство. Эта разработка особенно актуальна для рынка технологий переворачивания микросхем, потому что межсоединения медного насоса обеспечивают электрические соединения высокой плотности между матрицей и упаковкой, поддерживая все более передовые узлы полупроводникового процесса. TSMC также сообщила, что ее передовая упаковочная технология CoWoS-L вступила во второй год серийного производства в 2025 году.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











