


Сегментация глобального рынка аренды графических процессоров по типу GPU (GPU высокого класса / центра обработки данных, графические процессоры среднего уровня, графические процессоры потребительского класса), модель развертывания (Общественное облако, частное облако, гибридное облако), модель ценообразования (по требованию / оплата по мере поступления, зарезервированные / сложные случаи, спотовые случаи), приложение (обучение модели AI / ML, AI Inference, высокопроизводительные вычисления и научные вычисления, рендеринг и визуальные эффекты, добыча криптовалюты, облачные игры), конечный пользователь (предприятия, стартапы AI / ML, исследовательские институты и академии, правительство и оборона, отдельные разработчики), тип провайдера (гипермасштабные облачные провайдеры, специализированные облачные провайдеры графических процессоров, неоклуды) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка GPU и темпы роста
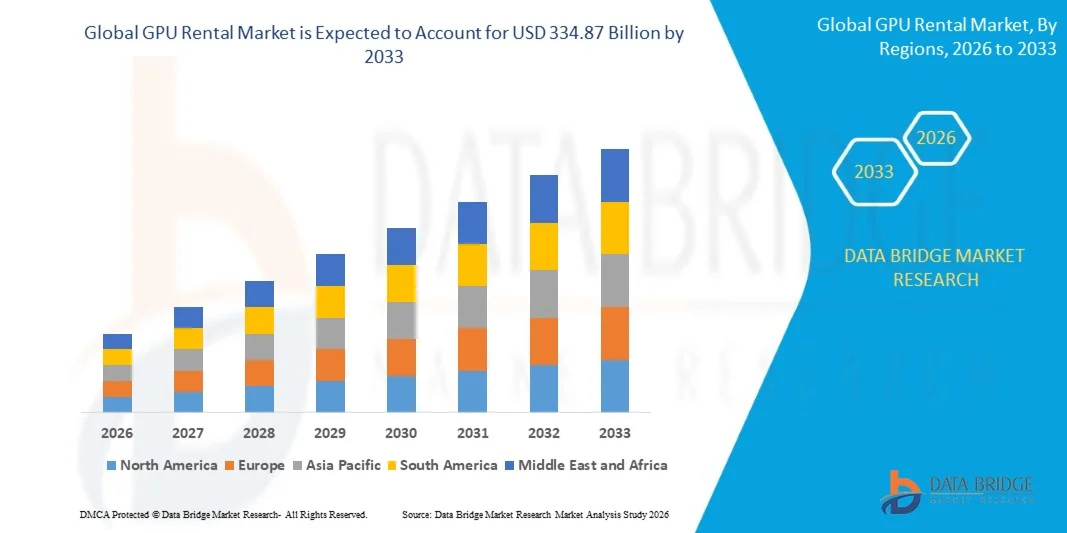
- Согласно анализу Data Bridge Market Research, рынок аренды графических процессоров был оценен как39,81 млрд долларов США в 2025 годуи, по прогнозам, достигнет$334,87 млрд к 2033 годуРастущий в aCAGR 30,50% с 2026 по 2033 год.
- Рынок переживает взрывной рост, вызванный беспрецедентным всплеском спроса на обучение крупным языковым моделям и генеративные рабочие нагрузки на вывод ИИ, хронической нехваткой высококачественного оборудования GPU для центров обработки данных, ограничивающего прямые корпоративные закупки, и быстрым появлением специализированных облачных провайдеров GPU, предлагающих более доступные и часто более экономичные альтернативы гипермасштабным облачным платформам.
- Растущее признание среди предприятий и стартапов ИИ того, что аренда вычислительной мощности GPU позволяет избежать огромных первоначальных капитальных затрат, длительных сроков закупок оборудования и быстрого риска устаревания технологий, заставляет организации всех размеров переносить стратегию инфраструктуры ИИ на гибкие модели доступа к GPU на основе потребления. Специализированные провайдеры, специализирующиеся исключительно на вычислениях GPU, все больше дополняют друг друга и во многих рабочих нагрузках напрямую конкурируют с традиционными облачными платформами, предлагая более конкурентоспособные цены и часто более быстрый доступ к последним поколениям GPU.
- Быстрые темпы инноваций в архитектуре графических процессоров, с новыми поколениями, предлагающими значительные улучшения производительности, выпущенные по ускоряющейся каденции, еще больше укрепляют экономическое обоснование аренды над владением, поскольку организации могут получить доступ к новейшему оборудованию, не неся полную стоимость и риск амортизации частых циклов обновления капитального оборудования.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 39,81 млрд.
- Ожидаемая рыночная стоимость (2033): USD 334,87 Миллиард
- Прогноз CAGR (2026–2033): 30,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка аренды GPU
- Северная Америка доминировала на мировом рынке аренды графических процессоров с самой большой долей дохода в 44,62% в 2025 году, чему способствовала концентрация ведущих исследовательских лабораторий ИИ, штаб-квартира гипермасштабного облачного провайдера и значительные инвестиции венчурного капитала, подпитывающие спрос на вычисления графических процессоров.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 34,8% с 2026 по 2033 год, чему способствуют быстро расширяющиеся внутренние экосистемы развития ИИ, растущие государственные инвестиции в инфраструктуру ИИ и увеличение потенциала центров обработки данных в Китае, Индии, Японии и Сингапуре.
- Сегмент высокопроизводительных графических процессоров для центров обработки данных возглавил рынок с долей 71,34% в 2025 году, что обусловлено подавляющим спросом на самые мощные доступные ускорители для эффективного обучения и запуска все более крупных генеративных моделей ИИ.
- Сегмент приложений для вывода ИИ является самой быстрорастущей категорией, прогнозируемой для регистрации CAGR в 34,2%, что отражает быстрое распространение развернутых генеративных приложений ИИ, требующих устойчивой масштабируемой вычислительной мощности для обслуживания растущих объемов запросов пользователей.
- Сегмент приложений для обучения модели AI / ML доминировал в категории приложений с долей дохода 48,73% в 2025 году, чему способствовал продолжающийся интенсивный спрос на вычисления со стороны разработчиков базовых моделей, обучающих все более крупные и более способные системы ИИ.
- В 2025 году на долю ценообразования по запросу/плате по мере продвижения приходилось 52,16% доли рынка среди моделей ценообразования, что было предпочтительнее из-за его гибкости в принятии непредсказуемых и быстро масштабируемых требований к вычислительной нагрузке ИИ.
- Сегмент поставщиков неоклаудов является самой быстрорастущей категорией с CAGR 38,6%, что обусловлено быстрым появлением специализированных облачных провайдеров, ориентированных на графические процессоры, обеспечивающих крупномасштабное развертывание графических процессоров и снижающих традиционные цены на гипермасштабируемые рабочие нагрузки для ИИ.
- Сегмент моделей развертывания публичных облаков составил 58,24% рынка в 2025 году, что отражает его широкую доступность и более низкий барьер для входа для организаций без существующей инфраструктуры центров обработки данных.
- Сегмент конечных пользователей предприятий имел долю 41,83% в 2025 году, чему способствовало широкое корпоративное внедрение генеративных приложений ИИ, требующих значительной постоянной вычислительной мощности.
Сфера охвата и сегментация рынка аренды GPU
|
Атрибуты |
GPU Rental Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке аренды GPU
- Облачные провайдеры GPU все больше инвестируют в возможности GPU следующего поколения и инфраструктуру, ориентированную на ИИ, для удовлетворения быстро растущего спроса на обучение ИИ и рабочие нагрузки на вывод.
- Например, в феврале 2025 года CoreWeave стала первым облачным провайдером, который сделал общедоступными экземпляры NVIDIA GB200 NVL72, предоставив клиентам доступ к системам стойочного масштаба, содержащим 72 графических процессора NVIDIA Blackwell.
- Специализированные облачные провайдеры GPU все больше дифференцируются через специализированные центры обработки данных с жидкостным охлаждением, мощностью высокой плотности и высокоскоростными сетями, а не полагаются исключительно на обычную облачную инфраструктуру.
- Например, в апреле 2025 года CoreWeave сообщила, что большинство ее новых центров обработки данных будут использовать жидкостное охлаждение, обеспечивая более высокую плотность графического процессора и поддерживая тепловые требования систем NVIDIA следующего поколения.
- GPU облачные провайдеры также сосредоточены на использовании GPU и эффективности инфраструктуры за счет оптимизации рабочей нагрузки, планирования и специализированного программного обеспечения.
- Например, в марте 2025 года CoreWeave сообщила о достижении более 50% использования Model FLOPS на графических процессорах NVIDIA Hopper, подчеркнув растущее внимание к максимизации полезного вычисления из арендованной емкости графического процессора.
- Поставщики все чаще расширяют свои портфели графических процессоров на нескольких поколениях ускорителей, позволяя клиентам выбирать инфраструктуру в соответствии с производительностью, доступностью и требованиями к стоимости.
- Например, в январе 2026 года CoreWeave объявила о планах развернуть системы NVIDIA Vera Rubin, расширив свою облачную платформу на другое поколение технологии ускоренных вычислений NVIDIA.
- Поскольку обучение ИИ и рабочие нагрузки на вывод продолжают требовать крупномасштабных ускоренных вычислений, рынок аренды графических процессоров все больше движется к оптимизированной для ИИ инфраструктуре, быстрому доступу к графическим процессорам следующего поколения, жидкостному охлаждению, высокопроизводительным сетям и повышению эффективности использования.
Каковы ключевые драйверы рынка аренды GPU
- Беспрецедентный всплеск спроса на обучение крупным языковым моделям и разработку генеративных приложений ИИ значительно увеличил спрос предприятий и стартапов на масштабируемый доступ по требованию к высокопроизводительным вычислительным мощностям графических процессоров, помимо того, что большинство организаций могут экономически приобретать и работать независимо.
- Например, в апреле 2025 года Lambda значительно расширила возможности облачной инфраструктуры GPU, чтобы удовлетворить растущий спрос со стороны стартапов ИИ и корпоративных клиентов, ищущих доступ к графическим процессорам центра обработки данных последнего поколения для крупномасштабных проектов обучения модели.
- Постоянная глобальная нехватка высококачественных графических процессоров центров обработки данных по сравнению со спросом приводит к тому, что организации, не имеющие прямого доступа к распределению средств производителя, обращаются к моделям потребления на основе аренды как к наиболее практичному пути обеспечения необходимой вычислительной мощности в разумные сроки.
- Например, в декабре 2024 года Crusoe Energy Systems расширила мощности облачных центров обработки данных GPU в ответ на устойчивый спрос предприятия, превышающий доступное предложение, что подчеркивает продолжающийся дисбаланс спроса и мощности, стимулирующий рост рынка аренды.
- Растущее распространение открытых и общедоступных моделей ИИ снижает барьер для разработки приложений ИИ для гораздо более широкой базы разработчиков и небольших организаций, многие из которых не имеют капитала или опыта для работы с собственной инфраструктурой графических процессоров и поэтому обращаются к доступу к компьютеру на основе аренды в качестве основного пути к экспериментам и развертыванию.
- С продолжающимся быстрым развитием возможностей модели ИИ, требующих все больших вычислительных ресурсов, постоянных ограничений поставок оборудования GPU и растущих предпочтений предприятий в отношении гибких моделей инфраструктуры на основе потребления, рынок аренды GPU останется одним из самых быстрорастущих сегментов в более широкой глобальной индустрии технологической инфраструктуры.
Какие факторы препятствуют росту рынка аренды GPU
- Ограничения поставок графических процессоров остаются серьезной проблемой, поскольку спрос на передовые ускорители продолжает превышать доступное предложение, создавая дефицит мощностей и потенциальное ценовое давление для клиентов по аренде.
- Например, в ноябре 2024 года NVIDIA подчеркнула ограничения поставок, влияющие на поставки новейших процессоров ИИ на фоне сильного спроса.
- Ограничения в электроснабжении и сети ограничивают расширение пропускной способности центров обработки данных GPU, поскольку инфраструктура ИИ требует значительной электроэнергии, а новые подключения к сети могут занять значительное время. По оценкам МЭА, около 20% запланированных проектов дата-центров могут столкнуться с задержками из-за ограничений сети.
- Высокая стоимость амортизации капитала и технологий создает финансовое давление на поставщиков услуг по аренде графических процессоров, которые должны постоянно инвестировать в графические процессоры, центры обработки данных, сети, охлаждение и энергетическую инфраструктуру. Быстро внедряемые поколения графических процессоров также могут сократить жизненный цикл оборудования и увеличить риски амортизации.
Как сегментируется рынок аренды GPU
Рынок аренды GPU сегментируется на основе типа GPU, модели развертывания, модели ценообразования, приложения, конечного пользователя и типа поставщика.
- Тип GPU
На основе типа GPU глобальный рынок аренды GPU сегментирован на графические процессоры высокого класса / центры обработки данных, графические процессоры среднего уровня и графические процессоры потребительского уровня. Сегмент высокопроизводительных графических процессоров доминировал на рынке с долей 71,34% в 2025 году из-за подавляющего спроса на самые мощные доступные ускорители для эффективного обучения и запуска все более крупных генеративных моделей ИИ. Эти графические процессоры остаются предпочтительным выбором для предприятий и лабораторий ИИ, проводящих крупномасштабное обучение модели и высокопроизводительные рабочие нагрузки вывода.
Сегмент графических процессоров среднего класса, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 32,7% с 2026 по 2033 год, что обусловлено растущим спросом со стороны небольших стартапов ИИ, академических исследователей и разработчиков на экономичную вычислительную мощность, подходящую для тонкой настройки модели, обучения меньшего масштаба и рабочих нагрузок вывода, которые не требуют флагманского оборудования ускорителя.
- Модель развертывания
На основе модели развертывания глобальный рынок аренды графических процессоров сегментирован в публичное облако, частное облако и гибридное облако. Сегмент публичных облаков возглавил рынок с долей 58,24% в 2025 году, чему способствовали его широкая доступность, эластичная масштабируемость и более низкий барьер для входа для организаций без существующей инфраструктуры центров обработки данных или долгосрочных обязательств по емкости.
Ожидается, что сегмент гибридных облаков будет испытывать самый быстрый рост на уровне CAGR 33,9% с 2026 по 2033 год, что обусловлено растущим интересом предприятий к объединению собственной локальной инфраструктуры GPU для базовых рабочих нагрузок с арендованной облачной пропускной способностью GPU для резкого спроса, оптимизируя как экономическую эффективность, так и гибкость емкости.
- Модель ценообразования
На основе модели ценообразования глобальный рынок аренды графических процессоров сегментирован по запросу / оплате по мере поступления, зарезервированным / обязательным экземплярам и спотовым экземплярам. Сегмент по требованию / оплате по мере продвижения доминировал на рынке с долей 52,16% в 2025 году благодаря своей гибкости в принятии непредсказуемых и быстро масштабируемых требований к вычислительной нагрузке ИИ без долгосрочных финансовых обязательств. Широко распространенное предпочтение среди стартапов и исследовательских групп ИИ гибкому доступу с низким уровнем приверженности продолжает укреплять лидирующие позиции этого сегмента.
Ожидается, что в сегменте зарезервированных/зарезервированных экземпляров будет наблюдаться самый быстрый CAGR в 31,8% с 2026 по 2033 год, что обусловлено растущими предпочтениями предприятий в обеспечении гарантированного доступа к мощности GPU и более предсказуемым ценообразованием благодаря долгосрочным обязательствам, особенно для критически важных, постоянно работающих учебных программ ИИ и рабочих нагрузок вывода.
- С помощью приложения
На основе применения глобальный рынок аренды графических процессоров сегментирован на обучение модели AI / ML, вывод ИИ, высокопроизводительные вычисления и научные вычисления, рендеринг и визуальные эффекты, майнинг криптовалют и облачные игры. Сегмент обучения модели AI / ML доминировал на рынке с долей 48,73% в 2025 году из-за продолжающегося интенсивного спроса на вычисления со стороны разработчиков базовой модели, обучающих все более крупные и более способные системы ИИ. Продолжающаяся гонка среди компаний, занимающихся ИИ, за разработку все более эффективных моделей усиливает доминирование в этом сегменте.
Ожидается, что в сегменте вывода ИИ будет наблюдаться самый быстрый CAGR в 34,2% с 2026 по 2033 год, обусловленный быстрым распространением развернутых генеративных приложений ИИ, требующих устойчивой масштабируемой вычислительной мощности для обслуживания растущих объемов запросов пользователей по продуктам ИИ для потребителей и предприятий.
- Конечный пользователь
На основе конечного пользователя глобальный рынок аренды графических процессоров сегментирован на предприятия, стартапы AI / ML, исследовательские институты и научные круги, правительство и оборону и отдельных разработчиков. Сегмент предприятий доминировал на рынке с долей 41,83% в 2025 году из-за широкого корпоративного внедрения генеративных приложений ИИ, требующих значительного постоянного вычислительного потенциала как для разработки внутренних инструментов, так и для развертывания продуктов ИИ, ориентированных на клиентов. Широкое внедрение корпоративного ИИ почти во всех отраслях промышленности укрепляет лидирующие позиции этого сегмента.
Ожидается, что в сегменте стартапов AI / ML самый быстрый CAGR составит 35,7% с 2026 по 2033 год, что обусловлено продолжающимися сильными инвестициями венчурного капитала в стартапы ИИ, которые в значительной степени полагаются на арендуемые вычисления GPU, а не на капиталоемкое прямое владение оборудованием для финансирования разработки и развертывания моделей.
- Тип поставщика
На основе типа провайдера глобальный рынок аренды графических процессоров сегментируется на гипермасштабных облачных провайдеров, специализированных облачных провайдеров графических процессоров и неоклаудов. Сегмент гипермасштабных облачных провайдеров доминировал на рынке с долей 54,72% в 2025 году благодаря своей обширной существующей инфраструктуре, широкому географическому охвату и устоявшимся отношениям с корпоративными клиентами, выходящими далеко за рамки одних только вычислений GPU. Установленные связи между предприятиями и интегрированные экосистемы облачных сервисов продолжают укреплять лидирующие позиции в этом сегменте.
Ожидается, что в сегменте неоклаудов самый быстрый CAGR составит 38,6% с 2026 по 2033 год, что обусловлено быстрым появлением специализированных облачных провайдеров, ориентированных на графические процессоры, обеспечивающих крупномасштабное развертывание графических процессоров и подрывающих традиционные цены на гипермасштаберы для рабочих нагрузок, связанных с ИИ, привлекая значительное венчурное и инфраструктурное финансирование для финансирования быстрого расширения мощностей.
В каком регионе находится самая большая доля рынка GPU
- Северная Америка доминировала на рынке аренды графических процессоров и составляла самую большую долю дохода в 44,62% в 2025 году, чему способствовала концентрация ведущих исследовательских лабораторий ИИ, штаб-квартира гипермасштабного облачного провайдера и значительные инвестиции венчурного капитала, подпитывающие спрос на вычисления графических процессоров.
- Регион также извлекает выгоду из плотной концентрации разработчиков моделей фундамента, хорошо налаженной инфраструктуры центров обработки данных и значительной доступности капитала, поддерживающей быстрое расширение инфраструктуры провайдера облачных вычислений. Продолжающееся лидерство в разработке передовых моделей ИИ продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский GPU Rental Market Insight
Рынок аренды графических процессоров в США занимает самую большую долю в Северной Америке, что обусловлено концентрацией ведущих исследовательских лабораторий ИИ и разработчиков базовых моделей, обширной гипермасштабной и специализированной инфраструктурой облачных провайдеров графических процессоров и значительными инвестициями венчурного капитала, подпитывающими спрос на вычисления стартапов ИИ. Растущее внедрение генеративного ИИ на предприятиях и продолжающееся развитие передовых моделей ИИ еще больше поддерживают устойчивый рост рынка. Кроме того, значительные инвестиции в инфраструктуру со стороны как существующих гипермасштаберов, так и новых поставщиков неоклаудов укрепляют позиции страны как глобального центра деятельности на рынке аренды графических процессоров.
Канадский GPU Rental Market Insight
Канадский рынок аренды графических процессоров расширяется, поскольку стартапы, предприятия, исследовательские институты и технологические компании ищут гибкий доступ к высокопроизводительным вычислениям без крупных первоначальных инвестиций в оборудование. Спрос поддерживается генеративным ИИ, машинным обучением, облачными вычислениями и расширенной аналитикой данных. Провайдеры все чаще предлагают графические процессоры на основе NVIDIA, высокоскоростные сети и масштабируемую инфраструктуру. Сильная экосистема исследований ИИ в Канаде и растущие инвестиции в центры обработки данных создают возможности, в то время как затраты на электроэнергию, доступность графических процессоров, инфраструктурные ограничения и интенсивная конкуренция остаются ключевыми проблемами.
Азиатско-Тихоокеанский GPU Rental Market Insight
Ожидается, что на рынке аренды GPU в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный быстрым расширением внутренних экосистем развития ИИ, растущими государственными инвестициями в инфраструктуру ИИ и увеличением потенциала центров обработки данных по всему региону. Растущее внедрение искусственного интеллекта и растущие инвестиции венчурного капитала в региональные стартапы ИИ поддерживают расширение рынка. Кроме того, растущее присутствие как международных, так и отечественных облачных провайдеров GPU, создающих региональные центры обработки данных, ускоряет освоение рынка по всему региону.
Индия GPU Rental Market Insight
Рынок аренды графических процессоров в Индии демонстрирует устойчивый рост, обусловленный быстро расширяющейся внутренней экосистемой стартапов ИИ, растущими государственными инвестициями в национальные инициативы по вычислительной инфраструктуре ИИ и растущим внедрением искусственного интеллекта в секторах технологий и услуг. Растущая доступность как международных, так и отечественных облачных провайдеров поддерживает расширение рынка. Кроме того, растущее внимание правительства к созданию суверенного вычислительного потенциала ИИ еще больше ускоряет принятие рынка по всей стране.
Японский GPU Rental Market Insight
Японский рынок аренды графических процессоров демонстрирует устойчивый рост, обусловленный растущим внедрением ИИ на предприятиях, растущими государственными инвестициями в национальную вычислительную инфраструктуру ИИ и растущим спросом со стороны отечественных технологических компаний, разрабатывающих приложения для ИИ. Японские предприятия в технологическом, автомобильном и производственном секторах продолжают использовать услуги аренды графических процессоров для ускорения развертывания инициативы ИИ без значительных капиталовложений. Продолжающаяся государственная поддержка развития инфраструктуры искусственного интеллекта способствует росту рынка в Японии.
Каковы основные компании на рынке аренды GPU
Индустрия аренды графических процессоров в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация NVIDIA(США)
- Amazon Web Services, Inc.(США)
- Корпорация Microsoft(США)
- Google LLC(США)
- CoreWeave, Inc.(США)
- Lambda, Inc. (США)
- Корпорация Oracle (США)
- Paperspace (DigitalOcean, Inc.)
- RunPod Inc. (США)
- Vast.ai Inc. (США)
- Crusoe Energy Systems Inc. (США)
- Вместе AI, Inc. (США)
- Fluidstack Ltd. (Великобритания)
- Nebius Group N.V. (Нидерланды)
- Voltage Park (США)
- TensorDock, Inc. (США)
- Genesis Cloud GmbH (Германия)
- Alibaba Cloud (Alibaba Group)
- Tencent Cloud (Tencent Holdings)
- Корпорация IBM (США)
Каковы последние события на рынке аренды GPU
- В сентябре 2025 года CoreWeave объявила о значительном расширении своих мощностей центров обработки данных с новыми мощностями, предназначенными для развертывания графических процессоров следующего поколения, с целью значительного увеличения доступных вычислительных мощностей для корпоративного обучения ИИ и клиентов вывода.
- В январе 2025 года Lambda получила дополнительное финансирование инфраструктуры для расширения своей облачной мощности GPU, нацеленной на повышение доступности высокопроизводительных графических процессоров центров обработки данных для стартапов ИИ и исследовательских групп предприятий.
- В ноябре 2025 года Nebius Group расширила свое присутствие в европейском облачном центре обработки данных GPU, добавив новые мощности, специально предназначенные для удовлетворения растущего спроса на искусственный интеллект в Европейском союзе на фоне растущих соображений суверенитета данных.
- В ноябре 2024 года Crusoe Energy Systems объявила о крупном расширении центра обработки данных, основанном на возобновляемых и нестабильных источниках энергии, ориентируясь на корпоративных клиентов, заботящихся об устойчивости, которые ищут варианты вычислений с низким содержанием углерода.
- В июне 2023 года Together AI заключила партнерство с несколькими разработчиками моделей ИИ с открытым исходным кодом для предоставления субсидированного облачного доступа к GPU для исследовательских проектов и проектов обучения модели сообщества, демонстрируя позиционирование компании в более широкой открытой экосистеме исследований ИИ.
- В августе 2024 года Vast.ai расширила свою децентрализованную платформу рынка графических процессоров, соединив индивидуальных и небольших владельцев графических процессоров центров обработки данных с разработчиками искусственного интеллекта, стремящимися к экономически эффективному доступу к вычислениям, расширяя разнообразие доступных источников поставок для аренды графических процессоров.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











