


Global Hallux Valgus Treatment Market Segmentation, By Type (Congenital Hallux Valgus, Juvenile or Adolescent Hallux Valgus, Tailor's Bunion), Diagnoses (X-Rays, Medical History, Physical Examination, Radiography, and Others), Treatment (Medications, Self-Care, Devices, Surgery, and Medical Procedures), Dosage (Injection, Tablets, and Others), Route of Administration (Oral, Parenteral, and Others), End-Users (Clinic, Hospital, and Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, and Online Pharmacy) - Industry Trends and Forecast to 2033
Каков размер рынка лечения Hallux Valgus и темпы роста
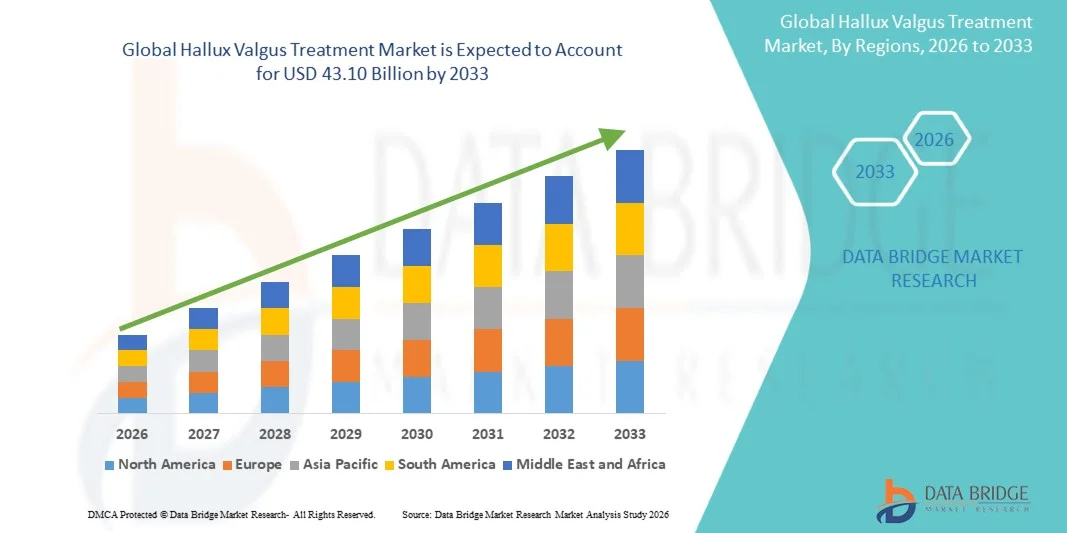
- По данным Data Bridge Market Research Analysis Глобальный объем рынка лечения вальгусом был оценен25,09 млрд долларов в 2025 годуОжидается, что он достигнет43,10 млрд долларов к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью деформаций стоп, таких как бунионы (галлюкс вальгус), обусловленных старением населения, изменениями образа жизни и увеличением использования ограничительной обуви, что приводит к более высокому спросу на хирургические и нехирургические варианты лечения в ортопедических условиях ухода.
- Кроме того, растет осведомленность о ранней диагностике, достижениях в минимально инвазивных хирургических процедурах и увеличении предпочтения коррекции.ортопедическийРешения Hallux Valgus Treatment являются важным сегментомопорно-двигательный аппаратЗдравоохранение. Эти факторы ускоряют внедрение решений Hallux Valgus Treatment, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):USD 25,09 млрд.
Ожидаемая рыночная стоимость (2033):$43,10 млрд.
Прогноз CAGR (2026–2033):7.00%
Каковы основные выводы рынка лечения Hallux Valgus
- Решения для лечения Hallux Valgus, включая корректирующие ортопедии, физиотерапию, минимально инвазивную хирургию буниона и передовые ортопедические имплантаты, становятся все более важными компонентами современных систем опорно-двигательного аппарата из-за растущей распространенности деформаций стоп, старения населения и повышения осведомленности о вариантах корректирующего лечения.
- Растущий спрос на лечение вальгусом в Халлуксе в первую очередь подпитывается увеличением числа бунионов, вызванных образом жизни и привычками обуви, растущим предпочтением минимально инвазивных хирургических процедур и достижениями в технологиях ортопедического лечения, которые улучшают результаты восстановления и уменьшают послеоперационные осложнения.
- Северная Америка доминировала на рынке вальгусного лечения с самой большой долей дохода в 41,7% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением ортопедических корректирующих процедур, сильным страховым покрытием и присутствием ведущих производителей ортопедических устройств и специализированных клиник.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом на рынке лечения вальгусного вальгуса в течение прогнозируемого периода из-за роста расходов на здравоохранение, повышения осведомленности о лечении деформации стоп, расширения доступа к ортопедической помощи и растущего старения населения.
- Сегмент Oral доминировал на рынке с самой большой долей дохода в 66,5% в 2025 году, что обусловлено простотой использования и высоким уровнем соблюдения требований пациентов.
Область охвата и сегментация рынка лечения Hallux Valgus
|
Атрибуты |
Hallux Valgus Treatment Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке лечения вальгусом
"Достижения в области минимально инвазивных процедур, персонализированной ортопедической помощи и 3D-печатных ортопедических решений"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения Hallux Valgus является растущее внедрение минимально инвазивных хирургических методов и передовых нехирургических коррекционных решений, направленных на улучшение результатов лечения пациентов, сокращение времени восстановления и повышение точности лечения.
- Например, минимально инвазивные процедуры коррекции буниона с использованием специализированных методов остеотомии набирают силу из-за уменьшения послеоперационной боли, меньших разрезов и более быстрой реабилитации по сравнению с традиционными открытыми операциями.
- Интеграция 3D-изображения и компьютерного хирургического планирования позволяет хирургам достичь более высокой точности в коррекции деформации и восстановлении выравнивания.
- Например, индивидуальные ортопедические устройства и шины все чаще разрабатываются с использованием технологий 3D-сканирования для обеспечения поддержки конкретного пациента и улучшенной биомеханической коррекции.
- Достижения в области биоматериалов, используемых в имплантатах и фиксирующих устройствах, еще больше повышают хирургические результаты за счет повышения долговечности и снижения частоты осложнений.
- Растущее использование персонализированных реабилитационных программ, включая физиотерапию и коррекционную терапию походки, также поддерживает долгосрочное восстановление и предотвращение рецидивов.
- Этот переход к специфичной для пациента, менее инвазивной и поддерживаемой технологиями ортопедической помощи коренным образом меняет ожидания лечения в управлении вальгусом.
Динамика рынка лечения Hallux Valgus
водитель
«Увеличение распространенности деформаций стоп и увеличение спроса на ортопедические процедуры»
- Растущая распространенность вальгуса, особенно среди стареющего населения и лиц, носящих неправильную обувь, является ключевым фактором рынка.
- Например, длительное использование узкой или каблуковой обуви тесно связано с развитием и прогрессированием деформаций бунионов, что увеличивает потребность в корректирующем лечении.
- Растущая осведомленность о здоровье ног и наличии передовых вариантов лечения побуждает больше пациентов выбирать раннее вмешательство.
- Например, ортопедические клиники все чаще сообщают о более высоких объемах пациентов для процедур выборочной коррекции бунионов из-за повышения безопасности и результатов восстановления.
- Рост расходов на здравоохранение и улучшение доступа к услугам ортопедической помощи способствуют дальнейшему расширению рынка во всем мире.
- Увеличение принятия амбулаторных хирургических процедур также способствует более быстрому внедрению лечения.
Сдержанность/вызов
"Высокие хирургические затраты, послеоперационные осложнения и ограниченная осведомленность в развивающихся регионах"
- Одной из основных проблем на рынке лечения вальгуса является высокая стоимость процедур хирургической коррекции, которая ограничивает доступность для многих пациентов.
- Например, современные минимально инвазивные операции и индивидуальные имплантаты могут значительно увеличить общие расходы на лечение.
- Послеоперационные осложнения, такие как рецидив деформации, инфекции, жесткости и длительной реабилитации могут повлиять на удовлетворенность пациентов и результаты.
- Например, некоторым пациентам могут потребоваться дополнительные корректирующие процедуры, если деформация возвращается после первоначальной операции.
- Ограниченная осведомленность о ранних стадиях нехирургического лечения в развивающихся регионах часто приводит к задержке диагностики и прогрессированию заболевания.
- Кроме того, отсутствие доступа к специализированной ортопедической помощи в сельских районах ограничивает своевременное вмешательство.
- Решение этих проблем требует улучшения программ информирования, расширения инфраструктуры ортопедического здравоохранения и разработки экономически эффективных решений для лечения.
Как сегментируется рынок лечения Hallux Valgus
Рынок сегментирован на основе типа, диагностики, лечения, дозировки, пути введения, конечных пользователей и канала распределения.
• По типу
В зависимости от типа, рынок лечения Hallux Valgus сегментирован на врожденный Hallux Valgus, подростковый Hallux Valgus и Tailor’s Bunion. Сегмент Congenital Hallux Valgus доминировал над крупнейшей долей рынка в 46,8% в 2025 году, чему способствовало растущее признание наследственных деформаций стопы и ранних структурных аномалий. Повышение осведомленности о здоровье ног и раннем ортопедическом вмешательстве также поддерживает спрос. Растущая распространенность врожденных деформаций в педиатрических популяциях повышает показатели диагностики. Достижения в области визуализации и диагностических инструментов улучшают раннее выявление. Рост числа ортопедических консультаций во всем мире способствует росту сегмента. Растущий доступ к здравоохранению в странах с развивающейся экономикой улучшает охват лечением. Расширение использования корректирующих устройств и хирургических вмешательств поддерживает управление. Врачи все чаще рекомендуют коррекционную терапию на ранней стадии. Растущая осведомленность пациентов о качестве жизни, связанном с мобильностью, стимулирует спрос. Страховое покрытие для корректирующих процедур повышает доступность. В целом, врожденные случаи доминируют из-за ранней диагностики и долгосрочных потребностей в лечении.
Ожидается, что в сегменте юношеского или подросткового Hallux Valgus будет наблюдаться самый быстрый CAGR в 7,9% с 2026 по 2033 год, что обусловлено увеличением травм ног, связанных со спортом, и изменениями образа жизни у молодых людей. Растущее использование неправильной обуви среди подростков способствует развитию деформации. Растущая осведомленность родителей о ранней ортопедической коррекции поддерживает спрос. Расширение услуг педиатрической ортопедической помощи повышает показатели диагностики. Расширение участия в спортивных мероприятиях приводит к возникновению случаев травматизма. Достижения в минимально инвазивных корректирующих процедурах улучшают результаты. Растущая доступность специализированных клиник расширяет доступ к лечению. Тенденции раннего вмешательства становятся все более распространенными в развитых регионах. Растущие расходы на педиатрическую помощь способствуют усыновлению. Кампании по повышению осведомленности в школах и общинах еще больше способствуют диагностике. В целом, ювенильный вальгус становится быстрорастущим сегментом.
• Диагностика
На основе диагностики рынок лечения Hallux Valgus разделен на рентгеновские лучи, историю болезни, физическое обследование, рентгенографию и другие. Сегмент рентгеновских лучей доминировал на рынке с самой большой долей выручки в 52,3% в 2025 году, что обусловлено его широкой доступностью и высокой диагностической точностью для структурных деформаций стопы. Рентген остается золотым стандартом для оценки выравнивания костей и тяжести вальгуса. Увеличение ортопедических консультаций повышает спрос на диагностику изображений. Растущая распространенность деформаций стопы поддерживает использование изображений. Технические достижения в области цифровой рентгенографии улучшают четкость и эффективность. Больницы и клиники широко полагаются на рентгенографию для планирования лечения. Растущая инфраструктура здравоохранения расширяет доступ к диагностическим учреждениям. Программы раннего обнаружения способствуют дальнейшему использованию изображений. Врачи предпочитают рентген для предоперационной оценки. Страховое покрытие для диагностической визуализации поддерживает доступность. В целом, рентгеновские лучи доминируют благодаря точности и клинической надежности.
Ожидается, что в сегменте физического обследования будет наблюдаться самый быстрый CAGR в 6,8% с 2026 по 2033 год, что обусловлено увеличением внимания к раннему скринингу и профилактической помощи. Растущая осведомленность о здоровье ног поощряет регулярные осмотры. Расширение услуг первичной медико-санитарной помощи способствует ранней диагностике. Растущее принятие программ общественного здравоохранения повышает показатели скрининга. Физическое обследование остается экономически эффективным диагностическим подходом. Расширение доступа к ортопедическим специалистам повышает точность оценки. Растущие инициативы по детскому скринингу способствуют спросу. Повышение квалификации медицинских работников способствует лучшему выявлению. Повышение осведомленности в школах и на рабочих местах стимулирует участие. Тенденции ранней диагностики усиливают принятие. В целом, физическое обследование растет из-за профилактической направленности здравоохранения.
• Лечение
На основе лечения рынок лечения Hallux Valgus разделен на лекарства, самообслуживание, устройства, хирургию и медицинские процедуры. Сегмент хирургии доминировал на рынке с самой большой долей выручки в 49,6% в 2025 году, что обусловлено его эффективностью в коррекции серьезных деформаций и восстановлении функции стопы. Увеличение распространенности прогрессирующих случаев вальгусного галлюциногена поддерживает хирургическое усыновление. Повышение осведомленности о долгосрочных корректирующих решениях повышает спрос. Технологические достижения в минимально инвазивных операциях улучшают результаты. Растущая ортопедическая инфраструктура повышает хирургическую доступность. Увеличение гериатрической популяции способствует более высокой хирургической потребности. Страховое покрытие для корректирующих операций поддерживает доступность. Врачи предпочитают операцию в тяжелых и прогрессирующих случаях. Растущее предпочтение пациента постоянной коррекции усиливает усыновление. Улучшенный послеоперационный уход уменьшает осложнения. В целом, хирургия остается доминирующей из-за окончательных результатов лечения.
Ожидается, что в сегменте устройств самый быстрый CAGR составит 8,1% с 2026 по 2033 год, что обусловлено растущим предпочтением неинвазивных методов коррекции. Повышение осведомленности об ортопедических брекетах и ортопедических устройствах поддерживает спрос. Растущее внедрение решений для лечения на ранней стадии стимулирует использование. Технологические достижения в области корректирующей обуви повышают комфорт и эффективность. Увеличение числа педиатрических случаев благоприятствует нехирургическим вмешательствам. Расширение доступности ортопедических изделий повышает доступность. Повышение внимания к профилактической помощи поддерживает принятие устройств. Врачи рекомендуют устройства для легких и умеренных случаев. Растущая доступность электронной коммерции способствует распространению. Предпочтение пациента безболезненным методам лечения еще больше стимулирует рост. В целом, устройства становятся быстрорастущим сегментом.
• С помощью дозировки
На основе дозировки рынок лечения Hallux Valgus сегментирован на инъекции, таблетки и другие. Сегмент планшетов доминировал на крупнейшей доле рынка в 61,2% в 2025 году, что обусловлено простотой введения и широким использованием в лечении боли и воспаления. Пероральные препараты обычно назначаются для симптоматического облегчения. Растущее предпочтение пациентов неинвазивному лечению поддерживает спрос. Наличие противовоспалительных и обезболивающих препаратов повышает использование. Расширение аптечных сетей повышает доступность. Врачи часто рекомендуют таблетки для консервативного лечения. Растущая распространенность легких и умеренных случаев поддерживает потребление. Экономическая эффективность еще больше усиливает процесс принятия. Растущая осведомленность о раннем лечении улучшает показатели использования. Страховое покрытие повышает доступность. В целом, планшеты доминируют благодаря удобству и доступности.
Ожидается, что сегмент инъекций будет наблюдать самый быстрый CAGR в 7,4% с 2026 по 2033 год, что обусловлено увеличением использования в лечении сильной боли и периоперационном уходе. Растущее число больничных процедур поддерживает инъекционное усыновление. Достижения в инъекционных составах повышают эффективность. Растущие хирургические процедуры увеличивают спрос на послеоперационный контроль боли. Расширение ортопедических клиник повышает доступность. Увеличение предпочтения пациента быстрому обезболиванию способствует росту. Растущая инфраструктура здравоохранения в развивающихся регионах стимулирует использование. Врачи предпочитают инъекции в острых случаях. Улучшенные системы доставки лекарств улучшают результаты. Расширение клинического применения в больницах способствует расширению. В целом, инъекции растут благодаря более быстрому терапевтическому действию.
• По маршруту администрации
На основе пути введения рынок лечения Hallux Valgus сегментирован на пероральный, парентеральный и другие. Сегмент Oral доминировал на рынке с самой большой долей дохода в 66,5% в 2025 году, что обусловлено простотой использования и высоким уровнем соблюдения требований пациентов. Пероральные препараты широко используются для лечения боли и воспаления. Расширение доступности НПВП способствует усыновлению. Врачи предпочитают пероральный путь для неинвазивного лечения. Растущая амбулаторная помощь повышает спрос. Повышение осведомленности о консервативном лечении поддерживает использование. Расширение розничных аптечных сетей улучшает доступность. Экономическая эффективность повышает предпочтения пациентов. Увеличение распространенности легких случаев поддерживает долгосрочное использование. Улучшенные лекарственные препараты повышают эффективность. В целом, пероральное введение доминирует благодаря удобству.
Ожидается, что в сегменте Parenteral будет наблюдаться самый быстрый CAGR в 7,2% с 2026 по 2033 год, что обусловлено увеличением использования неотложной помощи в больницах. Инъекционные методы лечения используются для сильной боли и хирургической поддержки. Рост ортопедических операций поддерживает спрос. Достижения в области инъекционных наркотиков улучшают результаты. Увеличение госпитализации увеличивает использование. Врачи предпочитают парентеральный путь для быстрого облегчения. Растущая инфраструктура здравоохранения расширяет доступ. Рост пожилого населения способствует росту спроса. Улучшенные клинические протоколы поддерживают принятие. Увеличение внимания к послеоперационному уходу стимулирует рост. В целом, парентеральный путь расширяется в клинических условиях.
• Конечными пользователями
На базе конечных пользователей рынок лечения Hallux Valgus сегментирован на клинику, больницу и другие. Сегмент госпиталя доминировал на рынке с самой большой долей выручки в 57,9% в 2025 году, что обусловлено высоким притоком пациентов для диагностики и хирургической коррекции. Больницы предлагают передовую ортопедическую инфраструктуру и квалифицированных хирургов. Увеличение распространенности деформаций стопы способствует посещению больницы. Наличие передовых хирургических технологий поддерживает результаты лечения. Растущие расходы на здравоохранение увеличивают возможности больниц. Страховое покрытие повышает доступность. Растущее гериатрическое население увеличивает прием. Больницы также предоставляют услуги послеоперационной реабилитации. Сильные диагностические возможности поддерживают точное планирование лечения. Государственные инвестиции укрепляют инфраструктуру больниц. В целом, больницы остаются доминирующим сегментом конечного пользователя.
Ожидается, что в сегменте клиники самый быстрый CAGR составит 8,0% с 2026 по 2033 год, что обусловлено растущим спросом на амбулаторную ортопедическую помощь. Растущее предпочтение минимально инвазивных методов лечения поддерживает посещение клиники. Растущее число специализированных ортопедических клиник повышает доступность. Повышение осведомленности о ранней диагностике повышает спрос. Экономически эффективные методы лечения привлекают пациентов. Расширение городских медицинских учреждений способствует росту. Повышение доступности ортопедических специалистов способствует усыновлению. Повышение внимания к профилактической помощи поддерживает использование клиники. Более быстрое назначение и циклы лечения усиливают предпочтения. Растущее удобство пациентов еще больше ускоряет спрос. В целом, клиники становятся быстрорастущим сегментом.
• Распределительный канал
На основе канала дистрибуции рынок лечения Hallux Valgus сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент «Больничная аптека» доминировал на рынке с самой большой долей выручки в 53,4% в 2025 году, что было обусловлено высокой зависимостью от послеоперационного отпуска лекарств. Больницы являются основными лечебными центрами для ортопедических процедур. Сильная интеграция цепочки поставок обеспечивает доступность лекарств. Увеличение числа хирургических случаев поддерживает спрос. Лекарства, назначенные врачом, стимулируют использование больничных аптек. Страховое покрытие повышает доступность. Рост числа госпитализаций способствует росту потребления. Наличие специализированных ортопедических препаратов способствует распространению. Государственные программы здравоохранения повышают эффективность закупок. Требования к клиническому мониторингу усиливают дозирование в больнице. В целом, больничные аптеки остаются доминирующими из-за структурированных систем ухода.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 9,3% с 2026 по 2033 год, что обусловлено ростом внедрения цифровых технологий в здравоохранении. Пациенты предпочитают онлайн-платформы для удобства и доставки на дом. Рост проникновения смартфонов поддерживает доступ. Рост электронной коммерции стимулирует фармацевтические продажи. Повышение осведомленности об ортопедической помощи поддерживает спрос. Дисконтированные цены привлекают потребителей. Интеграция телемедицины улучшает выполнение рецептов. Расширение логистических сетей повышает эффективность доставки. Растущее предпочтение конфиденциальности при покупке медицинских услуг стимулирует рост. Регулятивная поддержка онлайн-продаж наркотиков способствует дальнейшему внедрению. В целом, интернет-аптеки быстро расширяются как ключевой канал.
В каком регионе находится самая большая доля рынка лечения вальгусом
- Северная Америка доминировала на рынке вальгусного лечения с самой большой долей дохода в 41,7% в 2025 году, что обусловлено развитой инфраструктурой здравоохранения, высоким внедрением ортопедических корректирующих процедур, сильным страховым покрытием и присутствием ведущих производителей ортопедических устройств и специализированных ортопедических клиник. Регион также выигрывает от раннего доступа к инновационным хирургическим методам, минимально инвазивным процедурам и хорошо налаженным послеоперационным реабилитационным услугам.
- Пациенты в регионе все чаще выбирают корректирующие операции и передовые нехирургические вмешательства из-за сильной клинической осведомленности, благоприятной политики возмещения и улучшенных результатов лечения, поддерживаемых современными ортопедическими технологиями.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, хорошо развитой сетью больниц и высокой доступностью специализированных ортопедических хирургов, что делает Северную Америку ключевым регионом, приносящим доход на глобальном рынке лечения вальгуса.
США Hallux Valgus Treatment Market Insight
Рынок вальгусного лечения в США занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой распространенностью деформаций стоп, сильным внедрением элективных ортопедических процедур и широким доступом к передовой хирургической помощи. Страна имеет высокоразвитую ортопедическую экосистему здравоохранения с широкой доступностью минимально инвазивных процедур коррекции бунионов и передовых технологий фиксации. Например, американские ортопедические центры все чаще проводят амбулаторные операции на вальгусном вальгусе с использованием современных методов, которые сокращают время восстановления и улучшают результаты лечения пациентов. Кроме того, сильное страховое покрытие и постоянные инновации ведущих производителей ортопедических устройств еще больше ускоряют рост рынка.
Европейский рынок лечения Hallux Valgus
Прогнозируется, что рынок лечения вальгусного вальгуса в Европе в течение прогнозируемого периода будет расширяться при существенном CAGR, поддерживаемом старением населения, повышением осведомленности о здоровье ног и увеличением доступности передовой ортопедической помощи. Например, европейские системы здравоохранения все чаще принимают стандартизированные протоколы лечения деформаций стопы, включая хирургические и консервативные подходы к лечению. Регион также выигрывает от сильных инноваций в области медицинского оборудования и расширения доступа к минимально инвазивным ортопедическим процедурам в больницах и специализированных клиниках.
Великобритания Hallux Valgus Treatment Market Insight
Ожидается, что рынок лечения вальгусом в Великобритании в течение прогнозируемого периода будет расти при заметном CAGR, что обусловлено растущим спросом на процедуры ортопедической коррекции и сильной поддержкой общественного здравоохранения через Национальную службу здравоохранения (NHS). Например, ортопедические отделения NHS все чаще лечат случаи вальгусного галлюциногена как хирургическими, так и нехирургическими вмешательствами в зависимости от тяжести. Растущая осведомленность пациентов и улучшение доступа к специализированным клиникам для ног и голеностопного сустава еще больше способствуют расширению рынка.
Германия Hallux Valgus Treatment Market Insight
Ожидается, что рынок лечения вальгусом в Германии в течение прогнозируемого периода будет расширяться при значительном CAGR, чему будет способствовать передовая ортопедическая инфраструктура, сильный клинический опыт и растущее внедрение минимально инвазивных хирургических методов. Например, немецкие больницы широко интегрируют современные процедуры остеотомии и передовые фиксирующие устройства для коррекции бунионов. Акцент страны на точную медицину и высококачественные хирургические результаты еще больше укрепляет рост рынка.
Азиатско-Тихоокеанский рынок лечения Hallux Valgus
Рынок лечения вальгусной деформации в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода из-за роста расходов на здравоохранение, повышения осведомленности о лечении деформации стоп, расширения доступа к ортопедической помощи и быстро растущего стареющего населения в таких странах, как Китай, Япония и Индия. Например, правительства по всему региону инвестируют в инфраструктуру больниц и расширяют ортопедические специализированные услуги для улучшения доступа к корректирующим процедурам. Растущее внедрение современных хирургических методов и повышение доступности ортопедических процедур еще больше ускоряют рост рынка.
Японский рынок лечения Hallux Valgus
Японский рынок лечения вальгусом набирает обороты из-за его стареющего населения, развитой системы здравоохранения и высокого внимания к качеству ортопедической помощи. Например, японские больницы все чаще выполняют минимально инвазивные операции по коррекции бунионов, чтобы улучшить результаты восстановления и сократить время госпитализации. Сильное внимание страны к сохранению мобильности и уходу за пожилыми людьми еще больше стимулирует спрос на хирургические и консервативные варианты лечения.
Китайский рынок лечения Hallux Valgus
Китайский рынок вальгусного лечения в 2025 году обеспечил наибольшую долю доходов в Азиатско-Тихоокеанском регионе, чему способствовала быстрая урбанизация, расширение доступа к здравоохранению и растущее бремя заболеваний опорно-двигательного аппарата. Например, крупные городские больницы в Китае все чаще предлагают передовые ортопедические хирургические процедуры для коррекции бунионов, поддерживаемые улучшенной медицинской инфраструктурой. Сильные государственные инвестиции в модернизацию здравоохранения и повышение осведомленности о лечении деформации ног еще больше способствуют расширению рынка по всей стране.
Какие компании находятся на рынке лечения Hallux Valgus
Отрасль Hallux Valgus Treatment в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Циммер Биомет(США)
- Корпорация Stryker(США)
- Смит и племянник(Великобритания)
- Джонсон и Джонсон(США)
- Медтроник(Ирландия)
- B. Braun SE (Германия)
- Arthrex Inc. (США)
- Össur (Исландия)
- DJO Global (США)
- CONMED Corporation (США)
- Wright Medical Group (США)
- NuVasive (США)
- GE HealthCare (США)
- Siemens Healthineers (Германия)
- Philips Healthcare (Нидерланды)
- Хиллром (США)
- Integra LifeSciences (США)
- Orthofix Medical Inc. (США)
- LimaCorporate (Италия)
- Trulife (Ирландия)
Каковы последние события на рынке лечения вальгуса
- В июле 2025 года Johnson & Johnson объявила о запуске системы VIRTUGUIDETM AI-Powered Patient-Matched Lapidus System в Соединенных Штатах, основанного на искусственном интеллекте решения для хирургического планирования и руководства, предназначенного для поддержки персонализированных корректирующих процедур буниона (hallux valgus), направленных на улучшение хирургической точности и результатов.
- В марте 2025 года исследователи опубликовали обновленные концепции рентгенографической оценки и хирургического лечения деформации вальгуса, подчеркнув достижения в минимально инвазивных хирургических методах и улучшенные диагностические критерии для лучшего руководства решениями о лечении.
- В мае 2025 года в академических исследованиях была введена новая модель диффузии на основе скелета для синтеза точных рентгеновских изображений стопы, которая может улучшить диагностику и оценку деформации вальгуса через улучшение качества визуализации и оценку скелетных ориентиров.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











