Global Hematuria Treatment Market Segmentation, By Type (Gross Hematuria and Microscopic Hematuria), Treatment Type (Drugs and Therapies), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер рынка лечения гематурии и темпы роста
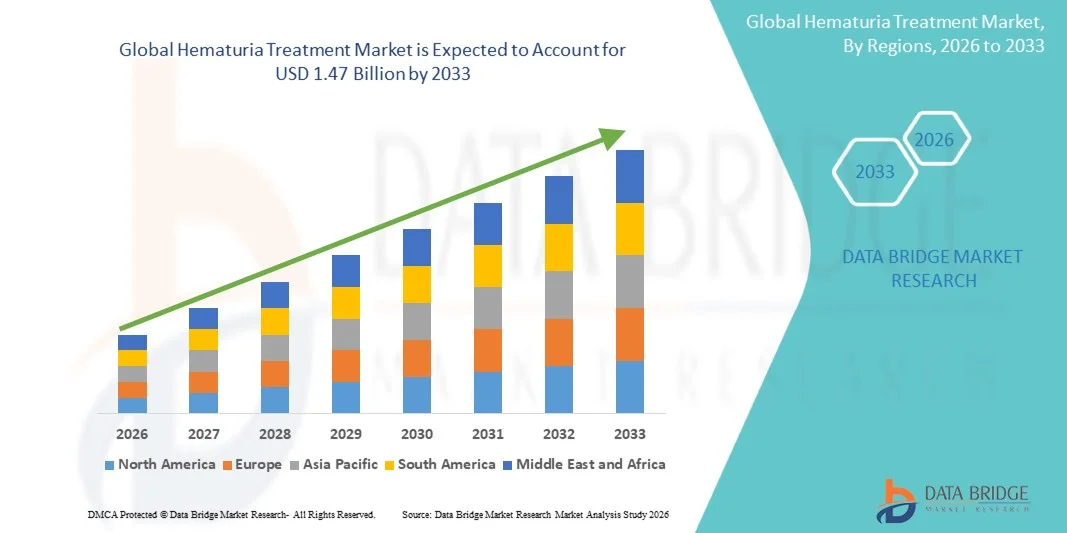
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка лечения гематурии был оценен как1,17 млрд долларов в 2025 годуОжидается, что он достигнет1,47 млрд долларов к 2033 году, вCAGR 2,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью основных состояний, таких как инфекции мочевыводящих путей, камни в почках и рак мочевого пузыря, а также растущей осведомленностью и ранней диагностикой урологических расстройств, что приводит к более высокому спросу на эффективные варианты лечения.
- Кроме того, растущие достижения в области диагностических методов, улучшенный доступ к медицинским услугам и растущий спрос на целевые и минимально инвазивные решения для лечения устанавливают управление гематурией в качестве важнейшего компонента урологической помощи. Эти сходящиеся факторы ускоряют принятие решений для лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,17 млрд
- Ожидаемая рыночная стоимость (2033): 1,47 млрд долларов США
- Прогноз CAGR (2026–2033): 2,90%
Каковы основные выводы рынка лечения гематурии
- Лечение гематурии, охватывающее терапию, направленную на лечение крови в моче, вызванную основными состояниями, такими как инфекции мочевыводящих путей, камни в почках и злокачественные опухоли, играет решающую роль в современной урологической помощи из-за необходимости точной диагностики, целенаправленного лечения и профилактики осложнений
- Растущий спрос на лечение гематурии в первую очередь подпитывается растущей распространенностью урологических расстройств, увеличением гериатрической популяции и растущей осведомленностью о ранней диагностике и своевременном лечении мочевых состояний.
- Северная Америка доминировала на рынке лечения гематурии с самой большой долей дохода в 38,50% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими показателями диагностики и сильным присутствием ведущих фармацевтических и фармацевтических компаний.медицинский приборКомпании, в которых в США наблюдается значительный рост из-за увеличения случаев рака мочевого пузыря и заболеваний почек, поддерживаемых благоприятной политикой возмещения
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения гематурии в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, роста расходов на здравоохранение и повышения осведомленности пациентов в развивающихся странах.
- Сегмент лекарств доминировал на рынке лечения гематурии с долей рынка 46,8% в 2025 году, что обусловлено широким использованием антибиотиков.противовоспалительные препаратыи другие лекарства, направленные на первопричины гематурии и предлагающие эффективные варианты лечения первой линии
Область охвата и сегментация рынка лечения гематурии
|
Атрибуты |
Лечение гематурии Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения гематурии
Достижения в области точной диагностики и минимально инвазивного лечения
- Значительной и ускоряющейся тенденцией на мировом рынке лечения гематурии является растущее внедрение передовых диагностических технологий и минимально инвазивных подходов к лечению, позволяющих более точно идентифицировать основные причины и улучшить результаты лечения пациентов. Эта эволюция медицинских возможностей значительно повышает клиническую эффективность и качество ухода за пациентами.
- Например, процедуры цистоскопии и передовые методы визуализации, такие как КТ-урография, все чаще используются для точной диагностики причин гематурии, в то время как минимально инвазивные вмешательства, такие как:лазерЛитотрипсия для камней в почках обеспечивает эффективное лечение с уменьшенным временем восстановления. Точно так же молекулярная диагностика на основе мочи набирает обороты для раннего выявления рака мочевого пузыря.
- Технологическая интеграция в управлении гематурией обеспечивает такие функции, как раннее выявление заболеваний, улучшение мониторинга состояния пациентов и повышение точности лечения. Например, некоторые поставщики медицинских услуг используют инструменты визуализации с помощью ИИ для более эффективного выявления аномалий и предоставления предупреждений о потенциальных злокачественных новообразованиях. Кроме того, минимально инвазивные методы предлагают пациентам сокращенное пребывание в больнице и более быстрое восстановление, улучшая общий опыт лечения.
- Бесшовная интеграция современной диагностики с планированием лечения облегчает более скоординированный и ориентированный на пациента подход к урологической помощи. Благодаря единым системам здравоохранения клиницисты могут управлять диагностикой, лечением и последующим наблюдением в рамках единой платформы, повышая эффективность и обеспечивая лучшие клинические результаты.
- Эта тенденция к более точным, эффективным и удобным для пациентов решениям в области лечения коренным образом меняет ожидания в области урологической помощи. Следовательно, такие компании, как Olympus Corporation, разрабатывают передовые эндоскопические системы с улучшенными возможностями визуализации и минимально инвазивными функциями для улучшения управления гематурией.
- Спрос на передовые диагностические и минимально инвазивные решения для лечения быстро растет во всех системах здравоохранения, поскольку поставщики все чаще отдают приоритет раннему выявлению, точности и улучшению результатов лечения пациентов.
Динамика рынка лечения гематурии
водитель
«Повышение распространенности урологических расстройств и повышение осведомленности о диагностике»
- Растущая распространенность урологических расстройств, таких как инфекции мочевыводящих путей, камни в почках и рак мочевого пузыря, в сочетании с растущей осведомленностью о ранней диагностике, является значительным фактором повышенного спроса на лечение гематурии.
- Например, в марте 2025 года F. Hoffmann-La Roche Ltd. объявила о достижениях в области диагностических решений, направленных на улучшение раннего выявления нарушений мочевыводящих путей, поддержку своевременных и эффективных подходов к лечению. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка лечения гематурии в прогнозируемый период.
- По мере того, как пациенты и медицинские работники становятся более активными в выявлении симптомов, связанных с гематурией, спрос на точные диагностические инструменты и эффективные варианты лечения продолжает расти, улучшая показатели раннего вмешательства.
- Кроме того, растущее старение населения и увеличение частоты хронических заболеваний почек делают управление гематурией важным компонентом систем здравоохранения, стимулируя постоянный спрос на решения для лечения.
- Доступность улучшенных методов диагностики, доступ к медицинским услугам и расширенные программы скрининга являются ключевыми факторами, способствующими принятию решений по лечению гематурии как на развитых, так и на развивающихся рынках. Тенденция к профилактическому здравоохранению и раннему лечению заболеваний способствует росту рынка.
Сдержанность/вызов
«Высокие затраты на лечение и трудности диагностики»
- Опасения, связанные с высокой стоимостью передовых диагностических процедур и вариантов лечения, включая визуализационные тесты и минимально инвазивные операции, представляют собой серьезную проблему для более широкого внедрения на рынке. Поскольку гематурия часто требует нескольких диагностических шагов для выявления основной причины, общая стоимость лечения может быть существенной, особенно в регионах с низким и средним уровнем дохода.
- Например, стоимость таких процедур, как цистоскопия и компьютерная томография, может ограничить доступность для значительной популяции пациентов, особенно в регионах с ограниченным страховым покрытием или поддержкой возмещения.
- Решение этих проблем, связанных с затратами, с помощью доступных диагностических решений, улучшенной политики возмещения расходов и развития инфраструктуры здравоохранения имеет решающее значение для расширения доступа пациентов. Такие компании, как Siemens Healthineers AG, уделяют особое внимание инновациям в экономически эффективных технологиях визуализации для повышения доступности и эффективности. Кроме того, сложность точной диагностики первопричины гематурии, которая может варьироваться от доброкачественных инфекций до серьезных злокачественных новообразований, может задержать начало лечения и повлиять на исходы пациентов.
- В то время как системы здравоохранения развиваются, неравенство в доступе к специализированной урологической помощи и диагностическим средствам остается барьером, особенно в развивающихся регионах, что влияет на своевременную диагностику и лечение.
- Преодоление этих проблем за счет оптимизации затрат, улучшения доступа к здравоохранению и расширения возможностей диагностики будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок лечения гематурии
Рынок сегментирован по типу, типу обработки, маршруту введения, конечным пользователям и каналу распределения.
- По типу
Исходя из типа, рынок лечения гематурии сегментирован на грубую гематурию и микроскопическую гематурию. Сегмент валовой гематурии доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его видимыми симптомами, которые вызывают немедленную медицинскую помощь и более быструю диагностику. Пациенты, страдающие гематурией, чаще обращаются за неотложной помощью, что приводит к более высоким показателям лечения и увеличению спроса на диагностические процедуры, такие как визуализация и цистоскопия. Тяжесть, связанная с видимой кровью в моче, часто указывает на серьезные основные состояния, такие как рак мочевого пузыря или камни в почках, что способствует дальнейшему клиническому вмешательству. Кроме того, медицинские работники отдают приоритет случаям гематурии из-за более высокого риска осложнений, что способствует ее доминированию. Наличие установленных диагностических путей и протоколов лечения также поддерживает сильное присутствие этого сегмента на рынке.
Ожидается, что в сегменте микроскопической гематурии будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, чему способствует растущее внедрение рутинного скрининга и профилактических методов здравоохранения. Достижения в области диагностических технологий, включая анализ мочи и молекулярное тестирование, позволяют раннее выявление микроскопической гематурии даже у бессимптомных пациентов. Эта тенденция особенно важна в стареющих популяциях и группах высокого риска, где ранняя идентификация может предотвратить прогрессирование заболевания. Растущая осведомленность поставщиков медицинских услуг о важности ранней диагностики еще больше ускоряет рост сегмента. Кроме того, правительственные инициативы, способствующие регулярному медицинскому осмотру, способствуют повышению показателей обнаружения. В результате этот сегмент набирает обороты из-за его потенциала для раннего вмешательства и улучшения результатов лечения пациентов.
- Тип лечения
На основе типа лечения рынок лечения гематурии сегментирован на препараты и методы лечения. Сегмент лекарств доминировал на рынке с самой большой долей дохода в 46,8% в 2025 году, что обусловлено его ролью в качестве лечения первой линии для большинства основных причин, таких как инфекции, воспаление и легкие заболевания почек. Антибиотики, противовоспалительные препараты и другие лекарства широко назначаются из-за их эффективности и доступности. Удобство фармакологического лечения и более низкая стоимость по сравнению с хирургическими вмешательствами еще больше поддерживают его доминирование. Кроме того, препараты часто используются в сочетании с другими методами лечения, усиливая их центральную роль в лечении гематурии. Сильное присутствие фармацевтических компаний и постоянное развитие улучшенных лекарственных препаратов также способствуют росту сегмента. Широкая доступность этих лекарств в медицинских учреждениях обеспечивает постоянный спрос.
Ожидается, что в сегменте терапии будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, чему способствует растущее внедрение минимально инвазивных и передовых процедур лечения. Такие методы, как лазерная терапия, литотрипсия и эндоскопические вмешательства, набирают популярность благодаря своей эффективности и сокращению времени восстановления. Эти методы лечения особенно важны для лечения тяжелых основных состояний, таких как камни в почках и опухоли. Технологические достижения в области медицинских устройств еще больше повышают точность лечения и результаты лечения пациентов. Растущее предпочтение пациентов к минимально инвазивным процедурам также ускоряет спрос. Кроме того, растущие инвестиции в инфраструктуру здравоохранения улучшают доступ к передовым терапевтическим возможностям.
- По маршруту администрации
На основе пути введения рынок лечения гематурии сегментирован на оральный, парентеральный и другие. Оральный сегмент доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено широким использованием пероральных препаратов для лечения инфекций и легких урологических заболеваний. Пероральные препараты обеспечивают высокий уровень соблюдения пациентом из-за простоты введения и удобства, особенно в амбулаторных условиях. Они часто назначаются в качестве терапии первой линии, что делает их предпочтительным вариантом среди медицинских работников. Экономическая эффективность пероральных препаратов по сравнению с инъекционными препаратами также поддерживает их доминирование. Кроме того, наличие широкого спектра пероральных составов повышает гибкость лечения. Этот сегмент по-прежнему пользуется высоким спросом как на развитых, так и на развивающихся рынках.
Ожидается, что в течение прогнозируемого периода в парентеральном сегменте будут наблюдаться самые быстрые темпы роста, обусловленные растущей потребностью в быстром и эффективном лечении в тяжелых случаях. Инъекционные методы лечения часто используются в больничных условиях для пациентов, требующих немедленного вмешательства или пациентов с осложнениями. Рост числа серьезных урологических заболеваний и госпитализаций способствует росту сегмента. Парентеральное введение обеспечивает более высокую биодоступность и более быстрое терапевтическое действие, что делает его критическим при острой помощи. Достижения в разработке инъекционных лекарственных препаратов также улучшают результаты лечения. Кроме того, расширение инфраструктуры больниц способствует более широкому внедрению этого маршрута.
- конечными пользователями
На базе конечных пользователей рынок лечения гематурии сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей доходов в 2025 году, что обусловлено наличием передовых диагностических и лечебных учреждений. Больницы являются основным пунктом ухода за пациентами с тяжелыми симптомами или сложными основными состояниями, требующими комплексной оценки. Наличие квалифицированных медицинских работников и доступ к технологиям визуализации еще больше укрепляют этот сегмент. Кроме того, больницы обрабатывают большое количество неотложных и стационарных случаев, что способствует постоянному спросу. Интеграция междисциплинарных подходов к лечению также повышает эффективность лечения. Это доминирование также поддерживается сильными механизмами возмещения в развитых регионах.
Ожидается, что в сегменте услуг по уходу на дому будут наблюдаться самые быстрые темпы роста в течение прогнозируемого периода, что обусловлено растущим предпочтением удаленного и ориентированного на пациента ухода. Достижения в области телемедицины и технологий дистанционного мониторинга позволяют пациентам управлять легкими состояниями из дома. Эта тенденция особенно значительна среди пожилых пациентов и тех, кто нуждается в долгосрочном уходе. Домашний уход снижает расходы на госпитализацию и улучшает удобство пациентов, что делает его привлекательным вариантом. Кроме того, растущая осведомленность в области здравоохранения и доступность лекарств поддерживают этот сдвиг. Расширение услуг здравоохранения на дому еще больше ускоряет рост сегмента.
- Дистрибьюторский канал
На основе канала распространения рынок лечения гематурии сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовал большой объем рецептов, полученных в больницах. Пациенты, проходящие диагностику и лечение в больницах, часто получают лекарства непосредственно из больничных аптек, обеспечивая немедленный доступ. Наличие специализированных препаратов и профессиональных рекомендаций также поддерживает этот сегмент. Кроме того, больничные аптеки играют важную роль в управлении сложными схемами лечения. Интеграция с больничными системами обеспечивает постоянный спрос. Этот сегмент продолжает лидировать благодаря своей надежности и доступности.
Ожидается, что в сегменте онлайн-аптек в течение прогнозируемого периода будут наблюдаться самые быстрые темпы роста, вызванные ростом цифровизации и растущими предпочтениями потребителей в отношении удобных вариантов покупки. Онлайн-платформы предлагают легкий доступ к лекарствам, конкурентоспособным ценам и услугам доставки на дом, повышая удобство пациентов. Растущее внедрение электронной коммерции в здравоохранении значительно способствует росту сегмента. Кроме того, увеличение проникновения Интернета и использование смартфонов поддерживают эту тенденцию. Регулятивная поддержка интернет-аптек в различных регионах способствует дальнейшему внедрению. В результате этот сегмент быстро набирает обороты как на развитых, так и на развивающихся рынках.
Региональный анализ рынка лечения гематурии
- Северная Америка доминировала на рынке лечения гематурии с самой большой долей дохода в 38,50% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими показателями диагностики и сильным присутствием ведущих фармацевтических и медицинских компаний.
- Пациенты в регионе высоко ценят передовые диагностические технологии, эффективные решения для лечения и доступ к хорошо налаженным системам здравоохранения, которые позволяют своевременно и точно управлять состояниями, связанными с гематурией.
- Это широкое внедрение дополнительно поддерживается передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и медицинских компаний, устанавливающих лечение гематурии в качестве критического компонента урологической помощи как в больницах, так и в специализированных учреждениях.
Американский рынок лечения гематурии
Рынок лечения гематурии в США занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовала высокая распространенность урологических расстройств и расширение внедрения передовых диагностических технологий. Пациенты все чаще отдают приоритет ранней диагностике и эффективному лечению заболеваний мочевыводящих путей за счет улучшения доступа к медицинской помощи и осведомленности. Растущее предпочтение минимально инвазивных процедур в сочетании с высоким спросом на инновационные лекарственные методы лечения и диагностические инструменты способствуют дальнейшему развитию рынка лечения гематурии. Более того, растущая интеграция передовых систем визуализации и молекулярной диагностики вносит значительный вклад в расширение рынка.
Европейское исследование рынка лечения гематурии
Европейский рынок лечения гематурии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет хорошо зарекомендовавших себя систем здравоохранения и роста заболеваемости заболеваниями почек и мочевого пузыря. Увеличение стареющего населения в сочетании со спросом на услуги ранней диагностики способствует принятию решений для лечения гематурии. Европейских пациентов также привлекает наличие передовых медицинских технологий и улучшение результатов лечения. Регион переживает значительный рост в больницах, специализированных клиниках и амбулаторных учреждениях, при этом управление гематурией интегрировано как в рутинную диагностику, так и в специализированные пути ухода.
Британский рынок лечения гематурии
Ожидается, что рынок лечения гематурии в Великобритании будет расти в течение прогнозируемого периода, что обусловлено повышением осведомленности о здоровье мочи и важности раннего выявления. Кроме того, опасения относительно серьезных основных состояний, таких как рак мочевого пузыря, побуждают пациентов обращаться за своевременной медицинской помощью. Ожидается, что сильная инфраструктура здравоохранения Великобритании, наряду с ее акцентом на профилактическую помощь и диагностическую эффективность, продолжит стимулировать рост рынка.
Германия Hematuria Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения гематурии в Германии будет расширяться на значительном CAGR, чему будет способствовать растущий спрос на технологически передовые диагностические решения и эффективные варианты лечения. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с акцентом на инновации и точную медицину способствует внедрению передовых подходов к управлению гематурией. Интеграция диагностической визуализации и минимально инвазивных методов лечения также становится все более распространенной, при этом предпочтение высококачественных и эффективных медицинских услуг соответствует ожиданиям пациентов.
Азиатско-Тихоокеанский рынок лечения гематурии
Рынок лечения гематурии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 3,6% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением расходов на здравоохранение, повышением осведомленности о урологических расстройствах и улучшением доступа к диагностическим услугам в таких странах, как Китай, Япония и Индия. Растущее внимание региона к раннему выявлению заболеваний, поддерживаемое правительственными инициативами, способствующими развитию инфраструктуры здравоохранения, стимулирует принятие решений по лечению гематурии. Кроме того, поскольку APAC продолжает расширять свои возможности в области здравоохранения, доступность и доступность вариантов диагностики и лечения улучшаются для большей популяции пациентов.
Японский рынок лечения гематурии
Японский рынок лечения гематурии набирает обороты благодаря передовой системе здравоохранения страны, старению населения и растущему спросу на раннюю диагностику. Японский рынок уделяет значительное внимание профилактической помощи, и принятие лечения гематурии обусловлено ростом заболеваемости возрастными урологическими состояниями. Интеграция передовых диагностических технологий с процедурами лечения способствует росту. Кроме того, стареющее население Японии, вероятно, будет стимулировать спрос на эффективные и минимально инвазивные решения для лечения как в больницах, так и в амбулаторных условиях.
Индийский рынок лечения гематурии Insight
Рынок лечения гематурии в Индии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, ростом населения и повышением осведомленности о урологическом здоровье. Индия является одним из самых быстрорастущих рынков диагностических и лечебных услуг, и управление гематурией становится все более важным как в городских, так и в сельских медицинских учреждениях. Стремление к улучшению доступа к здравоохранению и доступности экономически эффективных вариантов лечения наряду с растущими правительственными инициативами являются ключевыми факторами, стимулирующими рынок в Индии.
Каковы основные компании на рынке лечения гематурии
Индустрия лечения гематурии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Merck & Co., Inc.(США)
- Компания Bristol-Myers Squibb(США)
- АстраЗенека(Великобритания)
- Pfizer Inc.(США)
- Компания Novartis AG(Швейцария)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- Johnson & Johnson Services, Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- GSK plc (Великобритания)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Bayer AG (Германия)
- Санофи (Франция)
- Эбботт (США)
- Siemens Healthineers AG (Германия)
- BD (США)
- Данаер (США)
- UroGen Pharma Ltd. (США)
- Ferring Pharmaceuticals (Швейцария)
- Vera Therapeutics, Inc. (США)
- Vesica Health, Inc. (США)
Каковы последние события на мировом рынке лечения гематурии
- В декабре 2025 года Pfizer и партнеры сообщили, что комбинация PADCEVTM (enfortumab vedotin) и Keytruda® (pembrolizumab) значительно улучшила общую выживаемость и выживаемость без событий при мышечно-инвазивном раке мочевого пузыря, подчеркнув потенциальный новый стандарт ухода.
- В декабре 2025 года Американская урологическая ассоциация представила обновленные руководящие принципы по гематурии с улучшенными моделями стратификации риска, улучшением раннего выявления и лечения злокачественных новообразований мочевыводящих путей и других основных причин гематурии.
- В сентябре 2025 года Johnson & Johnson объявила, что FDA США одобрило INLEXZOTM (гемцитабиновая интравазивная система), новую систему доставки лекарств для пациентов с БЦЖ-не реагирующим немышечным инвазивным раком мочевого пузыря, позволяющую устойчивое высвобождение лекарств непосредственно в мочевой пузырь и предлагающую альтернативу безоперационному лечению.
- В июне 2025 года UroGen Pharma получила одобрение FDA США на Zusduri (UGN-102), терапию митомицином на основе геля для низкосортного немышечного инвазивного рака мочевого пузыря, демонстрируя 78% полную частоту ответа и предоставляя нехирургический вариант лечения рецидивирующих опухолей.
- В апреле 2024 года ImmunityBio получил одобрение FDA США для Anktiva (nogapendekin alfa inbakicept), первого в своем классе агониста рецепторов IL-15 для BCG-нечувствительного немышечного инвазивного рака мочевого пузыря, что ознаменовало прорыв в иммунотерапии в лечении урологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.