



Глобальный рынок лечения гистиоцитарной лимфомы: сегментация по методам лечения (химиотерапия, лучевая терапия, таргетная лекарственная терапия, терапия Т-клетками с химерным антигенным рецептором (CAR), трансплантация костного мозга и иммунотерапия), типу клеток (В-клетки и Т-клетки), диагностике (биопсия лимфатических узлов, КТ, ПЭТ, УЗИ и рентгенография грудной клетки), конечным пользователям (клиники, больницы и другие), каналам сбыта (больничные аптеки, розничные аптеки и онлайн-аптеки) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка лечения истиоцитарной лимфомы
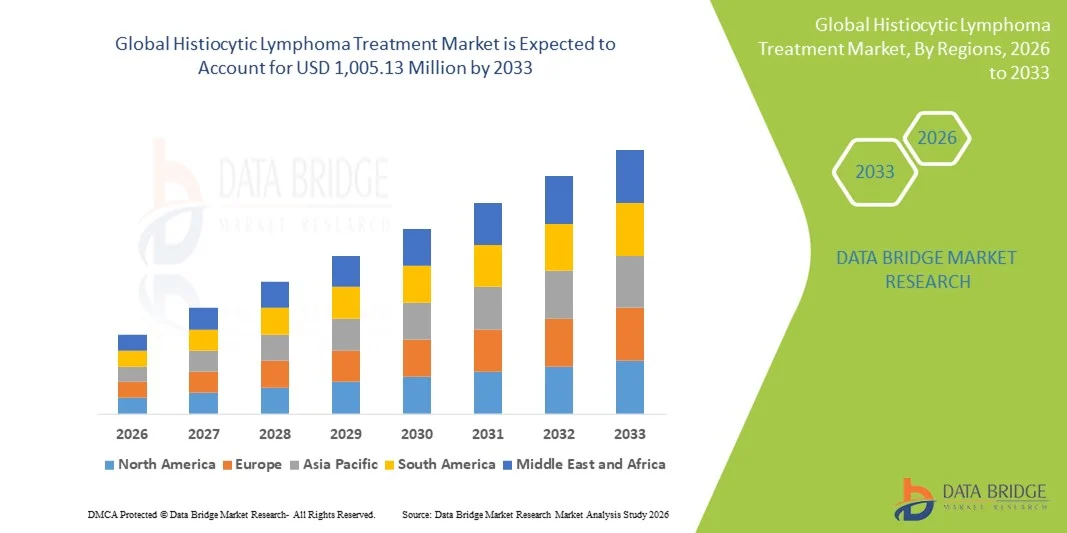
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения гистиоцитарной лимфомы был оценен как650,00 млн долларов США в 2025 годуОжидается, что он достигнет1 005,13 млн долларов США к 2033 году, вCAGR 5,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен достижениями в областитаргетная терапия, иммунотерапия,и прецизионная медицина, улучшение результатов диагностики и лечения редких гистиоцитарных состояний, включая гистиоцитарную лимфому, что способствует более широкому внедрению специализированных протоколов лечения и инвестициям в разработку сиротских онкологических препаратов
- Кроме того, растущая осведомленность о редких раковых заболеваниях, расширенный доступ к здравоохранению и расширение сотрудничества в области исследований и разработок между фармацевтическими компаниями и исследовательскими институтами устанавливают лечение гистиоцитарной лимфомы в качестве важной ниши в более широком онкологическом пространстве. Эти факторы ускоряют внедрение инновационных методов лечения, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 650,00 млн. долларов США
- Ожидаемая рыночная стоимость (2033): 1 005,13 млн. долларов США
- Прогноз CAGR (2026–2033): 5,60%
Каковы основные выводы рынка лечения истиоцитарной лимфомы
- Лечение гистиоцитарной лимфомы, включая химиотерапию, таргетную терапию и иммунотерапию, становится все более важным в управлении редкими гематологическими злокачественными новообразованиями из-за их способности улучшать результаты выживаемости, снижать частоту рецидивов и предлагать персонализированные подходы к лечению пациентов с гистиоцитарными расстройствами.
- Растущий спрос на лечение гистиоцитарной лимфомы в первую очередь подпитывается достижениями в целенаправленной терапии и иммунотерапии, повышением осведомленности о заболеваниях и расширением инфраструктуры здравоохранения, что позволяет более раннюю диагностику и более широкий доступ к специализированным протоколам лечения.
- Северная Америка доминировала на рынке лечения гистиоцитарной лимфомы с самой большой долей дохода в 47,2% в 2025 году, обусловленной хорошо зарекомендовавшей себя инфраструктурой онкологического здравоохранения, высоким внедрением передовых методов лечения, надежными трубопроводами исследований и разработок и сильным присутствием ключевых фармацевтических компаний, разрабатывающих новые методы лечения гистиоцитарной лимфомы.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения гистиоцитарной лимфомы в течение прогнозируемого периода из-за роста расходов на здравоохранение, улучшения доступа к онкологической помощи, растущей осведомленности о редких видах рака и увеличения доступности передовых вариантов лечения в развивающихся странах.
- Сегмент целевой лекарственной терапии доминировал на рынке лечения гистиоцитарной лимфомы с долей рынка 43,9% в 2025 году, обусловленной его эффективностью, снижением профиля побочных эффектов по сравнению с обычной химиотерапией и увеличением одобрения новых целевых препаратов для редких гематологических видов рака.
Сфера охвата и сегментация рынка лечения истиоцитарной лимфомы
|
Атрибуты |
Лечение гистоцитарной лимфомы Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения гистоцитарной лимфомы
Достижения в целевых и иммунотерапевтических методах лечения
- Значительной и ускоряющейся тенденцией на мировом рынке лечения гистиоцитарной лимфомы является растущее принятие целевых методов лечения и иммунотерапии, которые предлагают улучшенную эффективность и снижение побочных эффектов по сравнению с традиционной химиотерапией.
- Интеграция подходов точной медицины, включая геномное профилирование и молекулярную диагностику, позволяет клиницистам адаптировать лечение к индивидуальным профилям пациентов, улучшая результаты лечения и снижая частоту рецидивов.
- Растущая комбинация иммунотерапии с таргетной терапией переопределяет стандартные протоколы лечения, предлагая пациентам более длительные ответы и меньше побочных эффектов по сравнению с обычными методами лечения.
- Новые методы лечения, такие как биспецифические антитела и конъюгаты антител-лекарств (ADCs), открывают новые возможности для трудно поддающихся лечению подтипов гистиоцитарной лимфомы.
- Цифровые инструменты здравоохранения, включая дистанционный мониторинг пациентов и поддержку принятия решений на основе ИИ, улучшают приверженность терапии и результаты.
- Сотрудничество между биотехнологическими компаниями и исследовательскими институтами ускоряет клинические испытания и разработку новых методов лечения.
- Увеличение инвестиций в разработку орфанных препаратов привлекает на рынок новых участников, стимулируя конкурентные инновации.
- Например, панели секвенирования следующего поколения (NGS) все чаще используются для выявления действенных мутаций у пациентов с гистиоцитарной лимфомой, направляя выбор терапии.
Гистиоцитарная лимфома Динамика рынка лечения
водитель
Растущий спрос из-за неудовлетворенных потребностей в лечении и редкой осведомленности о раке
- Растущая распространенность редких гематологических видов рака в сочетании с растущей осведомленностью о гистиоцитарной лимфоме является значительным фактором повышенного спроса на передовые методы лечения.
- Поскольку пациенты и медицинские работники ищут более эффективные и персонализированные варианты лечения, такие методы лечения, как иммунотерапия и точные целевые препараты, становятся предпочтительными по сравнению с обычной химиотерапией.
- Кроме того, расширение инфраструктуры здравоохранения и экспертных знаний в области онкологии на развивающихся рынках обеспечивают более широкий доступ к передовым методам лечения гистиоцитарной лимфомы.
- Увеличение инвестиций фармацевтических компаний в исследования и разработки в области редких гематологических злокачественных новообразований стимулирует разработку инновационных методов лечения с лучшими профилями эффективности и безопасности.
- Растущее сотрудничество между фармацевтическими компаниями и академическими исследовательскими центрами ускоряет доступность терапии и клиническое внедрение.
- Повышение осведомленности и инициативы по защите пациентов обучают пациентов и поставщиков медицинских услуг о ранних вариантах диагностики и лечения.
- Государственные стимулы для разработки орфанных лекарств и лечения редких заболеваний поддерживают расширение рынка.
- Например, терапия CAR-T-клетками исследуется для рефрактерных случаев, предлагая потенциальную спасительную альтернативу, когда другие методы лечения терпят неудачу.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная осведомленность на развивающихся рынках
- Высокая стоимость передовых методов лечения, включая целевые и иммунотерапевтические препараты, представляет собой серьезную проблему для широкого распространения, особенно в чувствительных к цене регионах.
- Ограниченная осведомленность о заболеваниях среди поставщиков медицинских услуг и пациентов в некоторых регионах приводит к задержке начала диагностики и лечения, сдерживая рост рынка.
- Кроме того, строгие нормативные требования к одобрению орфанных препаратов и новых методов лечения создают дополнительные барьеры для входа фармацевтических компаний.
- Нехватка квалифицированных специалистов по онкологии и ограниченная передовая диагностическая инфраструктура в отдельных регионах могут препятствовать своевременному проведению лечения.
- Комплексное управление побочными эффектами для иммунотерапии и таргетной терапии может ограничить право пациента на усыновление.
- Проблемы с цепочками поставок, включая доступность лекарств и требования к биологическим препаратам с холодной цепью, могут ограничить доступ в некоторых регионах.
- Высокая стоимость непрерывного мониторинга и последующего лечения увеличивает общую экономическую нагрузку на системы здравоохранения.
- Например, пациенты в сельских районах могут столкнуться с задержками в доступе к молекулярному тестированию или таргетной терапии из-за нехватки местных медицинских учреждений.
Как сегментируется рынок лечения гистоцитарной лимфомы
Рынок сегментирован на основе лечения, типа клеток, диагностики, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок сегментирован на химиотерапию, лучевую терапию, целевую лекарственную терапию, терапию химерными антигенными рецепторами (Car)-T-клетками, трансплантацию костного мозга и иммунотерапию. Целевая лекарственная терапия доминировала на рынке с самой большой долей дохода в 43,9% в 2025 году, что обусловлено ее более высокой эффективностью и более низкими побочными эффектами по сравнению с обычной химиотерапией. Пациенты и врачи все чаще предпочитают таргетную терапию из-за их способности избирательно атаковать раковые клетки, сохраняя здоровые ткани, улучшая результаты лечения. Принятие также поддерживается достижениями в геномном профилировании, что позволяет врачам персонализировать схемы лечения на основе действенных мутаций. Фармацевтические компании вкладывают значительные средства в исследования и клинические испытания для разработки новых целевых препаратов для редких подтипов гистиоцитарной лимфомы. Кроме того, таргетная терапия часто показывает лучшее соответствие пациентов из-за вариантов перорального введения, уменьшая посещения больниц. Поставщики медицинских услуг все чаще интегрируют эти методы лечения в стандартные протоколы ухода, что еще больше укрепляет доминирование на рынке.
Ожидается, что CAR-T Cell Therapy будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует революционный подход к лечению тугоплавкой и рецидивирующей гистиоцитарной лимфомы. Терапия CAR-T использует собственную иммунную систему пациента для целенаправленного воздействия на раковые клетки, предлагая долгосрочные и потенциально лечебные результаты. Растущее внедрение терапии подпитывается растущим одобрением редких показаний рака и растущими инвестициями в передовую инфраструктуру производства клеточной терапии. Кроме того, больницы и специализированные клиники расширяют доступ к центрам CAR-T, обеспечивая более широкий охват пациентов. Стратегические партнерские отношения между биотехнологическими фирмами и академическими больницами ускоряют клинические испытания. Повышение осведомленности об этой терапии среди онкологов и пациентов в сочетании с многообещающими клиническими результатами способствует быстрому расширению рынка.
- Тип клеток
На основе типа ячейки рынок сегментирован на B-клетки и T-клетки. B-клетки доминировали на рынке в 2025 году, так как большинство случаев гистиоцитарной лимфомы возникают из-за линии B-клеток, что приводит к более высокому спросу на терапию, специально предназначенную для этого типа клеток. Утвержденные методы лечения гистиоцитарной лимфомы В-клеток, включая моноклональные антитела и целевые ингибиторы, широко доступны и показали значительную эффективность в клинической практике. Доминирование на рынке усиливается сильным акцентом на НИОКР и продолжающимися клиническими испытаниями для терапии B-клеток следующего поколения. Кроме того, медицинские работники предпочитают B-клеточные методы лечения из-за их предсказуемости в ответе пациента и управляемых профилей побочных эффектов. Кампании по информированию пациентов и образовательные инициативы также увеличили раннее выявление и принятие лечения гистиоцитарной лимфомы В-клеток. Наличие сопутствующих диагностических тестов улучшает персонализацию лечения и оптимизирует результаты.
Ожидается, что Т-клетки станут свидетелями самого быстрого роста с 2026 по 2033 год, поскольку новые методы лечения Т-клеточных лимфом появляются со значительным клиническим успехом. Т-клеточная гистиоцитарная лимфома встречается реже и исторически не имела эффективных методов лечения, создавая высокий потенциал роста для инновационных подходов к лечению. Достижения в иммунотерапии, такие как CAR-T и биспецифические антитела, нацеленные на Т-клеточные антигены, ускоряют принятие. Расширение клинических испытаний и одобрения регулирующих органов способствуют проникновению на рынок в развитых и развивающихся странах. Повышение осведомленности врачей и программы защиты пациентов также способствуют более быстрому принятию. Потребность в терапии с лучшими результатами выживаемости и снижением токсичности приводит к быстрому расширению этого сегмента.
- По диагнозу
На основе диагностики рынок сегментирован на биопсию лимфоузла, КТ-сканирование, ПЭТ-сканирование, ультразвук и рентген грудной клетки. Lymph Node Biopsy доминировала на рынке с самой большой долей выручки в 2025 году, так как она остается золотым стандартом для подтверждения диагноза гистиоцитарной лимфомы и дифференциации ее от других гематологических злокачественных новообразований. Процедура позволяет провести подробный гистопатологический и иммунофенотипический анализ, который направляет выбор лечения. Медицинские работники полагаются на результаты биопсии для точной постановки и планирования терапии, что делает ее необходимой для принятия клинических решений. Кроме того, расширение доступа к передовым патологическим лабораториям улучшило использование биопсии на развитых и развивающихся рынках. Результаты лечения пациентов значительно улучшаются благодаря точной диагностике, что еще больше усиливает доминирование на рынке. Кроме того, интеграция молекулярного тестирования с образцами биопсии позволяет идентифицировать действенные мутации, поддерживая назначение таргетной терапии.
Ожидается, что ПЭТ-скан станет свидетелем самого быстрого роста с 2026 по 2033 год, что обусловлено его способностью обеспечивать визуализацию всего тела и выявлять раннее заболевание с высокой точностью. ПЭТ-сканирование все чаще используется для мониторинга реакции на лечение и выявления рецидивов у пациентов с гистиоцитарной лимфомой. Достижения в технологии ПЭТ-визуализации, включая гибридные системы ПЭТ/КТ, повышают точность диагностики и удобство пациентов. Рост популярности онкологических центров и улучшение страхового покрытия в развитых странах способствуют быстрому росту рынка. Неинвазивный характер и высокая чувствительность ПЭТ-визуализации побуждают врачей включать ее в рутинный уход. Повышение осведомленности среди клиницистов о ценности ПЭТ-сканирования в планировании лечения еще больше ускоряет принятие.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Больницы доминировали на рынке в 2025 году, поскольку они предлагают комплексную онкологическую помощь, включая передовые методы лечения, диагностические услуги и специализированные центры лечения редких видов рака. Наличие многопрофильных команд и инфраструктуры для комплексного лечения, такого как терапия CAR-T и трансплантация костного мозга, поддерживает доминирование больницы. Больницы также создали реферальные сети и доступ к клиническим испытаниям, обеспечивая пациентов передовыми методами лечения. Государственная поддержка и страховое покрытие больничных методов лечения еще больше увеличивают долю рынка. Кроме того, больницы могут предоставлять комплексную помощь, включая диагностику, лечение и последующее наблюдение, что имеет решающее значение для лечения гистиоцитарной лимфомы. Высокое доверие пациентов к медицинскому обслуживанию также способствует лидерству сегмента на рынке.
Ожидается, что в клиниках будет наблюдаться самый быстрый рост с 2026 по 2033 год, что обусловлено увеличением доступности амбулаторных онкологических услуг и назначения таргетной терапии в специализированных клиниках. Клиники предлагают удобство, персонализированный уход и более низкие затраты на определенные методы лечения по сравнению с больницами. Расширение сети клиник в городских и полугородских районах расширяет доступ пациентов к современным методам лечения. Партнерские отношения с фармацевтическими компаниями по предоставлению терапии и мониторингу пациентов облегчают принятие. Клиники также используют телемедицину и цифровые платформы здравоохранения для поддержки приверженности лечению и последующего ухода. Растущее признание моделей амбулаторной терапии на развитых и развивающихся рынках способствует быстрому росту этого сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Госпитальная аптека доминировала на рынке в 2025 году, поскольку большинство передовых методов лечения гистиоцитарной лимфомы, включая CAR-T и целевые препараты, вводятся под наблюдением больницы. Больничные аптеки обеспечивают надлежащее хранение, дозирование и обработку сложных биологических препаратов, что имеет решающее значение для безопасности пациентов. Наличие обученных фармацевтов и онкологических бригад облегчает соблюдение протоколов лечения. Больницы также обеспечивают комплексный доступ к диагностике, лечению и мониторингу, укрепляя доминирование на рынке больничных аптек. Государственные и страховые полисы часто благоприятствуют стационарным методам лечения, поддерживая усыновление. Кроме того, больницы предпочитают пациенты для лечения, требующего тщательного медицинского наблюдения, такого как инфузии CAR-T-клеток.
Онлайн-аптека, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствуют растущее внедрение электронной коммерции, улучшенная цифровая инфраструктура и увеличение предпочтений пациентов для доставки на дом пероральных таргетных терапий. Онлайн-аптеки предлагают удобство, доступность и конкурентоспособные цены, что делает их привлекательными для пациентов как в городских, так и в отдаленных регионах. Интеграция с платформами телемедицины позволяет проверять рецепт, отслеживать соблюдение и консультировать пациентов. Онлайн-каналы также снижают нагрузку на больничные аптеки, особенно для хронической оральной терапии. Увеличение количества разрешений регулирующих органов и безопасных логистических решений способствуют дальнейшему проникновению на рынок. Растущая осведомленность о возможностях онлайн-аптеки среди пациентов и лиц, осуществляющих уход, ускоряет внедрение, особенно на развитых рынках.
В каком регионе находится наибольшая доля рынка лечения гистоцитарной лимфомы
- Северная Америка доминировала на рынке лечения гистиоцитарной лимфомы с самой большой долей дохода в 47,2% в 2025 году, обусловленной хорошо зарекомендовавшей себя инфраструктурой онкологического здравоохранения, высоким внедрением передовых методов лечения, надежными трубопроводами исследований и разработок и сильным присутствием ключевых фармацевтических компаний, разрабатывающих новые методы лечения гистиоцитарной лимфомы.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят доступность целевых методов лечения, иммунотерапии и передовых диагностических технологий, которые обеспечивают точную идентификацию заболеваний и персонализированное планирование лечения, что приводит к улучшению клинических результатов.
- Это широкое распространение также поддерживается благоприятной политикой возмещения, сильной фармацевтической научно-исследовательской деятельностью и высокой концентрацией специализированных онкологических центров, что делает Северную Америку ведущим рынком лечения гистиоцитарной лимфомы как в больничных, так и амбулаторных онкологических учреждениях.
Американский рынок лечения истиоцитарной лимфомы Insight
Рынок лечения гистиоцитарной лимфомы в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала развитая онкологическая инфраструктура, высокая осведомленность о редких гематологических злокачественных новообразованиях и раннее внедрение инновационных методов лечения. Медицинские работники в США все чаще отдают приоритет прецизионной медицине, включая таргетную терапию и иммунотерапию, для улучшения результатов лечения пациентов. Наличие ведущих фармацевтических компаний и активных клинических исследований способствует дальнейшему росту рынка. Кроме того, благоприятные механизмы возмещения и доступ к специализированным онкологическим центрам в значительной степени способствуют расширению распространения лечения гистиоцитарной лимфомы по всей стране.
Европейский рынок лечения истиоцитарной лимфомы Insight
Европейский рынок лечения гистиоцитарной лимфомы, по прогнозам, будет расширяться при заметном CAGR в течение прогнозируемого периода, в первую очередь за счет повышения осведомленности о редких раковых заболеваниях и улучшения диагностических возможностей. Растущие инвестиции в исследования в области онкологии в сочетании с благоприятной нормативно-правовой базой для орфанных препаратов способствуют внедрению лечения во всем регионе. Европейские системы здравоохранения подчеркивают важность ранней диагностики и основанных на фактических данных протоколов лечения, поддерживая рост рынка. В регионе наблюдается рост использования адресной и иммунотерапии в больницах и специализированных онкологических центрах, особенно в Западной Европе.
Британский рынок лечения истиоцитарной лимфомы Insight
Ожидается, что рынок лечения гистиоцитарной лимфомы в Великобритании будет расти на стабильном уровне CAGR в течение прогнозируемого периода, что обусловлено сильной системой общественного здравоохранения страны и растущим вниманием к лечению редких заболеваний. Все более широкое внедрение передовых методов диагностики и доступ к специализированным онкологическим услугам способствуют внедрению лечения. Национальные инициативы в области здравоохранения, направленные на улучшение раннего выявления рака, также способствуют росту рынка. Кроме того, ожидается, что активное участие Великобритании в клинических исследованиях и испытаниях редких видов рака еще больше укрепит развитие рынка.
Немецкий рынок лечения истиоцитарной лимфомы Insight
Ожидается, что рынок лечения гистиоцитарной лимфомы в Германии будет расширяться при значительном CAGR, поддерживаемом хорошо налаженной инфраструктурой здравоохранения и сильным акцентом на медицинские инновации. Лидерство Германии в области фармацевтических исследований и биотехнологий облегчает доступ к передовым методам лечения редких гематологических злокачественных новообразований. Наличие специализированных онкологических центров и высокоточных диагностических инструментов повышает точность лечения и результаты. Кроме того, всеобъемлющее страхование и сильная нормативная база способствуют внедрению новых методов лечения, усиливая рост рынка по всей стране.
Азиатско-Тихоокеанский рынок лечения истиоцитарной лимфомы
Рынок лечения гистиоцитарной лимфомы в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о раке и расширением доступа к передовым онкологическим методам лечения. Такие страны, как Китай, Япония и Индия, вкладывают значительные средства в возможности лечения рака, что позволяет проводить более широкую диагностику и лечение редких лимфом. Растущий потенциал фармацевтического производства и расширение клинических исследований способствуют дальнейшему расширению рынка. Кроме того, правительственные инициативы по укреплению систем онкологического ухода улучшают доступ пациентов к специализированным методам лечения во всем регионе.
Японский рынок лечения истиоцитарной лимфомы
Японский рынок лечения гистиоцитарной лимфомы набирает обороты благодаря передовой системе здравоохранения страны, сильному акценту на раннюю диагностику и растущему принятию целевых методов лечения. Внимание Японии к точной медицине и молекулярной диагностике поддерживает эффективное планирование лечения редких видов рака. Растущее число специализированных онкологических центров и интеграция инновационных методов лечения в клиническую практику способствуют росту рынка. Кроме того, старение населения Японии способствует более высокой заболеваемости раком, что еще больше стимулирует спрос на эффективное лечение лимфомы.
Индийский рынок лечения истиоцитарной лимфомы Insight
Рынок лечения гистиоцитарной лимфомы в Индии составил значительную долю в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало расширение онкологической инфраструктуры и повышение осведомленности о редких гематологических злокачественных новообразованиях. Растущая сеть онкологических больниц и специализированных клиник Индии улучшает доступ к передовой диагностике и лечению. Растущие расходы на здравоохранение и правительственные инициативы, направленные на укрепление лечения рака, способствуют дальнейшему росту рынка. Кроме того, доступность экономически эффективных методов лечения и расширение отечественного фармацевтического производства повышают доступность лечения в городских и полугородских регионах.
Каковы основные компании на рынке лечения истиоцитарной лимфомы
Индустрия лечения гистоцитарной лимфомы в основном возглавляется хорошо известными компаниями, в том числе:
- Компания Novartis AG(Швейцария)
- Gilead Sciences, Inc.(США)
- Компания Bristol-Myers Squibb(США)
- Johnson & Johnson Services, Inc.(США)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- Pfizer Inc. (США)
- Merck & Co., Inc. (США)
- AbbVie Inc. (США)
- Takeda Pharmaceutical Company Limited (Япония)
- AstraZeneca (Великобритания)
- BeiGene, Ltd. (США)
- Cellectis (Франция)
- Mustang Bio, Inc. (США)
- BioInvent International AB (Швеция)
- Seagen Inc. (США)
- Autolus Therapeutics PLC (Великобритания)
- Allogene Therapeutics, Inc. (США)
- CARsgen Therapeutics Holdings Limited (Китай)
- Atara Biotherapeutics, Inc. (США)
- Medigene AG (Германия)
Каковы последние события на мировом рынке лечения гистоцитарной лимфомы
- В ноябре 2025 года FDA предоставило традиционное разрешение на эпкоритамаб-байсп в сочетании с леналидомидом и ритуксимабом для рецидивирующей или тугоплавкой фолликулярной лимфомы после положительных результатов исследования фазы 3 EPCORE FL-1, что представляет собой значительный новый стандарт ухода за этой популяцией пациентов.
- В мае 2025 года исследователи из Университета Пенсильвании сообщили о многообещающих результатах исследования фазы I «бронированной» терапии Т-клетками CAR следующего поколения для рецидивирующей / рефрактерной лимфомы, которая показала снижение бремени рака на 81% и полную ремиссию на 52%, подчеркивая достижения в дизайне и эффективности CAR T.
- В марте 2024 года FDA США предоставило ускоренное одобрение CAR-T клеточной терапии Breyanzi (lisocabtagene maraleucel) для взрослых пациентов с рецидивирующей или рефрактерной фолликулярной лимфомой, которые получили по крайней мере две предыдущие системные терапии, расширяя использование CAR-T при редких лимфомах. Это одобрение ознаменовало значительный прогресс в иммунотерапии трудно поддающихся лечению В-клеточных лимфом, предлагая одноразовый вариант клеточной терапии с устойчивыми ответами для пациентов с ограниченными альтернативами.
- В июле 2024 года новая клеточная терапия CAR-T, нацеленная на альтернативный антиген, показала высокий уровень прочных полных ответов у пациентов с рецидивирующей или рефрактерной крупной В-клеточной лимфомой в испытании фазы 1, что привело к назначению прорывной терапии FDA для ускорения ее развития. Это представляет собой многообещающую инновацию для пациентов, рак которых перестал реагировать на существующие методы лечения CAR-T и подчеркивает текущие усилия по улучшению результатов при агрессивных подтипах лимфомы.
- В октябре 2022 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило пероральный ингибитор MEK кобиметиниб (Cotellic®) для лечения взрослых с гистиоцитарными новообразованиями, включая болезнь Эрдхайма-Честера, болезнь Розай-Дорфмана и гистиоцитоз клеток Лангерганса, предоставив новый вариант целевой терапии для редких гистиоцитарных расстройств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











