


Глобальная сегментация рынка иммуноонкологии и ADC по технологиям (ингибиторы иммунных контрольных точек, CAR-T-клеточная терапия, противораковые вакцины, моноклональные антитела, биспецифические антитела, конъюгаты антител с лекарственными препаратами, расщепляемые линкеры, нерасщепляемые линкеры и ADC без линкеров), мишеням (HER2, Trop-2, CD30, CD22 и другие опухолеспецифические мишени), типам рака (рак молочной железы, рак легких, рак яичников, колоректальный рак, меланома, гематологические злокачественные новообразования и другие солидные опухоли), конечным пользователям (больницы и специализированные клиники/онкологические центры) — тенденции отрасли и прогноз до 2032 года.
Каков размер рынка иммуноонкологии и ADC и темпы роста
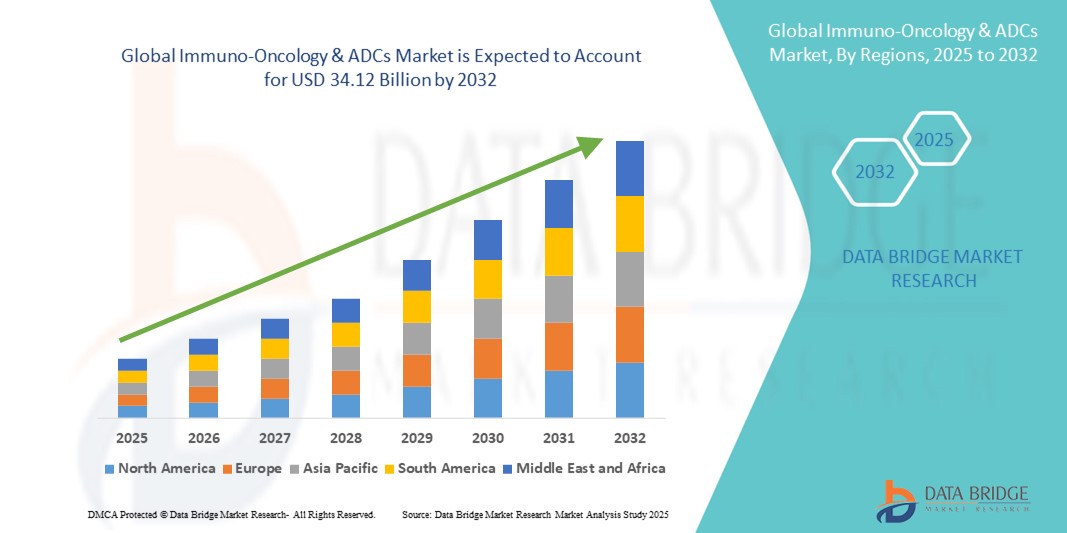
- Мировой объем рынка иммуноонкологии и АЦП был оценен в11,88 млрд долларов в 2024 годуОжидается, что он достигнет34,12 млрд долларов к 2032 году, вCAGR 14.10%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается быстрыми технологическими достижениями в иммунотерапии и конъюгатах антител-лекарств, включая терапию CAR-T-клетками, ингибиторы иммунных контрольных точек и биспецифические антитела, что приводит к целенаправленному и эффективному лечению рака.
- Кроме того, растущая глобальная распространенность рака и растущий спрос на персонализированные и точные методы лечения способствуют внедрению решений IO и ADC в больницах и специализированных клиниках, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка иммуноонкологии и ADC
- иммуноонкологической терапии иконъюгаты антитело-лекарствоАЦП становятся все более важными компонентами современного лечения рака из-за их целевых механизмов, повышенной эффективности и потенциала для персонализированной терапии как при солидных опухолях, так и при гематологических злокачественных новообразованиях.
- Растущий спрос на IO и ADC-терапию в первую очередь подпитывается ростом глобальной заболеваемости раком, быстрыми технологическими достижениями в иммунотерапии и ADC, а также растущими предпочтениями в лечении рака.точная медицинаПодходы, которые улучшают результаты лечения пациентов
- Северная Америка доминировала на рынке иммуноонкологии и ADC с самой большой долей дохода в 40,5% в 2024 году, характеризующейся ранним внедрением передовых методов лечения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и биотехнологических компаний, причем в США наблюдается значительный рост одобрений IO и ADC, обусловленный инновациями в терапии CAR-T, ингибиторах иммунных контрольных точек и целевых конъюгатах лекарств.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом на рынке IO и ADC в течение прогнозируемого периода из-за увеличения инвестиций в инфраструктуру здравоохранения, повышения осведомленности о передовых методах лечения рака и растущего доступа к новым вариантам лечения.
- Ингибиторы иммунных контрольных точек доминировали на рынке иммуноонкологии и АЦП с долей рынка 45,5% в 2024 году, что обусловлено их доказанной клинической эффективностью в нескольких типах рака и широким распространением в схемах комбинированной терапии.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024) USD
Ожидаемая рыночная стоимость (2032): USD
Прогноз CAGR (2025-2032):
Сфера охвата и иммуноонкология и сегментация рынка ADC
|
Атрибуты |
Иммуноонкология и ADCs ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке иммуноонкологии и ADC
Персонализированная терапия рака и комбинированные подходы
- Значительной и ускоряющейся тенденцией на мировом рынке иммуноонкологии (IO) и конъюгатов антител-лекарств (ADC) является переход к персонализированной медицине и растущее внедрение комбинированной терапии. Эти подходы повышают эффективность лечения, преодолевают резистентность и улучшают результаты лечения пациентов с несколькими типами рака.
- Например, комбинация ингибиторов иммунной контрольной точки PD-1 / PD-L1 с ADCs показала многообещающие клинические результаты, особенно при раке молочной железы и легких. Аналогичным образом, терапия CAR-T все чаще сочетается с ингибиторами контрольных точек для повышения устойчивости ответа при гематологических злокачественных новообразованиях.
- Достижения вбиомаркерОткрытие и геномное профилирование позволяют идентифицировать пациентов, наиболее вероятно, чтобы извлечь выгоду из конкретных режимов IO и ADC, тем самым снижая подходы к испытаниям и ошибкам и улучшая точность лечения.
- Фармацевтические компании также разрабатывают ADC следующего поколения с новыми линкерами и полезной нагрузкой, предназначенными для повышения таргетирования опухолей при минимизации токсичности. Например, недавние испытания с АЦП, нацеленными на Trop-2, продемонстрировали обнадеживающие результаты в трудно поддающихся лечению раковых заболеваниях.
- Эта тенденция к индивидуальным мультимодальным методам лечения рака меняет ландшафт онкологии, поскольку регуляторы и поставщики медицинских услуг все чаще поддерживают клинические испытания на основе биомаркеров и персонализированные пути лечения.
- Спрос на инновационные методы лечения IO и ADC, которые обеспечивают превосходную эффективность и снижение побочных эффектов, быстро растет как на развитых, так и на развивающихся рынках, поскольку пациенты и системы здравоохранения отдают приоритет результатам и ценностному уходу.
Иммуноонкология и динамика рынка ADC
водитель
Рост заболеваемости раком и расширение трубопровода новых методов лечения
- Глобальный рост распространенности рака в сочетании с ускоренными исследованиями и разработками в области иммунотерапии и АЦП является основным фактором роста рынка.
- Например, в 2024 году несколько новых методов лечения IO и ADC получили одобрение FDA, включая ADC, нацеленные на HER2, для лечения рака молочной железы и CAR-T для тугоплавких лимфом. Такие прорывы подчеркивают быстрые темпы инноваций в этом секторе.
- IO и ADC терапии предлагают целевые механизмы действия, обеспечивая улучшенную эффективность и снижение токсичности по сравнению с обычной химиотерапией, которая способствовала их принятию в онкологической помощи.
- Кроме того, увеличение инвестиций от крупных фармацевтических компаний и биотехнологических стартапов, наряду с благоприятной нормативной базой, укрепляют трубопровод развития.
- Растущая уверенность врачей в иммунотерапии, предпочтение пациентов точной онкологии и глобальные инициативы по повышению выживаемости при раке продолжают расширять применение решений ИО и АДК в клинической практике.
Сдержанность/вызов
Высокие затраты на лечение и проблемы безопасности
- Высокая стоимость терапии ИО и АДК представляет собой серьезный барьер для широкого распространения, особенно в развивающихся странах, где бюджеты здравоохранения ограничены. Один курс лечения может стоить сотни тысяч долларов, ограничивая доступ пациентов.
- Например, CAR-T-терапия и недавно одобренные ADC столкнулись с препятствиями на некоторых рынках, задерживая более широкое внедрение, несмотря на их клиническую эффективность.
- Проблемы безопасности, такие какСиндром высвобождения цитокиновНежелательные явления, связанные с иммунитетом, и нецелевая токсичность в АЦП еще больше усложняют лечение и могут ограничить уверенность врача в назначении этих методов лечения.
- Решение этих проблем с помощью проектов ADC следующего поколения, улучшенного мониторинга безопасности и инновационных моделей ценообразования, таких как возмещение на основе результатов, будет иметь решающее значение для долгосрочного внедрения.
- В то время как текущие исследования улучшают характеристики безопасности и расширяют показания, двойные проблемы стоимости и риска остаются значительными препятствиями. Преодоление этих барьеров будет иметь ключевое значение для обеспечения справедливого доступа к жизненно важным процедурам ИО и АЦП во всем мире.
Как сегментируется рынок иммуноонкологии и ADC
Рынок сегментирован на основе технологий, целей, типа рака и конечного пользователя.
- По технологии
На основе технологии рынок иммуноонкологии и ADCs сегментирован на ингибиторы иммунных контрольных точек, CAR-T клеточную терапию, противораковые вакцины, моноклональные антитела, биспецифические антитела, конъюгаты антител-наркотических препаратов, расщепляемые линкеры, нерасщепляемые линкеры и беслинкерные ADC. Ингибиторы иммунных контрольно-пропускных пунктов доминировали в технологическом сегменте в 2024 году, удерживая самую большую долю рынка в 45,5%. Их лидерство обусловлено доказанным успехом в лечении меланомы, рака легких, мочевого пузыря и почек с помощью таких препаратов, как пембролизумаб и ниволумаб. Способность ингибиторов контрольных точек восстанавливать противоопухолевые иммунные реакции сделала их основой схем терапии рака во всем мире. Расширение одобрений по нескольким типам опухолей и увеличение использования в комбинированной терапии еще больше повышают проникновение на рынок. Сильная политика возмещения и долгосрочные преимущества выживания, продемонстрированные в клинических испытаниях, также поддерживают устойчивое принятие. По мере того, как все больше ингибиторов контрольных точек следующего поколения, нацеленных на новые пути, такие как LAG-3 и TIGIT, ожидается, что доминирование этого сегмента останется стабильным.
Ожидается, что CAR-T Cell Therapies станет самым быстрорастущим технологическим сегментом в течение прогнозируемого периода. Эти методы лечения показали преобразующие результаты при гематологических злокачественных новообразованиях, таких как лейкемия и лимфома, достигая длительных ремиссий в рефрактерных случаях. Быстрые одобрения регулирующих органов в США, Европе и Азиатско-Тихоокеанском регионе расширяют доступ пациентов, в то время как активные исследования и разработки расширяют применение CAR-T в твердых опухолях. Растущие инвестиции в масштабируемость производства, автоматизацию и аллогенные подходы CAR-T направлены на устранение предыдущих ограничений высокой стоимости и длительного времени производства. Глобальное фармацевтическое сотрудничество и растущее внедрение на развивающихся рынках ускоряют коммерциализацию. Персонализированный характер CAR-T в сочетании с его лечебным потенциалом позиционирует его как прорывную терапию, способствующую быстрому росту.
- Цель
На основе целевого показателя рынок иммуноонкологии и ADCs сегментирован на HER2, Trop-2, CD30, CD22 и другие опухолевые целевые показатели. HER2 был доминирующей целью в 2024 году, благодаря его сильной клинической проверке и успеху при раке молочной железы и желудка. Терапия, направленная на HER2, включая ADC на основе трастузумаба, стала стандартом лечения, обеспечивая превосходную эффективность и преимущества для выживания. Множественные АЦП, нацеленные на HER2, и моноклональные антитела широко одобрены и поддерживаются крупномасштабными клиническими данными. Глобальная доступность, сильная уверенность врача и высокое принятие как на ранней стадии, так и при метастатическом раке способствуют лидерству HER2. Расширение терапии HER2 в колоректальный и рак легких расширяет пул пациентов. Надежный конвейер на поздней стадии и постоянные инновации в терапии, ориентированной на HER2, усиливают доминирующую роль этой цели на рынке.
Троп-2, как ожидается, станет самой быстрорастущей целью в течение прогнозируемого периода. Его появление в трудно поддающихся лечению раковых заболеваниях, таких как тройной негативный рак молочной железы и немелкоклеточный рак легких, позиционирует его как перспективный биомаркер. Недавно одобренные ADC, направленные на Trop-2, показали превосходную выживаемость без прогрессирования, что подпитывает принятие врача и спрос на пациентов. Многочисленные клинические испытания на поздних стадиях оценивают Троп-2 в твердых опухолях, укрепляя его перспективы роста. Фармацевтические компании вкладывают значительные средства в эту область из-за ее сильного коммерческого потенциала. Растущая распространенность рака, выражающего Trop-2, в сочетании с расширением одобрения регулирующих органов будет стимулировать быстрое поглощение. Это позиционирует Trop-2 как одну из самых динамичных областей роста на рынках IO и ADC.
- Тип рака
На основе типа рака рынок иммуноонкологии и ADCs сегментирован на рак молочной железы, рак легких, рак яичников, колоректальный рак, меланому, гематологические злокачественные опухоли и другие солидные опухоли. Рак молочной железы доминировал на рынке в 2024 году, на его долю приходится наибольшая доля доходов из-за высокой глобальной заболеваемости и сильных терапевтических инноваций. Терапия, ориентированная на HER2, трансформировала результаты при HER2-положительном раке молочной железы, в то время как ингибиторы контрольных точек проникают в тройные негативные подтипы. АЦП, нацеленные на HER2 и Trop-2, еще больше укрепили портфели лечения, улучшив выживаемость в рефрактерных случаях. Широко распространенные программы скрининга и раннего выявления увеличивают доступ пациентов к передовым методам лечения, повышая спрос. Роль рака молочной железы в качестве приоритетного направления исследований для крупных фармацевтических компаний обеспечивает надежные инвестиции. Непрерывное расширение таргетной терапии в раннюю стадию и адъювантные настройки поддерживает ее доминирующее положение на рынке.
Рак легких, по прогнозам, будет самым быстрорастущим сегментом рака в течение прогнозируемого периода. Рост заболеваемости немелкоклеточным раком легких во всем мире создает значительный спрос на инновационные методы лечения. Ингибиторы контрольных точек PD-1 / PD-L1 уже стали стандартом лечения, улучшая показатели выживаемости и расширяя права пациентов с помощью биомаркеров. Текущие исследования сочетают иммунотерапию с ADC, лучевую терапию и химиотерапию для повышения эффективности лечения рака легких. Расширение внедрения как в первой, так и во второй линиях, поддерживаемое благоприятным возмещением на развитых рынках, ускоряет рост. Клинический успех в нацеливании на конкретные мутации, такие как EGFR и ALK, наряду с иммуноонкологией еще больше расширяет возможности лечения. Растущее внимание в Азиатско-Тихоокеанском регионе, где бремя рака легких является самым высоким, позиционирует этот сегмент для быстрого расширения.
- Конечный пользователь
На базе конечного потребителя рынок иммуноонкологии и АДЦ сегментирован на больницы и специализированные клиники/ онкологические центры. Госпитали доминировали на рынке в 2024 году, занимая наибольшую долю в принятии конечных пользователей для терапии IO и ADC. Больницы служат центральным центром диагностики рака, администрирования терапии и междисциплинарного ухода, что делает их основным местом лечения. Наличие передовых инфузионных учреждений, клинических испытаний и обученных онкологов заставляет пациентов отдавать предпочтение стационарному уходу. Сильные механизмы возмещения и интеграция точного онкологического тестирования в больницах еще больше поддерживают это доминирование. Больницы также получают выгоду от стратегического партнерства с фармацевтическими компаниями для раннего доступа к трубопроводной терапии. Их способность предоставлять комплексные и сложные методы лечения гарантирует, что они остаются ведущим сегментом.
Ожидается, что в течение прогнозируемого периода в специализированных клиниках / онкологических центрах будет зарегистрирован самый быстрый рост. Растущая тенденция к амбулаторному лечению онкологии стимулирует предпочтение пациентов специализированным онкологическим центрам. Эти клиники предлагают индивидуальные планы лечения, более короткое время ожидания и специализированный опыт в иммуноонкологии и терапии ADC. Их способность предоставлять доступ к передовым методам лечения в менее ресурсоемких условиях набирает обороты во всем мире. Быстрое расширение частных и региональных онкологических центров в Азиатско-Тихоокеанском регионе и Латинской Америке повышает доступность. Кроме того, онкологические центры часто участвуют в клинических исследованиях, ускоряя доступ пациентов к исследовательской терапии. Их растущая роль в децентрализованном лечении рака делает их самым быстрорастущим сегментом конечного пользователя.
В каком регионе находится наибольшая доля рынка иммуноонкологии и АЦП
- Северная Америка доминировала на рынке иммуноонкологии и ADC с самой большой долей дохода в 40,5% в 2024 году, характеризующейся ранним внедрением передовых методов лечения, высокими расходами на здравоохранение и сильным присутствием ведущих фармацевтических и биотехнологических компаний.
- Регион выигрывает от высокой распространенности случаев рака, развитой инфраструктуры здравоохранения и присутствия крупных фармацевтических и биотехнологических компаний, стимулирующих инновации и коммерциализацию.
- Благоприятные рамки возмещения, широкое распространение точной диагностики и быстрое одобрение FDA новых методов иммуноонкологии и ADC еще больше усиливают расширение рынка в США и Канаде.
Иммуноонкология США и анализ рынка ADC
Американский рынок иммуноонкологии и ADCs занял самую большую долю дохода в Северной Америке в 2024 году, чему способствовало быстрое одобрение и коммерциализация ингибиторов иммунных контрольных точек, CAR-T-терапии и новых ADC. Сильная экосистема биофармацевтических компаний, передовые онкологические центры и доступ к передовым клиническим испытаниям продолжают стимулировать внедрение. Пациенты получают выгоду от благоприятных путей возмещения и раннего доступа к прорывным методам лечения через ускоренные программы одобрения FDA. Кроме того, интеграция стратегий геномного тестирования и точной медицины усиливает персонализацию лечения, что делает США самым влиятельным центром для этого рынка.
Европейская иммуноонкология и анализ рынка ADC
По прогнозам, европейский рынок иммуноонкологии и ADCs будет неуклонно расти в течение прогнозируемого периода, чему будет способствовать растущее бремя рака и сильные государственные системы здравоохранения. Растущее одобрение EMA новых ADC и иммунотерапии, наряду с общеевропейским сотрудничеством в области онкологических исследований, способствуют внедрению в больницах и онкологических центрах. В регионе также подчеркивается справедливый доступ к дорогостоящим методам лечения через национальные системы здравоохранения, что способствует росту охвата на ключевых рынках. Ожидается, что сильные академические и фармацевтические исследовательские сети будут способствовать дальнейшему развитию онкологических препаратов следующего поколения.
Иммуноонкология и анализ рынка ADC
Ожидается, что рынок иммуноонкологии и ADCs в Великобритании будет расширяться при заметном CAGR, что обусловлено правительственными инициативами по улучшению лечения рака и укреплению инфраструктуры клинических испытаний. Программы Национальной службы здравоохранения (NHS), включая партнерство с биотехнологическими компаниями для раннего доступа к лекарствам, ускоряют внедрение новых методов лечения. Растущий акцент на персонализированной медицине в сочетании с сильной экосистемой исследований геномики Великобритании способствует быстрой интеграции иммуноонкологии и лечения на основе ADC. Эти факторы делают Великобританию важным европейским центром онкологических инноваций.
Немецкая иммуноонкология и анализ рынка ADC
Ожидается, что рынок иммуноонкологии и ADC в Германии значительно расширится в течение прогнозируемого периода при поддержке сильного фармацевтического сектора страны и хорошо зарекомендовавших себя исследовательских учреждений по онкологии. Растущая заболеваемость раком в сочетании с поддержкой компенсаций для передовых биологических препаратов способствует более широкому внедрению в больницах. Акцент Германии на НИОКР в сочетании с клиническими партнерскими отношениями между научными кругами и глобальными компаниями, занимающимися биофармой, укрепляет ее позиции в качестве лидера в разработке европейских лекарств от рака. Устойчивость в практике здравоохранения и растущий акцент на прецизионной онкологии способствуют дальнейшему внедрению инновационных иммунотерапии и АЦП.
Азиатско-Тихоокеанская иммуноонкология и анализ рынка ADC
Азиатско-тихоокеанский рынок иммуноонкологии и ADCs готов зафиксировать самый быстрый CAGR с 2025 по 2032 год, что обусловлено ростом распространенности рака, расширением доступа к здравоохранению и быстрым одобрением лекарств в таких странах, как Китай, Япония и Индия. Правительства активно продвигают исследования в области онкологии и ускоряют пути регулирования для привлечения инвестиций в биофарму. Увеличение расходов на здравоохранение в сочетании с наличием биоаналогов и региональных партнерств способствует внедрению. Кроме того, местные производственные мощности повышают доступность этих методов лечения, расширяя доступ пациентов к более широкой базе населения.
Японская иммуноонкология и анализ рынка ADC
Японский рынок иммуноонкологии и ADCs набирает обороты благодаря передовому сектору биотехнологий и культуре быстрого внедрения инновационных методов лечения. Япония стала стратегическим центром для ранних запусков иммуноонкологических препаратов, что обусловлено ее упорядоченной нормативной базой и партнерскими отношениями с мировыми фармацевтическими лидерами. Старение населения страны в сочетании с высокой частотой солидных опухолей подпитывает спрос на ADC и ингибиторы контрольных точек. Интеграция этих методов лечения с надежной экосистемой точной медицины Японии позиционирует страну как лидера по внедрению онкологии в Азиатско-Тихоокеанском регионе.
Индийская иммуноонкология и анализ рынка ADC
Индийский рынок иммуноонкологии и ADCs составил одну из крупнейших долей доходов в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовало быстро растущее бремя рака в стране и расширение инфраструктуры здравоохранения. Рост располагаемых доходов и повышение осведомленности о передовых вариантах лечения стимулируют спрос на новые методы лечения рака. Правительственные инициативы по лечению рака в сочетании с присутствием сильных отечественных фармацевтических компаний позволяют шире внедрять иммунотерапию и АЦП. Кроме того, роль Индии как глобального центра клинических испытаний и производства биоаналогов делает эти методы лечения более доступными и доступными для большой популяции пациентов.
Какие компании являются ведущими на рынке иммуноонкологии и ADC
Отрасль иммуноонкологии и ADCs в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Novartis AG(Швейцария)
- F. Hoffmann-La Roche Ltd.(Швейцария)
- Pfizer Inc.(США)
- Merck & Co., Inc.(США)
- Компания Bristol-Myers Squibb(США)
- AstraZeneca (Великобритания)
- GSK plc (Великобритания)
- Санофи (Франция)
- Lilly USA, LLC (США)
- Amgen Inc. (США)
- AbbVie Inc. (США)
- Gilead Sciences, Inc. (США)
- Regeneron Pharmaceuticals Inc. (США)
- Genmab A/S (Дания)
- DAIICHI SANKYO COMPANY, LIMITED (Япония)
- Seagen Inc. (США)
- ADC Therapeutics SA (Швейцария)
- Zymeworks Inc. (Канада)
- MacroGenics, Inc. (США)
- BeiGene, Ltd. (Китай)
Каковы последние события на мировом рынке иммуноонкологии и ADC
- В августе 2025 года исследуемый ADC Daiichi Sankyo ifinatamab deruxtecan (I-DXd), который нацелен на B7-H3, был назначен FDA для лечения обширной стадии мелкоклеточного рака легких, сигнализируя о новом механизме в трудно поддающемся лечению раке.
- В июне 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило телизотузумаб ведотин (Emrelis), первый конъюгат антител-лекарств, нацеленный на c-MET (ADC), для взрослых с ранее обработанным плоскоклеточным немелкоклеточным раком легких (NSCLC), проявляющим высокую сверхэкспрессию белка c-MET, предлагая точную альтернативу традиционной терапии.
- В марте 2025 года GSK объявила о новаторском партнерстве стоимостью 50 миллионов фунтов стерлингов с Оксфордским университетом для разработки вакцин против рака с использованием технологии мРНК, направленных на мобилизацию иммунной системы для перехвата развития рака.
- В январе 2025 года FDA одобрило datopotamab deruxtecan (Datroway) ADC, направленный на Троп-2, для взрослых с неоперабельным или метастатическим гормональным рецептором (HR)-положительным, HER2-отрицательным раком молочной железы, которые ранее получали эндокринную терапию и химиотерапию, что ознаменовало собой значительный новый вариант лечения этого распространенного подтипа рака.
- В ноябре 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США предоставило ускоренное одобрение zanidatamab-hrii (Ziihera) биспецифического HER2-направленного антитела для ранее обработанного, неоперабельного или метастатического HER2-позитивного (IHC 3+) рака желчных путей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











