



Глобальный сегмент рынка интегрированного управления объектами, по решениям (управление техническим обслуживанием, управление активами и пространством, управление энергией и устойчивостью, управление портфелями проектов и недвижимости и другие), режим развертывания (на премьерах и в облаке), размер организации (крупные предприятия и МСП), конечный пользователь (недвижимость и инфраструктура, здравоохранение, BFSI, производство, правительство и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка интегрированного управления объектами и темпы роста
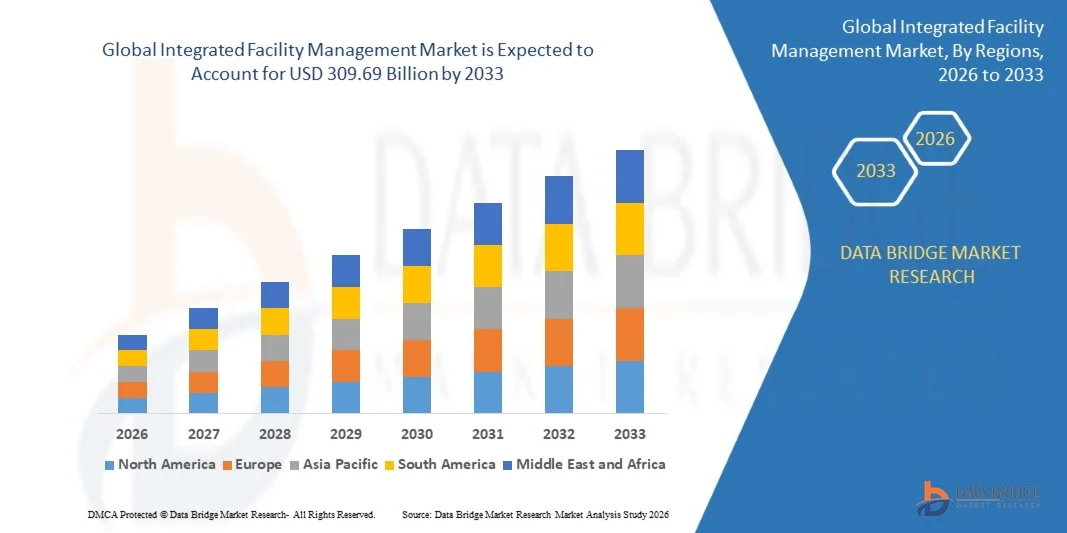
- Согласно анализу Data Bridge Market Research, рынок интегрированного управления объектами оценивался в соответствии с178,90 млрд долларов в 2025 годуи, по прогнозам, достигнет309,69 млрд долларов США к 2033 годуРастущий в aCAGR 7,10% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на аутсорсинговые услуги одного поставщика, растущим внедрением интеллектуальных платформ и платформ с поддержкой ИИ, а также расширением приложений в коммерческой недвижимости, здравоохранении, производстве и государственных учреждениях.
- Растущий сдвиг в сторону аутсорсинга непрофильных операций, управления зданием, основанного на данных, и энергоэффективных рабочих мест в сочетании с растущей интеграцией датчиков IoT, аналитики и мобильных платформ рабочего заказа поддерживает принятие рынка. Интегрированное управление объектами применяется в офисах, больницах, заводах, центрах обработки данных и кампусах, предлагая организациям больше удобств в координации обслуживания, очистки, безопасности и услуг по управлению объектами посредством интегрированного управления рабочим местом и интеллектуальных строительных решений.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 178,90 млрд долларов США
- Ожидаемая рыночная стоимость (2033): 309,69 млрд долларов США
- Прогноз CAGR (2026–2033): 7,10%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы интегрированного рынка управления объектами
- Северная Америка доминировала на рынке интегрированного управления объектами с самой большой долей дохода в 33,80% в 2025 году, чему способствовали зрелые практики аутсорсинга, крупные портфели коммерческой недвижимости и сильная база глобальных поставщиков услуг и поставщиков технологий.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 9,30% с 2026 по 2033 год, чему способствуют быстрая урбанизация, расширение коммерческого и промышленного строительства и растущее внедрение аутсорсинговых услуг.
- Сегмент управления техническим обслуживанием возглавил рынок с долей 32,40% в 2025 году, что обусловлено соблюдением нормативных требований, потребностями в безотказной работе активов и спросом на плановое и прогнозное обслуживание.
- Управление энергопотреблением и устойчивостью является самым быстрорастущим решением, прогнозируемым для регистрации CAGR в размере 9,20%, что отражает растущий спрос на энергоэффективность, сокращение выбросов углерода и отчетность по устойчивому развитию.
- Сегмент локального развертывания доминировал в категории развертывания с долей дохода 52,10% в 2025 году, во главе с потребностями в безопасности данных и установленными корпоративными системами.
- На крупные предприятия приходилось 68,30% доли рынка в 2025 году, предпочитаемые для многосайтовых портфелей, масштабных преимуществ и одноточечной отчетности.
- Сегмент МСП является самым быстрорастущим по размеру организации, с CAGR 9,60%, что обусловлено облачными платформами, гибкими контрактами и необходимостью сокращения операционных расходов.
Сфера охвата и сегментация рынка интегрированного управления объектами
|
Атрибуты |
Интегрированное управление объектами Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке интегрированного управления объектами
- Интегрированное управление объектами все чаще переходит от комплексных контрактов на уборку и техническое обслуживание к технологическим услугам на рабочем месте и по производительности активов, сочетая датчики, платформы данных, искусственный интеллект и квалифицированную доставку услуг под одним поставщиком.
- Например, в июле 2026 года, согласно объявлению Mitie о рекомендуемом приобретении OCS, платформа данных Mozaic360 от Mitie уже поддерживает более 140 стратегических клиентов, показывая, как ведущие поставщики создают модели обслуживания с поддержкой технологий.
- Критическая инфраструктура и услуги центров обработки данных приобретают все большее значение, поскольку поставщики расширяют квалифицированные инженерные команды для эксплуатации и обслуживания критически важных объектов, которые требуют строгого времени безотказной работы, охлаждения и надежности питания.
- Клиенты все чаще консолидируют поставщиков, поскольку организации сравнивают поставщиков по интеграции услуг, данным о производительности, результатам устойчивости и прозрачности затрат при переходе от фрагментированных контрактов к комплексным или интегрированным моделям.
- Например, в июле 2026 года, согласно результатам второго квартала CBRE, доходы от критически важных инфраструктурных услуг в сегменте строительных операций и опыта выросли на 68%, что обусловлено сильным ростом решений для центров обработки данных и вкладом в приобретение Pearce Services, завершенное в ноябре 2025 года.
- По мере того, как искусственный интеллект, прогнозное техническое обслуживание, целевые показатели устойчивости и консолидация поставщиков продолжают развиваться, ожидается, что интегрированное управление объектами выйдет за рамки традиционных услуг на рабочее место, энергию и оптимизацию активов.
Каковы основные движущие силы интегрированного рынка управления объектами
- Растущее предпочтение аутсорсинга непрофильных операций значительно увеличило спрос на услуги единого поставщика, которые снижают сложность поставщиков и улучшают подотчетность в портфеле нескольких объектов.
- Например, в апреле 2026 года, согласно результатам первого квартала CBRE, доходы от строительных операций и опыта выросли на 20%, а доходы от управления объектами выросли на 17%, а управление предприятиями выросло на двузначные цифры, во главе с секторами технологий, промышленности и наук о жизни.
- Корпоративные команды по недвижимости, больницы, производители и государственные органы внедряют интегрированные модели для контроля затрат, выполнения обязанностей по соблюдению, улучшения опыта работы на рабочем месте и получения одноточечной видимости в производительности зданий.
- Например, в апреле 2026 года, согласно результатам первого квартала JLL, доход от управления рабочими местами достиг 3,58 млрд долларов США, что на 10% больше, чем в прошлом году, что свидетельствует о постоянном спросе клиентов на аутсорсинговые услуги на рабочем месте и объектах.
- С организациями, преследующими цели экономии средств, устойчивости и лучшего опыта на рабочем месте, интегрированное управление объектами может получить более широкое внедрение, объем контрактов и темпы обновления в портфеле коммерческого, медицинского, промышленного и государственного секторов.
Какие факторы препятствуют росту рынка комплексного управления объектами
- Интегрированное управление объектами является трудоемким бизнесом, поэтому инфляция заработной платы, нехватка рабочей силы и контракты с фиксированной ценой могут снизить маржу и ограничить инвестиции в технологии.
- Например, в апреле 2026 года, по данным GOV.UK и Комиссии по низкой оплате труда, национальная заработная плата в Великобритании выросла на 4,1% до 12,71 фунта стерлингов в час для работников в возрасте 21 года и старше, увеличив затраты на рабочую силу для контрактов на уборку, безопасность и питание.
- Это давление может снизить маржу долгосрочных соглашений с фиксированной ценой, в то время как сложная мобилизация контрактов и трудности интеграции нескольких линий обслуживания могут задержать экономию и снизить удовлетворенность клиентов.
- Безопасность данных, взаимодействие с устаревшими строительными системами и ограниченные цифровые навыки среди персонала на передовой еще больше ограничивают рост, требуя от поставщиков инвестиций в обучение, безопасные платформы и системную интеграцию, которые могут увеличить эксплуатационные расходы.
- Например, в сентябре 2026 года, по данным совета по трудоустройству IFMA, средний возраст менеджеров объектов в США составлял 52,7 года по сравнению с 42,1 года для всех занятых людей, а в июле 2026 года вакансии по-прежнему превышали количество наемных работников, что подчеркивает нехватку кадров в профессии.
- Сочетание растущих затрат на рабочую силу, нехватки талантов, сложности интеграции и проблем кибербезопасности может ограничить принятие среди чувствительных к затратам покупателей и небольших поставщиков, особенно там, где фрагментированные внутренние или единичные контракты на обслуживание уже отвечают основным потребностям.
Как сегментируется рынок интегрированного управления объектами
Рынок интегрированного управления объектами сегментирован на основе решения, режима развертывания, размера организации и конечного пользователя.
- Решение
На основе решения интегрированный рынок управления объектами сегментирован на управление обслуживанием, управление активами и пространством, управление энергией и устойчивостью, управление портфелем проектов и недвижимости и другие. Сегмент управления техническим обслуживанием доминировал на рынке с долей 32,40% в 2025 году, чему способствовали соблюдение нормативных требований, требования к времени безотказной работы активов и спрос на плановое и прогнозное обслуживание. Поставщики управляют системами отопления, охлаждения, электроснабжения, сантехники, пожарной безопасности и подъема в больших портфелях. Компьютеризированные платформы рабочего заказа улучшают время отклика и отчетность. Стареющие здания и более строгие правила безопасности еще больше усиливают спрос. Мониторинг состояния и мобильные технические инструменты повышают эффективность и сокращают незапланированные простои.
Сегмент управления энергопотреблением и устойчивостью, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,20% с 2026 по 2033 год, что обусловлено растущим спросом на энергоэффективность, сокращение выбросов углерода и отчетность по устойчивому развитию. Владельцы зданий используют измерительные приборы, аналитику и автоматизацию, чтобы сократить потребление и выполнить нулевые обязательства. Интегрированные поставщики предлагают энергетические аудиты, модернизацию и контракты на производительность наряду с ежедневными операциями. Регулирование и ожидания инвесторов увеличивают потребность в проверенных данных. Достижения в области искусственного интеллекта и управления строительством улучшают экономию и создают новые доходы от услуг.
- Режим развертывания
На основе режима развертывания интегрированный рынок управления объектами сегментирован на локальный и облачный. На рынке доминировал локальный сегмент с долей 52,10% в 2025 году, поддерживаемый потребностями в безопасности данных, требованиями соответствия и установленными корпоративными системами. Крупные организации часто поддерживают системы управления объектами, доступом и строительством в частных средах. Интеграция с существующими платформами управления зданием и безопасности упрощается в контролируемых настройках. Долгосрочные отношения с поставщиками и требования к настройке также поддерживают эту модель. Правительство, здравоохранение и оборона предпочитают локальный контроль конфиденциальных данных.
Согласно прогнозам, самый быстрый рост в облачном сегменте составит 10,80% с 2026 по 2033 год, что обусловлено масштабируемостью, более низкими первоначальными затратами и быстрым развертыванием аналитики и мобильных инструментов. Облачные платформы позволяют провайдерам быстро отслеживать несколько сайтов, стандартизировать отчетность и обновлять функции. Дистанционный мониторинг и мобильные приложения рабочего заказа повышают скорость обслуживания. Цена подписки делает современные инструменты доступными для небольших клиентов. Улучшенные сертификаты безопасности и гибридные архитектуры повышают доверие среди осторожных покупателей.
- По размеру организации
Исходя из размера организации, рынок комплексного управления объектами сегментирован на крупные предприятия и МСП. Сегмент крупных предприятий доминировал на рынке с долей 68,30% в 2025 году, что обусловлено многофункциональными портфелями, сложными обязанностями по соблюдению требований и преимуществами масштаба. Крупные организации предпочитают единого подотчетного поставщика с глобальным охватом и согласованными стандартами обслуживания. Долгосрочные контракты, гарантии эффективности и отчетность о данных поддерживают принятие. Специальные команды по недвижимости и закупкам управляют программами поиска. Установленные отношения с глобальными поставщиками продолжают укреплять лидерство этого сегмента.
Сегмент МСП, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 9,60% с 2026 по 2033 год, поддерживаемый облачными платформами, гибкими условиями контрактов и необходимостью сокращения эксплуатационных расходов. Меньшие организации не имеют собственных подразделений и все чаще покупают комплексные услуги. Программное обеспечение как услуга обеспечивает доступный порядок работы, пространство и управление активами. Региональные поставщики добавляют технологии для конкуренции. Осведомленность об энергосбережении и обязательствах по соблюдению также способствует принятию.
- Конечный пользователь
На основе конечного пользователя интегрированный рынок управления объектами сегментируется на недвижимость и инфраструктуру, здравоохранение, BFSI, производство, правительство и другие. Сегмент недвижимости и инфраструктуры доминировал на рынке с долей 31,70% в 2025 году, чему способствовали крупные коммерческие портфели, приоритеты арендатора и спрос на экономически эффективные операции. Владельцы и оккупанты передают техническое обслуживание, уборку, безопасность и управление энергией специализированным поставщикам. Офисные, розничные, логистические и смешанные активы требуют согласованных стандартов в разных местах. Рост центров обработки данных и пространства наук о жизни создает дополнительные возможности. Установленные отношения с клиентами продолжают укреплять лидерство этого сегмента.
Сегмент здравоохранения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,40% с 2026 по 2033 год, что обусловлено расширением пропускной способности больниц, требованиями к инфекционному контролю и давлением для снижения неклинических расходов. Поставщики передают на аутсорсинг уборку, питание, инженерию и безопасность, чтобы сосредоточиться на уходе за пациентами. Соблюдение строгих стандартов гигиены и безопасности повышает спрос на опытных операторов. Стареющее население расширяет клиники и учреждения по уходу. Программы технического обслуживания и энергоснабжения, основанные на данных, повышают надежность и устойчивость.
В каком регионе находится наибольшая доля рынка комплексного управления объектами
- Северная Америка доминировала на рынке интегрированного управления объектами с самой большой долей дохода в 33,80% в 2025 году, чему способствовали зрелые практики аутсорсинга, крупные портфели коммерческой недвижимости и сильная база глобальных поставщиков услуг и поставщиков технологий.
- Регион также выигрывает от высокой осведомленности о преимуществах аутсорсинга, крупных портфелей корпоративной недвижимости и сильных инвестиций в центры обработки данных, здравоохранение и науки о жизни. Растущее внедрение технологий интеллектуального строительства и программ устойчивого развития продолжает укреплять позиции Северной Америки на мировом рынке.
Интегрированный рынок управления производственными мощностями США Insight
Рынок интегрированного управления объектами в США демонстрирует сильный рост из-за крупных портфелей коммерческой недвижимости, растущего аутсорсинга и сильного спроса со стороны клиентов в области технологий, промышленности и наук о жизни. Зрелая база поставщиков услуг в стране, наряду с растущим внедрением платформ заказов на работу с поддержкой искусственного интеллекта, энергетической аналитики и мобильных инструментов, стимулирует спрос на интегрированные решения. Кроме того, растущее строительство центров обработки данных, стареющие здания и цели устойчивого развития ускоряют внедрение в коммерческих, медицинских и общественных учреждениях.
Интегрированный рынок управления производственными мощностями Канады Insight
Рынок интегрированного управления объектами в Канаде демонстрирует устойчивый рост, обусловленный растущим спросом на оптимизацию затрат, операционную эффективность и устойчивое управление зданиями. Организации внедряют интегрированные услуги, охватывающие техническое обслуживание, безопасность, очистку, управление энергопотреблением и оптимизацию пространства. Растущие инвестиции в умные здания, цифровые платформы управления объектами и энергоэффективную инфраструктуру способствуют расширению рынка. Однако нехватка рабочей силы, растущие эксплуатационные расходы и сложные нормативные требования остаются ключевыми проблемами, создавая возможности для поставщиков услуг по управлению объектами с поддержкой технологий.
Азиатско-тихоокеанский интегрированный рынок управления объектами
Ожидается, что рынок интегрированного управления объектами в Азиатско-Тихоокеанском регионе будет быстро расти благодаря быстрой урбанизации, расширению коммерческого и промышленного строительства и растущему внедрению аутсорсинговых услуг в таких странах, как Китай, Индия и Япония. Растущие иностранные инвестиции, расширение центров обработки данных и растущий спрос на профессиональное управление зданиями способствуют расширению регионального рынка. Кроме того, крупные проекты в области больниц, аэропортов и кампусов ускоряют доступность и внедрение интегрированных моделей.
Интегрированный рынок управления производственными мощностями Китая Insight
Китайский рынок интегрированного управления объектами быстро растет, что обусловлено крупномасштабным коммерческим развитием, расширением промышленных парков и увеличением внимания к профессиональным операциям с недвижимостью. Растущее многонациональное присутствие и растущие возможности больниц и центров обработки данных значительно повышают спрос на рынке. Кроме того, сильные отечественные поставщики услуг, программы «умного» строительства и государственная поддержка «зеленых» зданий позиционируют Китай как ключевой растущий рынок в Азиатско-Тихоокеанском регионе.
Интегрированный рынок управления производственными мощностями Японии Insight
Рынок интегрированного управления объектами в Японии демонстрирует устойчивый рост из-за старения зданий, высоких ожиданий качества обслуживания и растущего интереса к энергоэффективности. Владельцы недвижимости, корпорации и операторы здравоохранения все чаще переходят на аутсорсинг обслуживания и управления зданием. Кроме того, высокий спрос на надежность, готовность к стихийным бедствиям и технологические операции также способствует росту рынка в Японии.
Какие компании являются ведущими на рынке интегрированного управления объектами
Индустрия интегрированного управления объектами в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- CBRE Group, Inc.(США)
- Компания Jones Lang LaSalle Incorporated(США)
- Содекс(Франция)
- МКС A/S(Дания)
- Compass Group PLC(Великобритания)
- Cushman & Wakefield plc (США)
- Mitie Group plc (Великобритания)
- OCS Group Limited (Великобритания)
- Coor Service Management Group AB (Швеция)
- EMCOR Group, Inc. (США)
- ENGIE SA (Франция)
- Арамарк (США)
- Johnson Controls International (Ирландия)
- Honeywell International Inc. (США)
- Siemens AG (Германия)
- Schneider Electric SE (Франция)
- International Business Machines Corporation (США)
- Корпорация Oracle (США)
- Accruent, LLC (США)
- MRI Software LLC (США)
Каковы последние события на рынке комплексного управления объектами
- В июле 2026 года OCS объявила о рекомендуемом приобретении Mitie в сделке, оценивающей британскую группу объектов примерно в 3,1 млрд фунтов стерлингов и создании объединенного бизнеса с доходами около 8,5 млрд фунтов стерлингов. Акционеры Mitie получат до 221,6 пенса за акцию, что составляет почти 45%, что отражает консолидацию и стоимость услуг с поддержкой технологий.
- В июне 2026 года Sodexo заключила пятилетний контракт на сумму более 100 миллионов австралийских долларов на поставку комплексных услуг по уборке деревень и промышленных объектов для Westgold Resources. Премия укрепляет позиции компании в сфере услуг удаленного и ресурсного сектора в Австралии.
- В мае 2026 года МКС достигла соглашения о приобретении норвежской компании Tomagruppen AS в рамках своего роста в Северном регионе. Сделка расширяет местный сервисный потенциал и поддерживает стратегию компании по наращиванию масштаба в комплексных услугах.
- В ноябре 2025 года CBRE завершила приобретение Pearce Services, поставщика критически важных инфраструктурных услуг, что способствовало быстрому росту в сегменте строительных операций и опыта. Сделка укрепляет возможности CBRE в операциях центров обработки данных и критически важной поддержке объектов.
- В сентябре 2025 года МКС получила шестилетний контракт на комплексное управление объектами с Министерством обороны Австралии. Контракт охватывает предоставление комплексных услуг по управлению объектами и подчеркивает сохраняющийся спрос государственного сектора на аутсорсинговые операции на объектах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











