


Сегментация мирового рынка внутрипроизводственной логистики по компонентам (оборудование, программное обеспечение и услуги) и конечным потребителям (продукты питания и напитки, логистика, розничная торговля и электронная коммерция, автомобильная промышленность, промышленное производство, аэропорты, химическая промышленность и другие конечные потребители) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка и темпы роста
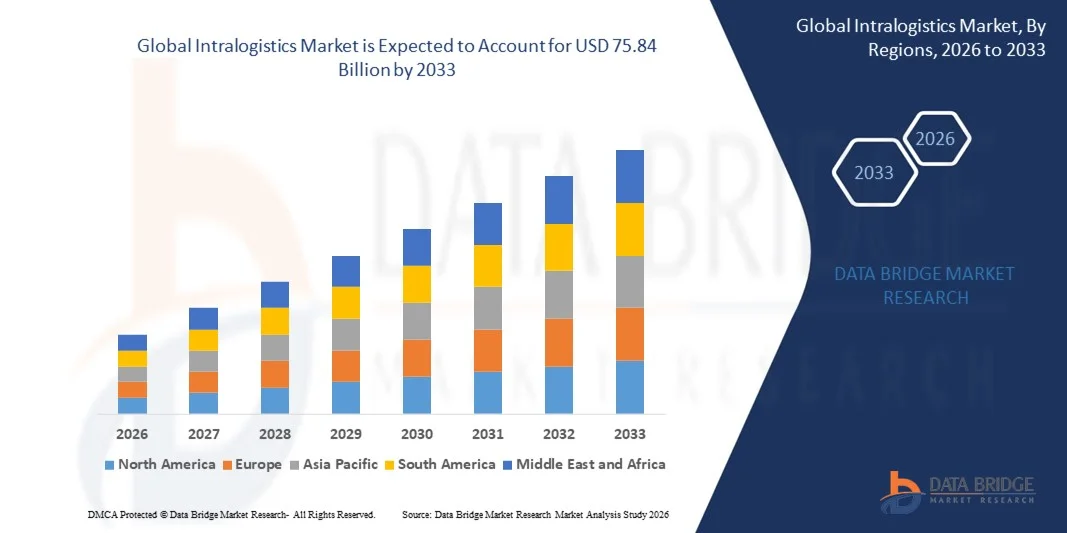
- Согласно анализу рынка Data Bridge Market Research, глобальный объем рынка интралогистики был оценен как29,14 млрд долларов в 2025 годуОжидается, что он достигнет75,84 млрд долларов к 2033 годуРастущий в aCAGR 12,70%в течение прогнозируемого периода.
- Рост рынка в первую очередь обусловлен растущим внедрением решений автоматизации, робототехники и искусственного интеллекта на складах и распределительных центрах, повышением операционной эффективности и снижением затрат на рабочую силу.
- Кроме того, растущий спрос на управление запасами в режиме реального времени, более быстрое выполнение заказов и бесшовная интеграция цепочки поставок способствуют развертыванию передовых интралогистических систем. Все эти факторы способствуют ускоренному принятиюАвтоматическая обработка материаловрешений, тем самым значительно стимулируя расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$29,14 млрд.
- Ожидаемая рыночная стоимость (2033):75,84 млрд. долларов США
- Прогноз CAGR (2026–2033):12.70%
Каковы основные выводы рынка интралогистики
- Интралогистические решения, охватывающие автоматизированную обработку материалов, робототехнику иСистемы управления складомОни становятся все более важными для современных операций цепочки поставок как в промышленных, так и в коммерческих условиях из-за их эффективности, масштабируемости и способности интегрироваться с цифровыми логистическими платформами.
- Растущий спрос на интралогистические решения в первую очередь обусловлен быстрым ростом электронной коммерции, увеличением давления для более быстрого выполнения заказов и необходимостью экономически эффективных и автоматизированных складских операций.
- Северная Америка доминировала на глобальном рынке интралогистики с самой большой долей выручки в 33,1% в 2025 году, что объясняется ранним внедрением автоматизации складов, высокими инвестициями в логистическую инфраструктуру и сильным присутствием ведущих поставщиков интралогистических решений, а в США наблюдается значительное развертывание автоматизированных систем хранения и поиска и робототехники в распределительных центрах, что обусловлено инновациями как от известных фирм промышленной автоматизации, так и от новых технологических стартапов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на глобальном рынке интралогистики в течение прогнозируемого периода из-за быстрой индустриализации, расширения электронной коммерции и увеличения инвестиций в интеллектуальные складские технологии.
- Сегмент оборудования доминировал на рынке с самой большой долей выручки в 52,6% в 2025 году, чему способствовало широкое развертывание автоматизированных систем хранения и поиска (AS / RS), конвейеров, роботизированного оружия и автономных мобильных роботов (AMR) на складах и распределительных центрах.
Сфера охвата и сегментация глобального рынка интралогистики
|
Атрибуты |
Интралогистика Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
• Дематический (США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке интралогистики
Повышение эффективности за счет интеграции ИИ и робототехники
- Значительной и ускоряющейся тенденцией на глобальном рынке интралогистики является углубление интеграции искусственного интеллекта (ИИ) и передовой робототехники в складские и распределительные операции. Это слияние технологий значительно повышает операционную эффективность, точность и масштабируемость в цепочках поставок.
- Например, автономные мобильные роботы (AMR), оснащенные навигационными системами на основе ИИ, могут динамически оптимизировать маршруты на складах, сокращая время в пути и увеличивая пропускную способность. Аналогичным образом, роботизированные системы сбора, основанные на компьютерном зрении и машинном обучении, могут идентифицировать и обрабатывать широкий спектр продуктов с минимальным вмешательством человека.
- Интеграция ИИ в интралогистику позволяет прогнозировать техническое обслуживание, оптимизацию запасов и интеллектуальное управление рабочими процессами. Например, некоторые системы используют ИИ для прогнозирования спроса, определения приоритетов заказов и корректировки процессов обработки материалов в режиме реального времени. Интеграция робототехники также поддерживает автоматическую сортировку, упаковку и транспортировку, снижая затраты на рабочую силу и ошибки.
- Бесшовная интеграция искусственного интеллекта и робототехники с системами управления складом (WMS) и платформами планирования ресурсов предприятия (ERP) облегчает централизованный мониторинг и контроль над всей цепочкой поставок. Благодаря единому интерфейсу операторы могут управлять запасами, отслеживать отгрузки и координировать автоматизированные системы, создавая полностью подключенную и интеллектуальную логистическую среду.
- Эта тенденция к более интеллектуальным, адаптивным и взаимосвязанным интралогистическим решениям коренным образом меняет операционные стандарты и ожидания в управлении цепочками поставок. Следовательно, такие компании, как Dematic, GreyOrange и Swisslog, разрабатывают решения для робототехники и автоматизации с поддержкой ИИ, которые повышают скорость, точность и гибкость на складах и распределительных центрах.
- Спрос на интралогистические системы с бесшовной интеграцией ИИ и робототехники быстро растет в секторах производства, электронной коммерции и розничной торговли, поскольку предприятия все чаще отдают приоритет эффективности, масштабируемости и принятию решений на основе данных.
Динамика мирового рынка интралогистики
водитель
Растущая потребность в электронной коммерции и спрос на операционную эффективность
- Быстрый рост электронной коммерции, увеличение ожиданий потребителей в отношении более быстрой доставки и потребность в высокоэффективных складских операциях являются значительными факторами повышенного спроса на передовые интралогистические решения.
- Например, в 2025 году GreyOrange представила систему автоматизации складов на базе искусственного интеллекта, способную оптимизировать выполнение заказов в режиме реального времени, демонстрируя, как ключевые компании стимулируют инновации и внедрение на рынке интралогистики. Ожидается, что такие достижения ускорят рост рынка в течение прогнозируемого периода.
- Поскольку предприятия сталкиваются с растущим давлением, чтобы снизить затраты на рабочую силу, повысить точность и ускорить обработку заказов, интралогистические решения, такие как автоматизированные системы хранения и поиска (AS / RS), автономные мобильные роботы (AMR) и конвейерные системы, обеспечивают неоспоримые преимущества перед традиционными ручными операциями.
- Кроме того, растущее внедрение интеллектуальных складов и цифровых платформ цепочек поставок делает интралогистические системы неотъемлемой частью современных логистических экосистем, предлагая бесшовную интеграцию с системами управления складами (WMS) и программным обеспечением планирования ресурсов предприятия (ERP).
- Спрос на управление запасами в режиме реального времени, прогнозную аналитику и автоматизированную обработку материалов стимулирует широкое внедрение интралогистических решений в секторах электронной коммерции, производства и розничной торговли. Инвестиции в масштабируемые, модульные и удобные системы автоматизации также способствуют расширению рынка.
Сдержанность/вызов
Высокая стоимость внедрения и сложность интеграции
- Относительно высокие первоначальные инвестиции, необходимые для передовых интралогистических систем, включая робототехнику, программное обеспечение на основе искусственного интеллекта и автоматизированные решения для хранения, представляют собой серьезную проблему для внедрения на рынок, особенно для малых и средних предприятий (МСП).
- Например, некоторые высокопроизводительные реализации AS/RS могут стоить миллионы долларов, сдерживая малые предприятия от внедрения полномасштабной автоматизации, несмотря на ее эксплуатационные преимущества.
- Кроме того, интеграция интралогистических решений с существующими складскими планировками, устаревшими системами и процессами цепочки поставок может быть сложной, требующей квалифицированного персонала, времени и дополнительных инвестиций. Такие компании, как Dematic и Vanderlande, делают упор на модульные и масштабируемые решения для смягчения этих проблем.
- В то время как долгосрочная операционная экономия и повышение эффективности часто оправдывают первоначальные затраты, предполагаемые финансовые и технические барьеры могут замедлить внедрение, особенно в развивающихся регионах или для компаний с ограниченным опытом автоматизации.
- Преодоление этих проблем с помощью экономически эффективных решений, модульных вариантов развертывания, комплексного обучения и бесшовной системной интеграции будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется внутрилогистический рынок
Рынок сегментирован на основе компонентов и конечного использования.
- Компонент
На основе компонента глобальный рынок интралогистики подразделяется на аппаратное обеспечение, программное обеспечение и услуги. Сегмент оборудования доминировал на рынке с самой большой долей выручки в 52,6% в 2025 году, чему способствовало широкое развертывание автоматизированных систем хранения и поиска (AS / RS), конвейеров, роботизированного оружия и автономных мобильных роботов (AMR) на складах и распределительных центрах. Инвестиции в оборудование составляют основу внутрилогистических операций, обеспечивая материальную инфраструктуру, необходимую для автоматизации, обработки материалов и операционной эффективности.
Ожидается, что в сегменте программного обеспечения самый быстрый CAGR составит 22,3% с 2026 по 2033 год, чему способствует растущее внедрение систем управления складами (WMS), прогнозной аналитики на основе искусственного интеллекта и облачных платформ. Программные решения оптимизируют управление запасами, планирование рабочих процессов и прогнозное обслуживание, позволяя предприятиям получать видимость и эффективность в режиме реального времени без обязательного увеличения физической инфраструктуры. Сегмент услуг, включая установку, обслуживание и консалтинг, также поддерживает общее внедрение, но вносит меньшую долю по сравнению с аппаратным и программным обеспечением.
- Конечным использованием
На основе конечного использования глобальный рынок интралогистики подразделяется на продукты питания и напитки, логистику, розничную и электронную торговлю, автомобильное, промышленное производство, аэропорты, химикаты и другие конечные виды использования. На долю логистического сегмента приходится наибольшая доля выручки рынка в 36,8% в 2025 году, что обусловлено быстрым ростом электронной коммерции, необходимостью быстрого и точного выполнения заказов и растущей сложностью цепочек поставок, требующих автоматизированных решений для хранения, сортировки и распределения. Компании в секторе логистики все чаще внедряют внутрилогистические технологии для оптимизации складских операций, снижения трудовой зависимости и минимизации времени обработки заказов.
Ожидается, что в сегменте розничной торговли и электронной коммерции будет наблюдаться самый быстрый CAGR в 24,1% с 2026 по 2033 год, что обусловлено ростом онлайн-покупок, требованиями к омниканальной дистрибуции и необходимостью масштабируемых автоматизированных складских решений для управления колебаниями запасов и пиками спроса. Другие сектора, такие как автомобильное и промышленное производство, также способствуют росту за счет автоматизации транспортировки материалов и интеграции сборочных линий, но темпы их внедрения сравнительно умеренны.
В каком регионе находится наибольшая доля внутрилогистического рынка
- Северная Америка доминировала на глобальном рынке интралогистики с самой большой долей дохода в 33,1% в 2025 году, чему способствовало раннее внедрение автоматизации складов, передовой робототехники и решений для обработки материалов на основе ИИ.
- Предприятия в регионе отдают приоритет операционной эффективности, более быстрому выполнению заказов и оптимизации затрат, что делает автоматизированные интралогистические системы критически важными инвестициями в производство, электронную коммерцию и секторы дистрибуции.
- Это широкое распространение также поддерживается высокой технологической готовностью, сильной инфраструктурой и наличием крупных поставщиков интралогистических решений. Растущая интеграция ИИ, робототехники и программного обеспечения для управления складами позволяет отслеживать запасы в режиме реального времени, прогнозировать техническое обслуживание и бесшовную координацию цепочки поставок, что делает Северную Америку ведущим рынком для интралогистических решений как в промышленных, так и в коммерческих приложениях.
Интралогистический анализ рынка США
Интралогистический рынок США занял самую большую долю дохода в 81% в 2025 году в Северной Америке, чему способствовало быстрое внедрение автоматизации складов, робототехники на основе искусственного интеллекта и передовых систем обработки материалов. Компании все чаще отдают приоритет операционной эффективности, более быстрому выполнению заказов и оптимизации затрат в секторах электронной коммерции, производства и дистрибуции. Растущее предпочтение модульных и масштабируемых решений автоматизации в сочетании с интеграцией систем управления складом (WMS) и прогнозной аналитики способствует дальнейшему росту рынка. Кроме того, наличие ведущих поставщиков интралогистических решений и надежной инфраструктуры поддерживает развертывание сложных автоматизированных систем как в промышленных, так и в коммерческих приложениях.
Интралогистический анализ рынка Европы
В течение прогнозируемого периода рынок интралогистики в Европе, по прогнозам, будет расширяться при существенном CAGR, в основном за счет строгих правил эффективности цепочки поставок, оптимизации труда и стандартов безопасности. Растущий спрос на автоматизацию на складах в сочетании с необходимостью управления запасами в режиме реального времени и эффективной обработки материалов способствует принятию интралогистических решений. В таких странах, как Германия, Нидерланды и Франция, наблюдается значительный рост автоматизированных систем хранения, роботизированных решений для сбора и складского программного обеспечения на основе искусственного интеллекта, особенно в секторах производства, розничной торговли и электронной коммерции.
Великобритания Intralogistics Market Insight
Ожидается, что в течение прогнозируемого периода рынок интралогистики в Великобритании будет расти с заметным CAGR, что обусловлено растущей тенденцией автоматизации складов и необходимостью более быстрой обработки заказов в секторах электронной коммерции и розничной торговли. Кроме того, давление на стоимость рабочей силы и спрос на централизованный мониторинг складов побуждают предприятия внедрять автоматизированные системы хранения, поиска и сортировки. Ожидается, что надежная инфраструктура электронной коммерции страны и растущие инвестиции в интеллектуальные складские технологии продолжат стимулировать рост рынка.
Германия Intralogistics Market Insight
Ожидается, что в течение прогнозируемого периода рынок интралогистики Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о методах автоматизации, цифровизации и Industry 4.0. Передовая промышленная инфраструктура Германии и акцент на устойчивых, энергоэффективных решениях способствуют внедрению робототехники на основе ИИ, автоматизированных управляемых транспортных средств (AGV) и программного обеспечения для управления складом. Интеграция интралогистических систем с интеллектуальными производственными операциями становится все более распространенной, особенно в производственных и логистических объектах, стремящихся повысить производительность и точность работы.
Азиатско-Тихоокеанский рынок интралогистики
Азиатско-тихоокеанский рынок интралогистики будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой индустриализацией, расширением электронной коммерции и растущим спросом на автоматизированные решения для цепочек поставок в таких странах, как Китай, Япония и Индия. Правительственные инициативы, поддерживающие интеллектуальное производство и цифровизацию, ускоряют внедрение, в то время как появление региона в качестве производственного центра для робототехники и систем автоматизации улучшает доступность и доступность интралогистических решений.
Японский рынок интралогистики
Интралогистический рынок Японии набирает обороты благодаря передовой технологической экосистеме страны, высоким затратам на рабочую силу и растущей потребности в операционной эффективности. Японские компании быстро внедряют автоматизированные управляемые транспортные средства, роботизированные системы сбора и решения для управления складом на основе ИИ для оптимизации управления запасами и снижения зависимости от ручного труда. Интеграция интралогистических систем с более широкими интеллектуальными заводами и платформами с поддержкой IoT способствует росту, особенно в производственных и распределительных учреждениях.
Китайский рынок интралогистики
Китайский рынок интралогистики составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением электронной коммерции и ростом внедрения промышленной автоматизации. Китай является одним из крупнейших рынков автоматизированных складских систем, AGV и решений для роботизированного сбора, что обусловлено высоким спросом со стороны розничной торговли, логистики и обрабатывающей промышленности. Стремление правительства к «умной» логистике, увеличение инвестиций в автоматизацию с использованием ИИ и доступность экономически эффективных внутренних интралогистических решений являются ключевыми факторами, способствующими росту рынка в Китае.
Какие компании занимают лидирующие позиции на рынке интралогистики
Индустрия интралогистики в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
• Дематический (США)
•Группа КИОН / Dematic(Германия)
• Swisslog (Швейцария)
• Вандерланд (Нидерланды)
Хикробот (Китай)
•Бастианские решения(США)
•Toyota Material Handling(Япония)
•Группа Fives(Франция)
•Cisco-Eagle(США)
• SSI Schäfer (Германия)
Muratec / Murata Machinery (Япония)
Knapp AG (Австрия)
• Дайфуку (Япония)
Geek+ (Китай)
Raymond Handling Concepts (США)
• Jungheinrich AG (Германия)
• Магазино (Германия)
OTTO Motors (Канада)
Elettric80 (Италия)
GrayOrange (США)
Каковы последние тенденции на рынке интралогистики
- В апреле 2024 года Dematic, мировой лидер в области интралогистики и автоматизации, запустил стратегическую инициативу в Южной Африке по модернизации складских операций с помощью передовых автоматизированных систем хранения и поиска (AS / RS) и робототехнических решений. Эта инициатива подчеркивает приверженность компании к предоставлению эффективных, масштабируемых и основанных на технологиях решений для цепочек поставок, адаптированных к региональным логистическим проблемам, укрепляя ее позиции на быстро растущем глобальном рынке интралогистики.
- В марте 2024 года GreyOrange, поставщик робототехники и интралогистики на основе ИИ, развернул свою систему сортировки и выбора следующего поколения в крупных центрах электронной коммерции по всей территории США, предназначенную для оптимизации точности заказа и скорости обработки, эта система подчеркивает приверженность GreyOrange повышению операционной эффективности и позволяет предприятиям удовлетворять растущий потребительский спрос с точностью и надежностью.
- В марте 2024 года Honeywell International Inc. успешно реализовала проект автоматизации складов на базе искусственного интеллекта в Бенгалуру, Индия, направленный на повышение эффективности городской логистики и производственной цепочки поставок. Проект использует передовую робототехнику, алгоритмы ИИ и программное обеспечение для управления складом, чтобы увеличить пропускную способность и минимизировать время простоя, демонстрируя растущую роль интеллектуальных интралогистических технологий в создании более эффективных и устойчивых логистических сетей.
- В феврале 2024 года SSI Schäfer объявила о стратегическом партнерстве с ведущей европейской компанией электронной коммерции для развертывания полностью автоматизированных складских систем, включая конвейерные решения и роботизированные станции сбора. Это сотрудничество призвано оптимизировать выполнение заказов, снизить зависимость от рабочей силы и повысить отзывчивость цепочки поставок, подчеркивая акцент SSI Schäfer на стимулировании инноваций и операционного совершенства в секторе интралогистики.
- В январе 2024 года Vanderlande, известный поставщик автоматизированных систем обработки материалов, представил свою высокоскоростную систему сортировки следующего поколения на LogiMAT 2024. Оснащенная прогностической аналитикой и модульным дизайном, система позволяет складам и распределительным центрам обрабатывать пиковые объемы заказов с большей эффективностью и точностью, что отражает приверженность Vanderlande интеграции передовых технологий в внутрилогистические операции для удовлетворения растущих потребностей рынка.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











