



Сегментация мирового рынка оборудования для внутривенного (в/в) в зависимости от продукта (внутривенные (в/в) катетеры, периферические катетеры, наборы для введения, инфузионные насосы, фиксирующие устройства, запорные краны и обратные клапаны, капельницы, безыгольные соединители и другое оборудование для внутривенного (в/в) вливания), конечного пользователя (больницы и клиники, уход на дому, центры амбулаторной помощи и другие) — тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка внутривенного (IV) оборудования
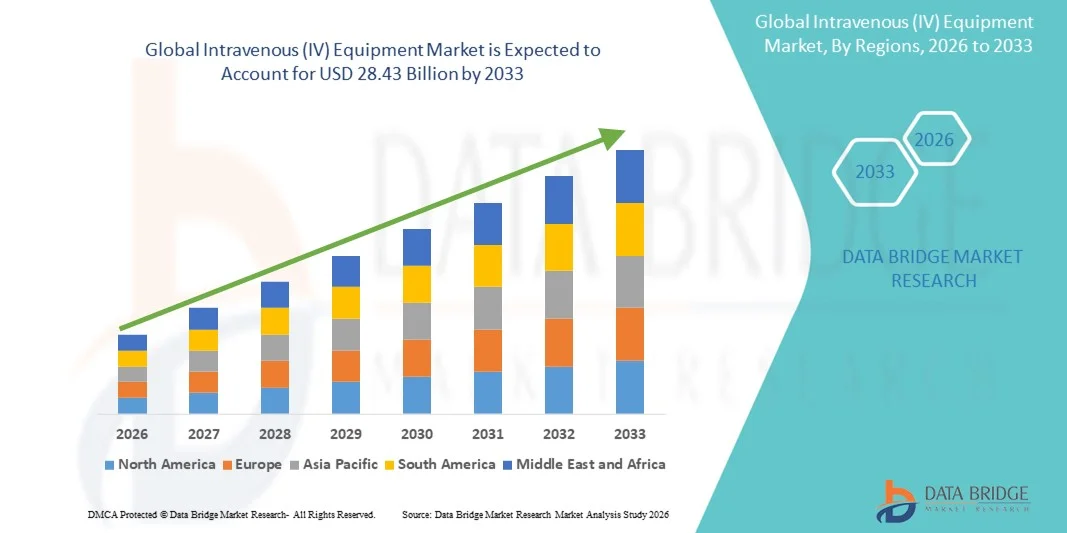
- Согласно анализу рынка Data Bridge Market Research, глобальный объем рынка внутривенного (IV) оборудования был оценен как16,92 млрд долларов в 2025 годуОжидается, что он достигнет28,43 млрд долларов к 2033 году, вКАГР6.70 % в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности хронических заболеваний, ростом числа госпитализаций и расширением использования IV-терапии в медицинских учреждениях, что повышает спрос на передовые инфузионные системы и расходные материалы.
- Кроме того, растущая потребность в безопасных, эффективных и технологически улучшенных решениях для доставки внутривенного введения является важным компонентом современного ухода за пациентами. Эти факторы ускоряют внедрение IV устройств, тем самым значительно усиливая общее расширение рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$16,92 млрд.
Ожидаемая рыночная стоимость (2033):$28,43 млрд.
Прогноз CAGR (2026–2033): 6.70 %
Каковы основные особенности рынка внутривенного (IV) оборудования
- Внутривенное (IV) оборудование, включающее катетеры, инфузионные насосы, наборы для введения и связанные с ними расходные материалы, является важным компонентом современной клинической помощи в больницах, клиниках и чрезвычайных ситуациях из-за его важной роли в безопасной и точной доставке лекарств, жидкостей и питательных веществ пациентам.
- Растущий спрос на внутривенное (IV) оборудование в первую очередь обусловлен растущим бременем хронических заболеваний, увеличением объема госпитализации и хирургических операций, а также растущей потребностью в точной доставке лекарств без загрязнения, поддерживаемой постоянными достижениями в инфузионных технологиях.
- Северная Америка доминировала на рынке внутривенного (IV) оборудования с самой большой долей дохода в 35,6% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным внедрением инфузионных решений следующего поколения, при этом в США наблюдается значительный рост использования IV-терапии в условиях критической помощи, онкологии и домашней инфузии, чему способствуют инновации в интеллектуальных насосах и безопасных катетерных системах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке внутривенного (IV) оборудования в течение прогнозируемого периода из-за расширения инвестиций в здравоохранение, растущего потенциала больниц и увеличения объемов пациентов, связанных с хроническими и инфекционными заболеваниями.
- Сегмент внутривенных (IV) катетеров доминировал на рынке внутривенного (IV) оборудования в 2025 году с долей рынка 41,7%, чему способствовала их незаменимая роль почти во всех применениях IV терапии и продолжающийся переход к передовым конструкциям катетеров для профилактики инфекций, которые повышают безопасность пациентов и клинические результаты.
Сфера охвата и внутривенная (IV) сегментация рынка оборудования
|
Атрибуты |
Интравенозное (IV) оборудование Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке внутривенного (IV) оборудования
Повышение эффективности за счет умного внедрения и цифровой интеграции
- Значительной и ускоряющейся тенденцией на мировом рынке внутривенного (IV) оборудования является расширение интеграции цифровых технологий здравоохранения, интеллектуальных инфузионных возможностей и подключенных систем мониторинга, что существенно повышает точность, эффективность рабочего процесса и безопасность пациентов в медицинских учреждениях.
- Например, система инфузии IQ Spectrum от Baxter легко интегрируется сЭлектронные медицинские записи(EMR), позволяющий автоматизировать передачу данных для принятия клинических решений и уменьшить ошибки ввода вручную. Аналогичным образом система SpacePlus Б. Брауна поддерживает централизованное управление флотом через сети больниц.
- Интеграция ИИ в оборудование IV обеспечивает такие функции, как предиктивное обслуживание инфузионных насосов, раннее выявление нарушений потока и более интеллектуальное управление сигнализацией. Например, IV-системы ICU Medical все чаще используют аналитику для оптимизации точности инфузии и обнаружения аномалий в режиме реального времени, тем самым улучшая результаты лечения пациентов.
- Бесшовная интеграция оборудования IV с клиническими программными платформами позволяет централизованно контролировать данные инфузии, библиотеки лекарств и настройки устройств, позволяя больницам управлять инфузиями наряду с другими связанными технологиями для лучшей операционной координации.
- Эта тенденция к более интеллектуальным, автоматизированным и взаимосвязанным инфузионным системам меняет ожидания в отношении стандартов доставки лекарств в больницы. Следовательно, такие компании, как Fresenius Kabi, разрабатывают передовые инфузионные технологии с улучшенной цифровой связью и интегрированными функциями безопасности.
- Спрос на оборудование IV, предлагающее интеллектуальный мониторинг, автоматизированные рабочие процессы и возможности, связанные с ЭМИ, быстро растет в больницах и амбулаторных центрах, поскольку поставщики медицинских услуг все чаще отдают приоритет точности, эффективности и комплексной цифровой функциональности здравоохранения.
Внутривенная (IV) динамика рынка оборудования
водитель
Растущая потребность из-за растущего бремени хронических заболеваний и больничных процедур
- Растущая распространенность хронических заболеваний, увеличение объема хирургических операций и расширение госпитализаций являются основными факторами, способствующими растущему спросу на внутривенное (IV) оборудование в глобальных системах здравоохранения.
- Например, в апреле 2025 года компания Baxter International объявила о прогрессе в области автоматизированных технологий безопасности инфузий в рамках своих подключенных насосных платформ, поддерживая улучшенное администрирование лекарств и ускоряя рост рынка в течение прогнозируемого периода.
- Поскольку медицинские учреждения сосредоточены на снижении ошибок в лекарствах и улучшении точности доставки, оборудование IV предоставляет такие функции, как контролируемые скорости инфузии, мониторинг в режиме реального времени и катетеры, разработанные с учетом безопасности, позиционируя его как существенное обновление по сравнению со старыми ручными методами.
- Кроме того, широкое внедрение цифровых инструментов здравоохранения и растущая потребность в интегрированных рабочих процессах доставки лекарств делают оборудование IV критически важным компонентом современных клинических операций, предлагая улучшенную точность, эффективность и безопасность.
- Удобство автоматизированного инфузионного программирования, удаленный мониторинг насосных парков и возможность рационализировать рабочие процессы через программные платформы являются ключевыми факторами, способствующими внедрению в больницах, специализированных клиниках и домашних условиях инфузии. Переход к амбулаторной и домашней терапии, поддерживаемый портативными и удобными инфузионными устройствами, также способствует росту рынка.
Сдержанность/вызов
Инфекционные риски и нарушение нормативных требований
- Озабоченность по поводу катетер-ассоциированных инфекций кровотока (CLABSI) и строгие нормативные требования, связанные с безопасностью IV-устройств, создают значительные проблемы для более широкого внедрения на рынке, особенно в больших объемах клинических условиях.
- Например, громкие сообщения о рисках загрязнения и отзывах устройств заставили некоторые учреждения с осторожностью относиться к внедрению новых инфузионных систем без тщательной проверки долгосрочных показателей безопасности.
- Решение этих проблем посредством разработки противомикробных катетеров, усовершенствования стандартов стерилизации и усовершенствования протоколов отслеживания устройств имеет решающее значение для укрепления институционального доверия. Такие компании, как ICU Medical и B. Braun, делают упор на профилактику инфекций и тщательное тестирование для укрепления доверия пользователей. Кроме того, более высокие затраты, связанные с передовыми инфузионными насосами или специализированными катетерами безопасности, могут стать барьером для поставщиков медицинских услуг с ограниченным бюджетом.
- В то время как экономически эффективные IV-наборы стали более доступными, премиальные решения с интегрированными датчиками, автоматизированным программным обеспечением для снижения дозовых ошибок или расширенными возможностями подключения часто требуют значительных инвестиций, что может ограничить внедрение в ограниченных ресурсами медицинских средах.
- Преодоление этих проблем путем укрепления технологий борьбы с инфекциями, обучения персонала, соблюдения глобальных нормативных стандартов и разработки более доступных вариантов оборудования IV будет иметь жизненно важное значение для устойчивого расширения рынка.
Как сегментируется рынок внутривенного (IV) оборудования
Рынок сегментирован на основе продукта и конечного потребителя.
- По продукту
На основе продукта рынок внутривенного (IV) оборудования сегментирован на внутривенные (IV) катетеры, периферические катетеры, наборы для введения, инфузионные насосы, защитные устройства, стоп-кок и контрольные клапаны, капельные камеры, бесхвостые разъемы и другое внутривенное (IV) оборудование. Сегмент внутривенных (IV) катетеров доминировал на рынке с самой большой долей рынка в 41,7% в 2025 году, что обусловлено их незаменимым использованием почти во всех процедурах внутривенной терапии, от введения лекарств до доставки жидкости. Больницы и клиники в значительной степени полагаются на катетеры IV из-за их важной функции как в условиях острого, так и хронического ухода. Сегмент также выигрывает от непрерывных достижений в конструкциях, разработанных с учетом требований безопасности, направленных на снижение травм иглы и связанных с катетером инфекций. Растущая глобальная заболеваемость хроническими заболеваниями, такими как рак, расстройства почек и сердечно-сосудистые заболевания, еще больше расширяет использование катетера. Высокий объем хирургических процедур во всем мире и растущие показатели госпитализации укрепляют ее лидирующие позиции на рынке. Кроме того, внедрение антимикробных и закрытых катетеров ведущими производителями еще больше усиливает доминирование в этой категории.
Ожидается, что сегмент инфузионных насосов будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует растущее внедрение интеллектуальных инфузионных технологий в больницах и амбулаторных учреждениях. Инфузионные насосы обеспечивают точный контроль над дозировкой лекарств, минимизируя человеческие ошибки и повышая безопасность пациентов. Растущий спрос на подключенные и цифровые интегрированные насосы, которые связаны с электронными медицинскими записями, ускоряет их использование. Переход на домашнюю инфузионную терапию для лечения хронических заболеваний также поддерживает сильный рост портативных и носимых насосных систем. Производители внедряют передовые насосы, оснащенные программным обеспечением для снижения тревоги, системами снижения дозовых ошибок (DERS) и функциями удаленного мониторинга. Растущий акцент на автоматизированных рабочих процессах инфузии и необходимость стандартизации доставки лекарств в больницы способствуют быстрому внедрению технологий инфузионного насоса следующего поколения.
- Конечный пользователь
На базе конечного пользователя рынок внутривенного (IV) оборудования сегментирован на больницы и клиники, центры амбулаторной помощи и другие. Сегмент больниц и клиник доминировал на рынке внутривенного (IV) оборудования в 2025 году, чему способствовало широкое использование IV-терапии в отделениях неотложной помощи, хирургии, интенсивной терапии, онкологических отделениях и стационарном лечении. Больницы требуют больших объемов катетеров, наборов для введения и инфузионных насосов из-за большой пропускной способности пациента и сложного характера клинических процедур. Наличие развитой инфраструктуры здравоохранения позволяет быстро внедрять оборудование IV с повышенной безопасностью и технологией. Растущие темпы хирургических вмешательств и лечения хронических заболеваний приводят к постоянному спросу на IV аксессуары и расходные материалы. Больницы также играют ключевую роль в внедрении инновационных инфузионных технологий из-за их высокой покупательной способности и структурированных систем закупок. Их потребность поддерживать качество, стандарты инфекционного контроля и точность доставки лекарств также поддерживает их доминирующую долю на рынке.
Ожидается, что в сегменте домашнего ухода будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим сдвигом в сторону домашнего лечения хронических заболеваний, таких как рак, диабет и иммунные расстройства. Растущая доступность компактных, удобных инфузионных насосов и портативных устройств для внутривенного введения позволяет пациентам безопасно получать терапию за пределами больниц. Растущие расходы на здравоохранение и предпочтения пациентов в комфортных условиях лечения ускоряют расширение программ инфузий в домашних условиях. Достижения в технологиях дистанционного мониторинга позволяют врачам отслеживать параметры инфузии, повышая безопасность и уменьшая необходимость частых посещений больниц. Расширение числа поставщиков медицинских услуг на дому и поддержка возмещения расходов в ряде стран еще больше укрепляют перспективы роста. Кроме того, глобальное внимание к сокращению заторов в больницах и повышению непрерывности ухода после выписки способствует быстрому внедрению решений IV-терапии на дому.
В каком регионе находится наибольшая доля рынка внутривенного (IV) оборудования
- Северная Америка доминировала на рынке внутривенного (IV) оборудования с самой большой долей дохода в 35,6% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным внедрением инфузионных решений следующего поколения.
- Поставщики медицинских услуг в регионе уделяют большое внимание оборудованию, которое обеспечивает точность, безопасность и интеграцию с цифровыми платформами, такими как электронные медицинские записи (ЭМП), увеличивая внедрение технологически улучшенных катетеров IV, инфузионных насосов и наборов администрирования.
- Это широкое использование дополнительно поддерживается надежной инфраструктурой здравоохранения, высокими расходами на здравоохранение на душу населения и ускорением предпочтения интеллектуальных, подключенных инфузионных решений, создание оборудования IV в качестве важного компонента как острого, так и долгосрочного ухода за пациентами в регионе.
Интравенозное (IV) исследование рынка оборудования в США
Американский рынок внутривенного (IV) оборудования занял самую большую долю дохода в 81% в 2025 году в Северной Америке, чему способствовало широкое внедрение передовых инфузионных технологий и цифровых медицинских решений. Больницы и клиники все чаще отдают приоритет точности, безопасности и связи в системах IV-терапии. Растущая тенденция инфузионной терапии на дому в сочетании с устойчивым спросом на интеллектуальные инфузионные насосы, катетеры и наборы для администрирования способствуют дальнейшему росту рынка. Кроме того, интеграция с электронными медицинскими записями (ЭМП) и системами дистанционного мониторинга вносит значительный вклад в расширение рынка.
Европейский рынок оборудования Intravenous (IV)
Европейский рынок внутривенного (IV) оборудования, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет роста расходов на здравоохранение и необходимости безопасной и точной IV-терапии в больницах и клиниках. Увеличение хирургических процедур в сочетании со спросом на технологически продвинутые инфузионные системы способствует внедрению оборудования IV. Европейские поставщики медицинских услуг также обращаются к устройствам, которые повышают безопасность пациентов и уменьшают ошибки в лекарствах. Регион переживает значительный рост в больницах, центрах амбулаторной помощи и домашних инфузионных программах, причем IV устройства включаются как в новые системы здравоохранения, так и в модернизацию существующих учреждений.
Британская Intravenous (IV) Equipment Market Insight
Ожидается, что рынок внутривенного (IV) оборудования в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR.Домашнее здравоохранениеуслуги и усовершенствованные инфузионные системы больниц. Кроме того, растущая распространенность хронических заболеваний и стареющее население поощряют как больницы, так и поставщиков услуг по уходу на дому внедрять передовые устройства IV. Акцент Великобритании на цифровизации здравоохранения, наряду с сильной инфраструктурой здравоохранения, как ожидается, продолжит стимулировать рост рынка. Интеграция инфузионных насосов с электронными системами мониторинга дополнительно поддерживает безопасное и эффективное введение лекарств.
Германия Intravenous (IV) Equipment Market Insight
Ожидается, что в течение прогнозируемого периода рынок внутривенного (IV) оборудования в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о безопасности пациентов, технологические достижения в инфузионной терапии и строгие нормативные стандарты. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с высоким внедрением интеллектуальных инфузионных систем и катетеров, разработанных с учетом требований безопасности, способствует внедрению оборудования IV. Больницы и клиники все чаще предпочитают устройства, которые интегрируются с цифровыми платформами здравоохранения, обеспечивая точное дозирование и снижая риск осложнений. Спрос на экологически чистые и устойчивые расходные материалы IV также поддерживает рост рынка.
Азиатско-Тихоокеанское внутривенное (IV) исследование рынка оборудования
Азиатско-тихоокеанский рынок внутривенного (IV) оборудования будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением числа больниц, увеличением объема пациентов и растущими правительственными инициативами, способствующими развитию инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Растущая склонность региона к домашней инфузионной терапии и технологически продвинутым устройствам IV ускоряет внедрение. Кроме того, по мере того, как APAC становится производственным центром для инфузионных насосов, катетеров и связанных с ними расходных материалов, доступность и доступность расширяются в больницах, клиниках и домашних условиях.
Японский рынок оборудования Intravenous (IV)
Рынок внутривенного (IV) оборудования в Японии набирает обороты благодаря высокотехнологичным системам здравоохранения страны, старению населения и сосредоточению внимания на уходе за пациентами. Японские больницы и поставщики услуг по уходу на дому все чаще используют интеллектуальные инфузионные насосы и катетеры, разработанные для обеспечения безопасности, для обеспечения точного дозирования и уменьшения осложнений. Интеграция с электронными медицинскими записями и подключенными системами мониторинга способствует росту. Кроме того, потребность в эффективной амбулаторной и домашней терапии стимулирует спрос на компактные и простые в использовании устройства IV как в жилых, так и в клинических условиях.
Индийский рынок оборудования Intravenous (IV)
На индийский рынок внутривенного (IV) оборудования приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, ростом населения среднего класса и высокими показателями хронических заболеваний. Индия становится ключевым рынком для инфузионных насосов, катетеров IV и наборов для администрирования, особенно в больницах, клиниках и домашних условиях. Стремление к умным больницам и домашней терапии, наряду с доступностью экономически эффективных устройств IV, является основным фактором, стимулирующим рынок в Индии. Сильные отечественные производители и повышение осведомленности о безопасности пациентов способствуют дальнейшему росту рынка.
Какие компании занимают лидирующие позиции на рынке внутривенного (IV) оборудования
Индустрия внутривенного (IV) оборудования в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- B. Braun SE(Германия)
- Terumo Corporation(Япония)
- Эбботт(США)
- Компания Teleflex Incorporated(США)
- Henry Schein, Inc. (США)
- BD (США)
- 3M (США)
- Smiths Medical (США)
- Бакстер. (США)
- Ascor S.A. (Швейцария)
- Moog Inc. (США)
- AngioDynamics (США)
- ICU Medical, Inc. (США)
- Fresenius SE & Co. KGaA (Германия)
- Animas LLC (США)
- arcomed ag (Швейцария)
- International WIN, LTD. (США)
- The Metrix Company (США)
Каковы последние тенденции на мировом рынке внутривенного (IV) оборудования
- В апреле 2025 года ICU Medical получила разрешение FDA 510(k) на использование одноканального насоса Plum SoloTM IV вместе с обновленными версиями двухканального насоса Plum DuoTM и программного обеспечения безопасности инфузий LifeShieldTM, официально запустив свою новую платформу IV Performance Platform. Эти прецизионные насосы IV построены на кассетной технологии ICU Medical (от Plum 360) и обещают точность ±3% в реальных условиях.
- В июне 2023 года B. Braun запустила свою платформу DoseTrac® Enterprise Infusion Management Software, которая может связать до 40 000 инфузионных насосов на нескольких объектах через одно центральное приложение. Программное обеспечение обеспечивает как просмотр в режиме реального времени, так и ретроспективную отчетность, предоставляя клиническим и ИТ-командам глубокую видимость всего их насосного парка и использования лекарств.
- В августе 2023 года ICU Medical получила разрешение FDA 510(k) на инфузионный насос Plum Duo вместе с программным обеспечением безопасности инфузий LifeShield. Конструкция с двумя каналами позволяет насосу доставлять до четырех совместимых линий IV, помогая при высокоточных установках или при одновременном введении нескольких препаратов.
- В январе 2022 года ICU Medical завершила приобретение Smiths Medical, включив в него шприцы и амбулаторные инфузионные устройства, продукты сосудистого доступа и решения для жизненно важной помощи, чтобы значительно расширить свой портфель терапии IV. Сделка дала ICU Medical доступ к сильной линии амбулаторных и шприцевых насосов Smiths, дополняя ее инфузионные системы большого объема и катетеры.
- В сентябре 2021 года ICU Medical объявила о своем решении приобрести Smiths, предложив сделку на 2,35 млрд долларов наличными и акциями. Этот шаг был стратегическим объединением существующих инфузионных систем ICU Medical с шприцевыми насосами Smiths, амбулаторными инфузионными устройствами и продуктами сосудистого доступа.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











