


Глобальный рынок терапевтических средств для лечения рака гортани по типу продукции (биологические препараты, малые молекулы), типу лечения ( иммунотерапияхимиотерапия и другие), способу введения (перорально, парентерально), конечным пользователям (больницы, уход на дому, специализированные центры и другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер и обзор рынка терапии рака ларингея
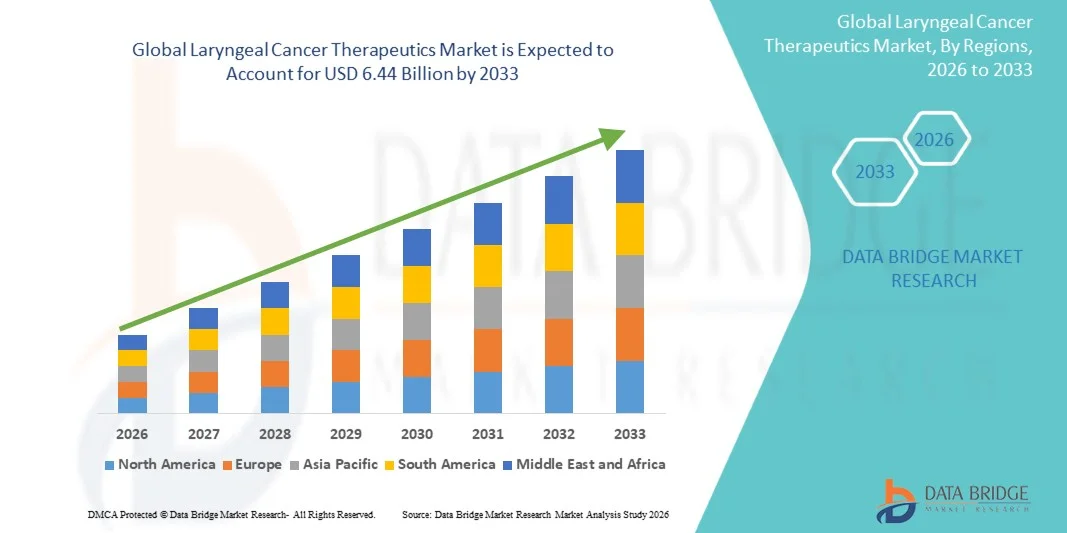
- Согласно анализу Data Bridge Market Research, глобальный размер рынка терапии рака гортани был оценен как4,53 млрд долларов в 2025 годуОжидается, что он достигнет$6,44 млрд к 2033 году, вCAGR 4,50%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенности рака гортани во всем мире, увеличением воздействия факторов риска, таких как потребление табака и алкоголя, и улучшением показателей диагностики, что приводит к более раннему терапевтическому вмешательству.
- Кроме того, прогресс втаргетная терапияПодходы к иммунотерапии и комбинированному лечению, наряду с растущей клинической исследовательской деятельностью и расширением инфраструктуры онкологического здравоохранения, укрепляют результаты лечения и ускоряют внедрение инновационных терапевтических средств, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 4,53 млрд. USD
- Ожидаемая рыночная стоимость (2033): 6,44 млрд. долларов США
- Прогноз CAGR (2026–2033): 4,50%
Каковы основные выводы рынка терапии рака ларингея
- Терапия рака ларингея, охватывающаяхимиотерапия,Иммунотерапия, таргетная терапия и схемы поддерживающей терапии становятся все более важными в путях лечения онкологии, поскольку системы здравоохранения отдают приоритет улучшенным результатам выживания, сохранению органов и персонализированным подходам к лечению рака головы и шеи у пациентов как на ранней, так и на поздней стадии.
- Рост рынка в первую очередь обусловлен ростом заболеваемости раком гортани, связанным с потреблением табака и алкоголя, увеличением стареющего населения во всем мире и расширением внедрения передовых онкологических методов лечения, таких как ингибиторы иммунных контрольных точек и комбинированная терапия в клинической практике.
- Северная Америка доминировала на рынке терапии рака гортани с самой большой долей дохода в 42,7% в 2025 году, поддерживаемой передовой инфраструктурой лечения рака, высокой доступностью лечения, сильным присутствием ведущих фармацевтических компаний и широким внедрением инновационных схем иммунотерапии, особенно в ландшафте лечения онкологии США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке терапии рака гортани в течение прогнозируемого периода из-за растущего бремени рака, улучшения инфраструктуры здравоохранения, увеличения показателей диагностики и расширения доступа к современным онкологическим методам лечения в развивающихся странах.
- Сегмент иммунотерапии доминировал на рынке терапии рака гортани в 2025 году с долей рынка 50,4%, что обусловлено сильной клинической эффективностью ингибиторов иммунных контрольных точек, растущей интеграцией в протоколы первой линии и рецидивирующего лечения и увеличением предпочтения целевых, менее инвазивных вариантов лечения по сравнению с обычной химиотерапией.
Сфера охвата и сегментация рынка терапии рака ларингея
|
Атрибуты |
Лечебное лечение рака ларингея ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке терапии рака ларингея
«Расширение иммунотерапии и точное онкологическое усыновление»
- Значительной и ускоряющейся тенденцией на мировом рынке терапии рака гортани является растущая интеграция иммунотерапии и прецизионных онкологических подходов, таких как ингибиторы иммунных контрольных точек.биомаркеруправляемый выбор лечения, улучшение результатов выживания и персонализация лечения
- Например, в 2025 году использование ингибиторов PD-1 / PD-L1, таких как ниволумаб и пембролизумаб, расширилось в рекуррентном и метастатическом раке головы и шеи, включая рак гортани, в крупных онкологических центрах лечения.
- Интеграция иммунотерапии в протоколы лечения позволяет улучшить активацию иммунной системы против опухолевых клеток и все чаще используется в сочетании с химиотерапией и химиотерапией.радиотерапиядля повышения терапевтической эффективности у пациентов на продвинутой стадии
- Принятие молекулярной диагностики и тестирования биомаркеров облегчает принятие более целенаправленных решений о лечении, позволяя онкологам выявлять группы пациентов и уменьшать ненужное воздействие химиотерапии.
- Этот переход к стратегиям точного лечения меняет руководящие принципы клинической практики, поскольку фармацевтические компании и исследовательские учреждения все больше сосредотачиваются на разработке целевых и иммунных методов лечения рака гортани следующего поколения.
- Растущий спрос на современные и менее токсичные методы лечения стимулирует быстрое внедрение схем иммунотерапии как на развитых, так и на развивающихся рынках здравоохранения.
- Растущее сотрудничество между биотехнологическими фирмами и академическими онкологическими центрами усиливает инновации в новых терапевтических целях и улучшает перевод исследований в клиническую практику.
Динамика рынка терапии рака ларингея
водитель
«Растущее бремя болезней и расширение доступа к лечению онкологии»
- Растущая заболеваемость раком гортани, вызванная потреблением табака, алкоголя и старением населения, является ключевым фактором, ускоряющим спрос на эффективные терапевтические варианты в глобальных системах здравоохранения.
- Например, в 2025 году больницы и онкологические исследовательские центры во многих регионах сообщили о неуклонном росте случаев рака головы и шеи, что привело к увеличению использования химиотерапии, иммунотерапии и схем комбинированного лечения.
- Растущая осведомленность о ранней диагностике рака и улучшенных программах скрининга позволяет раннее выявление, тем самым увеличивая число пациентов, имеющих право на активное терапевтическое вмешательство.
- Кроме того, расширение инфраструктуры здравоохранения и доступность онкологических препаратов в странах с развивающейся экономикой улучшают доступ пациентов к передовым вариантам лечения.
- Растущая доступность комбинированной терапии и улучшенные клинические рекомендации поддерживают лучшие результаты лечения и поощряют более широкое внедрение современной терапии.
- Рост инвестиций фармацевтических компаний в разработку онкологических препаратов еще больше ускоряет инновации и рост рынка в области лечения рака гортани.
- Расширение больничных онкологических отделений и специализированных онкологических центров улучшает возможности доставки лечения и позволяет шире внедрять передовые терапевтические протоколы.
- Правительственные инициативы по борьбе с раком и программы поддержки возмещения еще больше расширяют доступ пациентов к основным онкологическим методам лечения.
Сдержанность/вызов
«Высокая стоимость лечения и побочные эффекты, связанные с терапией»
- Проблемы, связанные с высокой стоимостью передовых методов лечения рака гортани, особенно иммунотерапии и таргетной терапии, представляют собой серьезную проблему, ограничивающую доступ пациентов к нескольким системам здравоохранения.
- Например, в 2025 году стоимость схем, основанных на ингибиторах иммунных контрольных точек, остается значительно выше, чем обычная химиотерапия, что ограничивает принятие в странах с низким и средним уровнем дохода.
- Неблагоприятные эффекты, связанные с лечением, такие как усталость, осложнения, связанные с иммунитетом, и токсичность от комбинированных методов, могут снизить соответствие пациентов и осложнить управление долгосрочной терапией.
- Кроме того, ограниченное покрытие расходов на новые онкологические препараты в нескольких регионах создает финансовые барьеры для пациентов и поставщиков медицинских услуг.
- Сложность протоколов лечения, требующих многопрофильной помощи, также увеличивает общую нагрузку на лечение и расходы на здравоохранение.
- Решение проблем доступности через биоаналоги, реформы ценообразования и расширение страхового покрытия будет иметь важное значение для улучшения глобального доступа к терапии рака гортани.
- Ограниченная доступность специализированного онкологического опыта в развивающихся регионах еще больше ограничивает оптимальное лечение и результаты лечения пациентов.
- Задержка диагностики во многих случаях приводит к представлению на продвинутой стадии, снижению эффективности лечения и увеличению общей сложности лечения заболеваний.
Как сегментируется рынок терапии рака ларингея
Рынок сегментирован на основе типа продукта, типа обработки, пути введения, конечных пользователей и канала распределения.
- Тип продукта
Исходя из типа продукта, мировой рынок терапии рака гортани сегментирован на биологические препараты и небольшие молекулы. Сегмент биопрепаратов доминировал на рынке с самой большой долей выручки в 62% в 2025 году, чему способствовало растущее принятие иммунотерапевтических препаратов, таких как моноклональные антитела и ингибиторы иммунных контрольных точек, которые демонстрируют более высокую эффективность в запущенных и рецидивирующих случаях рака гортани. Биологические препараты широко предпочтительны из-за их целевого механизма действия, улучшенных результатов выживания и интеграции в схемы лечения первой линии и комбинированного лечения. Растущий поток биологических онкологических препаратов и сильная активность клинических испытаний еще больше укрепляет доминирование сегмента. Кроме того, благоприятные одобрения регулирующих органов и включение в глобальные руководящие принципы лечения ускоряют внедрение в основных системах здравоохранения. Увеличение инвестиций фармацевтических компаний в биологическую терапию рака еще больше укрепляет лидерство на рынке. Расширение использования методов точной медицины также поддерживает доминирование этого сегмента.
Ожидается, что сегмент малых молекул будет наблюдать самый быстрый рост на 11% с 2026 по 2033 год, что обусловлено их доступностью для полости рта, более низкой стоимостью по сравнению с биологическими препаратами и более легкой масштабируемостью производства. Мелкие молекулы, такие как ингибиторы киназы, все чаще исследуются для применения в целевой терапии рака. Их способность проникать в опухолевые клетки и мешать определенным путям роста рака повышает универсальность лечения. Растущие исследования в области комбинированной терапии с участием малых молекул и иммунотерапии еще больше повышают спрос. Кроме того, повышение доступности на развивающихся рынках благодаря доступности способствует более быстрому внедрению. Расширение клинических разработок в пероральной таргетной терапии также способствует быстрому потенциалу роста.
- Тип лечения
На основе типа лечения рынок сегментирован на иммунотерапию, химиотерапию и другие. Сегмент иммунотерапии доминировал на рынке с долей выручки 50,4% в 2025 году, что обусловлено сильной клинической эффективностью ингибиторов иммунных контрольных точек, таких как блокаторы PD-1 и PD-L1 при рецидивирующем и метастатическом раке гортани. Иммунотерапия все чаще становится предпочтительным вариантом первой линии или комбинированного лечения из-за ее способности повышать долгосрочную выживаемость и снижать риск рецидива. Растущее внедрение биомаркеров на основе отбора пациентов, таких как экспрессионное тестирование PD-L1, еще больше повышает точность лечения. Увеличение клинических испытаний, оценивающих комбинированные схемы иммунотерапии, расширяет терапевтические применения. Растущее предпочтение врачей менее токсичным и более целенаправленным методам лечения также укрепляет лидерство в сегменте. Кроме того, нормативные утверждения для иммунотерапевтических препаратов при раке головы и шеи ускоряют проникновение на рынок.
Ожидается, что в сегменте химиотерапии будет наблюдаться самый быстрый рост на 9% с 2026 по 2033 год, что обусловлено его продолжающимся использованием в качестве основной терапии в сочетании с иммунотерапией и лучевой терапией. Химиотерапия по-прежнему широко используется из-за ее установленной клинической эффективности и доступности по сравнению с новыми вариантами лечения. Расширение масштабов внедрения в развивающихся регионах с ограниченным доступом к передовым биологическим препаратам еще больше поддерживает спрос. Комбинированные протоколы химиотерапии улучшают показатели ответа у пациентов на продвинутой стадии. Расширение инфраструктуры стационарного лечения обеспечивает более широкую доступность. Кроме того, постоянная оптимизация режимов дозирования снижает токсичность и улучшает переносимость пациентов, поддерживая устойчивый рост.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Парентеральный сегмент доминировал на рынке с долей выручки 75% в 2025 году, чему способствовало широкое использование внутривенной иммунотерапии и химиотерапевтических препаратов в больницах. Большинство биологических препаратов и моноклональных антител требуют парентерального введения для обеспечения оптимальной биодоступности и терапевтической эффективности. Госпитальная инфузионная терапия является стандартной в продвинутом лечении рака гортани, поддерживая сильное доминирование сегмента. Расширение использования комбинированных внутривенных схем еще более усиливает их применение. Хорошо налаженная клиническая инфраструктура для инфузионной терапии также способствует доминированию. Кроме того, частые требования к мониторингу во время лечения рака делают парентеральное введение предпочтительным вариантом при онкологическом лечении.
Ожидается, что в сегменте ротовой полости будет наблюдаться самый быстрый рост на 12% с 2026 по 2033 год, что обусловлено растущим развитием пероральной маломолекулярной таргетной терапии и предпочтением пациентов удобным вариантам лечения на дому. Пероральное введение уменьшает посещение больницы и улучшает соблюдение пациентом во время длительной терапии. Расширение конвейера ингибиторов пероральной киназы и целевых агентов поддерживает рост рынка. Увеличение внимания к амбулаторной онкологической помощи еще больше ускоряет принятие. Экономическая эффективность по сравнению с инфузионной терапией также повышает потребление на развивающихся рынках. Кроме того, технологические достижения в разработке пероральных препаратов улучшают биодоступность и эффективность лечения.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с долей выручки 60% в 2025 году, что обусловлено наличием передовой онкологической инфраструктуры, многопрофильных онкологических бригад и доступа к дорогостоящим биологическим препаратам и иммунотерапевтическим методам лечения. Больницы служат первичными лечебными центрами при раке гортани из-за необходимости интенсивного мониторинга и введения комбинированной терапии. Увеличение госпитализации пациентов с раком на продвинутой стадии еще больше укрепляет доминирование сегмента. Наличие инфузионных средств и систем поддержки диагностики повышает эффективность лечения. Больницы также играют ключевую роль в клинических испытаниях и назначении лекарств для недавно одобренных методов лечения. Кроме того, сильные рамки возмещения для стационарной онкологической помощи поддерживают устойчивое доминирование этого сегмента.
Ожидается, что в сегменте специализированных центров будет наблюдаться самый быстрый рост на 11% с 2026 по 2033 год, что обусловлено увеличением числа специализированных учреждений по лечению рака, предлагающих передовые и персонализированные подходы к лечению. Эти центры предоставляют специализированный онкологический опыт и доступ к передовой иммунотерапии и целевым вариантам лечения. Растущее предпочтение целенаправленной онкологической помощи больницам общего профиля поддерживает приток пациентов. Интеграция прецизионной медицины и стратегий лечения на основе биомаркеров улучшает клинические результаты. Расширение частных онкологических сетей в странах с развивающейся экономикой еще больше стимулирует рост. Кроме того, улучшение опыта пациентов и сокращение времени ожидания лечения увеличивают принятие специализированных центров.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с долей выручки 70% в 2025 году, что обусловлено сильной зависимостью от химиотерапии и иммунотерапии, которые требуют контролируемой среды дозирования. Терапия рака в первую очередь назначается и вводится в больничных условиях, обеспечивая доминирование в больничной аптеке. Строгий регуляторный контроль за распространением онкологических препаратов еще больше усиливает этот сегмент. Наличие дорогостоящих биологических препаратов исключительно по больничным каналам способствует дальнейшему лидерству. Интеграция с рабочими процессами стационарного лечения обеспечивает эффективное управление лекарственными средствами. Кроме того, больничные аптеки играют решающую роль в мониторинге побочных реакций на лекарства и обеспечении соблюдения режима лечения.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый рост на 13% с 2026 по 2033 год, что обусловлено растущей цифровизацией медицинских услуг и растущим спросом на удобный доступ к лекарствам для поддерживающей терапии рака. Растущее внедрение телемедицины и электронных рецептов поддерживает онлайн-закупки лекарств, связанных с онкологией. Расширение проникновения интернета на развивающихся рынках еще больше повышает доступность. Онлайн-аптеки все чаще предлагают доставку поддерживающих и поддерживающих лекарств. Скидки на затраты и повышение эффективности цепочки поставок также способствуют внедрению. Кроме того, требования по уходу после лечения стимулируют спрос на решения для дистанционного лечения.
В каком регионе находится наибольшая доля рынка терапии рака ларингея
- Северная Америка доминировала на рынке терапии рака гортани с самой большой долей дохода в 42,7% в 2025 году, поддерживаемой передовой инфраструктурой лечения рака, высокой доступностью лечения, сильным присутствием ведущих фармацевтических компаний.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят доступ к передовым вариантам лечения, таким как ингибиторы иммунных контрольных точек, таргетная терапия и комбинированные схемы, а также высокую доступность клинических испытаний и раннее принятие инновационных онкологических препаратов.
- Это широкое внедрение дополнительно поддерживается высокими расходами на здравоохранение, сильными структурами возмещения и присутствием ведущих фармацевтических и биотехнологических компаний, что позволяет быстро интегрировать новые методы лечения рака гортани в стандартные пути лечения.
Американский рынок терапии рака ларингея
Американский рынок терапии рака гортани занял самую большую долю дохода в 81% в Северной Америке в 2025 году, что обусловлено высоким бременем рака головы и шеи и сильным внедрением передовых онкологических методов лечения. Пациенты и поставщики медицинских услуг в стране все чаще отдают приоритет иммунотерапии, целевым биологическим препаратам и комбинированным схемам для улучшения результатов выживаемости и снижения риска рецидивов. Рынок извлекает выгоду из развитой инфраструктуры лечения рака, сильного покрытия возмещения и широкой деятельности клинических испытаний, поддерживающей ранний доступ к инновационным методам лечения. Более того, быстрое одобрение регулирующих органов и сильное присутствие ведущих фармацевтических компаний ускоряют доступность новых методов лечения рака гортани. Растущая интеграция прецизионной медицины, тестирования биомаркеров и ингибиторов иммунных контрольных точек еще больше усиливает рост рынка и персонализацию лечения.
Европейский рынок терапевтической терапии рака ларингея
По прогнозам, европейский рынок терапии рака гортани будет расширяться при существенном CAGR в течение прогнозируемого периода, чему способствуют сильные системы общественного здравоохранения и растущие инициативы по информированию о раке. Растущая заболеваемость раком, связанным с табаком и алкоголем, способствует устойчивому спросу на эффективные варианты лечения во всем регионе. Пациенты пользуются широким доступом к иммунотерапии, химиотерапии и комбинированным схемам, поддерживаемым государственными системами здравоохранения. Кроме того, все более широкое внедрение подходов к точной онкологии и лечению на основе биомаркеров улучшает клинические результаты в лечении рака гортани. Значительные инвестиции в исследования в области онкологии и трансграничное сотрудничество также способствуют инновациям и доступности лечения в европейских странах.
Великобритания Laryngeal Cancer Therapeutics Market Insight
Ожидается, что рынок терапии рака гортани в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом заболеваемости раком и сильным акцентом на раннюю диагностику. Увеличение принятия иммунотерапии и таргетной терапии улучшает результаты выживаемости для пациентов с раком гортани. Наличие хорошо зарекомендовавшей себя системы общественного здравоохранения, такой как NHS, обеспечивает широкий доступ к лечению онкологии среди населения. Кроме того, растущая активность клинических исследований и участие в глобальных онкологических испытаниях укрепляют лечебный ландшафт страны. Повышение осведомленности о раковых заболеваниях, связанных с курением, и улучшение программ скрининга способствуют дальнейшему расширению рынка.
Германия Laryngeal Cancer Therapeutics Market Insight
Ожидается, что в течение прогнозируемого периода рынок терапии рака гортани в Германии будет расширяться на значительном CAGR, что обусловлено передовой инфраструктурой здравоохранения и сильными возможностями исследований в области онкологии. Растущая распространенность рака головы и шеи поддерживает устойчивый спрос на современные терапевтические решения. Пациенты в Германии получают ранний доступ к иммунотерапии, целевым биологическим препаратам и протоколам комбинированного лечения через специализированные онкологические центры. Сильное внимание страны к прецизионной медицине и стратегиям лечения, основанным на биомаркерах, способствует принятию клинических решений и результатам лечения пациентов. Кроме того, устойчивые фармацевтические инновации и хорошо развитые сети больничных онкологических учреждений способствуют последовательному росту рынка.
Азиатско-Тихоокеанский рынок терапии рака ларингея
Рынок терапевтических средств для лечения рака гортани в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 12% в течение 2026-2033 годов, что обусловлено ростом бремени рака и улучшением инфраструктуры здравоохранения. Увеличение потребления табака, воздействие окружающей среды и старение населения способствуют более высокой заболеваемости раком гортани в регионе. Расширение доступа к онкологической диагностике и лечебным учреждениям позволяет более раннее выявление заболеваний и лучшее терапевтическое вмешательство. Правительственные инициативы, поддерживающие развитие онкологической помощи и рост расходов на здравоохранение, еще больше ускоряют рост рынка. Кроме того, растущая доступность доступной непатентованной химиотерапии и постепенное внедрение иммунотерапии способствуют внедрению лечения в странах с развивающейся экономикой.
Японский рынок терапии рака ларингея
Японский рынок терапии рака гортани набирает обороты благодаря своей передовой системе здравоохранения и сильному акценту на точную онкологию. Высокое принятие иммунотерапии и целевых биологических препаратов улучшает результаты выживаемости среди пациентов с раком гортани. Акцент страны на раннем скрининге рака и диагностике на основе биомаркеров позволяет своевременно и эффективно начинать лечение. Сильная нормативно-правовая база и поддержка возмещения облегчают быстрый доступ к инновационным методам лечения. Кроме того, старение населения Японии способствует росту спроса на услуги по лечению рака гортани в медицинских учреждениях.
Индия Laryngeal Cancer Therapeutics Market Insight
На индийский рынок терапии рака гортани в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, обусловленная большим количеством пациентов и повышением осведомленности о заболеваниях. Рост потребления табака и поздняя диагностика способствуют повышению спроса на эффективные варианты лечения в стране. Быстрое расширение онкологической инфраструктуры и увеличение числа специализированных онкологических центров улучшают доступ к современным методам лечения. Доступность недорогой общей химиотерапии поддерживает доступность лечения в различных группах доходов. Государственные программы скрининга рака и растущие инвестиции в здравоохранение способствуют дальнейшему росту рынка и улучшению показателей ранней диагностики.
Какие компании являются лучшими на рынке терапии рака ларингея
Индустрия лечения рака ларингея в основном возглавляется хорошо известными компаниями, в том числе:
- Merck & Co., Inc.(США)
- Компания Bristol-Myers Squibb(США)
- AstraZeneca plc(Великобритания)
- F. Hoffmann-La Roche Ltd.(Швейцария)
- Novartis AG (Швейцария)
- Pfizer Inc. (США)
- Eli Lilly & Company (США)
- Amgen Inc. (США)
- Санофи (Франция)
- Takeda Pharmaceutical Company Limited (Япония)
- GSK plc (Великобритания)
- Bayer AG (Германия)
- Regeneron Pharmaceuticals, Inc. (США)
- BeiGene Ltd. (Китай)
- Eisai Co., Ltd. (Япония)
- Daiichi Sankyo Company, Limited (Япония)
- Astellas Pharma Inc. (Япония)
- Incyte Corporation (США)
- Exelixis, Inc. (США)
Каковы последние события на мировом рынке терапии рака ларингея
- В июне 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило пембролизумаб (Keytruda, Merck) для периоперационного использования при резектируемой локально развитой плоскоклеточной карциноме головы и шеи, включая пациентов с раком гортани, экспрессирующих PD-L1, что ознаменовало значительное расширение иммунотерапии в раннюю стадию лечения.
- В мае 2025 года результаты долгосрочных клинических испытаний, представленные в ASCO, показали, что пембролизумаб значительно улучшает выживаемость без заболеваний у пациентов с раком головы и шеи по сравнению со стандартной терапией. Пациенты, получающие иммунотерапию до и после операции, показали почти двойную продолжительность ремиссии по сравнению с традиционными методами лечения.
- В апреле 2025 года обновленные клинические данные исследования KEYNOTE-689 показали, что периоперационный пембролизумаб снижает риск рецидива заболевания, прогрессирования или смерти примерно на 30% у пациентов с локально распространенным раком головы и шеи. Исследование продемонстрировало значительное улучшение выживаемости без осложнений по сравнению со стандартной хирургией и лучевой терапией.
- В декабре 2021 года продолжающиеся достижения в области ингибиторов контрольных точек PD-1 продолжали изменять стандарты лечения рецидивирующего и метастатического рака головы и шеи, включая случаи рака гортани, ранее лечившиеся химиотерапией. Иммунотерапия, такая как ниволумаб и пембролизумаб, стала установленным вариантом для пациентов, у которых было прогрессирование заболевания после химиотерапии на основе платины.
- В августе 2021 года продолжающееся расширение показаний к пембролизумабу усилило его роль в качестве краеугольного камня терапии плоскоклеточного рака головы и шеи. Его использование при рецидивирующих или метастатических заболеваниях становится все более интегрированным в клинические рекомендации по всему миру.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











