



Глобальная сегментация рынка микрофлюидных устройств по продуктам (микрофлюидные устройства и микрофлюидные компоненты), областям применения (диагностика in vitro, фармацевтика, исследования в области биологических наук и производство), конечным пользователям (диагностика на месте оказания помощи, фармацевтические и биологические исследования, доставка лекарств, аналитические устройства, клиническая и ветеринарная диагностика, охрана окружающей среды и промышленность) — тенденции отрасли и прогноз до 2033 года.
Размер рынка микрофлюидных устройств и темпы роста
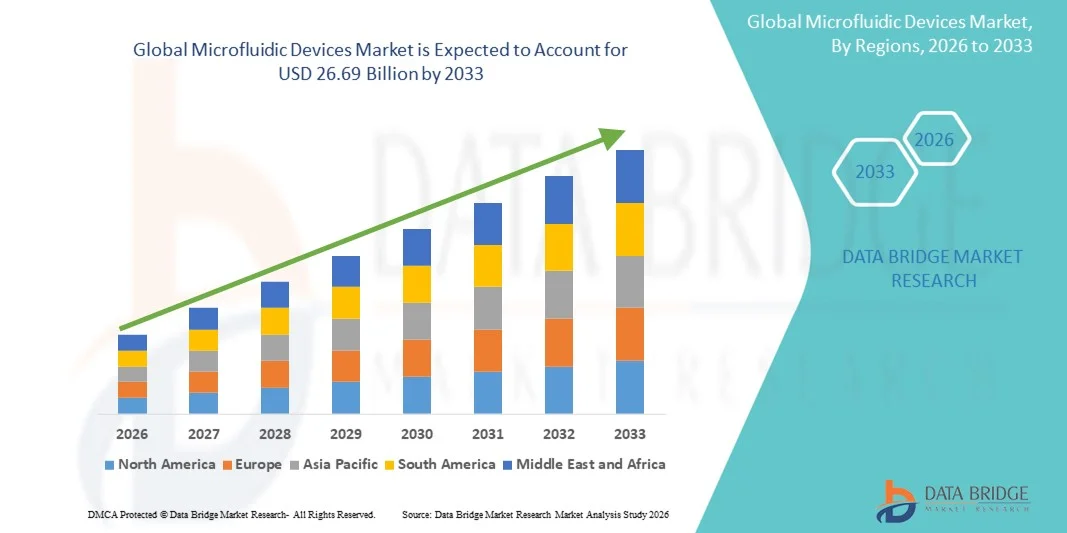
- Согласно анализу рынка Data Bridge Market Research, размер мирового рынка микрофлюидных устройств был оценен как7,68 млрд долларов в 2025 годуОжидается, что он достигнет$26,69 млрд к 2033 году, вCAGR 16,85%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим внедрением технологий «лаборатория на чипе», достижениями в диагностике в пунктах обслуживания и растущей интеграцией микрофлюидики в разработку лекарств и биомедицинские исследования.
- Кроме того, растет спрос на миниатюрные, точные и экономически эффективные аналитические и диагностические решения в здравоохранении, фармацевтике и медицине.биотехнологияЭто стимулирует внедрение микрофлюидных устройств. Эти факторы ускоряют использование микрофлюидных технологий, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):7,68 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$26,69 млрд.
- Прогноз CAGR (2026–2033):16.85%
Анализ рынка микрофлюидных устройств
- Микрофлюидные устройства, позволяющие точно манипулировать небольшими объемами жидкости на чипах или платформах «лаборатория на чипе», становятся все более важными инструментами в области здравоохранения, диагностики, открытия лекарств и биотехнологических исследований из-за их высокой точности, миниатюризации и возможностей автоматизации.
- Растущий спрос на микрофлюидные устройства в первую очередь подпитывается растущим внедрением микрофлюидных устройств.точечная диагностикарост персонализированной медицины и потребность в быстрых, экономически эффективных и высокопроизводительных аналитических решениях как в клинических, так и в исследовательских условиях;
- Северная Америка доминировала на рынке микрофлюидных устройств с самой большой долей дохода в 39,2% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильным финансированием исследований и присутствием ключевых игроков отрасли, причем США лидируют в принятии для диагностики, одноклеточного анализа и высокопроизводительных приложений для скрининга лекарств, основанных на инновациях как от известных компаний, так и от специализированных стартапов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке микрофлюидных устройств в течение прогнозируемого периода из-за увеличения инвестиций в инфраструктуру здравоохранения, роста деятельности в области биотехнологий и разработок, а также расширения внедрения технологий «точка обслуживания» и «лаборатория на чипе» в таких странах, как Китай, Япония и Индия.
- Сегмент микрофлюидных устройств доминировал на мировом рынке микрофлюидных устройств с долей рынка 44,6% в 2025 году, что обусловлено их критической ролью в основных приложениях, таких как диагностика заболеваний, анализ клеток и разработка лабораторных систем на чипе.
Сфера охвата и сегментация рынка микрофлюидных устройств
|
Атрибуты |
Микрофлюидные устройства ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка микрофлюидных устройств
Интеграция с точечной и носимой диагностикой
- Значительной и ускоряющейся тенденцией на мировом рынке микрофлюидных устройств является растущая интеграция с системами тестирования и носимой диагностики, позволяющими осуществлять мониторинг в режиме реального времени и быстрый анализ.
- Например, система i-STAT Alinity включает микрофлюидные картриджи для анализа крови у постели, что позволяет клиницистам получать немедленные результаты без централизованного лабораторного оборудования.
- Микрофлюидная интеграция с портативными устройствами позволяет миниатюризировать сложные анализы, уменьшая объемы выборки, время обработки и эксплуатационные расходы, тем самым улучшая доступность как в клинических, так и в удаленных условиях.
- Бесшовное внедрение микрофлюидных устройств со смартфонами и облачными платформами облегчает удаленный мониторинг, обмен данными и централизованное управление здравоохранением для пациентов и поставщиков медицинских услуг.
- Эта тенденция к компактным, быстрым и подключенным диагностическим решениям коренным образом меняет процесс предоставления медицинских услуг и научно-исследовательских работ. Следовательно, такие компании, как Fluidigm и Bio-Rad, продвигают микрофлюидные платформы с интегрированными функциями обнаружения и подключения.
- Спрос на микрофлюидные устройства с повышенной портативностью, точностью и возможностью подключения быстро растет в секторах здравоохранения, фармацевтики и биотехнологий, поскольку заинтересованные стороны все чаще отдают приоритет эффективным и точным аналитическим решениям.
- Растущее сотрудничество между поставщиками микрофлюидных технологий и фармацевтическими компаниями позволяет разрабатывать специализированные устройства для высокопроизводительных приложений для обнаружения и скрининга лекарств.
- Появление гибридных микрофлюидных систем, сочетающих цифровые и непрерывные технологии, позволяет использовать более универсальные и масштабируемые приложения для диагностики, мониторинга окружающей среды и биотехнологических исследований.
Динамика рынка микрофлюидных устройств
водитель
Растущее принятие в диагностике, разработке лекарств и биомедицинских исследованиях
- Растущая зависимость от микрофлюидных технологий в диагностике, высокопроизводительном скрининге лекарств и биомедицинских исследованиях является значительным фактором расширения рынка.
- Например, в марте 2025 года компания Dolomite Microfluidics запустила передовую микрофлюидную платформу, позволяющую проводить автоматизированное тестирование лекарственных препаратов, подчеркивая роль технологии в ускорении фармацевтических исследований и разработок.
- Поскольку системы здравоохранения требуют более быстрого, более точного и малообъемного тестирования, микрофлюидные устройства предлагают такие функции, как мультиплексные анализы, сокращение использования реагентов и быстрый оборот, обеспечивая убедительное решение по сравнению с обычными лабораторными методами.
- Кроме того, рост персонализированной медицины, геномики и одноклеточного анализа стимулирует внедрение микрофлюидики в качестве важного инструмента для точного медицинского обслуживания и целевой терапии.
- Интеграция микрофлюидики с роботизированными системами и высокопроизводительными платформами скрининга повышает эффективность, точность данных и воспроизводимость в исследовательских лабораториях, что способствует дальнейшему росту рынка.
- Расширение государственного и частного финансирования диагностических и исследовательских проектов на основе микрофлюидики поддерживает научно-исследовательскую деятельность и ускоряет коммерциализацию инновационных устройств.
- Растущее внедрение на развивающихся рынках из-за роста инвестиций в инфраструктуру здравоохранения и спроса на экономически эффективные диагностические решения открывает новые возможности роста для производителей микрофлюидных устройств.
Сдержанность/вызов
Техническая сложность и высокие производственные затраты
- Сложные требования к проектированию и изготовлению микрофлюидных устройств создают значительные проблемы для масштабируемости и более широкого проникновения на рынок. Сложные микроканальные архитектуры и точный выбор материала могут увеличить время разработки и производственные затраты.
- Например, фотолитография высокого разрешения или мягкая литография, используемая в производстве микрофлюидных чипов, часто требует специализированного оборудования и квалифицированного персонала, что ограничивает массовое внедрение.
- Обеспечение воспроизводимости, надежности устройств и интеграции с системами обнаружения вниз по течению имеет решающее значение, но технически требовательно, что может препятствовать коммерциализации и внедрению меньшими лабораториями.
- Кроме того, соответствие нормативным требованиям и стандартизация для клинических применений могут быть строгими, требующими обширной проверки и одобрения, что увеличивает временную и стоимостную нагрузку для производителей.
- В то время как инновации постепенно снижают затраты, предполагаемая премия за высокоточные микрофлюидные устройства все еще может ограничить внедрение, особенно на развивающихся рынках.
- Преодоление этих проблем с помощью масштабируемых методов производства, упрощенных конструкций и нормативной поддержки будет иметь жизненно важное значение для устойчивого роста рынка.
- Ограниченная осведомленность конечных пользователей о микрофлюидных системах может замедлить их внедрение, особенно в небольших научно-исследовательских учреждениях или развивающихся регионах.
- Потенциальные проблемы совместимости материалов и загрязнение устройств в биологических или химических анализах остаются техническими препятствиями, требующими постоянных инноваций в материалах устройств и обработке поверхностей.
Рынок микрофлюидных устройств
Рынок сегментируется на основе продуктов, приложений и конечных пользователей.
- По продукту
На основе продукта рынок сегментирован на микрофлюидные устройства и микрофлюидные компоненты. На рынке преобладали микрофлюидные устройства с самой большой долей выручки в 44,6% в 2025 году, что обусловлено их широким использованием в диагностических системах, процессах разработки лекарств и исследованиях в области наук о жизни. Эти устройства образуют основные функциональные блоки, позволяющие манипулировать жидкостью, анализ клеток и биохимические анализы с точностью до микромасштаба. Их способность интегрировать несколько лабораторных функций в компактные портативные платформы делает их все более важными в экосистемах здравоохранения и биотехнологий. Сегмент в значительной степени выигрывает от растущего внедрения тестирования точек обслуживания, которое в значительной степени зависит от картриджей и расходных материалов с микрофлюидной поддержкой. Постоянные достижения в области лабораторных технологий и растущие инвестиции в быстрое развитие диагностики еще больше укрепляют доминирование этой категории. Кроме того, их совместимость с автоматизированными аналитическими системами и высокопроизводительными решениями для скрининга вносит значительный вклад в устойчивое лидерство на рынке.
Ожидается, что микрофлюидные компоненты будут иметь самые высокие темпы роста в течение 2026–2033 годов, что обусловлено быстро растущим спросом на насосы, клапаны, датчики, чипы и соединители, используемые в микромасштабной обработке жидкости. Рост подпитывается расширением применения в секвенировании следующего поколения, сортировке клеток, иммуноанализах и системах точной доставки лекарств. Инновации на уровне компонентов ускоряются из-за необходимости повышения точности, уменьшения объема выборки и улучшения возможностей интеграции с цифровыми и автоматизированными платформами. Исследователи и производители все больше полагаются на настраиваемые микрофлюидные компоненты, что позволяет гибко проектировать системы для исследований, клинической диагностики и промышленной автоматизации. Растущее внедрение модульных микрофлюидных платформ также ускоряет спрос на компоненты. Кроме того, расширение коммерческого производства микрофлюидных чипов на основе полимеров и стекла стимулирует сильный рост на мировых рынках.
- С помощью приложений
На основе приложений рынок сегментирован на диагностику in-Vitro (IVD), фармацевтику, исследования в области наук о жизни и производство. Диагностика in vitro доминировала на рынке в 2025 году, чему способствовало широкое использование микрофлюидных платформ для быстрого тестирования, скрининга заболеваний и децентрализованной диагностики. Сегмент пользуется большим спросом на компактные недорогие диагностические инструменты, особенно в таких областях, как тестирование на инфекционные заболевания, обнаружение биомаркеров рака и мониторинг хронических заболеваний. Микрофлюидика все чаще интегрируется в устройства, обеспечивающие более быстрое принятие решений в больницах, клиниках и домашних условиях. Пандемия COVID-19 ускорила глобальное внедрение микрожидкостных диагностических картриджей, и этот импульс продолжается из-за устойчивого перехода к быстрому и надежному тестированию. Миниатюризация, автоматизация и преимущества точности делают микрофлюидные инструменты IVD жизненно важными для клинических лабораторий. Кроме того, стремление к персонализированной медицине приводит к значительной зависимости от технологий геномного и протеомного тестирования с микрофлюидной поддержкой.
Сегмент фармацевтических препаратов, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, что обусловлено увеличением использования микрофлюидных препаратов для обнаружения, разработки, скрининга и анализа токсичности. Микрофлюидные устройства позволяют быстро экспериментировать с минимальным потреблением реагентов, ускоряя сроки разработки лекарств на ранней стадии. Фармацевтические компании внедряют платформы орган-на-чипе и ткань-на-чипе для более точного моделирования физиологических реакций человека. Способность микрофлюидиков поддерживать высокопроизводительный скрининг значительно повышает производительность исследований. Растущие инвестиции в автоматизированное тестирование лекарств и прецизионную терапию продолжают способствовать расширению сегмента. Кроме того, микрофлюидные системы поддерживают передовые исследования по доставке лекарств, позволяя контролировать дозирование и формулирование наночастиц, способствуя сильной траектории роста сегмента.
- Конечными пользователями
На основе конечных пользователей рынок сегментирован на исследования в области POCT, фармацевтических и наук о жизни, доставку лекарств, аналитические устройства, клиническую и ветеринарную диагностику, а также окружающую среду и промышленность. POCT доминирует на рынке с самой большой долей в 2025 году, что обусловлено высоким спросом на быстрые и точные диагностические инструменты, которые используют микрофлюидные картриджи и интегрированные системы. Сегмент в значительной степени выигрывает от глобальной тенденции к децентрализованному здравоохранению и домашнему тестированию. Микрофлюидные устройства POCT обеспечивают быстрые результаты при использовании минимальных объемов выборки, что делает их идеальными для неотложной помощи, удаленных мест и ограниченных ресурсов. Растущая распространенность инфекционных заболеваний, диабета и сердечно-сосудистых заболеваний продолжает стимулировать усыновление. Технологические инновации, такие как смартфоны и облачные диагностические платформы, еще больше укрепляют позиции сегмента на рынке. Ожидается, что увеличение государственных и частных инвестиций в решения для быстрой диагностики сохранит доминирование POCT в течение прогнозируемого периода.
Сегмент исследований в области фармацевтики и наук о жизни, по прогнозам, будет расти быстрее всего в течение 2026–2033 годов, чему будет способствовать растущее использование микрофлюидики для клеточного анализа, амплификации ДНК, секвенирования рабочих процессов и высокоточных биохимических исследований. Исследователи в значительной степени полагаются на микрофлюидные чипы и модульные устройства для выполнения контролируемых экспериментов в микромасштабных объемах. Сегмент выигрывает от текущих достижений в области сортировки клеток, капельной микрофлюидики и платформ орган-на-чипе. Микрофлюидика значительно повышает воспроизводимость и пропускную способность в исследовательских экспериментах, что делает ее важным инструментом для академических и промышленных лабораторий. Увеличение финансирования инициатив в области биотехнологии и точной медицины во всем мире ускоряет их внедрение. Интеграция микрофлюидики с улучшенной ИИ визуализацией и автоматизированными лабораторными системами способствует быстрому росту сегмента.
Региональный анализ рынка микрофлюидных устройств
- Северная Америка доминировала на рынке микрофлюидных устройств с самой большой долей дохода в 39,2% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильным финансированием исследований и присутствием ключевых игроков отрасли, причем США лидируют в принятии для диагностики, одноклеточного анализа и высокопроизводительных приложений для скрининга лекарств, основанных на инновациях как от известных компаний, так и от специализированных стартапов.
- Исследователи и клиницисты в регионе высоко ценят точность, миниатюризацию и быстрые аналитические возможности, предлагаемые микрофлюидными устройствами, которые могут легко интегрироваться с автоматизированными лабораторными системами и платформами пунктов обслуживания.
- Это широкое внедрение также поддерживается надежным финансированием исследований и разработок, присутствием ведущих поставщиков микрофлюидных технологий и расширением внедрения персонализированной медицины, созданием микрофлюидных устройств в качестве предпочтительного решения для клинических, фармацевтических и академических приложений.
Американский рынок микрофлюидных устройств Insight
Рынок микрофлюидных устройств в США занял самую большую долю дохода в 78% в 2025 году в Северной Америке, что обусловлено сильным акцентом страны на точное здравоохранение, передовую исследовательскую инфраструктуру и широкое внедрение диагностики в точках обслуживания. Присутствие ведущих биотехнологических и фармацевтических компаний в сочетании с постоянными инвестициями в технологии «лаборатории на чипе» способствует росту рынка. Кроме того, интеграция микрофлюидных устройств с автоматизированными платформами и носимыми диагностическими системами расширяет применение в клинических, фармацевтических и академических исследованиях. Правительственные инициативы по поддержке инновационной диагностики и персонализированной медицины еще больше ускоряют внедрение микрофлюидных технологий.
Европейский рынок микрофлюидных устройств Insight
По прогнозам, рынок микрофлюидных устройств в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения инвестиций в биомедицинские исследования, строгих нормативных стандартов для точности диагностики и растущего спроса на миниатюрные решения на чипе. Растущая осведомленность о быстрой диагностике, особенно в области онкологии и инфекционных заболеваний, способствует внедрению в больницах, лабораториях и научно-исследовательских учреждениях. Кроме того, сотрудничество между европейскими университетами и биотехнологическими фирмами способствует развитию микрофлюидных платформ следующего поколения. Рынок демонстрирует рост в области клинической диагностики, фармацевтических исследований и разработок и приложений для мониторинга окружающей среды.
Британские микрофлюидные устройства Market Insight
Ожидается, что рынок микрофлюидных устройств в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено растущим вниманием к точной медицине, одноклеточному анализу и высокопроизводительному скринингу лекарств. Кроме того, растущее внедрение автоматизированных микрофлюидных платформ в академических и клинических исследованиях стимулирует спрос на рынке. Сильная инфраструктура здравоохранения Великобритании, наряду с государственной поддержкой инноваций в диагностических технологиях, способствует коммерциализации передовых микрофлюидных решений. Сотрудничество между стартапами и существующими биотехнологическими компаниями еще больше расширяет предложения продуктов и проникновение на рынок.
Немецкий рынок микрофлюидных устройств
Ожидается, что в течение прогнозируемого периода рынок микрофлюидных устройств в Германии будет расширяться на значительном CAGR, чему будет способствовать увеличение инвестиций в НИОКР, технологические достижения в системах «лаборатория на чипе» и сильный акцент на точность диагностики. Налаженная инфраструктура здравоохранения и научных исследований Германии в сочетании с государственной поддержкой инноваций и цифрового здравоохранения способствует внедрению микрофлюидных устройств. Интеграция микрофлюидики с автоматизированными аналитическими платформами набирает обороты, особенно в области фармацевтических исследований и клинической диагностики. Экологичные и устойчивые материалы в производстве устройств также соответствуют местным нормативным требованиям и ожиданиям потребителей.
Азиатско-Тихоокеанский рынок микрофлюидных устройств
Рынок микрофлюидных устройств в Азиатско-Тихоокеанском регионе будет расти быстрее всего на 26% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом инвестиций в биотехнологии, быстрой урбанизацией и увеличением инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Растущее внедрение диагностики, носимых систем тестирования и платформ «лаборатория на чипе» стимулирует расширение рынка. Кроме того, правительственные инициативы по продвижению инноваций в здравоохранении и биотехнологии ускоряют внедрение микрофлюидных устройств. Регион также становится производственным центром для микрофлюидных компонентов, что делает устройства более доступными и экономически эффективными для исследований и клинических применений.
Японский рынок микрофлюидных устройств Insight
Японский рынок микрофлюидных устройств набирает обороты из-за сосредоточенности страны на передовых технологиях здравоохранения, старении населения и растущем спросе на точную диагностику. Усыновление подпитывается увеличением внедрения тестирования точек обслуживания, устройств «лаборатория на чипе» и интеграции сносимые системы мониторинга.Японские исследовательские учреждения и больницы вкладывают значительные средства в микрофлюидные технологии для клинических и биомедицинских применений. Акцент на миниатюрных, автоматизированных и подключенных диагностических решениях стимулирует инновации, особенно в разработке лекарств, персонализированной медицине и мониторинге здравоохранения.
Индийский рынок микрофлюидных устройств Insight
На индийский рынок микрофлюидных устройств в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется расширением сектора биотехнологий в стране, увеличением инфраструктуры здравоохранения и ростом внедрения инновационных диагностических технологий. В Индии наблюдается быстрый рост тестирования в пунктах оказания медицинской помощи, фармацевтических исследований и клинических лабораторий с использованием микрофлюидных платформ. Государственные инициативы, поддерживающие умное здравоохранение, доступную диагностику и исследовательские инновации, способствуют росту рынка. Доступность экономически эффективных микрофлюидных решений и сотрудничество между отечественными производителями и международными поставщиками технологий способствуют дальнейшему внедрению клинических, фармацевтических и академических исследований.
Доля рынка микрофлюидных устройств
Индустрия микрофлюидных устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Standard BioTools Inc.(США)
- Bio-Rad Laboratories, Inc.(США)
- Компания Thermo Fisher Scientific Inc.(США)
- Agilent Technologies, Inc.(США)
- Перкин Элмер(США)
- Illumina, Inc. (США)
- Эбботт (США)
- Данаер (США)
- Fluigent SA (Франция)
- Micronit Microtechnologies B.V. (Нидерланды)
- Sphere Fluidics Limited (Великобритания)
- Elveflow (Франция)
- uFluidix Inc. (Канада)
- Microfluidic ChipShop GmbH (Германия)
- Cellix Ltd. (Ирландия)
- ALine Inc. (США)
- Корпорация Parker Hannifin (США)
- SMC Corporation (Япония)
- Camozzi Automation Spa Società Unipersonale (Италия)
- Blacktrace Holdings Ltd. (Великобритания)
Каковы последние события на мировом рынке микрофлюидных устройств
- В сентябре 2025 года исследователи из Института биомедицинских инноваций Терасаки (в сотрудничестве с Техасским университетом Сан-Антонио) представили новую платформу биосенсинга на основе микрожидкости, которая позволяет в режиме реального времени без меток отслеживать секрецию моноклональных антител из клеток, потенциально трансформирующих биопроизводство, ускоряя скрининг и снижая производственные затраты.
- В ноябре 2024 года Parallel Fluidics закрыла раунд финансирования в размере 7 миллионов долларов США для ускорения разработки своей платформы по проектированию и производству микрофлюидных материалов по требованию, включая коммерциализацию своего нового микроклапанного продукта «MV-2», направленного на создание возможностей для клинического применения вне традиционных лабораторий.
- В феврале 2024 года исследование, опубликованное в журнале Microfluidics and Organ-on-a-Chip for Disease Modeling and Drug Screening, выявило значительные успехи в объединении микрофлюидных устройств с системами OoC для моделирования заболеваний и скрининга лекарств, что подчеркивает растущее внедрение микрофлюидных платформ в доклинических исследованиях и персонализированной медицине.
- В августе 2023 года Cytovale запустила тест IntelliSep® для быстрого микрофлюидного анализа FDA для обнаружения сепсиса, который оценивает деформируемость белых кровяных клеток, обеспечивая результаты стратификации риска сепсиса за 8-10 минут. С тех пор он был принят в отделениях неотложной помощи больниц для улучшения раннего выявления и сортировки пациентов.
- В мае 2023 года CellFE, Inc. объявила о коммерческом запуске своей платформы клеточной инженерии «Infinity MtxTM» - микрофлюидной системы, которая использует быстрое сжатие и повторное расширение клеток для эффективного внедрения полезных нагрузок в клетки, обещая более высокие выходы и более быстрое производство клеточной терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











