



Сегментация мирового рынка нейростимуляторов по продуктам (стимуляторы спинного мозга, стимуляторы глубокой стимуляции головного мозга, стимуляторы крестцового нерва, стимуляторы блуждающего нерва, адаптивная нейростимуляция, транскраниальная магнитная стимуляция, стимуляция периферических нервов и желудочные электростимуляторы), типу (инвазивные и неинвазивные нейростимуляторы), применению (лечение боли, эпилепсия, эссенциальный тремор, потеря слуха, недержание мочи и кала, депрессия, дистония, гастропарез, болезнь Паркинсона и другие), конечным пользователям (больницы, специализированные клиники/центры лечения боли, учреждения домашнего ухода, реабилитационные центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка нейростимуляторов и темпы роста
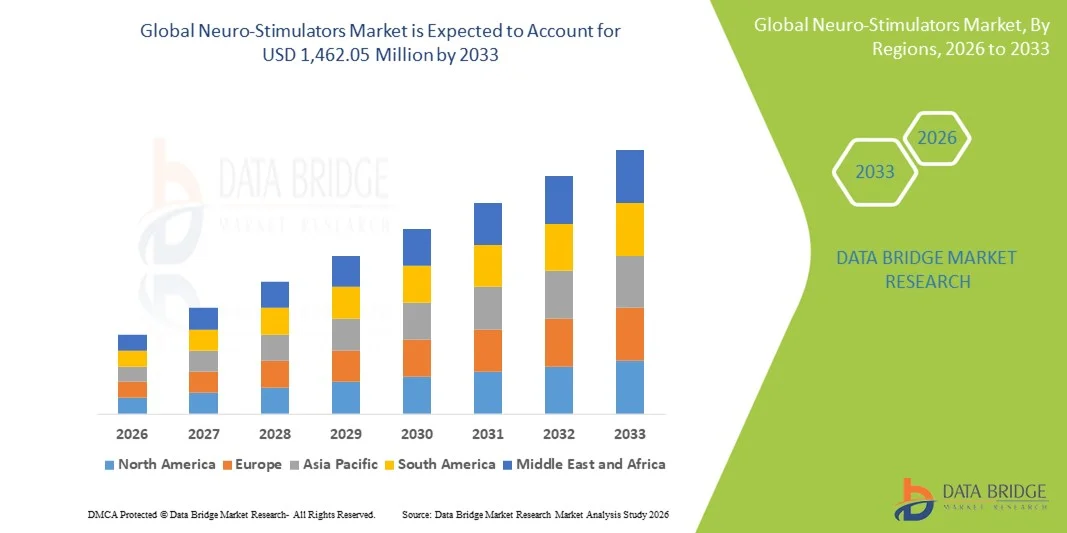
- Согласно анализу рынка Data Bridge Market Research, размер мирового рынка нейростимуляторов был оценен как672,22 млн долларов США в 2025 годуОжидается, что он достигнет1 462,05 млн долларов США к 2033 году, вCAGR 10,2%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенностиневрологические расстройстваДостижения в области технологий нейростимуляции и повышение осведомленности о неинвазивных и минимально инвазивных вариантах лечения
- Кроме того, растущие предпочтения пациентов в лечении боли и функциональном улучшении терапии, наряду с поддерживающей политикой возмещения и развитием инфраструктуры здравоохранения, позиционируют нейростимуляторы как предпочтительное решение для неврологической помощи. Эти комбинированные факторы способствуют внедрению нейростимуляторов, тем самым значительно увеличивая расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 672,22 млн.
- Ожидаемая рыночная стоимость (2033):$1 462,05 млн.
- Прогноз CAGR (2026–2033): 10.2%
Каковы основные выводы рынка нейростимуляторов
- Нейростимуляторы, обеспечивающие электрическую стимуляцию целевых областей нервной системы, становятся важными инструментами в управлении хронической болью, неврологическими расстройствами и связанными с движением состояниями как в больницах, так и в домашних условиях из-за их терапевтической эффективности, программируемости и минимально инвазивного дизайна.
- Растущее применение нейростимулирующей терапии в первую очередь обусловлено увеличением распространенности неврологических расстройств, таких как:болезнь Паркинсона, эпилепсия,хронические болевые состояния, а также растущая осведомленность о нефармакологических вариантах лечения и предпочтения пациента минимально инвазивным решениям;
- Северная Америка доминировала на рынке нейростимуляторов с самой большой долей доходов в 39,2% в 2025 году, что объясняется передовой инфраструктурой здравоохранения, высокими инвестициями в НИОКР и присутствием ключевых игроков рынка, при этом США стали свидетелями значительного внедрения имплантируемых и носимых устройств нейростимуляторов, поддерживаемых технологическими инновациями в беспроводной связи, настройкой терапии на основе искусственного интеллекта и интегрированными системами мониторинга.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке нейростимуляторов в течение прогнозируемого периода, что обусловлено ростом расходов на здравоохранение, улучшением политики возмещения расходов и повышением осведомленности о решениях в области неврологической помощи.
- Стимулятор спинного мозга доминировал на рынке нейростимуляторов с долей рынка 42% в 2025 году, чему способствовала их доказанная эффективность в лечении хронической боли, расширение клинических применений и растущее внедрение как в стационарных, так и в амбулаторных условиях.
Сфера охвата и сегментация рынка нейростимуляторов
|
Атрибуты |
Нейро-стимуляторы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке нейростимуляторов
Достижения в области искусственного интеллекта и носимой нейростимуляции
- Значительной и ускоряющейся тенденцией на мировом рынке нейростимуляторов является интеграция искусственного интеллекта (ИИ) с носимыми и имплантируемыми устройствами, что позволяет проводить более точную, персонализированную и адаптивную терапию неврологических расстройств.
- Например, новейшие SCS-устройства Boston Scientific используют алгоритмы искусственного интеллекта для автоматической настройки моделей стимуляции на основе активности и обратной связи пациента, улучшения результатов терапии и комфорта.
- С помощью ИИ нейростимуляторы могут анализировать данные реакции пациента в режиме реального времени, оптимизировать параметры стимуляции и предоставлять прогнозные оповещения о потенциальных корректировках терапии, повышая клиническую эффективность.
- Сочетание носимых нейростимуляторов с мобильными приложениями позволяет пациентам и клиницистам удаленно контролировать терапию, отслеживать прогресс и вносить коррективы через единый интерфейс, повышая удобство и приверженность.
- Эта тенденция к интеллектуальным, подключенным и ориентированным на пациента решениям нейростимуляции переопределяет ожидания в отношении неврологической помощи, а такие компании, как Abbott, разрабатывают системы замкнутого цикла, которые постоянно адаптируют стимуляцию на основе обратной связи с пациентом.
- Спрос на управляемые ИИ, носимые и минимально инвазивные нейростимуляторы быстро растет как в больницах, так и на дому, поскольку пациенты и врачи все чаще отдают приоритет точности, персонализации и простоте использования.
- Расширение интеграции нейростимуляторов с телемедицинскими платформами позволяет проводить дистанционные консультации, корректировать терапию и осуществлять постоянный мониторинг пациентов, повышая доступность в недостаточно обслуживаемых регионах.
- Растущее сотрудничество между производителями устройств и разработчиками программного обеспечения стимулирует разработку многофункциональных систем нейростимуляции, которые сочетают управление болью, поддержку мобильности и когнитивную терапию в одном устройстве.
Динамика рынка нейростимуляторов
водитель
Растущая распространенность неврологических расстройств и растущее понимание терапии
- Растущая частота хронической боли, двигательных расстройств и других неврологических состояний в сочетании с растущей осведомленностью о нейростимулирующих методах лечения является значительным фактором роста рынка.
- Например, в марте 2025 года Medtronic объявила о расширении своего портфеля стимулов спинного мозга, подчеркнув программы обучения пациентов и партнерские отношения с больницами для повышения эффективности терапии.
- Поскольку все больше пациентов ищут нефармакологические решения для лечения боли и неврологической помощи, нейростимуляторы предлагают передовую программируемую терапию, регулируемую стимуляцию и снижение побочных эффектов по сравнению с традиционными методами лечения.
- Кроме того, растущее проникновение носимых, минимально инвазивных и домашних нейростимулирующих устройств делает эти методы лечения более доступными и привлекательными для более широкой базы пациентов.
- Увеличение поддержки со стороны поставщиков медицинских услуг, политики возмещения и программ усыновления в больницах еще больше усиливает использование нейростимулирующих методов лечения как в стационарных, так и в амбулаторных условиях.
- Удобство персонализированной терапии, удаленного мониторинга и улучшения клинических результатов способствует активному внедрению на мировых рынках нейростимуляторов, особенно в регионах с развитой инфраструктурой здравоохранения.
- Растущие кампании по повышению осведомленности и инициативы по защите пациентов способствуют раннему вмешательству с использованием нейростимулирующих методов лечения, стимулируя принятие среди недавно диагностированных пациентов.
- Технологические достижения в области времени автономной работы и миниатюризации устройств обеспечивают более длительное использование, улучшенную портативность и комфорт пациентов, что еще больше ускоряет рост рынка.
Сдержанность/вызов
Высокие затраты на устройства и проблемы нормативного соответствия
- Высокая стоимость современных нейростимуляторов в сочетании со строгими процедурами одобрения регулирующих органов представляет собой серьезную проблему для более широкого внедрения на рынке.
- Например, длительные сроки утверждения FDA или CE для имплантируемых устройств могут задержать выход на рынок и ограничить доступ пациентов к инновационным методам лечения.
- Опасения по поводу безопасности устройств, осложнений после имплантации и рисков кибербезопасности для подключенных нейростимуляторов могут заставить пациентов и врачей колебаться в принятии этих решений.
- Решение этих проблем требует надежных клинических испытаний, строгого соблюдения международных стандартов и прозрачной коммуникации о безопасности и эффективности устройств, как подчеркивают Abbott и Boston Scientific.
- Кроме того, доступность остается барьером в развивающихся регионах, где высокие затраты могут предотвратить широкое распространение, несмотря на увеличение распространенности неврологических расстройств.
- Преодоление этих препятствий за счет оптимизации затрат, программ помощи пациентам и нормативной поддержки имеет решающее значение для устойчивого роста на мировом рынке нейростимуляторов.
- Ограниченная осведомленность поставщиков медицинских услуг о полном потенциале нейростимулирующих методов лечения может задержать направление и снизить уровень усыновления, особенно на развивающихся рынках.
- Проблемы интеграции нейростимуляторов с существующими больничными ИТ-системами и электронными медицинскими записями могут замедлить внедрение в технологически разнообразных медицинских учреждениях.
Как сегментируется рынок нейростимуляторов
Рынок сегментируется на основе продукта, типа, приложения и конечного пользователя.
- По продукту
На основе продукта рынок нейростимуляторов сегментирован в стимулятор спинного мозга (SCS), стимулятор глубокого мозга (DBS), стимулятор сакрального нерва, стимулятор блуждающего нерва (VNS), реагирующая нейростимуляция (RNS), транскраниальная магнитная стимуляция (TMS), стимуляция периферического нерва (PNS) и желудочный электрический стимулятор. Сегмент стимуляторов спинного мозга доминировал на рынке с самой большой долей дохода в 42% в 2025 году, что обусловлено его доказанной эффективностью в лечении хронической боли и растущим внедрением как в больницах, так и в домашних условиях. Устройства SCS очень предпочтительны для их программируемости, минимально инвазивной имплантации и способности значительно улучшить качество жизни пациентов. Доминирование сегмента также поддерживается непрерывными технологическими достижениями, такими как аккумуляторные батареи, беспроводное подключение и оптимизация терапии с поддержкой ИИ. Сильные клинические данные и широкое внедрение врача еще больше укрепляют SCS в качестве ведущей нейростимулирующей терапии. Непрерывные инвестиции в НИОКР и поддерживающая политика возмещения также помогают сохранить лидерство на рынке этого сегмента.
Ожидается, что в сегменте стимуляции периферических нервов будет наблюдаться самый быстрый рост на 22,3% с 2026 по 2033 год, чему способствует повышение осведомленности о неинвазивных и целевых методах лечения боли, послеоперационном восстановлении и реабилитации. Устройства PNS предлагают такие преимущества, как минимально инвазивные процедуры, амбулаторная пригодность и настраиваемые модели стимуляции, которые способствуют внедрению на развивающихся рынках. Расширение применения в спортивной медицине, реабилитации и домашних терапевтических устройствах также способствует быстрому росту. Технологические инновации, удобный дизайн и интеграция с носимыми приложениями повышают привлекательность этого сегмента.
- По типу
По типу рынок нейростимуляторов сегментирован на инвазивные нейростимуляторы и неинвазивные нейростимуляторы. Сегмент инвазивных нейростимуляторов доминировал на рынке с долей выручки 58,7% в 2025 году, что обусловлено их доказанной клинической эффективностью, способностью обеспечивать точную стимуляцию и широким распространением таких состояний, как хроническая боль, болезнь Паркинсона и эпилепсия. Имплантируемые устройства обеспечивают непрерывную терапию и программируемую настройку, что делает их предпочтительным выбором среди больниц и специализированных клиник. Доминирование подкрепляется высокой приверженностью пациента, сильным доверием врача и одобрением регулирующих органов по нескольким показаниям. Технологические достижения, долгосрочные результаты пациентов и интеграция с системами мониторинга с поддержкой ИИ еще больше укрепляют этот сегмент.
Ожидается, что сегмент неинвазивных нейростимуляторов будет наблюдать самый быстрый рост на уровне CAGR 23,1% с 2026 по 2033 год из-за растущего предпочтения пациентов в домашних условиях, процедур с минимальным риском и расширения применения при депрессии, дистонии и реабилитационной терапии. Неинвазивные устройства, такие как транскраниальные магнитные стимуляторы и носимые системы PNS, набирают обороты благодаря простоте использования, более низкой стоимости и нормативной поддержке в нескольких регионах. Повышение внимания к терапии на дому, удобству пациентов и повышению осведомленности на развивающихся рынках являются ключевыми факторами роста.
- С помощью приложения
На основе применения рынок нейростимуляторов сегментирован на управление болью, эпилепсию, эссенциальный тремор, потерю слуха, недержание мочи и кала, депрессию, дистонию, гастропарез, болезнь Паркинсона и другие. Сегмент управления болью доминировал на рынке с самой большой долей дохода в 39,8% в 2025 году из-за высокой распространенности хронических болевых состояний во всем мире и сильной клинической проверки нейростимулирующей терапии для облегчения боли. Растущая осведомленность пациентов, благоприятная политика возмещения и растущее внедрение SCS и PNS-устройств еще больше поддерживают это доминирование. Больницы и специализированные клиники в значительной степени полагаются на устройства для управления болью для планов лечения пациентов. Клинические данные, подтверждающие долгосрочную эффективность, безопасность и качество жизни, укрепляют лидерство сегмента.
Ожидается, что в сегменте депрессии будет наблюдаться самый быстрый рост на 24,0% с 2026 по 2033 год, что обусловлено растущим внедрением неинвазивных методов нейростимуляции, таких как TMS и VNS, повышением осведомленности о психическом здоровье и поддерживающими правительственными инициативами по лечению психического здоровья. Расширение применения в амбулаторном лечении и устройствах для домашнего использования также способствует быстрому росту рынка. Технологические инновации, улучшение соблюдения требований пациентов и интеграция с цифровыми платформами здравоохранения еще больше ускоряют внедрение.
- Конечный пользователь
На базе конечного пользователя рынок нейростимуляторов сегментирован на больницы, специализированные клиники/центры обезболивания, домашние медицинские учреждения, реабилитационные центры и другие. Больницы доминировали на рынке нейростимуляторов с самой большой долей дохода в 46,5% в 2025 году, чему способствовало широкое внедрение имплантируемых нейростимуляторов для лечения хронической боли, двигательных расстройств и неврологических состояний. Больницы предлагают специализированную инфраструктуру, квалифицированных нейрохирургов и передовые средства визуализации, которые имеют решающее значение для хирургической имплантации таких устройств, как стимуляторы спинного мозга, стимуляторы глубокого мозга и стимуляторы блуждающего нерва. Доминирование также поддерживается сильным клиническим внедрением, доступностью передовых методов лечения и комплексными системами мониторинга пациентов. Больницы также получают льготные полисы возмещения расходов и страховое покрытие, что делает их основным пунктом использования нейростимуляторов.
Ожидается, что в специализированных клиниках / центрах управления болью будет наблюдаться самый быстрый рост CAGR на 22,8% с 2026 по 2033 год, чему способствует растущий спрос на минимально инвазивные нейростимулирующие методы лечения и целевые решения для управления болью. Эти центры сосредоточены на лечении хронической боли и неврологических расстройств и все чаще используют неинвазивные и носимые устройства, которые позволяют пациентам проходить терапию в амбулаторных условиях. Технологические достижения, осведомленность пациентов и растущая доступность персонализированной нейростимуляции способствуют быстрому расширению этого сегмента.
В каком регионе находится наибольшая доля рынка нейростимуляторов
- Северная Америка доминировала на рынке нейростимуляторов с самой большой долей доходов в 39,2% в 2025 году, что объясняется развитой инфраструктурой здравоохранения, высокими инвестициями в НИОКР и присутствием ключевых игроков рынка.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят точность, программируемость и минимально инвазивный характер нейростимуляторов, а также интеграцию возможностей оптимизации терапии на основе ИИ и удаленного мониторинга.
- Это широкое внедрение также поддерживается сильными инвестициями в НИОКР, благоприятной политикой возмещения и присутствием ключевых игроков рынка, устанавливая нейростимуляторы в качестве предпочтительного терапевтического решения для лечения боли, двигательных расстройств и других неврологических состояний.
Американские нейростимуляторы Market Insight
Американский рынок нейростимуляторов занял самую большую долю дохода в 79% в 2025 году в Северной Америке, чему способствовало растущее распространение неврологических расстройств и сильное внедрение передовых методов нейростимуляции. Пациенты все чаще отдают приоритет минимально инвазивным и программируемым решениям при хронической боли, болезни Паркинсона, эпилепсии и других неврологических состояниях. Растущая доступность нейростимуляторов с поддержкой искусственного интеллекта в сочетании с надежной больничной инфраструктурой и специализированными центрами способствует дальнейшему росту рынка. Кроме того, благоприятная политика возмещения расходов и повышение осведомленности среди поставщиков медицинских услуг и пациентов вносят значительный вклад в расширение рынка.
Европейский рынок нейростимуляторов
Европейский рынок нейростимуляторов, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь из-за высокой распространенности неврологических расстройств и растущего внедрения передовых методов лечения. Растущая осведомленность о нефармакологических вариантах лечения в сочетании с поддерживающими механизмами возмещения способствует внедрению устройств нейростимуляции. Европейских пациентов и клиницистов привлекает точность, программируемость и минимально инвазивный характер нейростимуляторов. Регион переживает значительный рост в больницах, неврологических центрах и амбулаторных клиниках, причем нейростимуляторы все чаще включаются в стандартные протоколы лечения.
Британские нейростимуляторы Market Insight
Ожидается, что рынок нейростимуляторов в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено ростом заболеваемости хронической болью, нарушениями движения и неврологическими состояниями. Кроме того, опасения относительно эффективного лечения неврологических заболеваний побуждают медицинских работников принимать имплантируемые и неинвазивные решения для нейростимуляции. Ожидается, что сильная инфраструктура здравоохранения Великобритании в сочетании с повышением осведомленности среди неврологов и пациентов будет продолжать стимулировать рост рынка. Правительственные инициативы, поддерживающие методы лечения психического здоровья и лечения боли, еще больше ускоряют принятие.
Нейро-стимуляторы Германии Market Insight
Ожидается, что в течение прогнозируемого периода рынок нейростимуляторов Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о передовых методах неврологической терапии и распространенности хронических неврологических расстройств. Устоявшаяся система здравоохранения Германии, акцент на инновации и доступ к передовым технологиям способствуют внедрению как инвазивных, так и неинвазивных нейростимулирующих устройств. Больницы и специализированные клиники включают нейростимуляторы в протоколы лечения, особенно при хронической боли, болезни Паркинсона и эпилепсии. Интеграция с решениями телемедицины и дистанционного мониторинга также становится все более распространенной, повышая приверженность пациентов и результаты.
Азиатско-тихоокеанские нейростимулирующие рынки
Азиатско-тихоокеанский рынок нейростимуляторов будет расти с самым быстрым CAGR 23,5% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением расходов на здравоохранение, ростом распространенности неврологических расстройств и улучшением медицинской инфраструктуры в таких странах, как Китай, Япония и Индия. Растущая осведомленность региона о нефармакологических и минимально инвазивных методах лечения способствует внедрению. Кроме того, по мере того, как APAC становится производственным и инновационным центром для устройств нейростимуляции, доступность и доступность расширяются до более широкой популяции пациентов. Государственные инициативы по развитию цифрового здравоохранения и неврологической помощи также способствуют росту.
Японские нейростимуляторы Market Insight
Японский рынок нейростимуляторов набирает обороты из-за старения населения страны, высокой заболеваемости неврологическими расстройствами и развитой инфраструктуры здравоохранения. Японские пациенты и поставщики медицинских услуг все чаще отдают приоритет малоинвазивным, программируемым и с поддержкой искусственного интеллекта решениям нейростимуляции. Интеграция с телемедициной и носимыми устройствами мониторинга способствует росту рынка. Кроме того, в Японии основное внимание уделяется уходу за пожилыми людьми и домашней терапии, чтобы стимулировать спрос на простые в использовании и надежные устройства нейростимуляции как в жилых, так и в клинических условиях.
Индийские нейростимуляторы Market Insight
На индийский рынок нейростимуляторов приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, увеличением распространенности неврологических расстройств и повышением осведомленности в области здравоохранения. В Индии наблюдается растущее внедрение как инвазивных, так и неинвазивных нейростимулирующих устройств в больницах, клиниках и учреждениях по уходу на дому. Расширение охвата медицинским страхованием, доступность экономически эффективных решений и растущие инвестиции в инфраструктуру неврологического здравоохранения являются ключевыми факторами, стимулирующими рынок. Кроме того, расширение сотрудничества между отечественными производителями и глобальными игроками способствует доступности технологий и росту рынка.
Какие компании занимают лидирующие позиции на рынке нейростимуляторов
Индустрию нейростимуляторов в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Medtronic (Ирландия)
- Бостонская научная корпорация (США)
- Эбботт (США)
- Nevro Corporation (США)
- LivaNova plc (Великобритания)
- NeuroPace, Inc. (США)
- Biotronik (Германия)
- Нейронетика (США)
- ElectroCore LLC (США)
- Synapse Biomedical (США)
- Cochlear Ltd (Австралия)
- Advanced Bionics (США)
- B. Braun SE (Германия)
- MED EL Medical Electronics (Австрия)
- CONMED Corporation (США)
- Laborie Medical Technologies (США)
- Zimmer Biomet (США)
- Aleva Neurotherapeutics (Швейцария)
- NeuroSigma, Inc. (США)
Каковы последние тенденции на рынке нейростимуляторов
- В декабре 2025 года FDA США одобрило Flow Neuroscience FL-100, первое домашнее неинвазивное устройство стимуляции мозга для лечения умеренной и тяжелой депрессии, позволяющее пациентам получать мягкую электростимуляционную терапию под дистанционным наблюдением.
- В феврале 2025 года Medtronic объявила, что ее нейростимулятор Percept DBS с эксклюзивной адаптационной технологией BrainSense получил одобрение FDA, отмечая первую в мире адаптивную систему DBS, которая динамически корректирует терапию на основе сигналов мозга в реальном времени, чтобы лучше управлять симптомами болезни Паркинсона и персонализировать лечение.
- В ноябре 2024 года Nevro Corp. объявила, что ее система стимуляции спинного мозга HFX iQTM, интегрирующая высокочастотную терапию и облачные персонализированные идеи, получила сертификацию CE Mark в Европе, что позволило расширить коммерциализацию этого персонализированного решения для облегчения боли с поддержкой ИИ.
- В январе 2024 года Abbott получил одобрение FDA США и объявил о запуске своей системы глубокой стимуляции мозга Liberta RCTM, рекламируемой как самая маленькая в мире перезаряжаемая DBS с возможностями удаленного программирования для лечения двигательных расстройств, таких как болезнь Паркинсона и основной тремор. Система также интегрируется с виртуальной клиникой Abbott NeuroSphereTM для удаленной поддержки врачей.
- В июне 2021 года Medtronic получила одобрение FDA на свой имплантируемый нейростимулятор VantaTM, платформу стимуляции спинного мозга без подзарядки следующего поколения, предлагающую до 11 лет автономной работы и адаптивную стимуляцию с помощью запатентованной технологии AdaptiveStimTM для облегчения хронической боли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











