


Глобальная не-ГМО сегментация продовольственного рынка по типу (зерно и зерно, ликер, мясо и птица, пищевое масло и пекарня), категория (обычные и органические), применение (напитки, мясные продукты, фрукты и овощи, молочные альтернативы, корма для животных и другие), канал распределения (гипермаркеты и супермаркеты, розничные торговцы продуктами питания, магазин удобств и онлайн) - тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста продовольственного рынка, не связанного с ГМО
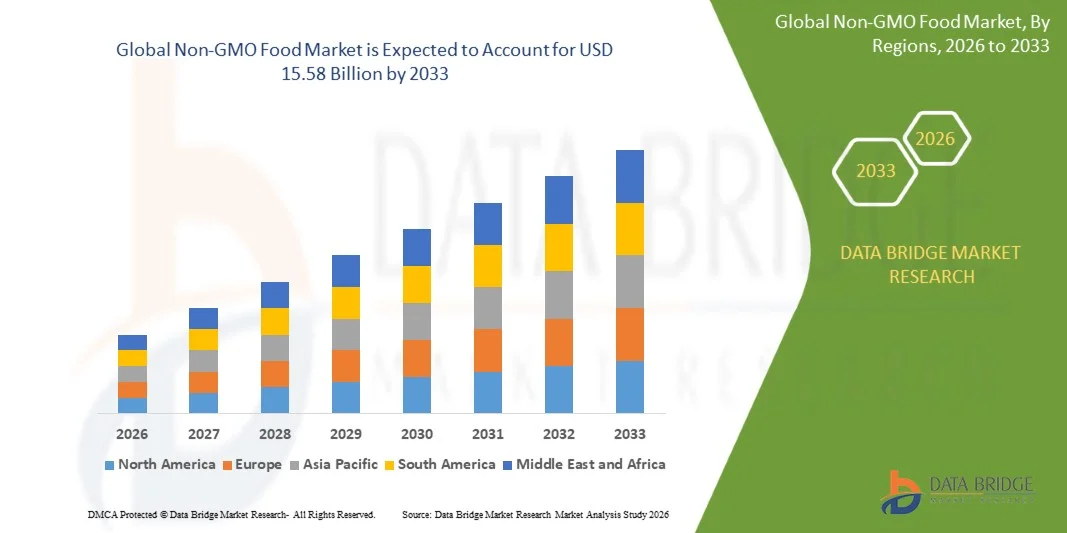
- Согласно анализу Data Bridge Market Research, продовольственный рынок, не связанный с ГМО, был оценен как высококачественный.4,92 млрд долларов в 2025 годуи, по прогнозам, достигнет15,58 млрд долларов к 2033 годуРастущий в aCAGR 15,50% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущим потребительским спросом на природные и природные ресурсы.чистая этикеткаПродукты питания, повышение осведомленности о здоровье, растущее предпочтение прозрачных источников ингредиентов и расширение доступности продуктов, не содержащих ГМО, по розничным каналам и каналам общественного питания.
- Растущая осведомленность потребителей о генетически модифицированных ингредиентах в сочетании с растущим продвижением устойчивой сельскохозяйственной практики и спросом на пищевые продукты, произведенные с использованием семян, не содержащих ГМО, побуждает производителей продуктов питания и розничных торговцев расширять свои сертифицированные предложения продуктов, не содержащих ГМО. Супермаркеты, специализированные магазины и онлайн-платформы розничной торговли еще больше улучшают доступность продукта и поддерживают расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,92 млрд
- Ожидаемая рыночная стоимость (2033): 15,58 млрд долларов США
- Прогноз CAGR (2026–2033): 15,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы не-ГМО продовольственного рынка
- Северная Америка доминировала на продовольственном рынке, не связанном с ГМО, с самой большой долей доходов в 39,62% в 2025 году, чему способствовали высокая осведомленность потребителей, установленные системы сертификации, зрелые розничные сети и широкая доступность продуктов, не связанных с ГМО.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 6,05% с 2026 по 2033 год, чему способствуют рост населения среднего класса, повышение осведомленности о безопасности пищевых продуктов, расширение современной розничной инфраструктуры и растущее внедрение продуктов, не связанных с ГМО, на развивающихся рынках.
- Сегмент зерновых и зерновых возглавил рынок с долей 42,5% в 2025 году, что обусловлено широким потреблением зерновых в качестве основных продуктов питания и их широким использованием в зерновых завтраках, хлебобулочных изделиях, закусках и других пищевых продуктах.
- Пекарня является самым быстрорастущим типом моделирования, прогнозируемым для регистрации CAGR 10%, что отражает всплеск спроса на выпечку с чистой маркировкой и более широкое включение муки, зерна, семян и других ингредиентов, не содержащих ГМО.
- Обычный сегмент доминировал в категории с долей выручки 69,35% в 2025 году, во главе с его более широкой доступностью, установленными производственными системами и относительно большей доступностью по сравнению с органическими продуктами, не связанными с ГМО.
- В 2025 году на долю напитков приходилось 36,0% рынка, что было обусловлено увеличением спроса на чистые, натуральные, функциональные и не ГМО составы напитков.
- Сегмент молочных альтернатив является самой быстрорастущей категорией применения с CAGR 12,7%, что обусловлено увеличением потребления растительного молока и других молочных продуктов-заменителей.
Сфера охвата и сегментация продовольственного рынка без ГМО
|
Атрибуты |
Не-ГМО пищевые ключевые рынки |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на продовольственном рынке, не связанном с ГМО
- Производители продуктов питания все чаще позиционируют продукты, не содержащие ГМО, наряду с экологически чистыми, натуральными, органическими и минимально обработанными атрибутами, чтобы удовлетворить растущий спрос потребителей на прозрачность и узнаваемые ингредиенты.
- Например, в январе 2025 года проект Non-GMO запустил свою программу Non-UPF Verified, расширив свой подход к обеспечению целостности пищевых продуктов, помимо избегания ГМО, в сторону минимально обработанных пищевых продуктов; организация заявила, что ее марка Butterfly уже была обнаружена на более чем 63 000 продуктах от более чем 5000 брендов.
- Растущий интерес потребителей к прозрачности ингредиентов побуждает бренды получать сторонние проверки и передавать методы поиска напрямую через узнаваемые сертификационные этикетки.
- Растительная пищаПроизводители все чаще включают ингредиенты, не содержащие ГМО, и сертификацию в позиционирование продуктов, чтобы дифференцировать продукты в рамках расширяющейся категории продуктов питания, ориентированных на здоровье.
- Например, в мае 2025 года компания Dojo Fresh получила поддержку от проекта Non-GMO для возобновления проверки трех растительных белковых смесей, что усилило использование чистых, минимально обработанных, не-ГМО ингредиентов в растительных продуктах.
- Поскольку потребители все чаще связывают претензии, не связанные с ГМО, с прозрачностью, атрибутами чистой марки и ответственным поиском, ожидается, что производители расширят проверенные портфели продуктов, особенно в отношении растительных продуктов, напитков, закусок и других категорий упакованных продуктов питания.
Каковы основные движущие силы рынка продуктов питания, не содержащих ГМО
- Растущее сознание потребителей и спрос на прозрачную маркировку продуктов питания значительно увеличивают спрос на продукты, не содержащие ГМО, поскольку покупатели ищут узнаваемые ингредиенты и большую видимость в производстве продуктов питания и источниках.
- Например, в мае 2025 года опрос EcoFocus 4000 американских потребителей показал, что 54% покупателей продуктов питания были крайне или очень обеспокоены безопасностью генетически модифицированных продуктов, в то время как 60% покупателей, осведомленных о ярлыке Non-GMO Project, считали его чрезвычайно или очень влиятельным в решениях о покупке.
- Производители продуктов питания, розничные торговцы и бренды расширяют ассортимент продуктов, не связанных с ГМО, чтобы удовлетворить спрос на экологически чистые продукты питания, устойчивые источники и заслуживающие доверия сторонние сертификации по нескольким категориям продуктов питания и напитков.
- Например, в сентябре 2025 года PwC сообщила, что 84% индийских потребителей считают безопасность пищевых продуктов жизненно важным фактором закупок, подчеркнув растущую важность прозрачности, надежных сертификатов и четкой передачи атрибутов продукта.
- Поскольку потребители все чаще отдают приоритет безопасности пищевых продуктов, прозрачности ингредиентов и устойчивой производственной практике, позиционирование без ГМО останется важным отличительным признаком для производителей, разрабатывающих продукты питания, ориентированные на здоровье, и продукты премиум-класса.
Какие факторы препятствуют росту рынка продуктов питания без ГМО
- Поддержание не-ГМО целостности в сельскохозяйственных и пищевых цепочках поставок требует дополнительной сегрегации, сохранения идентичности, тестирования, прослеживаемости и сертификации, увеличивая затраты на производство и обработку.
- Например, в ноябре 2024 года исследователи из Университета штата Айова опубликовали модель оценки затрат на сегрегацию кукурузы и сои, не связанных с ГМ, в сельских зерновых лифтах. В ходе исследования были оценены 24 сценария различных уровней толерантности к ГМО и, в частности, количественно оценены дополнительные затраты, необходимые для поддержания не-ГМ целостности во время обработки зерна и сегрегации.
- Эти дополнительные требования могут ограничить распространение среди мелких производителей и поставщиков, особенно когда продукты содержат ингредиенты высокого риска, такие как кукуруза и соя, которые требуют более тщательного изучения во время проверки.
- Сложность поддержания статуса, не связанного с ГМО, в процессе поиска, обработки и распределения может также увеличить расходы на сертификацию, требования к документации и бремя управления цепочками поставок для производителей продуктов питания.
- Например, в феврале 2024 года исследование стратегий прослеживаемости для предотвращения несанкционированных ГМО показало, что затраты на сертификацию считаются минимальными по сравнению с затратами, связанными с сегрегацией, подчеркнув, что поддержание отдельных цепочек поставок, не связанных с ГМО, может представлять собой значительное финансовое бремя.
- Дополнительные требования к сегрегации, тестированию, сертификации и прослеживаемости продолжают увеличивать стоимость производства продуктов, не содержащих ГМО, что потенциально приводит к повышению розничных цен и ограничению проникновения среди чувствительных к цене потребителей и небольших пищевых компаний.
Как сегментируется рынок продуктов питания без ГМО
Не-ГМО продовольственный рынок сегментируется на основе типа, категории, применения и канала распределения.
- По типу
По типу не-ГМО продовольственный рынок подразделяется на зерновые и зерновые, ликер, мясо и птицу, пищевое масло и пекарню. Сегмент зерновых и зерновых доминировал на рынке с долей 42,5% в 2025 году, благодаря широкому потреблению зерновых в качестве основных продуктов питания и их широкому использованию в зерновых завтраках, хлебобулочных изделиях, закусках и других пищевых продуктах. Зерновые культуры, не содержащие ГМО, выигрывают от их важной роли в ежедневном рационе питания на развитых и развивающихся рынках. Растущее предпочтение потребителей натуральных и отслеживаемых ингредиентов еще больше поддерживает спрос на зерновые, не содержащие ГМО. Кукуруза, пшеница, рис, овес и другие зерна все чаще включаются в продукты, расположенные вокруг чистых этикеток и здоровых атрибутов. Сегмент также выигрывает от установленных цепочек поставок сельскохозяйственной и перерабатывающей промышленности, которые поддерживают крупномасштабное производство и распределение. Повышение доступности сертифицированных не-ГМО зерновых продуктов через основные и специализированные розничные торговцы еще больше повышает доступность для потребителей.
Ожидается, что в сегменте хлебобулочных изделий будет наблюдаться самый быстрый рост на уровне 10% CAGR в течение прогнозируемого периода, чему будет способствовать увеличение потребительского спроса на выпечку с чистой маркировкой и более широкое включение муки, зерна, семян и других ингредиентов, не содержащих ГМО. Растущая осведомленность об источниках ингредиентов побуждает производителей хлебобулочных изделий и упакованных продуктов более активно сообщать об атрибутах, не связанных с ГМО. Хлеб, печенье, крекеры, выпечка и другие хлебобулочные изделия все чаще включают ингредиенты, не содержащие ГМО, чтобы дифференцироваться на конкурентных рынках. Расширение розничной торговли органическими и натуральными продуктами питания также увеличивает доступность не-ГМО хлебобулочных изделий. Производители реагируют на изменение потребительских предпочтений, переформулируя продукты с более простыми профилями ингредиентов и узнаваемым сырьем. Растущее совпадение между не-ГМО, органическим и чистым позиционированием создает дополнительные возможности для премиальных хлебобулочных изделий.
- По категориям
По категориям не-ГМО продовольственный рынок подразделяется на обычный и органический. Обычный сегмент доминировал на рынке с долей 69,35% в 2025 году, чему способствовали его более широкая доступность, установленные производственные системы и относительно большая доступность по сравнению с органическими продуктами, не связанными с ГМО. Обычные продукты, не содержащие ГМО, привлекают потребителей, которые хотят избежать генетически модифицированных ингредиентов, не обязательно покупая полностью органические продукты. Производители могут поддерживать позиционирование без ГМО, сохраняя большую гибкость в поиске и производстве по сравнению с органическими требованиями. Сегмент широко доступен в основных супермаркетах, гипермаркетах, магазинах и других розничных каналах массового рынка. Сравнительно доступное ценообразование позволяет продуктам, не связанным с ГМО, выйти на более широкую потребительскую базу, не ограничиваясь покупателями премиум-класса и ориентированными на здоровье. Производители пищевых продуктов все чаще используют сертификацию без ГМО в качестве дополнительного атрибута продукта наряду с обычными составами.
Согласно прогнозам, в течение прогнозируемого периода органический сегмент зафиксирует самый быстрый рост на уровне CAGR 7,38%, что обусловлено тем, что потребители все чаще связывают органические и не-ГМО атрибуты с более высоким качеством, устойчивостью и экологической ответственностью. Органические продукты усиливают привлекательность позиционирования без ГМО, поскольку потребители, ищущие органические продукты, часто отдают приоритет ограничениям на генетически модифицированные ингредиенты. Растущий спрос на экологически чистые, минимально обработанные и устойчиво производимые продукты питания побуждает производителей расширять ассортимент органических продуктов, не содержащих ГМО. Премиальные категории, такие как детские закуски, напитки, крупы и специальные продукты, предоставляют привлекательные возможности для органических продуктов, не содержащих ГМО. Ритейлеры также создают специальные полки для органических и не-ГМО продуктов, улучшая их видимость и доступность для потребителей. Более высокая маржа, связанная с премиальными органическими продуктами, побуждает производителей диверсифицировать свои портфели в сторону комбинированных органических и не-ГМО предложений.
- С помощью приложения
На основе применения не-ГМО продовольственный рынок подразделяется на напитки, мясные продукты, фрукты и овощи, молочные альтернативы, корма для животных и другие. Сегмент напитков доминировал на рынке с долей 36,0% в 2025 году, чему способствовал растущий спрос на чистые, натуральные, функциональные и не ГМО составы напитков. Не-ГМО ингредиенты все чаще включаются в напитки на растительной основе, функциональные напитки, соки и другие продукты, ориентированные на здоровье. Растущая осведомленность потребителей об источниках ингредиентов побуждает производителей напитков обеспечить большую прозрачность в отношении сырья и методов производства. Растительные напитки особенно важны, потому что ингредиенты, такие как соя и другие культуры, часто оцениваются потребителями, которые ищут альтернативы, не связанные с ГМО. Расширение портфелей органических и натуральных напитков еще больше расширяет возможности для продуктов с органическим и не-ГМО позиционированием. Онлайн и специализированные розничные каналы также улучшают доступ к премиальным продуктам без ГМО.
Сегмент молочных альтернатив, как ожидается, продемонстрирует самый быстрый рост на 12,7% CAGR в течение прогнозируемого периода, что обусловлено увеличением потребления растительного молока и других молочных продуктов-заменителей. Соевые, миндальные, овсяные, кокосовые и другие растительные ингредиенты все чаще используются в молочных альтернативах, создавая возможности для рецептур, не содержащих ГМО. Потребители, покупающие растительные продукты, часто уделяют больше внимания прозрачности ингредиентов, устойчивости и предполагаемым преимуществам для здоровья. Поэтому производители расширяют не-ГМО и органические варианты, чтобы дифференцировать свои молочные альтернативные портфели. Растущая доступность растительных напитков, йогуртов, сливок и других заменителей молочных продуктов в основных розничных сетях увеличивает доступность на рынке. Премиум-позиционирование вокруг натуральных, органических и не-ГМО ингредиентов также поддерживает разработку более ценных продуктов.
- Дистрибьюторский канал
На основе канала дистрибуции продовольственный рынок, не связанный с ГМО, сегментируется на гипермаркеты и супермаркеты, специализированные розничные торговцы продуктами питания, магазины и онлайн-магазины. Сегмент гипермаркетов и супермаркетов доминировал на рынке с долей 56,02% в 2025 году, чему способствовали обширные ассортименты продуктов, развитая розничная инфраструктура и удобный доступ к сертифицированным не-ГМО продуктам. Крупные ритейлеры предоставляют специализированные натуральные, органические и не-ГМО секции, которые улучшают видимость продукта и осведомленность потребителей. Сертификационные этикетки и упаковочная информация в магазинах также помогают потребителям идентифицировать и сравнивать продукты, не содержащие ГМО, во время принятия решений о покупке. Супермаркеты и гипермаркеты могут предлагать продукты по нескольким категориям, включая крупы, пекарни, напитки, мясо и съедобные масла. Установленные сети поставщиков обеспечивают более последовательную доступность продукции и способствуют более широкому распространению сертифицированной продукции. Розничные продавцы также все чаще используют индивидуальные и премиальные ассортименты продуктов для удовлетворения спроса на экологически чистые и не ГМО продукты.
Онлайн-сегмент, по прогнозам, станет самым быстрорастущим каналом дистрибуции с CAGR 6,85% в течение прогнозируемого периода, что обусловлено ростом внедрения цифровых продуктов, удобством, более широким открытием продуктов и доступом к специализированным брендам, не связанным с ГМО. Онлайн-платформы позволяют потребителям получить доступ к подробной информации об ингредиентах, заявлениям о сертификации, информации о поставщиках и обзорам продуктов перед покупкой. Канал особенно привлекателен для нишевых и премиальных не-ГМО продуктов, которые могут иметь ограниченную доступность в обычных физических магазинах. Покупки по подписке и модели прямого потребления также поддерживают повторные покупки специальных продуктов питания. Молодые потребители все чаще используют цифровые каналы для поиска экологически чистых, органических, растительных и не-ГМО продуктов. Расширениеонлайн бакалеяИнфраструктура еще больше улучшает удобство доставки и доступность продукта.
В каком регионе находится наибольшая доля рынка продуктов питания, не содержащих ГМО
- Северная Америка доминировала на продовольственном рынке, не связанном с ГМО, с самой большой долей доходов в 39,62% в 2025 году, чему способствовали высокая осведомленность потребителей, установленные системы сертификации, зрелые розничные сети и широкая доступность продуктов, не связанных с ГМО.
- Регион также выигрывает от растущего спроса на продукты с чистой маркировкой и устойчивыми источниками, широкой доступности сертифицированных продуктов и растущего внедрения в супермаркетах, специализированных магазинах и онлайн-каналах розничной торговли. Рост устойчивости потребителей к генетически модифицированным продуктам питания и усиление внимания к прозрачности ингредиентов продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Не-ГМО продовольственный рынок США
Продовольственный рынок США, не связанный с ГМО, демонстрирует сильный рост из-за повышения осведомленности потребителей о безопасности пищевых продуктов, чистых продуктах и прозрачности ингредиентов. Зрелая продовольственная розничная экосистема страны, наряду с широкой доступностью не-ГМО и органических продуктов, стимулирует спрос на зерновые, хлебобулочные изделия, напитки, мясо и другие категории продуктов питания. Кроме того, растущие потребительские предпочтения в отношении натуральных и минимально обработанных пищевых продуктов и растущее доверие к сертификации третьей стороной ускоряют внедрение продуктов, не содержащих ГМО, на продовольственном рынке США.
Азиатско-Тихоокеанский не-ГМО продовольственный рынок
Ожидается, что на Азиатско-Тихоокеанском продовольственном рынке, не связанном с ГМО, будет наблюдаться быстрый рост, обусловленный растущей урбанизацией, ростом располагаемых доходов и растущими опасениями потребителей в отношении безопасности пищевых продуктов и прозрачности ингредиентов в таких странах, как Китай, Индия и Япония. Расширение современных сетей розничной торговли и электронной коммерции, а также увеличение доступности сертифицированных и премиальных продуктов питания способствуют расширению регионального рынка. Кроме того, изменение структуры потребления и растущий спрос на более здоровые и прозрачные продукты питания ускоряют внедрение продуктов, не содержащих ГМО, во всем регионе.
Японский рынок продуктов питания без ГМО
Японский рынок продуктов питания, не связанных с ГМО, демонстрирует устойчивый рост благодаря сильному акценту потребителей на качество продуктов питания, безопасность и надежную маркировку продуктов. Производители продуктов питания и розничные продавцы все чаще предлагают продукты, не содержащие ГМО, для удовлетворения растущих предпочтений в отношении более здорового и прозрачного выбора продуктов питания. Кроме того, установленные в стране стандарты на продукты питания, развитая розничная инфраструктура и потребительские предпочтения в отношении высококачественных продуктов способствуют росту рынка продуктов питания, не содержащих ГМО, в Японии.
Китайский рынок продуктов питания без ГМО
Китайский рынок продуктов питания, не содержащих ГМО, быстро растет, что обусловлено растущими опасениями потребителей в отношении безопасности пищевых продуктов, качества продуктов и прозрачности ингредиентов. Увеличение урбанизации, расширение современных каналов розничной торговли и растущий спрос на упакованные продукты премиум-класса значительно поддерживают развитие рынка. Кроме того, повышение осведомленности потребителей о более здоровом выборе продуктов питания, улучшение прослеживаемости продуктов питания и расширение сертифицированных продуктов питания позиционируют Китай как один из ключевых рынков роста для продуктов, не содержащих ГМО, в Азиатско-Тихоокеанском регионе.
Не-ГМО продовольственный рынок Великобритании
Продовольственный рынок Великобритании, не связанный с ГМО, переживает устойчивый рост, поддерживаемый растущим интересом потребителей к прозрачности пищевых продуктов, устойчивому поиску и экологически чистым продуктам. Растущая доступность не-ГМО и органических продуктов в супермаркетах, специализированных розничных сетях и онлайн-каналах способствует расширению рынка. Кроме того, повышение внимания потребителей к здоровью, экологической устойчивости и ответственному производству продуктов питания усиливает спрос на продукты питания, не содержащие ГМО, в Великобритании.
Не-ГМО продовольственный рынок Германии
Не-ГМО продовольственный рынок Германии неуклонно расширяется из-за сильного потребительского спроса на качество продуктов питания, прозрачность и продукты, произведенные без генной инженерии. Производители и розничные продавцы все чаще предлагают продукты питания, не содержащие ГМО, в молочных, мясных, хлебобулочных и других категориях в соответствии с предпочтениями потребителей. Непрерывный рост сертифицированных продуктов, не содержащих ГМО, устоявшаяся практика маркировки и высокая осведомленность потребителей способствуют дальнейшему развитию рынка в Германии.
Какие компании являются крупнейшими на рынке продуктов питания без ГМО
Продовольственная промышленность, не связанная с ГМО, в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Nature’s Path Foods, Inc.(Канада)
- Красная мельница Боба натуральные продукты(США)
- Hain Celestial Group, Inc.(США)
- General Mills Inc.(США)
- PepsiCo, Inc.(США)
- Danone (Франция)
- Kraft Heinz, Inc. (США)
- Califia Farms, LLC (США)
- Органическая долина (США)
- LesserEvil Snacks (США)
- Alter Eco Foods & WorldPantry.com® LLC (США)
- Riverside Natural Foods Ltd. (Канада)
- King Arthur Baking Company, Inc. (США)
- Conagra Brands, Inc. (США)
- The Campbell's Company (США)
- B&G Foods, Inc. (США)
- Hormel Foods Corporation (США)
- Tyson Foods, Inc. (США)
- McCain Foods Limited (Канада)
- Нестле (Швейцария)
Каковы последние тенденции на рынке продуктов питания, не содержащих ГМО
- В январе 2025 года проект Non-GMO объявил о запуске своей новой программы Non-UPF Verified, призванной помочь потребителям определить продукты, которые не являются ГМО и минимально обработаны. Инициатива расширяет деятельность организации по проверке, помимо предотвращения ГМО, и отражает растущий спрос на большую прозрачность в отношении пищевых ингредиентов и методов обработки. Программа была разработана для поддержки доступа потребителей к продуктам питания в соответствии с экологически чистыми и менее обработанными пищевыми предпочтениями.
- В апреле 2025 года Natural Grocers расширила свой ассортимент продуктов питания с запуском трех продуктов закусок, не связанных с ГМО, включая чипсы Sea Salt Sweet Potato, картофельные чипсы Sea Salt Kettle и чипсы Sea Salt Cassava. Продукты были расположены вокруг простых ингредиентов и сертификации без ГМО, а также подчеркивали растительные и безмолочные атрибуты. Запуск подчеркивает продолжающееся расширение предложений, не связанных с ГМО, в категории премиальных и лучших для вас закусок.
- В феврале 2022 года Bel Brands USA объявила о введении в США сырных колес Babybel Plant-Based после их более раннего запуска в Великобритании. Новый продукт был разработан как безмолочная альтернатива традиционному Babybel и был сертифицирован веганским и не-ГМО проектом Verified. Запуск продемонстрировал растущую интеграцию позиционирования без ГМО с растительными и молочными альтернативными продуктами питания.
- В октябре 2021 года Natural Grocers запустила свой первый месяц без ГМО, создав специальную рекламную и образовательную инициативу вокруг продуктов, не содержащих ГМО. Программа включала промо-акции по не-ГМО и органическим продуктам, просвещение по вопросам питания и информирование потребителей о ГМО и важности выбора не-ГМО. Инициатива усилила взаимодействие потребителей с продуктами, не связанными с ГМО, одновременно повысив их узнаваемость в ассортименте продуктов питания ритейлера.
- В мае 2021 года Atlantic Natural Foods объявила о запуске своего интернет-магазина с портфелем брендов на растительной основе, включая Loma Linda, TUNO, аккуратный и Kaffree Roma. Продукты включали в себя не-ГМО растительные блюда, закуски, альтернативы морепродуктам и продукты для замены яиц, расширяя доступ потребителей к не-ГМО продуктам через прямую онлайн-розницу. Развитие также подчеркнуло растущее совпадение между не-ГМО, растительными и удобными продуктами питания.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ.
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ПРОДОВОЛЬСТВИЯ БЕЗ ГМО
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА ПРОДУКТОВ ПИТАНИЯ БЕЗ ГМО
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 ПЕРЕМЕННЫЕ СПРОСА И ПРЕДЛОЖЕНИЯ
2.2.8 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
5.2 ФАКТОРЫ, ВЛИЯЮЩИЕ НА РЕШЕНИЕ О ПОКУПКЕ
5.3 ТЕНДЕНЦИИ ОТРАСЛИ И БУДУЩИЕ ПЕРСПЕКТИВЫ
5.4 СТРАТЕГИИ РОСТА, ПРИНЯТЫЕ КЛЮЧЕВЫМИ ИГРОКАМИ
5.5 ПОКУПАТЕЛЬСКОЕ ПОВЕДЕНИЕ И ДИНАМИКА
5.5.1 РЕКОМЕНДАЦИЯ ОТ СЕМЬИ И ДРУЗЕЙ
5.5.2 ИССЛЕДОВАНИЯ
5.5.3 ИМПУЛЬСНЫЙ
5.5.4 РЕКЛАМА
5.5.4.1.ТЕЛЕВИЗИОННАЯ РЕКЛАМА
5.5.4.2. ОНЛАЙН-РЕКЛАМА
5.5.4.3 РЕКЛАМА В МАГАЗИНЕ
5.5.4.4 НАРУЖНАЯ РЕКЛАМА
5.6 АНАЛИЗ ЧАСТНОЙ МАРКИ И БРЕНДОВОГО ТОВАРНОГО СОПРОВОЖДЕНИЯ
5.7 РЕКЛАМНАЯ ДЕЯТЕЛЬНОСТЬ
5.8 ДИНАМИКА РАСПОЛАГАЕМЫХ ДОХОДОВ ПОТРЕБИТЕЛЕЙ/ДИНАМИКА РАСХОДОВ
5.9 СТРАТЕГИЯ ЗАПУСКА НОВОГО ПРОДУКТА
5.9.1 КОЛИЧЕСТВО ЗАПУЩЕННЫХ НОВЫХ ПРОДУКТОВ
5.9.1.1. РАСШИРЕНИЕ ЛИНИИ
5.9.1.2. НОВАЯ УПАКОВКА
5.9.1.3. ПЕРЕЗАПУЩЕН
5.9.1.4 НОВАЯ ФОРМУЛЯЦИЯ
5.1 ТЕНДЕНЦИИ НА УРОВНЕ ПОТРЕБИТЕЛЕЙ
5.11 УДОВЛЕТВОРЕНИЕ ТРЕБОВАНИЙ ПОТРЕБИТЕЛЕЙ
6 ВЛИЯНИЕ ЭКОНОМИЧЕСКОГО ЗАМЕДЛЕНИЯ НА РЫНОК
6.1 ВЛИЯНИЕ НА ЦЕНУ
6.2 ВЛИЯНИЕ НА ЦЕПОЧКУ ПОСТАВОК
6.3 ВЛИЯНИЕ НА ОТГРУЗКУ
6.4 ВЛИЯНИЕ НА СТРАТЕГИЧЕСКИЕ РЕШЕНИЯ КОМПАНИИ
7 НОРМАТИВНАЯ БАЗА И РУКОВОДЯЩИЕ ПРИНЦИПЫ
8 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
9 ПЕРСПЕКТИВЫ БРЕНДА
9.1 СРАВНИТЕЛЬНЫЙ АНАЛИЗ БРЕНДА
9.2 ОБЗОР ПРОДУКТА И БРЕНДА
10 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО, ПО ТИПУ ПРОДУКТА, 2021-2030 ГГ. (МЛН ДОЛЛ. США)
10.1 ОБЗОР
10.2 ЕДА
10.2.1 ПРОДУКТЫ ПИТАНИЯ ПО ТИПУ
10.2.1.1.ПЕКАРНЯ
10.2.1.1.1. ХЛЕБОПЕКАРНИ, ПО ТИПУ
10.2.1.1.1.1 ХЛЕБ И БУЛОЧКИ
10.2.1.1.1.2 ТОРТЫ, ПИРОЖНЫЕ И ТРЮФЕЛИ
10.2.1.1.1.3 ПЕЧЕНЬЕ
10.2.1.1.1.4 ПИРОЖКИ И ПИРОГИ
10.2.1.1.1.5 БРАУНИ
10.2.1.1.1.6 ПЕЧЕНЬЕ И КРЕКЕРЫ
10.2.1.1.1.7 ТОРТИЛЬЯ
10.2.1.1.1.8 ДРУГИЕ
10.2.1.2 МОЛОЧНЫЕ ПРОДУКТЫ
10.2.1.2.1 МОЛОЧНЫЕ ПРОДУКТЫ, ПО ВИДУ
10.2.1.2.1.1 ЙОГУРТ
10.2.1.2.1.2 МОРОЖЕНОЕ
10.2.1.2.1.3 СЫР
10.2.1.2.1.4 ДРУГИЕ
10.2.1.3. ОБРАБОТАННЫЕ ПИЩЕВЫЕ ПРОДУКТЫ
10.2.1.3.1. ОБРАБОТАННЫЕ ПИЩЕВЫЕ ПРОДУКТЫ, ПО ТИПУ
10.2.1.3.1.1 ГОТОВЫЕ БЛЮДА
10.2.1.3.1.2 СОУСЫ, ЗАПРАВКИ И ПРИПРАВЫ
10.2.1.3.1.3 СУПЫ
10.2.1.3.1.4 ДЖЕМЫ, КОНФЕРЕНЫ И МАРМЕЛАДЫ
10.2.1.3.1.5 ДРУГИЕ
10.2.1.4 КОНДИТЕРСКИЕ ИЗДЕЛИЯ
10.2.1.4.1 КОНДИТЕРСКИЕ ИЗДЕЛИЯ, ПО ВИДУ
10.2.1.4.1.1 КРУТЫЕ КОНФЕТЫ
10.2.1.4.1.2 МОНЕТНЫЕ БАНКЕТЫ
10.2.1.4.1.3 ЖЕВАТЕЛЬНЫЕ КОНФЕТЫ И ЖЕЛЕ
10.2.1.4.1.4 ШОКОЛАД
10.2.1.4.1.5 ШОКОЛАДНЫЕ СИРОПЫ
10.2.1.4.1.6 КАРАМЕЛИ И ИРИСКИ
10.2.1.4.1.7 ДРУГИЕ
10.2.1.5 ЗАМОРОЖЕННЫЕ ДЕСЕРТЫ
10.2.1.5.1. ЗАМОРОЖЕННЫЕ ДЕСЕРТЫ, ПО ТИПУ
10.2.1.5.1.1 МОРОЖЕНОЕ
10.2.1.5.1.2 ЗАВАРНОЙ КРЕМ
10.2.1.5.1.3 СОРБЕТ
10.2.1.5.1.4 ДРУГИЕ
10.2.1.6 ФУНКЦИОНАЛЬНОЕ ПИТАНИЕ
10.2.1.7 ДЕТСКОЕ ПИТАНИЕ
10.2.1.8. МЯСО РАСТИТЕЛЬНОГО ПРОИСХОЖДЕНИЯ
10.2.1.8.1. МЯСО РАСТИТЕЛЬНОГО ПРОИСХОЖДЕНИЯ, ПО ТИПУ
10.2.1.8.1.1 БУРГЕР
10.2.1.8.1.2 КОТЛЕТЫ
10.2.1.8.1.3 КОЛБАСЫ
10.2.1.8.1.4 ПОЛОСКИ
10.2.1.8.1.5 НАГГЕТСЫ
10.2.1.8.1.6 ФРИДЮШКИ
10.2.1.8.1.7 ТЕНДЕРЫ И КОТЛЕТЫ
10.2.1.8.1.8 ОСНОВАНИЯ
10.2.1.8.1.9 ДРУГИЕ
10.2.1.9 ПИТАТЕЛЬНЫЕ БАТОНЧИКИ
10.2.1.9.1. ПИТАТЕЛЬНЫЕ БАТОНЧИКИ, ПО ТИПУ
10.2.1.9.1.1 ЗЛАКОВЫЕ БАТОНЧИКИ
10.2.1.9.1.1.1. БАТОНЧИКИ ИЗ ГРАНОЛЫ
10.2.1.9.1.1.2. ОВСЯНЫЕ БАТОНЧИКИ
10.2.1.9.1.1.3. РИСОВЫЕ БАТОНЧИКИ
10.2.1.9.1.1.4. СМЕШАННЫЕ ЗЛАКОВЫЕ БАТОНЧИКИ
10.2.1.9.1.1.5.ДРУГИЕ
10.2.1.9.1.2 ОРЕХОВЫЕ БАТОНЧИКИ
10.2.1.9.1.2.1. МИНДАЛЬ
10.2.1.9.1.2.2. КЕШЬЮ
10.2.1.9.1.2.3.АРАХИС
10.2.1.9.1.2.4 ДАТЫ
10.2.1.9.1.2.5. ФУНДУК
10.2.1.9.1.2.6.ДРУГИЕ
10.2.1.10. ХЛОПЬЯ ДЛЯ ЗАВТРАКА
10.2.1.11. ПОЛУФАБРИКАТЫ ПИЩЕВОГО ПРОИЗВОДСТВА
10.2.1.11.1. ПОЛУФАБРИКАТЫ ПИЩЕВОЙ ПРОДУКЦИИ, ПО ТИПУ
10.2.1.11.1.1 ЛАПША
10.2.1.11.1.1.1 ЛАПША, ПО ТИПУ
А. ОБЫЧНАЯ ЛАПША
Б. ЛАПША БЫСТРОГО ПРИГОТОВЛЕНИЯ
10.2.1.11.1.2 ПИЦЦА И ПАСТА
10.2.1.11.1.3 СНЕКИ И ЭКСТРУДИРОВАННЫЕ ЗАКУСКИ
10.2.1.11.1.4 ДРУГИЕ
10.3 НАПИТКИ
10.3.1 НАПИТКИ, ПО ТИПУ
10.3.1.1 ЧАЙ И КОФЕ
10.3.1.1.1.ЧАЙ
10.3.1.1.1.1 ЧАЙ, ПО ТИПУ
10.3.1.1.1.1.1. ЗЕЛЕНЫЙ ЧАЙ
10.3.1.1.1.1.2.ЧЁРНЫЙ ЧАЙ
10.3.1.1.1.1.3. МАТЧА
10.3.1.1.1.1.4.ТРАВЯНОЙ ЧАЙ
10.3.1.1.1.1.5.ФЕРМЕНТИРОВАННЫЙ ЧАЙ
10.3.1.1.1.1.6.ДРУГИЕ
10.3.1.1.2.КОФЕ
10.3.1.1.2.1 КОФЕ, ПО ТИПУ
10.3.1.1.2.1.1. КОФЕЙНЫЙ ПОРОШОК
10.3.1.1.2.1.2. КОФЕЙНЫЕ СМЕСИ
10.3.1.1.2.1.3.ГОТОВЫЙ К НАПИТКЕ КОФЕ
10.3.1.2 СОКИ
10.3.1.3 ОВОЩНЫЕ НАПИТКИ
10.3.1.4 РАСТИТЕЛЬНОЕ МОЛОКО
10.3.1.4.1. РАСТИТЕЛЬНОЕ МОЛОКО, ПО ТИПУ
10.3.1.4.1.1 СОЕВОЕ МОЛОКО
10.3.1.4.1.2 ОВСЯНОЕ МОЛОКО
10.3.1.4.1.3 МИНДАЛЬНОЕ МОЛОКО
10.3.1.4.1.4 МОЛОКО ИЗ КЕШЬЮ
10.3.1.4.1.5 ДРУГИЕ
10.3.1.5 ПИТЬЕВЫЕ ЙОГУРТЫ
10.3.1.6 СПОРТИВНЫЕ И ЭНЕРГЕТИЧЕСКИЕ НАПИТКИ
10.3.1.6.1. СПОРТИВНЫЙ НАПИТОК
10.3.1.6.1.1 СПОРТИВНЫЕ НАПИТКИ, ПО ТИПУ
10.3.1.6.1.1.1.ИЗОТОНИЧЕСКИЙ
10.3.1.6.1.1.2.ГИПЕРТОНИЧЕСКИЙ
10.3.1.6.1.1.3.ГИПОТОНИЧЕСКИЙ
10.3.1.6.2.ЭНЕРГЕТИЧЕСКИЙ НАПИТОК
10.3.1.6.2.1 ЭНЕРГЕТИЧЕСКИЙ НАПИТОК, ПО ТИПУ
10.3.1.6.2.1.1. ЕЩЕ
10.3.1.6.2.1.2. ГАЗИРОВАННАЯ
10.3.1.7 ДРУГИЕ
11 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО, ПО КАТЕГОРИЯМ БРЕНДА, 2021-2030, (МЛН ДОЛЛ. США)
11.1 ОБЗОР
11.2 БРЕНДОВЫЙ
11.3 ЧАСТНАЯ МАРКА
12 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО, ПО ЗАЯВКАМ, 2021-2030, (МЛН ДОЛЛАРОВ США)
12.1 ОБЗОР
12.2 БЕЗ ГЛЮТЕНА
12.3 БЕЗ ИСКУССТВЕННЫХ КРАСИТЕЛЕЙ
12.4 БЕЗ КОНСЕРВАНТОВ
12.5 ВСЕ ВЫШЕУПОМЯНУТЫЕ ПРЕТЕНЗИИ
12.6 МНОЖЕСТВЕННЫЕ ПРЕТЕНЗИИ
12.7 ДРУГИЕ ПРЕТЕНЗИИ
12.8 БЕЗ ПРЕТЕНЗИЙ / ОБЫЧНЫЙ
13 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО, ПО КАНАЛАМ СБЫТА, 2021-2030 ГГ. (МЛН ДОЛЛ. США)
13.1 ОБЗОР
13.2 МАГАЗИНЫ РОЗНИЧНОЙ ТОРГОВЛИ
13.2.1 СУПЕРМАРКЕТЫ/ГИПЕРМАРКЕТЫ
13.2.2 ПРОДУКТОВЫЕ МАГАЗИНЫ
13.2.3 МАГАЗИНЫ У МЕНЯ
13.2.4 СПЕЦИАЛИЗИРОВАННЫЕ МАГАЗИНЫ
13.2.5 ДРУГИЕ
13.3 НЕМАГАЗИННЫЕ РОЗНИЧНЫЕ ТОРГОВЦЫ
13.3.1 ОНЛАЙН-РОЗНИЧНАЯ ТОРГОВЛЯ
13.3.2 ВЕБ-САЙТЫ КОМПАНИИ
14 МИРОВОЙ РЫНОК ПРОДОВОЛЬСТВИЯ БЕЗ ГМО, ПО ГЕОГРАФИИ
ОБЗОР (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
14.1 СЕВЕРНАЯ АМЕРИКА
14.1.1 США
14.1.2 КАНАДА
14.1.3 МЕКСИКА
14.2 ЕВРОПА
14.2.1 ГЕРМАНИЯ
14.2.2 Великобритания
14.2.3 ИТАЛИЯ
14.2.4 ФРАНЦИЯ
14.2.5 ИСПАНИЯ
14.2.6 ШВЕЙЦАРИЯ
14.2.7 НИДЕРЛАНДЫ
14.2.8 БЕЛЬГИЯ
14.2.9 РОССИЯ
14.2.10 ТУРЦИЯ
14.2.11 НОРВЕГИЯ
14.2.12 ФИНЛЯНДИЯ
14.2.13 ШВЕЦИЯ
14.2.14 ДАНИЯ
14.2.15 ПОЛЬША
14.2.16 ОСТАЛЬНАЯ ЕВРОПА
14.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
14.3.1 ЯПОНИЯ
14.3.2 КИТАЙ
14.3.3 ЮЖНАЯ КОРЕЯ
14.3.4 ИНДИЯ
14.3.5 АВСТРАЛИЯ
14.3.6 СИНГАПУР
14.3.7 ТАИЛАНД
14.3.8 ИНДОНЕЗИЯ
14.3.9 МАЛАЙЗИЯ
14.3.10 ФИЛИППИНЫ
14.3.11 ТАЙВАНЬ
14.3.12 ВЬЕТНАМ
14.3.13 НОВАЯ ЗЕЛАНДИЯ
14.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
14.4 ЮЖНАЯ АМЕРИКА
14.4.1 БРАЗИЛИЯ
14.4.2 АРГЕНТИНА
14.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
14.5 БЛИЖНИЙ ВОСТОК И АФРИКА
14.5.1 ЮЖНАЯ АФРИКА
14.5.2 ОАЭ
14.5.3 САУДОВСКАЯ АРАВИЯ
14.5.4 КУВЕЙТ
14.5.5 ЕГИПЕТ
14.5.6 ИЗРАИЛЬ
14.5.7 ОМАН
14.5.8 БАХРЕЙН
14.5.9 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
15 МИРОВОЙ РЫНОК ПРОДУКТОВ ПИТАНИЯ БЕЗ ГМО, КОМПАНИЯ ЛАНДШАФТ
15.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
15.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
15.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
15.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
15.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
15.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
15.7 РАСШИРЕНИЯ И ПАРТНЕРСТВО
15.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
16 МИРОВОЙ РЫНОК ПРОДУКТОВ ПИТАНИЯ БЕЗ ГМО, АНАЛИЗ SWOT И DBMR
17 МИРОВОЙ РЫНОК ПРОДУКТОВ ПИТАНИЯ БЕЗ ГМО, ПРОФИЛЬ КОМПАНИИ
17.1 КОНАГРА БРЕНДС, ИНК.
17.1.1 ОБЗОР КОМПАНИИ
17.1.2 АНАЛИЗ ДОХОДОВ
17.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 СОЛНЕЧНЫЙ
17.2.1 ОБЗОР КОМПАНИИ
17.2.2 АНАЛИЗ ДОХОДОВ
17.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.2.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.3 MAPLE LEAF FOODS INC.
17.3.1 ОБЗОР КОМПАНИИ
17.3.2 АНАЛИЗ ДОХОДОВ
17.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.4 КУХНЯ ЭМИ
17.4.1 ОБЗОР КОМПАНИИ
17.4.2 АНАЛИЗ ДОХОДОВ
17.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.5 ДЖЕНЕРАЛ МИЛЛС ИНК.
17.5.1 ОБЗОР КОМПАНИИ
17.5.2 АНАЛИЗ ДОХОДОВ
17.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.5.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.6 ДАНОН
17.6.1 ОБЗОР КОМПАНИИ
17.6.2 АНАЛИЗ ДОХОДОВ
17.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.6.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.7 ЮНАЙТЕД НАТУРАЛ ФУДС, ИНК.
17.7.1 ОБЗОР КОМПАНИИ
17.7.2 АНАЛИЗ ДОХОДОВ
17.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.8 ОРГАНИЧЕСКАЯ ДОЛИНА
17.8.1 ОБЗОР КОМПАНИИ
17.8.2 АНАЛИЗ ДОХОДОВ
17.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.9 КОМПАНИЯ DOLE FOOD, INC.
17.9.1 ОБЗОР КОМПАНИИ
17.9.2 АНАЛИЗ ДОХОДОВ
17.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.1 NEWMAN'S OWN INC.
17.10.1 ОБЗОР КОМПАНИИ
17.10.2 АНАЛИЗ ДОХОДОВ
17.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.11 ПЕПСИКО ИНК.
17.11.1 ОБЗОР КОМПАНИИ
17.11.2 АНАЛИЗ ДОХОДОВ
17.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.12 КОМПАНИЯ KROGER.
17.12.1 ОБЗОР КОМПАНИИ
17.12.2 АНАЛИЗ ДОХОДОВ
17.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.13 КЛИФ БАР И КОМПАНИЯ
17.13.1 ОБЗОР КОМПАНИИ
17.13.2 АНАЛИЗ ДОХОДОВ
17.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.13.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.14 КОМПАНИЯ КРАФТ ХАЙНЦ
17.14.1 ОБЗОР КОМПАНИИ
17.14.2 АНАЛИЗ ДОХОДОВ
17.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.14.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.15 ВМ МОРРИСОН
17.15.1 ОБЗОР КОМПАНИИ
17.15.2 АНАЛИЗ ДОХОДОВ
17.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.15.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.16 ХАЙН НЕБЕСНЫЙ
17.16.1 ОБЗОР КОМПАНИИ
17.16.2 АНАЛИЗ ДОХОДОВ
17.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.17 КОМПАНИЯ ХЕРШИ
17.17.1 ОБЗОР КОМПАНИИ
17.17.2 АНАЛИЗ ДОХОДОВ
17.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.17.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.18 НЕСТЛЕ
17.18.1 ОБЗОР КОМПАНИИ
17.18.2 АНАЛИЗ ДОХОДОВ
17.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.19 ЕДЕН ФУДС
17.19.1 ОБЗОР КОМПАНИИ
17.19.2 АНАЛИЗ ДОХОДОВ
17.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.19.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.2 СУНОПТА
17.20.1 ОБЗОР КОМПАНИИ
17.20.2 АНАЛИЗ ДОХОДОВ
17.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.20.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.21 БЕЛВУАР ФРУТ ФАРМС ЛТД
17.21.1 ОБЗОР КОМПАНИИ
17.21.2 АНАЛИЗ ДОХОДОВ
17.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.22 ОРГАНИЧЕСКИЙ ДЯДЯ МЭТТА
17.22.1 ОБЗОР КОМПАНИИ
17.22.2 АНАЛИЗ ДОХОДОВ
17.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.23 BONCAFÉ INTERNATIONAL PTE LTD
17.23.1 ОБЗОР КОМПАНИИ
17.23.2 АНАЛИЗ ДОХОДОВ
17.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
17.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.24 PS ОРГАНИЧЕСКИЙ
17.24.1 ОБЗОР КОМПАНИИ
17.24.2 АНАЛИЗ ДОХОДОВ
17.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.24.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.25 КОМПАНИЯ ЛУИ ДРЕЙФУСА
17.25.1 ОБЗОР КОМПАНИИ
17.25.2 АНАЛИЗ ДОХОДОВ
17.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.25.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
17.26 СЕМЕЙНЫЕ ФЕРМЫ ЛУНДБЕРГ
17.26.1 ОБЗОР КОМПАНИИ
17.26.2 АНАЛИЗ ДОХОДОВ
17.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
17.26.4 ПОРТФЕЛЬ ПРОДУКЦИИ
17.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
18 СВЯЗАННЫХ ОТЧЕТОВ
19 ЗАКЛЮЧЕНИЕ
20 АНКЕТА
21 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











