


Сегментация рынка глобального патентного лечения Ductus Arteriosus, по диагностике (эхокардиограмма, рентген грудной клетки, электрокардиограмма и другие), лечению (лекарства, процедуры и хирургия на основе катетера), конечным пользователям (больницы, домашняя помощь, специализированные центры и другие), каналу распределения (больничная аптека, онлайн-аптека и розничная аптека) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка лечения Patent Ductus Arteriosus
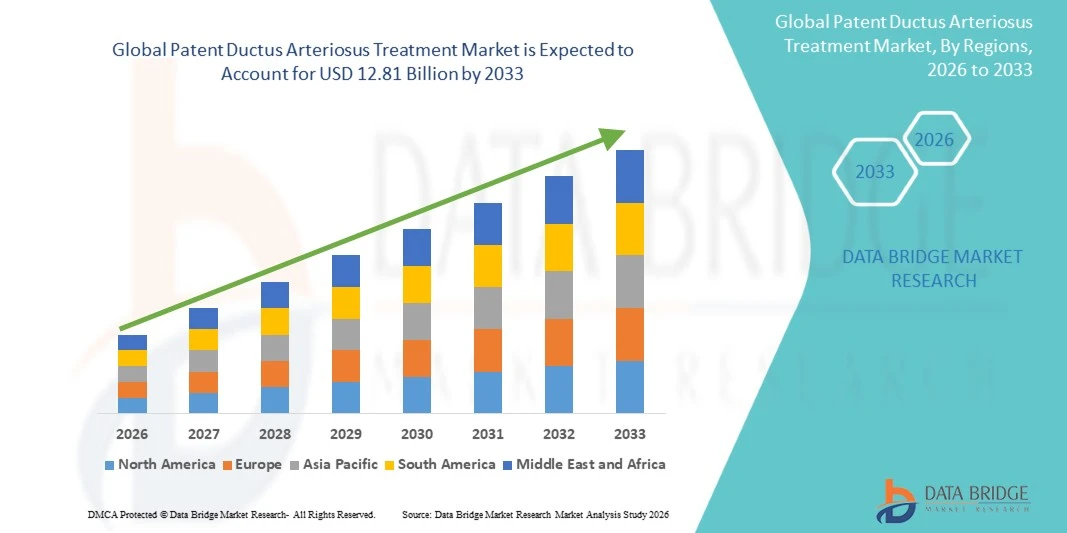
- Согласно анализу Data Bridge Market Research, рынок лечения артериальным протоком был оценен как4,19 млрд долларов в 2025 годуи, по прогнозам, достигнет12,81 млрд долларов к 2033 годуРастущий в aCAGR 15.00% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на диагностические тесты, увеличением научно-исследовательских и опытно-конструкторских работ и внедрением диверсифицированных методов лечения для патентного протока артериоза, особенно в области неонатальной и педиатрической помощи.
- Растущая заболеваемость среди новорожденных, особенно новорожденных с очень низким весом при рождении, в сочетании с растущим внедрением передовых подходов к диагностике и лечению, поддерживает расширение рынка.ЭхокардиографияЛекарства, процедуры на основе катетера и хирургические вмешательства все чаще интегрируются в клиническое управление, в то время как улучшение консервативных подходов к лечению способствует улучшению результатов новорожденных.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,19 млрд
- Ожидаемая рыночная стоимость (2033): 12,81 млрд долларов США
- Прогноз CAGR (2026–2033): 15.00%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка лечения Patent Ductus Arteriosus
- Северная Америка доминировала на рынке лечения артериальных протоков с самой большой долей дохода 45% в 2025 году, поддерживаемой передовой инфраструктурой неонатальной и сердечной помощи, высоким внедрением специализированных технологий лечения и значительными инвестициями в медицинские исследования и разработки.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 7,4% с 2026 по 2033 год, чему будет способствовать расширение научно-исследовательской деятельности и улучшение доступа к передовой обработке КПК.
- Сегмент эхокардиограммы возглавил рынок с долей 45% в 2025 году, что обусловлено его способностью непосредственно визуализировать артериальный проток и оценивать аномальный кровоток.
- Электрокардиограмма является самым быстрорастущим типом диагностики, прогнозируемым для регистрации CAGR в 6,8%, что отражает всплеск дальнейшего использования в качестве дополнительного инструмента оценки сердечной деятельности у пациентов, подозреваемых в наличии КПК.
- Сегмент лекарств доминировал в категории лечения с долей дохода 50% в 2025 году, во главе с установленной ролью фармакологического лечения в управлении КПК, особенно среди недоношенных детей.
- В 2025 году на долю больниц приходилось 55% рынка, чему способствовала потребность в специализированной диагностической и лечебной инфраструктуре для управления КПК.
- Сегмент процедур на основе катетера является самой быстрорастущей категорией лечения с CAGR 8,0%, что обусловлено растущим предпочтением минимально инвазивного закрытия КПК среди анатомически подходящих пациентов.
Сфера охвата и сегментация рынка патентного лечения Ductus Arteriosus
|
Атрибуты |
Патент Ductus Arteriosus Лечение Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова основная тенденция на рынке патентного лечения Ductus Arteriosus
- Стратегии лечения артериального протока все чаще переходят к индивидуальному управлению, уделяя больше внимания эхокардиографической оценке, избирательному вмешательству и минимально инвазивному закрытию у недоношенных детей с высоким риском.
- Например, в апреле 2025 года Американская академия педиатрии рекомендовала отказаться от планового профилактического или раннего медицинского закрытия, подчеркнув растущее предпочтение лечения на основе гемодинамического значения и клинического состояния.
- Продвинутая эхокардиография позволяет клиницистам оценить размер протока, структуру потока, сердечные эффекты и легочный кровоток, чтобы определить, является ли вмешательство клинически подходящим.
- Транскатетерное закрытие КПК все чаще рассматривается для младенцев с чрезвычайно низким весом при рождении, когда фармакологическое лечение является неудачным или непригодным, что снижает зависимость от хирургической лигации.
- Например, в августе 2025 года исследователи из AIIMS в Нью-Дели сообщили об успешном закрытии чрескожного КПК у девяти из десяти недоношенных новорожденных, без смертей, связанных с процедурой, что поддерживает более широкое использование катетерного лечения.
- По мере того, как кардиологические группы новорожденных продолжают принимать основанные на фактических данных критерии отбора и менее инвазивные вмешательства, ожидается, что индивидуализированное управление КПК останется центральной тенденцией в практике лечения, особенно для уязвимых недоношенных детей, требующих специализированной сердечно-сосудистой помощи и долгосрочного мониторинга после вмешательства и выписки из больниц во всем мире.
Каковы основные движущие силы рынка лечения Patent Ductus Arteriosus
- Высокая распространенность артериального протока среди недоношенных и младенцев с очень низким весом при рождении увеличивает спрос на услуги по диагностике, мониторингу и лечению неонатальных сердечных заболеваний в специализированных медицинских учреждениях.
- Например, в апреле 2025 года Американская академия педиатрии сообщила, что задержка закрытия КПК распространена у недоношенных детей, особенно тех, кто родился с более высоким уровнем незрелости, что усиливает необходимость эффективного клинического лечения.
- Растущая доступность отделений интенсивной терапии новорожденных и педиатрических кардиологических служб улучшает доступ к эхокардиографии, фармакологической терапии, закрытию на основе катетера и хирургическому вмешательству.
- Например, в августе 2025 года исследование AIIMS в Нью-Дели продемонстрировало возможность закрытия транскатетерного КПК у недоношенных новорожденных весом в среднем 1270 граммов, расширяя возможности лечения для уязвимых младенцев.
- Ожидается, что благодаря достижениям в области неонатальной диагностики, специализированным кардиологическим командам и минимально инвазивным технологиям увеличение клинического потенциала для управления КПК будет способствовать дальнейшему росту рынка в специализированных неонатальных и педиатрических учреждениях кардиологической помощи, особенно в развивающихся странах.
Какие факторы препятствуют росту рынка патентного лечения Ductus Arteriosus
- Неопределенность в отношении клинической значимости и оптимального времени лечения артериального протока продолжает усложнять решения о лечении, особенно среди недоношенных детей.
- Эти неопределенности могут отсрочить вмешательство и создать вариации в клинической практике, потому что врачи должны сбалансировать потенциальные преимущества закрытия от спонтанного закрытия и связанных с лечением рисков.
- Например, в апреле 2025 года Американская академия педиатрии подчеркнула постоянную неопределенность и существенную изменчивость в оценке и управлении КПК, несмотря на обширные клинические исследования.
- Фармакологические методы лечения также могут включать проблемы безопасности и переменную эффективность, ограничивая принятие лечения, когда врачи взвешивают потенциальные преимущества против неблагоприятных исходов у хрупких новорожденных.
- Например, в январе 2024 года в рандомизированном исследовании Baby-OSCAR оценивали ибупрофен у 653 недоношенных детей и не обнаружили значительного снижения смертности или умеренной или тяжелой бронхолегочной дисплазии на 36 неделе.
- Ограниченный доступ к специализированной неонатальной кардиологической экспертизе и процедурным средствам может ограничить внедрение передовых процедур закрытия КПК, особенно в системах здравоохранения, где обученная неонатальная эхокардиография и педиатрические кардиологи остаются недостаточными.
Как сегментируется рынок лечения Patent Ductus Arteriosus
Рынок лечения артериальным протоком сегментирован на основе диагностики, лечения, конечных пользователей и канала распространения.
- По диагнозу
На основании диагноза рынок лечения артериальным протоком сегментирован на эхокардиограмму, рентген грудной клетки, электрокардиограмму и другие. Сегмент эхокардиограммы доминировал на рынке с долей 45% в 2025 году, благодаря своей способности непосредственно визуализировать артериальный проток и оценивать аномальный кровоток. Эхокардиография широко используется для определения размеров и анатомических характеристик КПК и оценки ее гемодинамического значения. Это позволяет медицинским работникам оценивать диаметр протока, направление шунта, структуру потока и сердечные эффекты, связанные с КПК. Неинвазивный характер процедуры делает ее особенно подходящей для недоношенных детей и педиатрических пациентов, которым требуются повторные оценки. Растущая доступность эхокардиографического оборудования в отделениях интенсивной терапии новорожденных также способствует его внедрению.
Сегмент электрокардиограммы, по прогнозам, зарегистрирует самый быстрый рост на уровне 6,8% CAGR с 2026 по 2033 год, что подтверждается его продолжающимся использованием в качестве дополнительного инструмента оценки сердечной деятельности у пациентов, подозреваемых в наличии КПК. Электрокардиография может помочь выявить сердечные электрические изменения, связанные со значительным шунтированием слева направо. Он обеспечивает относительно доступный и неинвазивный метод оценки сердечной деятельности наряду с диагностикой на основе визуализации. Растущая доступность оборудования для ЭКГ в больницах и специализированных кардиологических учреждениях поддерживает его использование. Улучшения в портативных и цифровыхЭКГТехнологии также делают сердечную оценку более удобной. Растущий акцент на комплексной сердечно-сосудистой оценке поддерживает использование ЭКГ наряду с эхокардиографией.
- Лечение
На основе лечения рынок лечения артериальным протоком сегментирован на лекарства, катетерные процедуры и хирургию. Сегмент лекарств доминировал на рынке с долей 50% в 2025 году, благодаря установленной роли фармакологического лечения в управлении КПК, особенно среди недоношенных детей. Лекарства обычно используются для поощрения закрытия артериального протока у клинически подходящих пациентов. Фармакологическое управление обеспечивает неинвазивный вариант лечения до рассмотрения процедурного вмешательства. Этот подход особенно актуален в условиях интенсивной терапии новорожденных, когда недоношенные дети нуждаются в тщательно контролируемом лечении. Расширение использования парацетамола и других фармакологических методов лечения поддерживает актуальность этого сегмента.
Сегмент процедур на основе катетера, по прогнозам, будет регистрировать самый быстрый рост на 8,0% CAGR с 2026 по 2033 год, что обусловлено растущим предпочтением минимально инвазивного закрытия КПК среди анатомически подходящих пациентов. Катетерные процедуры позволяют закрыть КПК через сосудистый доступ, не требуя обычной открытой хирургии. Достижения в области устройств для закрытия КПК расширяют применимость этих процедур для небольших и более сложных групп пациентов. Улучшения в технологиях визуализации и катетеризации также поддерживают процедурную точность. Расширение доступности специализированных педиатрических катетеризационных установок для сердца еще больше способствует их внедрению. Растущее внимание к снижению процедурной инвазивности и требований к восстановлению поддерживает спрос на закрытие транскатетера.
- конечными пользователями
На базе конечных пользователей рынок патентного лечения ductus arteriosus сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с долей 55% в 2025 году из-за необходимости специализированной диагностической и лечебной инфраструктуры для управления КПК. Больницы обеспечивают доступ к отделениям интенсивной терапии новорожденных, педиатрическим кардиологам, кардиохирургам и передовому диагностическому оборудованию для визуализации. Недоношенные дети с клинически значимым КПК часто требуют тщательного мониторинга и многопрофильной помощи в больничных условиях. Больницы могут обеспечить фармакологическое лечение, а также процедуры на основе катетера и хирургическое вмешательство, когда это клинически необходимо. Наличие эхокардиографии и непрерывного мониторинга пациентов еще больше усиливает роль больниц.
Сегмент специализированных центров, по прогнозам, зафиксирует самый быстрый рост на 7,8% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на специализированные педиатрические и врожденные сердечные услуги. Специализированные центры предоставляют специализированные знания в области эхокардиографии, детской кардиологии, интервенционных процедур и управления врожденными пороками сердца. Расширение этого сегмента подкрепляется все более широким направлением сложных дел КПК в специализированные учреждения. Эти центры могут обеспечить закрытие на основе катетера с использованием специализированных кардиологических групп и передовых систем визуализации. Растущая доступность минимально инвазивных вариантов лечения еще больше увеличивает важность специализированных кардиологических учреждений. Увеличение клинического внимания к специализированному управлению врожденными сердечно-сосудистыми заболеваниями также поддерживает спрос.
- Дистрибьюторский канал
На основе канала дистрибуции рынок патентного лечения ductus arteriosus сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с долей 60% в 2025 году, благодаря преимущественно стационарной диагностике и лечению КПК. Лекарства, используемые для лечения КПК, особенно у недоношенных детей, обычно вводятся под клиническим наблюдением. Больничные аптеки обеспечивают немедленный доступ к лекарствам, необходимым для неонатальной и педиатрической кардиологической помощи. Необходимость мониторинга во время фармакологического лечения дополнительно поддерживает распространение лекарств через больничные аптеки. Больницы также управляют пациентами, проходящими катетерное или хирургическое закрытие КПК, создавая прочную связь между лечебными учреждениями и аптечными службами.
Сегмент онлайн-аптеки, по прогнозам, зафиксирует самый быстрый рост на уровне 9,0% CAGR с 2026 по 2033 год, что обусловлено растущей цифровизацией дистрибуции фармацевтических препаратов и растущим внедрением онлайн-сервисов здравоохранения. Онлайн-аптеки обеспечивают удобный доступ к назначенным лекарствам для пациентов, нуждающихся в продолжении лечения после стационарного лечения. Расширение цифровых рецептурных систем поддерживает интеграцию онлайн-покупок лекарств в более широкие медицинские услуги. Доставка на дом также может улучшить удобство для семей, отвечающих текущим требованиям педиатрического здравоохранения. Растущее проникновение интернета и знакомство потребителей с цифровыми аптечными платформами поддерживают внедрение. Тем не менее, онлайн-каналы, как ожидается, будут играть большую роль в последующих требованиях к лекарствам, чем при остром лечении КПК, которое обычно требует специализированного клинического наблюдения.
В каком регионе находится наибольшая доля рынка патентного лечения Ductus Arteriosus
- Северная Америка доминировала на рынке лечения артериальных протоков с самой большой долей дохода 45% в 2025 году, поддерживаемой передовой инфраструктурой неонатальной и сердечной помощи, высоким внедрением специализированных технологий лечения и значительными инвестициями в медицинские исследования и разработки.
- Регион также пользуется хорошо развитыми центрами интенсивной терапии новорожденных, широким доступом к эхокардиографии, специализированными детскими кардиологическими центрами и все более широким внедрением минимально инвазивных процедур закрытия КПК. Сильный клинический опыт и установленные системы здравоохранения дополнительно поддерживают диагностику и управление КПК.
Патент США Ductus Arteriosus Treatment Market Insight
Рынок лечения артериальным протоком в США демонстрирует сильный рост благодаря развитой инфраструктуре неонатальной и педиатрической кардиологической помощи, увеличению диагностики врожденных заболеваний сердца и широкой доступности специализированных лечебных учреждений. Созданная в стране система здравоохранения, наряду с растущим внедрением эхокардиографии, фармакологической терапии и минимально инвазивных процедур закрытия КПК, стимулирует спрос на больницы и специализированные сердечные центры. Кроме того, растущие инвестиции в услуги интенсивной терапии новорожденных и детской кардиологии способствуют улучшению диагностики и лечения КПК.
Азиатско-Тихоокеанский патентный рынок Ductus Arteriosus
Ожидается, что рынок лечения артериальным протоком в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению инфраструктуры здравоохранения, расширению доступа к педиатрическим кардиологическим услугам и повышению осведомленности о врожденных заболеваниях сердца в таких странах, как Китай, Индия и Япония. Растущая доступность неонатальных учреждений интенсивной терапии, передовой кардиодиагностики и минимально инвазивных вариантов лечения способствует расширению регионального рынка. Кроме того, увеличение инвестиций в специализированные сердечные центры и улучшение ранней диагностики ускоряют внедрение лечения КПК по всему региону.
Японский патент Ductus Arteriosus Treatment Market Insight
Рынок лечения артериальным протоком в Японии постоянно растет благодаря передовой инфраструктуре ухода за новорожденными, установленным службам детской кардиологии и растущему внедрению сложных технологий диагностики сердца. Больницы и специализированные сердечные центры все чаще используют эхокардиографию и минимально инвазивные процедуры для диагностики и лечения КПК. Кроме того, сильная инфраструктура здравоохранения Японии, акцент на раннюю диагностику и дальнейшее развитие детской сердечно-сосудистой помощи способствуют росту рынка.
Китайский патент Ductus Arteriosus Treatment Market Insight
Рынок лечения артериальным протоком в Китае быстро растет, что обусловлено расширением инфраструктуры здравоохранения, увеличением доступности педиатрических кардиологических услуг и повышением осведомленности о врожденных заболеваниях сердца. Растущее внедрение эхокардиографии, фармакологического лечения и процедур закрытия КПК на основе катетера в больницах и специализированных центрах значительно поддерживает спрос на рынке. Кроме того, увеличение инвестиций в неонатальную интенсивную терапию, улучшение ранней сердечно-сосудистой диагностики и расширение доступа к специализированному лечению сердца поддерживают развитие рынка лечения КПК в Китае.
Британский патент Ductus Arteriosus Treatment Market Insight
Рынок лечения артериальным протоком в Великобритании переживает устойчивый рост, поддерживаемый установленными службами ухода за новорожденными, специализированными педиатрическими кардиологическими учреждениями и все более широким внедрением передовых подходов к диагностике и лечению. Медицинские работники все чаще используют эхокардиографию для оценки КПК и минимально инвазивные методы для подходящих пациентов. Кроме того, сильная клиническая инфраструктура, растущий акцент на раннюю диагностику и постоянное развитие специализированных услуг по врожденным порокам сердца способствуют росту рынка в Великобритании.
Немецкий патент Ductus Arteriosus Treatment Market Insight
Рынок лечения артериальным протоком Германии неуклонно расширяется благодаря передовой медицинской инфраструктуре страны, специализированным педиатрическим кардиологическим услугам и расширению использования современных диагностических и интервенционных технологий. Больницы и специализированные центры все чаще принимают эхокардиографию, фармакологическое управление и катетерные процедуры для диагностики и лечения КПК. Непрерывные достижения в области детской сердечно-сосудистой помощи, сильный клинический опыт и растущий акцент на раннее выявление и специализированное лечение способствуют дальнейшему росту рынка в Германии.
Какие компании являются ведущими на рынке патентного лечения Ductus Arteriosus
Патентная индустрия лечения артериальных протоков в основном возглавляется хорошо известными компаниями, в том числе:
- Эбботт(США)
- Boston Scientific Corporation(США)
- Медтроник(Ирландия)
- Корпорация Edwards Lifesciences(США)
- Terumo Corporation(Япония)
- B. Braun SE (Германия)
- W. L. Gore & Associates, Inc. (США)
- Cook Medical (США)
- LifeTech Scientific Corporation (Китай)
- Occlutech Holding AG (Швейцария)
- MicroPort Scientific Corporation (Китай)
- Lepu Medical Technology (Пекин) Co., Ltd. (Китай)
- BIOTRONIK SE & Co. KG (Германия)
- Artivion, Inc. (США)
- Pfizer Inc. (США)
- Recordati (Италия)
- Merck & Co., Inc. (США)
- GSK plc (Великобритания)
- Johnson & Johnson Services, Inc. (США)
Каковы последние разработки на рынке лечения патентного дуктуса
- В декабре 2025 года Abbott объявила, что ее система доставки Amplatzer Piccolo получила разрешение FDA США и CE Mark, представив систему доставки, специально разработанную для обеспечения более точного размещения окклюдера Amplatzer Piccolo у недоношенных детей с артериальным протоком. Разработка предназначена для улучшения процедурного контроля при лечении очень маленьких детей и в дальнейшем поддерживает использование минимально инвазивного транскатетера.
- В июле 2024 года исследователи опубликовали руководство по клинической практике в журнале Perinatology, содержащее рекомендации по процедурному закрытию КПК у недоношенных детей. В руководстве указано, что процедурное закрытие может быть рассмотрено для избранных недоношенных детей с большим гемодинамически значимым КПК, и отмечается, что закрытие транскатетером может быть предпочтительным по сравнению с хирургическим лигированием, когда доступны соответствующие знания и характеристики пациента. Издание обеспечивает структурированную клиническую основу для все более широкого использования катетерного лечения КПК.
- В октябре 2022 года Abbott представила трёхлетние данные для Amplatzer Piccolo Occluder, демонстрирующие его использование для минимально инвазивного закрытия КПК у недоношенных детей, включая младенцев весом около 1 килограмма. Данные показали высокий успех имплантации и устойчивое закрытие КПК, что поддерживает использование транскатетерного лечения в качестве альтернативы хирургическому вмешательству у надлежащим образом отобранных недоношенных детей. Результаты были представлены на детском и врожденном интервенционном сердечно-сосудистом симпозиуме в США.
- В марте 2022 года опрос, опубликованный в Европейском журнале педиатрии, выявил существенные различия в диагностике и лечении КПК среди недоношенных детей, что отражает отсутствие консенсуса в отношении управления КПК. В исследовании изучалась клиническая практика среди врачей и были обнаружены значительные различия в подходах к скринингу и лечению. Результаты подчеркивают необходимость более убедительных доказательств и более последовательного клинического руководства для определения того, когда следует использовать фармакологическое или процедурное лечение КПК.
- В декабре 2021 года исследование, опубликованное в Журнале Американской кардиологической ассоциации, изучило тенденции и результаты, связанные с хирургическим и транскатетерным закрытием КПК у новорожденных и младенцев в детских больницах США. В исследовании оценивалось изменение использования подходов к закрытию КПК и предоставлялись доказательства результатов, связанных с хирургическими и катетерными вмешательствами. Это исследование способствовало росту клинической доказательной базы, связанной с закрытием транскатетерного КПК и переходом к менее инвазивным подходам к лечению для надлежащим образом отобранных пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











