



Глобальный рынок решений для доступа пациентов по услугам (поддержка и обслуживание, внедрение, обучение и образование), программное обеспечение (программное обеспечение для проверки соответствия требованиям, программное обеспечение для управления медицинскими потребностями, программное обеспечение для предварительной сертификации и авторизации, программное обеспечение для управления отклонениями и апелляциями претензий, программное обеспечение для оценки платежей, программное обеспечение для обработки платежей по медицинским претензиям, другое), способ доставки (веб- и облачные решения, локальные решения), конечный пользователь (поставщики медицинских услуг, компании по аутсорсингу медицинских информационных технологий, другое), страна (США, Канада, Мексика, Германия, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, Бразилия, Аргентина, остальные страны Южной Америки, Южная Африка, Саудовская Аравия, ОАЭ, Египет, Израиль, остальные страны Ближнего Востока и Африки) Отраслевые тенденции и прогноз до 2029 года
Каков размер рынка решений для доступа пациентов и темпы роста
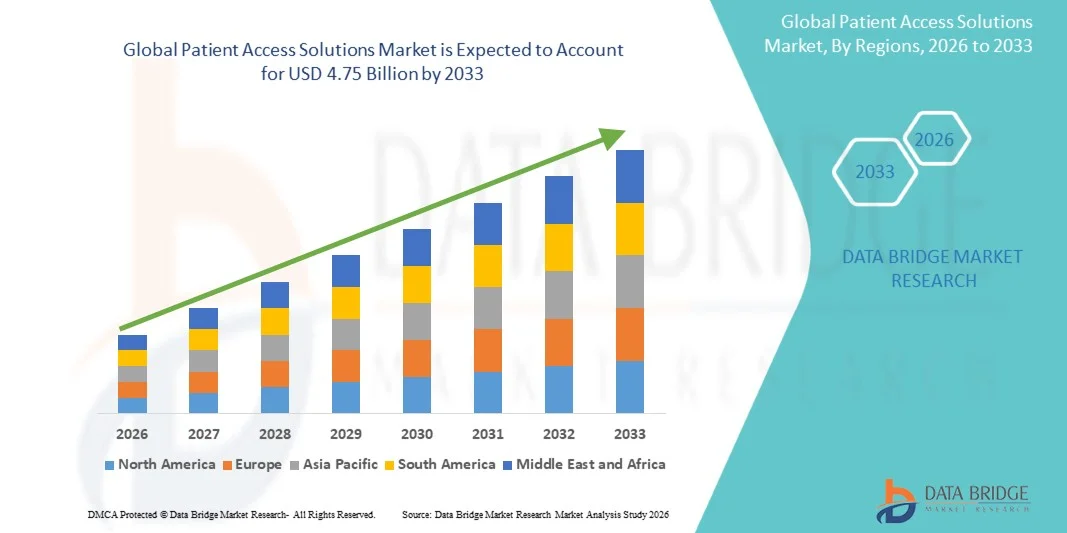
- Согласно анализу Data Bridge Market Research, объем рынка решений для доступа к пациентам в мире был оценен как2,48 млрд долларов в 2025 годуОжидается, что он достигнет4,75 млрд долларов к 2033 году, вCAGR 8,47%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением цифровой инфраструктуры здравоохранения и быстрой интеграцией передовых технологий в системы управления пациентами, что приводит к повышению эффективности как поставщиков медицинских услуг, так и административных операций. Растущий акцент на упорядочении процессов адаптации пациентов, планирования и выставления счетов способствует цифровой трансформации медицинских учреждений.
- Кроме того, растущий спрос на бесшовные, удобные и интегрированные решения среди поставщиков медицинских услуг и пациентов позиционирует решения для доступа к пациентам как важный компонент современной доставки медицинских услуг. Эти решения помогают уменьшить административное бремя, улучшить опыт пациентов и обеспечить лучшую координацию ухода. Эти факторы ускоряют внедрение решений для доступа пациентов, тем самым значительно стимулируя рост рынка решений для доступа пациентов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,48 млрд.
- Ожидаемая рыночная стоимость (2033):$4,75 млрд.
- Прогноз CAGR (2026–2033):8.47%
В каком регионе находится наибольшая доля рынка решений для доступа пациентов
- Решения для доступа пациентов, предлагающие цифровые платформы для управления приемом пациентов, планированием, регистрацией.страховкаПроверка и выставление счетов становятся все более важными компонентами современных систем здравоохранения как в больницах, так и в амбулаторных условиях из-за их способности повышать операционную эффективность, уменьшать административное бремя и улучшать общий опыт пациентов.
- Растущий спрос на решения для доступа пациентов в первую очередь подпитывается широким внедрением ИТ-систем здравоохранения, растущей потребностью в оптимизированных административных рабочих процессах, увеличением объемов пациентов и растущим предпочтением удобных, прозрачных и цифровых медицинских услуг.
- Северная Америка доминировала на рынке решений для доступа к пациентам с самой большой долей дохода в 40,51% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост развертывания решений для доступа к пациентам, особенно в крупных больничных сетях и интегрированных системах здравоохранения, обусловленных непрерывными инновациями в автоматизации, ИИ и облачных платформах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке решений для доступа к пациентам в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, быстрой урбанизации, расширения инфраструктуры здравоохранения и повышения осведомленности о проблемах здравоохранения.Цифровое здравоохранениеРешения, наряду с растущим спросом на эффективные системы управления пациентами
- Сегмент веб-решений и облачных решений составил самую большую долю рынка в 64,3% в 2025 году, что обусловлено его масштабируемостью, гибкостью и экономической эффективностью.
Область охвата и сегментация рынка решений для доступа пациентов
|
Атрибуты |
Решения для доступа пациентов Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Компания Epic Systems Corporation(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке решений для доступа пациентов
"Цифровая трансформация и функциональная совместимость, расширяющие доступ пациентов"
- Значительной и ускоряющейся тенденцией на мировом рынке решений для доступа к пациентам является растущая цифровая трансформация систем здравоохранения и растущий акцент на функциональную совместимость между платформами. Этот сдвиг повышает эффективность, точность и доступность процессов доступа пациентов к медицинским услугам.
- Например, современные платформы доступа к пациентам теперь легко интегрируются с электронными медицинскими записями (EHR), системами управления циклом доходов и инструментами планирования, что позволяет упростить рабочие процессы и снизить административное бремя. Решения, предлагаемые ведущими поставщиками, позволяют проводить проверку соответствия требованиям в режиме реального времени, автоматизированное планирование встреч и улучшенное управление данными пациентов.
- Включение интеллектуальной автоматизации обеспечивает такие функции, как прогнозное планирование, автоматизированная проверка страхования и персонализированная коммуникация с пациентами. Эти возможности помогают поставщикам медицинских услуг оптимизировать операционную эффективность при минимизации ошибок и задержек при госпитализации пациентов и предоставлении услуг.
- Кроме того, интеграция решений доступа пациентов с цифровыми экосистемами здравоохранения облегчает централизованное управление взаимодействиями пациентов, выставлением счетов и документацией через унифицированные платформы. Это обеспечивает более плавное и скоординированное путешествие пациентов через несколько точек соприкосновения в системе здравоохранения.
- Эта тенденция к более подключенным, эффективным и ориентированным на пациента системам доступа меняет ожидания в отношении предоставления медицинских услуг. Следовательно, компании сосредоточены на разработке передовых платформ, которые предлагают бесшовную интеграцию, доступ к данным в режиме реального времени и расширенный пользовательский опыт как для пациентов, так и для поставщиков.
- Спрос на комплексные и совместимые решения для доступа пациентов быстро растет в больницах, клиниках и центрах амбулаторной помощи, поскольку организации здравоохранения все чаще отдают приоритет эффективности, точности и удовлетворенности пациентов.
Динамика рынка решений для доступа пациентов
водитель
«Рост потребностей в здравоохранении из-за растущего спроса на здравоохранение и административной эффективности»
- Растущий спрос на медицинские услуги в сочетании с необходимостью рационализации административных процессов является основным фактором роста рынка решений для доступа к пациентам, поскольку системы здравоохранения во всем мире сталкиваются с растущими объемами пациентов и операционными сложностями.
- Например, в 2024 году несколько крупных больничных сетей в США и Европе внедрили интегрированные платформы доступа к пациентам для автоматизации процессов проверки приемлемости и предварительной авторизации, что значительно сократило время ожидания пациентов и административные узкие места при одновременном улучшении производительности цикла доходов.
- По мере того, как приток пациентов продолжает расти, медицинские работники находятся под постоянным давлением для повышения операционной эффективности, сокращения задержек в оказании медицинской помощи и повышения общей удовлетворенности пациентов, тем самым ускоряя принятие передовых решений доступа.
- Эти решения поддерживают такие важные функции, как автоматизированная регистрация пациентов, проверка страховки, планирование назначений в режиме реального времени и прозрачность выставления счетов, помогая минимизировать ручные ошибки и оптимизировать производительность персонала.
- Кроме того, продолжающийся сдвиг в сторону ценностных моделей ухода побуждает организации здравоохранения внедрять системы, которые улучшают координацию ухода, вовлечение пациентов и финансовые результаты.
- Растущее проникновение цифровых технологий здравоохранения, включая телемедицину и мобильные приложения для здравоохранения, еще больше усиливает потребность в надежной инфраструктуре доступа к пациентам, которая может поддерживать беспрепятственный виртуальный и личный опыт ухода.
- Кроме того, поставщики медицинских услуг все больше сосредотачиваются на сокращении отказов в удовлетворении требований и повышении ставок возмещения, что стимулирует спрос на точные и эффективные решения для доступа к интерфейсу.
- Растущий акцент на улучшение опыта пациентов за счет более быстрого предоставления услуг, прозрачной коммуникации и упрощенных административных процедур способствует расширению рынка.
Сдержанность/вызов
"Проблемы безопасности данных и высокие затраты на внедрение"
- Опасения, связанные с безопасностью данных и конфиденциальностью пациентов, по-прежнему представляют собой серьезную проблему для широкого внедрения решений для доступа пациентов, поскольку эти системы обрабатывают большие объемы конфиденциальной медицинской и финансовой информации.
- Например, в последние годы несколько организаций здравоохранения во всем мире сообщили о утечках данных, нацеленных наУправление пациентомсистемы доступа, что приводит к усилению контроля за системами кибербезопасности и нерешительности среди небольших поставщиков в принятии полностью цифровых решений;
- Необходимость соблюдения строгих нормативных требований и законов о защите данных увеличивает сложность внедрения и требует постоянных инвестиций в модернизацию систем и мониторинг.
- Кроме того, высокие первоначальные затраты, связанные с развертыванием передовых решений для доступа к пациентам, включая приобретение программного обеспечения, системную интеграцию, модернизацию инфраструктуры и обучение сотрудников, могут быть непомерными для малых и средних медицинских учреждений.
- Текущие расходы на техническое обслуживание, абонентские сборы и необходимость периодических обновлений программного обеспечения дополнительно увеличивают финансовое бремя, особенно для организаций, работающих с ограниченными бюджетами.
- Сопротивление переходу от традиционных ручных административных рабочих процессов к цифровым системам также может замедлить внедрение, особенно в регионах с ограниченной технологической готовностью.
- Кроме того, проблемы взаимодействия между устаревшими системами и современными платформами доступа к пациентам могут создавать проблемы интеграции, что приводит к неэффективности и задержке сроков реализации.
- Ограниченная техническая экспертиза среди медицинского персонала и необходимость непрерывного обучения для эффективного использования этих систем могут еще больше препятствовать плавному внедрению.
- Решение этих проблем с помощью расширенных мер кибербезопасности, экономически эффективных моделей развертывания, улучшенной совместимости и комплексных программ обучения будет иметь решающее значение для обеспечения устойчивого роста на рынке решений для доступа пациентов.
Как сегментируется рынок решений для доступа пациентов
Рынок сегментирован на основе услуг, программного обеспечения, режима доставки и конечного пользователя.
• Услуги
На основе услуг рынок решений для доступа пациентов сегментирован на поддержку и обслуживание, внедрение, обучение и образование. Сегмент поддержки и обслуживания доминировал на рынке с самой большой долей дохода в 46,8% в 2025 году, что обусловлено постоянными требованиями к мониторингу системы, устранению неполадок, обновлениям и оптимизации производительности в ИТ-инфраструктуре здравоохранения. Поставщики медицинских услуг все больше зависят от бесперебойного функционирования платформ доступа к пациентам для обеспечения бесперебойных административных процессов, таких как регистрация пациентов, проверка страховки и выставление счетов. Растущая интеграция передовых технологий, таких как ИИ и автоматизация, еще больше увеличила сложность систем, тем самым повысив спрос на текущие услуги по техническому обслуживанию. Кроме того, нормативные требования в области здравоохранения требуют частых обновлений и исправлений безопасности, что еще больше поддерживает рост сегмента. Расширение облачных решений также требует постоянной поддержки и мониторинга. Больницы и клиники вкладывают значительные средства в долгосрочные контракты на обслуживание, чтобы избежать простоев системы. Кроме того, увеличение объема пациентов оказывает давление на системы здравоохранения, что делает надежные услуги по техническому обслуживанию критически важными. Сегмент также выигрывает от необходимости в услугах кибербезопасности и защиты данных. В целом, надежность и непрерывность предоставляемых услуг по поддержке и техническому обслуживанию делают его ведущим сегментом на рынке.
Ожидается, что в сегменте обучения и образования будет наблюдаться самый быстрый CAGR в 22,4% с 2026 по 2033 год, что обусловлено растущей потребностью в квалифицированных специалистах, способных эффективно использовать передовые решения для доступа пациентов. По мере того, как системы здравоохранения становятся все более оцифрованными, надлежащее обучение необходимо для обеспечения эффективного использования программных платформ и минимизации операционных ошибок. Программы обучения помогают персоналу адаптироваться к новым технологиям, повысить эффективность рабочего процесса и улучшить опыт пациентов. Растущее внедрение решений на основе ИИ и аналитики также создает спрос на специализированные учебные модули. Кроме того, частые обновления программного обеспечения и развивающиеся стандарты соответствия требуют непрерывного образования для медицинского персонала. Организации все чаще инвестируют в структурированные учебные программы, чтобы максимизировать отдачу от инвестиций в цифровые решения. Рост платформ дистанционного и электронного обучения еще больше поддерживает рост сегмента. Услуги по обучению также играют ключевую роль в сокращении ошибок в претензиях и улучшении управления циклом доходов. Кроме того, повышение осведомленности о важности компетентности персонала стимулирует спрос. В целом, этот сегмент набирает обороты, поскольку поставщики медицинских услуг сосредоточены на повышении операционной эффективности и качества обслуживания.
• Программное обеспечение
На основе программного обеспечения рынок решений для доступа пациентов подразделяется на программное обеспечение для проверки соответствия требованиям, программное обеспечение для управления медицинской необходимостью, программное обеспечение для предварительной сертификации и авторизации, программное обеспечение для управления отказом в удовлетворении требований и апелляцией, программное обеспечение для оценки платежей, программное обеспечение для обработки медицинских требований и другие. Сегмент программного обеспечения для проверки приемлемости занимал самую большую долю рынка в 28,6% в 2025 году из-за его решающей роли в проверке страхового покрытия пациентов и минимизации отказов в удовлетворении требований. Это программное обеспечение позволяет поставщикам медицинских услуг проверять данные страхования в режиме реального времени, тем самым уменьшая административные ошибки и повышая операционную эффективность. Увеличение притока пациентов и растущая сложность страховых полисов являются основными факторами, способствующими принятию. Кроме того, необходимость совершенствования управления циклом доходов и сокращения финансовых потерь повышает спрос на инструменты проверки приемлемости. Интеграция с системами электронных медицинских карт (EHR) еще больше повышает их полезность. Организации здравоохранения отдают приоритет оптимизации фронт-энд-процессов, что способствует росту сегмента. Кроме того, автоматизация при проверке соответствия снижает ручную нагрузку и повышает точность. Растущее внимание к удовлетворенности пациентов также поддерживает усыновление. В целом этот сегмент остается доминирующим из-за его прямого влияния на операционные и финансовые показатели.
Ожидается, что в сегменте программного обеспечения для управления отказом от претензий и апелляцией будет наблюдаться самый быстрый CAGR в 24,1% с 2026 по 2033 год, что обусловлено увеличением частоты отказов от претензий и растущей потребностью в эффективных механизмах разрешения. Поставщики медицинских услуг сталкиваются со значительными потерями доходов из-за отклоненных требований, что приводит к принятию передовых программных решений для эффективного управления и обжалования таких случаев. Эти решения помогают выявлять шаблоны отказа, автоматизировать рабочие процессы и улучшать показатели одобрения претензий. Кроме того, финансовое давление на организации здравоохранения стимулирует инвестиции в инструменты оптимизации доходов. Интеграция с ИИ и анализом данных еще больше повышает эффективность систем управления отказом. Растущая сложность политики возмещения также способствует росту сегмента. Кроме того, эти инструменты помогают снизить административную нагрузку и улучшить денежный поток. Повышение осведомленности об управлении циклом доходов является еще одним ключевым фактором. Спрос на автоматизацию и снижение ошибок еще больше ускоряет внедрение. В целом ожидается, что этот сегмент будет быстро расти, поскольку поставщики медицинских услуг стремятся минимизировать финансовые потери и повысить операционную эффективность.
• в режиме доставки
На основе режима доставки рынок решений для доступа пациентов сегментирован на веб- и облачные решения и локальные решения. Сегмент веб-решений и облачных решений составил самую большую долю рынка в 64,3% в 2025 году, что обусловлено его масштабируемостью, гибкостью и экономической эффективностью. Облачные платформы позволяют поставщикам медицинских услуг получать удаленный доступ к данным пациентов, обеспечивая лучшую координацию и более быстрое принятие решений. Сокращение потребности в физической инфраструктуре и обслуживании ИТ значительно снижает эксплуатационные расходы. Кроме того, облачные решения предлагают автоматические обновления, повышенную безопасность данных и бесшовную интеграцию с другими системами здравоохранения. Растущее внедрение телемедицины и цифровых медицинских услуг еще больше повышает спрос. Организации здравоохранения также используют облачные платформы для анализа данных и анализа данных в режиме реального времени. Кроме того, способность обрабатывать большие объемы данных эффективно поддерживает рост сегмента. Сдвиг в сторону ценностных моделей ухода также способствует принятию. Преимущества доступности и эффективности делают облачные решения доминирующим сегментом.
Ожидается, что в локальном сегменте CAGR составит 18,2% с 2026 по 2033 год, что обусловлено необходимостью усиления контроля над безопасностью данных и настройкой системы. Крупные организации здравоохранения часто предпочитают локальные решения для соблюдения строгих нормативных требований и обеспечения конфиденциальности данных. Эти системы обеспечивают расширенный контроль над чувствительной информацией о пациентах и позволяют создавать индивидуальные конфигурации. Несмотря на более высокие первоначальные затраты, они обеспечивают долгосрочную надежность и безопасность. Кроме того, организации с установленной ИТ-инфраструктурой продолжают полагаться на локальное развертывание. Сегмент также пользуется спросом в регионах с ограниченным внедрением облачных технологий. Гибридные модели развертывания также способствуют росту. Кроме того, локальные решения уменьшают зависимость от подключения к Интернету. Растущие опасения по поводу кибербезопасности также стимулируют спрос. В целом, хотя облако доминирует, локальное использование остается актуальным для конкретных случаев использования, требующих высокой безопасности и контроля.
• Конечный пользователь
На базе конечного пользователя рынок решений для доступа к пациентам сегментирован на поставщиков медицинских услуг, аутсорсинговые компании в области информационных технологий здравоохранения и другие. Сегмент поставщиков медицинских услуг доминировал на рынке с наибольшей долей доходов в 57,9% в 2025 году, что обусловлено растущей потребностью в оптимизации административных процессов, таких как регистрация пациентов, планирование и выставление счетов. Больницы и клиники быстро внедряют решения для доступа пациентов для повышения операционной эффективности и улучшения опыта пациентов. Растущее бремя административных задач и необходимость точного управления данными являются основными факторами, способствующими росту сегмента. Кроме того, растущие объемы пациентов и спрос на улучшенные медицинские услуги способствуют усыновлению. Интеграция с электронными медицинскими картами и другими системами здравоохранения повышает эффективность. Медицинские работники также сосредоточены на сокращении отказов в удовлетворении требований и улучшении управления циклом доходов. Кроме того, инициативы по цифровой трансформации в здравоохранении ускоряют внедрение. Потребность в доступе к данным и аналитике в режиме реального времени является еще одним фактором. В целом, поставщики медицинских услуг остаются основными пользователями этих решений.
Ожидается, что в сегменте ИТ-аутсорсинговых компаний здравоохранения будет наблюдаться самый быстрый CAGR в 23,5% с 2026 по 2033 год, чему способствует растущая тенденция аутсорсинга непрофильных операций специализированным поставщикам услуг. Эти компании предлагают экономически эффективные и масштабируемые решения, позволяющие организациям здравоохранения сосредоточиться на основных клинических функциях. Растущий спрос на управление циклом доходов и административную поддержку стимулирует рост сегмента. Кроме того, аутсорсинг помогает снизить эксплуатационные расходы и повысить эффективность. Принятие передовых технологий, таких как ИИ и автоматизация, еще больше расширяет предложения услуг. Кроме того, поставщики аутсорсинга привносят опыт и стандартизированные процессы, повышая качество обслуживания. Расширение глобальной инфраструктуры здравоохранения также способствует росту спроса. Организации все чаще ищут гибкие и эффективные решения, которые предоставляют аутсорсинговые компании. Кроме того, необходимость соблюдения и управления рисками способствует принятию. В целом ожидается, что этот сегмент будет быстро расти, поскольку системы здравоохранения продолжают развиваться и оцифровываться.
В каком регионе находится наибольшая доля рынка решений для доступа пациентов
- Северная Америка доминировала на рынке решений для доступа к пациентам с самой большой долей дохода в 40,51% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых игроков отрасли. Регион выигрывает от широкого внедрения интегрированных ИТ-систем здравоохранения, что позволяет эффективно регистрировать пациентов, проверять их право на участие и управлять циклом доходов в больницах и сетях здравоохранения.
- Поставщики медицинских услуг в регионе высоко ценят операционную эффективность, опыт пациентов и точность административных процессов, что приводит к более широкому внедрению автоматизированных платформ доступа пациентов, которые легко интегрируются с электронными медицинскими записями и системами выставления счетов.
- Это широкое внедрение также поддерживается высокими расходами на здравоохранение, благоприятными рамками возмещения и постоянными технологическими достижениями, устанавливая решения для доступа пациентов в качестве основных инструментов как для крупных систем здравоохранения, так и для амбулаторных учреждений.
Американский рынок решений для доступа к пациентам
Рынок решений для доступа к пациентам в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое развертывание цифровых технологий здравоохранения в крупных больничных сетях и интегрированных системах доставки. Поставщики медицинских услуг все чаще инвестируют в автоматизацию, инструменты с поддержкой ИИ и облачные платформы для оптимизации процессов приема пациентов, планирования и проверки страхования. Растущее внимание к снижению административного бремени, минимизации отказов в удовлетворении требований и повышению вовлеченности пациентов значительно стимулирует рост рынка. Кроме того, сильная нормативная поддержка, постоянные инновации и присутствие крупных игроков отрасли также способствуют расширению решений для доступа пациентов по всей стране.
Европейский рынок решений для доступа пациентов
Ожидается, что рынок решений для доступа к пациентам в Европе будет расширяться с существенным CAGR в течение прогнозируемого периода, в первую очередь благодаря растущему акценту на цифровизацию здравоохранения и необходимости эффективных систем управления пациентами. Правительства и организации здравоохранения по всему региону инвестируют в модернизацию ИТ-инфраструктуры здравоохранения для улучшения доступа пациентов и оптимизации административных рабочих процессов. Растущий спрос на точное управление данными пациентов в сочетании с нормативными требованиями к прозрачности и совместимости данных еще больше ускоряет внедрение. Рынок демонстрирует значительный рост в государственных системах здравоохранения, частных больницах и амбулаторных центрах.
Британский рынок решений для доступа к пациентам
Ожидается, что рынок решений для доступа пациентов в Великобритании в течение прогнозируемого периода будет расти на примечательном уровне CAGR, что обусловлено продолжающимися усилиями по оцифровке медицинских услуг и улучшению доступа пациентов в рамках Национальной службы здравоохранения (NHS). Увеличение объема пациентов и необходимость сокращения времени ожидания побуждают поставщиков медицинских услуг внедрять передовые решения для доступа. Кроме того, акцент на повышении опыта пациентов, улучшении координации ухода и оптимизации административной эффективности способствует росту рынка. Интеграция цифровых инструментов для планирования назначений, регистрации пациентов и общения становится все более распространенной по всей стране.
Немецкий рынок решений для доступа пациентов
Ожидается, что в течение прогнозируемого периода рынок решений для доступа пациентов в Германии будет расширяться на значительном CAGR, чему способствуют сильные правительственные инициативы, способствующие цифровизации здравоохранения и внедрению передовых ИТ-решений. Налаженная инфраструктура здравоохранения Германии и акцент на безопасность и эффективность данных стимулируют спрос на надежные системы доступа к пациентам. Поставщики медицинских услуг все чаще внедряют цифровые платформы для оптимизации административных рабочих процессов, повышения точности данных пациентов и улучшения общего предоставления услуг. Растущее внимание к совместимости и безопасному обмену данными также способствует расширению рынка.
Азиатско-Тихоокеанский рынок решений для доступа пациентов
Рынок решений для доступа пациентов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено увеличением инвестиций в здравоохранение, быстрой урбанизацией, расширением инфраструктуры здравоохранения и повышением осведомленности о цифровых решениях в области здравоохранения. Правительства таких стран, как Китай, Япония и Индия, активно продвигают внедрение ИТ-систем здравоохранения для повышения доступности и эффективности. Растущий спрос на упорядоченные процессы управления пациентами в сочетании с растущей нагрузкой на медицинские учреждения значительно ускоряет внедрение решений для доступа пациентов по всему региону.
Японский рынок решений для доступа к пациентам
Рынок решений для доступа пациентов в Японии набирает обороты благодаря передовой системе здравоохранения страны, старению населения и сильному акценту на технологические инновации. Растущая потребность в эффективном управлении пожилым населением стимулирует внедрение цифровых систем доступа к пациентам в больницах и клиниках. Медицинские работники используют эти решения для улучшения графика назначения, снижения административной нагрузки и улучшения опыта пациентов. Кроме того, акцент Японии на точность, эффективность и высокое качество медицинских услуг способствует дальнейшему росту рынка.
Китайские решения для доступа пациентов Market Insight
Китайский рынок решений для доступа к пациентам составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым развитием инфраструктуры здравоохранения, большим количеством пациентов и растущими правительственными инициативами по цифровизации здравоохранения. Расширение больниц и медицинских учреждений, наряду с растущим внедрением цифровых медицинских платформ, стимулирует спрос на эффективные системы доступа к пациентам. Кроме того, растущий акцент на улучшение доступности здравоохранения, сокращение времени ожидания пациентов и повышение операционной эффективности стимулирует рынок. Присутствие отечественных поставщиков технологий и увеличение инвестиций в ИТ в области здравоохранения еще больше укрепляют рост рынка в Китае.
Какие компании занимают лидирующие позиции на рынке решений для доступа пациентов
Индустрия решений для доступа к пациентам в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
Epic Systems Corporation (США)
McKesson Corporation (США)
Optum Inc. (США)
•Conifer Health Solutions (США)
R1 RCM Inc. (США)
Experian Health (Великобритания)
Изменение здравоохранения (США)
•Allscripts Healthcare Solutions (США)
NextGen Healthcare (США)
Athenahealth (США)
•eClinicalWorks (США)
Waystar (США)
GE HealthCare (США)
Siemens Healthineers (Германия)
Oracle Health (США)
• Infor (США)
•Cognizant (США)
• Wipro (Индия)
Tata Consultancy Services (Индия)
Каковы последние тенденции на рынке решений для доступа пациентов
- В январе 2023 года американская компания Annexus Health объявила о расширении и продемонстрировала успех своего портфеля решений для доступа к пациентам, включая AssistPoint®, AP Connect и Adparo. Эти платформы предназначены для упрощения доступа пациентов к программам финансовой помощи, интеграции служб поддержки наук о жизни в рабочие процессы поставщиков и снижения административной нагрузки на пути доступа пациентов. Развитие подчеркивает растущий акцент на повышение доступности, эффективности и ориентированного на пациента ухода с помощью интегрированных цифровых решений.
- В мае 2023 года глобальный отчет о рынке решений для доступа к пациентам, опубликованный через Yahoo Finance, подчеркнул значительное расширение рынков США и Китая, обусловленное растущим внедрением цифровой инфраструктуры здравоохранения и решений по управлению циклом доходов. В докладе подчеркивается растущий спрос на автоматизацию в процессах проверки соответствия требованиям, предварительной авторизации и вовлечения пациентов, что отражает более широкий сдвиг в отрасли в сторону цифровой трансформации и операционной эффективности в системах здравоохранения.
- В январе 2024 года Medicare (США) расширила охват, включив в него услуги по защите прав пациентов, значительно укрепив компании, предлагающие доступ к пациентам и навигационные решения, такие как Solace. Это изменение политики позволило расширить страховое возмещение за услуги, которые помогают пациентам управлять назначениями, оформлением документов и координацией ухода. Это событие знаменует собой важный шаг на пути к институционализации услуг доступа пациентов в рамках основных систем возмещения расходов на здравоохранение и расширению доступа к вспомогательным услугам.
- В апреле 2025 года Solace, стартап в области медицинской навигации, привлек 60 миллионов долларов США в рамках серии B после расширения охвата Medicare услугами по защите пациентов. Целью раунда финансирования является расширение платформы, которая связывает пациентов с медицинскими работниками, которые помогают в навигации по сложным системам здравоохранения, включая планирование и административные процессы. Это отражает растущую уверенность инвесторов в доступе пациентов и навигационных решениях в качестве важнейшего компонента современной медицинской помощи.
- В сентябре 2025 года глобальный сектор медицинских технологий, включая поставщиков решений для доступа к пациентам, стал свидетелем всплеска слияний и поглощений, причем в первой половине года было зарегистрировано более 100 сделок. Компании все чаще консолидируются для расширения возможностей в области ИИ, анализа данных и интегрированных платформ доступа к пациентам. Эта тенденция свидетельствует о сильном созревании рынка и переходе к комплексным, комплексным решениям по доступу к здравоохранению и управлению циклом доходов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











