



Global Patient Centric Healthcare App Market Segmentation, By Technology (Phone-Based Apps, Web-Based Apps, Wearable Patient Centric Apps), Operating System (iOS, Android, Windows, and Others), Application (Wellness Management, Disease and Treatment Management, and Others), End User (Hospitals, Clinics, and Home Use) - Industry Trends and Forecast to 2033
Каков размер и темпы роста рынка приложений для пациентов
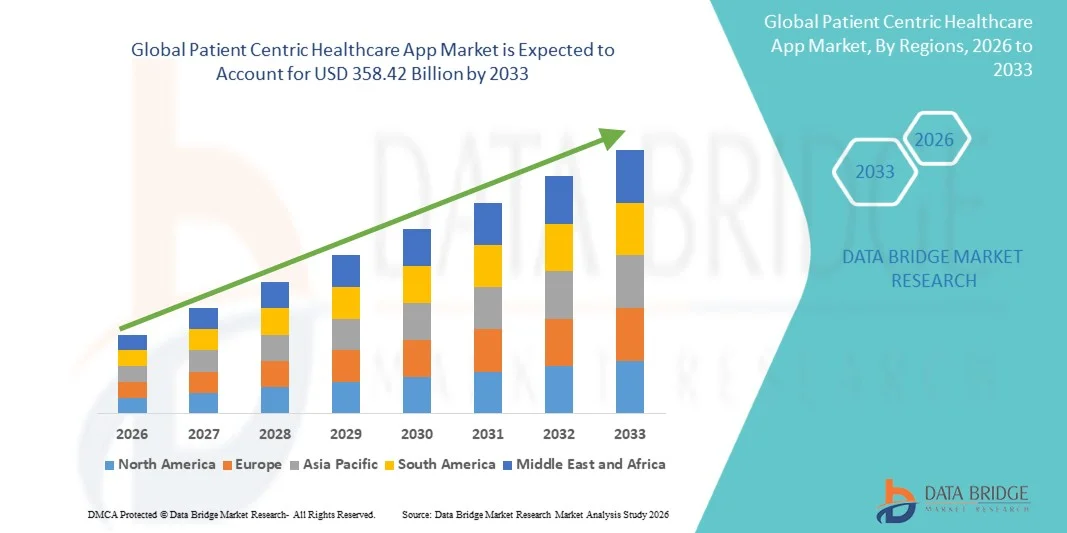
- Согласно анализу Data Bridge Market Research, рынок приложений для медицинского обслуживания, ориентированных на пациента, был оценен как25,27 млрд долларов в 2025 годуи, по прогнозам, достигнет$358,42 млрд к 2033 годуРастущий в aCAGR 39,31% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на персонализированные медицинские услуги, растущим внедрением цифровых технологий здравоохранения, растущим вовлечением пациентов и необходимостью удобного доступа к медицинской информации, управлению назначением, напоминаниям о лекарствах, удаленному мониторингу и управлению заболеваниями через мобильные приложения.
- Растущее внимание к уходу, ориентированному на пациента, в сочетании с растущим внедрением смартфонов, подключенных медицинских устройств, телемедицинских услуг и цифровых платформ здравоохранения заставляет поставщиков медицинских услуг и технологические компании внедрять ориентированные на пациента медицинские приложения для улучшения взаимодействия с пациентами, улучшения связи и поддержки непрерывного управления уходом. Функции с поддержкой ИИ, удаленный мониторинг пациентов, персонализированные рекомендации по здоровью и интегрированные медицинские услуги набирают обороты, предоставляя более доступные, подключенные и индивидуальные цифровые медицинские услуги.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 25,27 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $358,42 млрд
- Прогноз CAGR (2026–2033): 39,31%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка приложений для медицинского обслуживания пациентов
- Северная Америка доминировала на рынке приложений для лечения пациентов с самой большой долей дохода в 36% в 2025 году, поддерживаемых передовой цифровой инфраструктурой здравоохранения, высоким проникновением смартфонов и подключенных устройств, сильным внедрением решений телемедицины и удаленного мониторинга пациентов, а также растущим спросом на персонализированные и ориентированные на пациента медицинские услуги.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 42,5% с 2026 по 2033 год, чему способствуют растущая цифровизация здравоохранения, растущее внедрение смартфонов, растущие инвестиции в цифровую инфраструктуру здравоохранения, расширение телемедицинских услуг и растущий спрос на удобные и персонализированные решения в области здравоохранения в таких странах, как Индия, Китай и Япония.
- Сегмент решений возглавил рынок с долей 68% в 2025 году, что обусловлено растущим спросом на ориентированные на пациента приложения, которые поддерживают планирование назначений, управление лекарствами, мониторинг здоровья, управление заболеваниями, связь и персонализированные медицинские услуги.
- Услуги являются наиболее быстро растущим типом компонентов, прогнозируемым для регистрации CAGR 41,0%, что отражает растущий спрос на внедрение, интеграцию, консалтинг, техническое обслуживание, техническую поддержку и другие услуги, необходимые для развертывания и управления приложениями здравоохранения, ориентированными на пациента.
- Облачный сегмент доминировал в категории режимов развертывания с долей дохода 58% в 2025 году, чему способствовал растущий спрос на масштабируемые, гибкие, удаленно доступные и легко интегрированные цифровые платформы здравоохранения, которые позволяют пациентам и поставщикам медицинских услуг получать доступ к медицинской информации и услугам на нескольких устройствах.
- В 2025 году на долю крупных предприятий приходилось 62% рынка, чему способствовали увеличение их инвестиционного потенциала, обширная инфраструктура медицинских технологий, расширение базы пациентов и расширение внедрения интегрированных цифровых платформ для улучшения взаимодействия с пациентами и оказания медицинской помощи.
- Сегмент здравоохранения является самой быстрорастущей отраслевой вертикальной категорией с CAGR 40,8%, что обусловлено растущим внедрением цифровых решений для взаимодействия с пациентами, удаленным мониторингом, телемедициной, электронным доступом к медицинской информации, персонализированным управлением уходом и растущим акцентом на улучшение опыта пациентов и непрерывность ухода.
Область охвата и сегментация рынка приложений для пациентов
|
Атрибуты |
Приложение для пациентов Centric Healthcare Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке медицинских приложений для пациентов
- Приложения, ориентированные на пациента, все больше развиваются в направлении совместимых платформ, которые соединяют электронные медицинские записи, порталы пациентов, поставщиков медицинских услуг и сторонние приложения, позволяя пациентам получать доступ, управлять и обмениваться медицинской информацией через единый цифровой интерфейс. Растущий акцент на функциональной совместимости и стандартных API-интерфейсах поддерживает более подключенный и ориентированный на пациента опыт цифрового здравоохранения.
- Например, в июле 2025 года Управление национального координатора по информационным технологиям в области здравоохранения США (ONC) сообщило, что доступ к онлайновым медицинским записям на основе приложений увеличился с 38% в 2020 году до 57% в 2024 году, что подчеркивает продолжающийся переход к доступу к информации о здоровье пациентов на основе смартфонов.
- Дистанционный мониторинг пациентов и отслеживание состояния здоровья в режиме реального времени все чаще включаются в приложения, ориентированные на пациента, что позволяет пациентам собирать информацию о здоровье через подключенные устройства и передавать данные поставщикам медицинских услуг для постоянного мониторинга и управления лечением.
- Поставщики медицинских услуг также расширяют использование подключенных приложений для управления хроническими заболеваниями, отслеживания лекарств, управления назначением, доступа к медицинской записи и общения с группами по уходу, усиливая участие пациентов в решениях в области здравоохранения.
- Например, в 2025 году программа ONC Leading Edge Acceleration Projects включала в себя проект поддержки принятия решений, ориентированный на пациента, с использованием подписок FHIR для автоматической идентификации пациентов для регистрации в программе мониторинга гипертонии и предоставления ответов в режиме реального времени, когда сообщаются показания повышенного кровяного давления.
- Поскольку пациенты все чаще используют смартфоны, подключенные устройства и цифровые платформы здравоохранения для управления медицинской информацией, ориентированные на пациента приложения для здравоохранения развиваются в направлении интегрированных и персонализированных платформ, которые объединяют медицинские записи, мониторинг, связь, координацию ухода и цифровые медицинские услуги.
Каковы основные драйверы рынка приложений для пациентов
- Растущий спрос на удобный доступ к медицинской информации и более широкое участие пациентов в принятии решений в области здравоохранения стимулирует принятие ориентированных на пациента медицинских приложений, особенно для доступа к медицинским записям, просмотра результатов тестов, общения с поставщиками, управления назначениями и поддержки управления хроническими заболеваниями.
- Например, в июле 2025 года ONC сообщила, что в 2024 году 65% людей на национальном уровне были предложены и получили доступ к своим онлайн-медицинским записям или порталу пациентов, в то время как 69% людей, страдающих хроническим заболеванием, получили доступ к своим записям хотя бы один раз в течение года.
- Растущее внедрение смартфонов, подключенных медицинских устройств, телемедицины и дистанционного мониторинга пациентов также увеличивает спрос на приложения, которые позволяют постоянно собирать и обмениваться медицинской информацией между пациентами и поставщиками медицинских услуг. CMS описывает удаленный мониторинг пациентов как сбор данных о здоровье пациентов через подключенные устройства и их передачу поставщикам медицинских услуг для лечения или управления состоянием.
- Например, в июле 2025 года Центры Medicare & Medicaid Services (CMS) объявили об обязательствах медицинских и технологических компаний по поддержке экосистемы здравоохранения, ориентированной на пациента, включая приложения для управления диабетом и ожирением, разговорный ИИ для проверки симптомов и навигации по уходу, планирования назначений и цифровой регистрации.
- С организациями здравоохранения, стремящимися улучшить взаимодействие с пациентами и обеспечить более скоординированную помощь, ориентированные на пациента приложения для здравоохранения становятся все более важными для подключения пациентов с медицинскими записями, поставщиками, лицами, осуществляющими уход, и цифровыми услугами здравоохранения, поддерживая более доступные и непрерывные поставки медицинских услуг.
Какие факторы препятствуют росту рынка медицинских приложений для пациентов
- Внедрение и расширение приложений для здравоохранения, ориентированных на пациента, может быть сложной задачей, поскольку организации здравоохранения должны учитывать требования к совместимости, конфиденциальности, кибербезопасности, управлению данными и интеграции, одновременно соединяя приложения с существующими электронными системами медицинской документации и медицинской информации.
- Например, в 2025 году ONC сообщила, что, хотя большинство больниц США приняли базовые возможности взаимодействия с пациентами, менее половины имели все передовые возможности для рекордного импорта и представления данных, генерируемых пациентами, в то время как больницы с низкими ресурсами отставали в принятии возможностей взаимодействия с пациентами на основе приложений и FHIR.
- Фрагментация данных также может ограничить эффективность приложений для здравоохранения, ориентированных на пациента, поскольку люди могут поддерживать несколько порталов пациентов и медицинских записей у разных поставщиков, страховщиков, лабораторий, аптек и больниц. В 2024 году 59% людей в США сообщили о наличии нескольких онлайн-медицинских записей или порталов пациентов.
- Требования к конфиденциальности и безопасности представляют собой дополнительные проблемы, поскольку ориентированные на пациента приложения для здравоохранения обрабатывают конфиденциальную информацию о здоровье и должны обеспечивать соответствующие гарантии для доступа, хранения и обмена медицинскими записями. Руководство ONC подчеркивает важность конфиденциальности, безопасности, совместимости и безопасных API при разработке приложений для здравоохранения.
- Например, в июле 2025 года ONC сообщила, что только 7% людей использовали приложение для организации порталов для объединения медицинской информации с разных порталов или онлайн-медицинских записей в 2024 году, что указывает на то, что совместимость и консолидация информации из нескольких источников в области здравоохранения остаются областями для дальнейшего развития.
- Эти ограничения на взаимодействие, фрагментацию данных, конфиденциальность, безопасность и инфраструктуру могут увеличить сложность внедрения и медленное внедрение, особенно среди организаций здравоохранения с ограниченными цифровыми возможностями или недостаточными ресурсами для интеграции передовых технологий взаимодействия с пациентами.
Как сегментируется рынок медицинских приложений для пациентов
Рынок приложений, ориентированных на пациента, сегментирован на основе технологий, операционной системы, приложения и конечного пользователя.
- По технологии
На основе технологий, ориентированный на пациента рынок приложений для здравоохранения сегментируется на приложения на основе телефонов, веб-приложения и носимые приложения для пациентов. Сегмент приложений на основе телефонов доминировал на рынке с долей 52% в 2025 году из-за увеличения проникновения смартфонов, растущего использования мобильных приложений для здравоохранения и растущего спроса на удобный доступ к личной информации о здоровье и медицинским услугам. Телефонные приложения позволяют пациентам получать доступ к медицинским записям, управлять назначениями, общаться с поставщиками медицинских услуг, получать напоминания о лекарствах и отслеживать информацию о здоровье с помощью мобильных устройств.
Сегмент приложений Wearable Patient Centric Apps, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 43,8% с 2026 по 2033 год, что обусловлено растущим внедрением носимых устройств, подключенных технологий здравоохранения и решений для непрерывного мониторинга здоровья. Носимые приложения позволяют пациентам контролировать показатели здоровья и хорошего самочувствия и обмениваться соответствующей информацией с поставщиками медицинских услуг. Дистанционный мониторинг пациентов также поддерживает спрос на подключенные приложения, поскольку поставщики медицинских услуг все чаще используют данные, передаваемые с подключенных медицинских устройств, для поддержки лечения заболеваний и лечения. Растущее внедрение умных часов, фитнес-трекеров и подключенных медицинских устройств укрепляет интеграцию носимых приложений с ориентированными на пациента платформами здравоохранения.
- Операционная система
На основе операционной системы ориентированный на пациента рынок приложений для здравоохранения сегментирован на iOS, Android, Windows и другие. Сегмент Android доминировал на рынке с долей 54% в 2025 году, чему способствовала широкая доступность Android-смартфонов, растущее распространение смартфонов и широкая доступность медицинских приложений для различных категорий устройств и ценовых диапазонов. Приложения для здравоохранения на базе Android предоставляют пациентам доступ к медицинским записям, инструментам управления здоровьем, службам назначения, напоминаниям о лекарствах, функциям телездравоохранения и удаленному мониторингу здоровья. Широкая экосистема устройств и доступность Android-смартфонов поддерживают внедрение ориентированных на пациента медицинских приложений на развитых и развивающихся рынках.
Сегмент iOS, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 40,7% с 2026 по 2033 год, что обусловлено растущим внедрением смартфонов премиум-класса, подключенных экосистем здравоохранения и приложений здравоохранения, интегрированных с носимыми устройствами. Приложения iOS поддерживают управление информацией о здоровье, отслеживание состояния здоровья, связь с поставщиками медицинских услуг и интеграцию с подключенными технологиями здравоохранения. Растущий спрос на персонализированный опыт цифрового здравоохранения и более тесная интеграция между смартфонами, носимыми устройствами и приложениями для здравоохранения еще больше поддерживают рост приложений, ориентированных на пациентов на базе iOS.
- С помощью приложения
На основе применения, ориентированный на пациента рынок приложений для здравоохранения сегментирован на управление велнес-менеджментом, управление заболеваниями и лечением и другие. Сегмент управления болезнями и лечением доминировал на рынке с долей 57% в 2025 году из-за растущей распространенности хронических заболеваний, растущего спроса на постоянный мониторинг здоровья и растущего внедрения цифровых инструментов для управления лечением. Приложения, ориентированные на пациента, поддерживают пациентов в мониторинге состояния здоровья, доступе к медицинской информации, общении с поставщиками медицинских услуг, управлении лекарствами и отслеживании информации, связанной с лечением. По данным ONC, в 2024 году 81% людей с хроническим заболеванием получили онлайн-доступ к своим медицинским записям, а 69% получили доступ к своим записям, что свидетельствует о растущем использовании цифровых технологий здравоохранения среди лиц, страдающих хроническими заболеваниями.
Сегмент Wellness Management, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 41,9% с 2026 по 2033 год, что обусловлено повышением осведомленности о профилактическом здравоохранении, здоровом образе жизни, мониторинге фитнеса, управлении питанием и персонализированных оздоровительных услугах. Велнес-приложения позволяют пользователям контролировать физическую активность, показатели здоровья, питание, графики приема лекарств и другие аспекты личного здоровья. Повышение интереса потребителей к профилактическому управлению здоровьем и интеграции приложений для смартфонов с носимыми устройствами еще больше способствуют внедрению приложений для управления здоровьем.
- Конечный пользователь
На основе конечного пользователя ориентированный на пациента рынок медицинских приложений сегментирован на больницы, клиники и домашнее использование. Сегмент госпиталей доминировал на рынке с долей 48% в 2025 году, чему способствовало растущее внедрение технологий взаимодействия с пациентами, электронных медицинских записей, порталов пациентов и мобильных приложений здравоохранения. Больницы все чаще используют цифровые платформы, чтобы позволить пациентам получать доступ к медицинским записям, просматривать клиническую информацию, общаться с поставщиками медицинских услуг, управлять назначениями и более активно участвовать в их уходе. По данным ONC, в 2024 году восемь из десяти больниц имели все возможности для привлечения пациентов, в то время как две из трех больниц имели все новые возможности, которые включали доступ через приложения и просмотр клинических записей. Растущая интеграция приложений, ориентированных на пациента, с больничными информационными системами еще больше усиливает внедрение.
Сегмент домашнего использования, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 42,6% с 2026 по 2033 год, что обусловлено растущим внедрением удаленного мониторинга пациентов, телемедицины, подключенных медицинских устройств и приложений для самостоятельного управления. Приложения для медицинского обслуживания на дому позволяют пациентам контролировать состояние здоровья за пределами традиционных медицинских учреждений и обмениваться соответствующей информацией с поставщиками медицинских услуг. CMS утверждает, что удаленный мониторинг пациентов позволяет пациентам собирать информацию, такую как кровяное давление, вес и уровень глюкозы, с помощью подключенных медицинских устройств, причем информация автоматически передается поставщикам медицинских услуг для управления состоянием. Растущий спрос на удобный доступ к здравоохранению, управление хроническими заболеваниями и постоянный мониторинг еще больше способствует принятию ориентированных на пациента медицинских приложений для домашнего использования.
В каком регионе находится самая большая доля рынка медицинских приложений для пациентов
- Северная Америка доминировала на рынке медицинских приложений, ориентированных на пациентов, с самой большой долей дохода в 36% в 2025 году, поддерживаемой высоким проникновением смартфонов, передовой цифровой инфраструктурой здравоохранения, широким распространением электронных медицинских записей и увеличением использования порталов пациентов и мобильных приложений здравоохранения.
- Регион также выигрывает от увеличения инвестиций в цифровую инфраструктуру здравоохранения, стандартов взаимодействия, дистанционного мониторинга пациентов и технологий взаимодействия с пациентами. Растущий спрос на удобный доступ к медицинским записям, цифровую связь с поставщиками медицинских услуг, персонализированное управление здравоохранением и связанные медицинские услуги продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский клиент Centric Healthcare App Market Insight
Рынок медицинских приложений, ориентированных на пациентов в США, демонстрирует сильный рост благодаря растущему внедрению электронных медицинских записей, порталов для пациентов, приложений для здоровья смартфонов, удаленного мониторинга пациентов и цифровых решений для взаимодействия с пациентами. Зрелая инфраструктура здравоохранения страны, широкое использование подключенных технологий здравоохранения и растущий акцент на доступ пациентов к медицинской информации стимулируют спрос на приложения, ориентированные на пациента. Кроме того, по данным Управления Национального координатора по информационным технологиям в области здравоохранения США (ONC), доступ к онлайновым медицинским записям на основе приложений увеличился с 38% в 2020 году до 57% в 2024 году, демонстрируя растущее использование мобильных приложений для доступа пациентов к медицинской информации.
Asia-Pacific Patient Centric Healthcare App Market
Ожидается, что рынок приложений для здравоохранения, ориентированных на пациентов в Азиатско-Тихоокеанском регионе, будет быстро расти, что обусловлено увеличением проникновения смартфонов, расширением цифровой инфраструктуры здравоохранения, ростом внедрения телемедицины и растущими инвестициями в связанные технологии здравоохранения в таких странах, как Китай, Индия и Япония. Растущая осведомленность о цифровых медицинских услугах, растущее использование мобильных медицинских приложений и растущий спрос на удобный доступ к медицинской информации способствуют расширению регионального рынка. Кроме того, растущее внедрение удаленного мониторинга пациентов, носимых устройств и приложений для здравоохранения с поддержкой ИИ ускоряет внедрение приложений для лечения пациентов по всему региону.
Японский рынок приложений для пациентов Centric Healthcare
Японский рынок медицинских приложений, ориентированных на пациентов, демонстрирует устойчивый рост благодаря растущим инвестициям в цифровое здравоохранение, старению населения, увеличению спроса на удаленные медицинские услуги и растущему внедрению подключенных медицинских технологий. Поставщики медицинских услуг все чаще используют цифровые приложения для поддержки общения с пациентами, мониторинга состояния здоровья, управления назначением и доступа к медицинской информации. Более того, растущая интеграция смартфонов, носимых устройств, технологий удаленного мониторинга и цифровых платформ здравоохранения, наряду с акцентом страны на улучшение доступности и эффективности здравоохранения, также способствует росту рынка.
Китайский рынок приложений для пациентов Centric Healthcare
Китайский рынок приложений для медицинского обслуживания, ориентированных на пациентов, быстро растет, чему способствуют растущая цифровизация здравоохранения, расширение внедрения смартфонов, рост услуг телемедицины и рост инвестиций в инфраструктуру цифрового здравоохранения. Растущее внедрение мобильных медицинских приложений в больницах, клиниках и домашнем здравоохранении значительно повышает спрос на рынке. Кроме того, растущее использование онлайн-сервисов здравоохранения, удаленного мониторинга пациентов, электронной медицинской информации и цифровых решений в области здравоохранения с поддержкой искусственного интеллекта поддерживает расширение ориентированных на пациента приложений здравоохранения по всей стране.
Британская компания Patient Centric Healthcare App Market Insight
Британский рынок приложений, ориентированных на пациентов, переживает устойчивый рост, поддерживаемый растущим внедрением цифровых медицинских услуг, электронных медицинских записей, приложений, ориентированных на пациентов, и технологий удаленного здравоохранения. Организации здравоохранения все чаще внедряют цифровые приложения для улучшения доступа пациентов к медицинской информации, общения с поставщиками медицинских услуг, управления назначениями и постоянного мониторинга состояния здоровья. Кроме того, интеграция совместимых цифровых технологий здравоохранения, удаленного мониторинга и персонализированных медицинских услуг повышает вовлеченность пациентов и поддерживает дальнейшее развитие рынка в Великобритании.
Немецкая компания Patient Centric Healthcare App Market
Рынок медицинских приложений, ориентированных на пациентов в Германии, неуклонно расширяется благодаря растущей цифровизации медицинских услуг, растущему внедрению электронных медицинских записей и растущему акценту на совместимые цифровые системы здравоохранения. Больницы, клиники и пациенты все чаще используют цифровые приложения для доступа к медицинской информации, связи, управления назначением, поддержки лечения и мониторинга здоровья. Постоянные достижения в области мобильных технологий здравоохранения, подключенных медицинских устройств, удаленного мониторинга пациентов и цифровой инфраструктуры здравоохранения, наряду с растущим акцентом на уход, ориентированный на пациента, и функциональную совместимость, способствуют дальнейшему росту рынка в Германии.
Какие компании являются лучшими на рынке приложений для пациентов
Индустрия Patient Centric Healthcare App в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Optum, Inc. (США)
- Teladoc Health, Inc. (США)
- Epic Systems Corporation (США)
- Корпорация Oracle (США)
- Koninklijke Philips N.V. (Нидерланды)
- Siemens Healthineers AG (Германия)
- GE HealthCare Technologies Inc. (США)
- Veradigm Inc. (США)
- Доктолиб (Франция)
- Ada Health GmbH (Германия)
- Allscripts Healthcare Solutions, Inc. (США)
- athenahealth, Inc. (США)
- Cerner Corporation (США)
- Doximity, Inc. (США)
- Амвелл (США)
- Health Catalyst, Inc. (США)
- Practo Technologies Pvt. Ltd. (Индия)
- MediBuddy (Индия)
- 1 мг (Индия)
- Hinge Health (США)
Каковы последние события на рынке приложений для пациентов
- В июле 2025 года Центры Medicare & Medicaid Services (CMS) объявили об обязательствах крупных технологических и медицинских организаций по поддержке развития более ориентированной на пациента экосистемы здравоохранения. Инициатива включала цифровые инструменты для управления диабетом и ожирением, разговорный ИИ для проверки симптомов и навигации по уходу, планирование встреч, цифровую регистрацию, безопасную цифровую идентификацию и поиск медицинских записей. Разработка подчеркивает растущую интеграцию мобильных приложений, искусственного интеллекта и цифровых медицинских услуг для обеспечения более подключенного и ориентированного на пациента опыта.
- В июле 2025 года Управление национального координатора по информационным технологиям здравоохранения США (ONC) сообщило, что доступ к онлайн-медицинским записям на основе приложений увеличился с 38% в 2020 году до 57% в 2024 году. В докладе также указывается, что в 2024 году 65% людей получили доступ к онлайн-медицинским записям или порталам пациентов. Продолжающийся переход к доступу к медицинской информации на основе приложений подчеркивает растущий спрос на приложения для здравоохранения, ориентированные на пациента, которые позволяют людям получать доступ, управлять и делиться своей медицинской информацией.
- В августе 2025 года Управление Национального координатора по информационным технологиям в области здравоохранения (ONC) сообщило о продолжающемся росте возможностей привлечения пациентов в больницах США. В докладе было установлено, что две из трех больниц имеют новые возможности взаимодействия с пациентами, позволяющие пациентам просматривать клинические записи и получать доступ к медицинской информации через приложения. В 2024 году 81% больниц предоставили доступ пациентам через приложения, сконфигурированные для соответствия спецификациям API, в то время как 70% — через приложения, сконфигурированные для соответствия спецификациям HL7 FHIR. Разработка отражает растущую интеграцию приложений, ориентированных на пациента, с больничными информационными системами и электронными медицинскими записями.
- В июле 2025 года Всемирная организация здравоохранения (ВОЗ) продолжила подчеркивать важность совместимых цифровых технологий здравоохранения и стандартов для поддержки подключенных и ориентированных на пациента систем здравоохранения. Инициативы ВОЗ в области цифрового здравоохранения направлены на укрепление взаимодействия, обмен данными и масштабирование цифровых решений в области здравоохранения. Эти разработки поддерживают дальнейшую интеграцию приложений здравоохранения с цифровой инфраструктурой здравоохранения и подключенными медицинскими услугами.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











