



Сегментация мирового рынка медицинских изделий для педиатрии по видам продукции (кардиологические устройства, устройства для диагностики in vitro (IVD), устройства для диагностической визуализации, телемедицина, устройства для анестезии и респираторной терапии, устройства для отделений интенсивной терапии новорожденных, устройства мониторинга и другие), конечным пользователям (больницы, педиатрические клиники, амбулаторные хирургические центры, научно-исследовательские и академические институты и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка педиатрических медицинских устройств
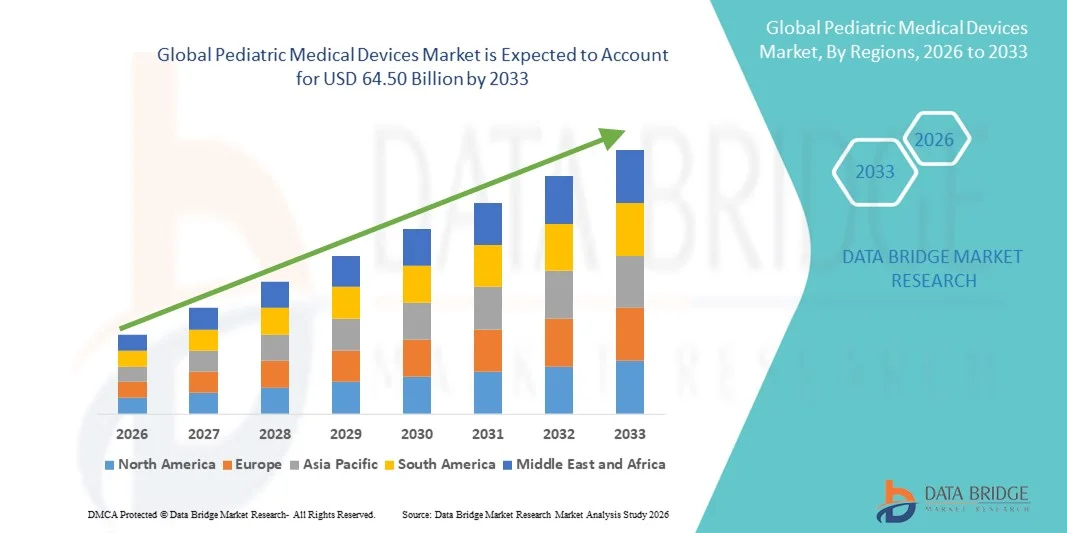
- Согласно анализу Data Bridge Market Research, объем мирового рынка педиатрических медицинских устройств был оценен как36,93 млрд долларов в 2025 годуОжидается, что он достигнет$64,50 млрд. к 2033 году, вCAGR 7,22%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается увеличением распространенности хронических и врожденных заболеваний у детей, ростом расходов на здравоохранение в педиатрической помощи и непрерывными технологическими достижениями в диагностических, терапевтических и мониторинговых устройствах, предназначенных для младенцев и подростков, что приводит к более широкому внедрению в больницах, клиниках и учреждениях по уходу на дому.
- Кроме того, растущий спрос на более безопасные, ориентированные на детей медицинские решения и инновации, такие как мониторинг с помощью ИИ, телемедицина и миниатюрное оборудование, стимулирует инвестиции от ключевых производителей, в то время как повышенная осведомленность и правительственные инициативы, направленные на улучшение инфраструктуры детского здравоохранения, ускоряют поглощение, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$36,93 млрд.
- Ожидаемая рыночная стоимость (2033):$64,50 млрд.
- Прогноз CAGR (2026–2033): 7.22%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Анализ рынка педиатрических медицинских устройств
- Детские медицинские устройства, включая диагностическое, терапевтическое и контрольное оборудование, специально предназначенное для младенцев, детей и подростков, становятся все более важными в больницах, клиниках и учреждениях по уходу на дому из-за их внимания к безопасности, точности и соответствующему возрасту дизайну.
- Растущий спрос на педиатрические медицинские устройства в первую очередь обусловлен растущей распространенностью хронических и врожденных заболеваний среди детей, увеличением расходов на здравоохранение и непрерывными технологическими достижениями, такими как мониторинг с использованием ИИ, интеграция телемедицины и минимально инвазивные решения.
- Северная Америка доминировала на рынке детских медицинских устройств с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и присутствием ключевых игроков отрасли. В США наблюдается значительное внедрение педиатрических медицинских устройств, особенно в специализированных педиатрических больницах и приложениях для ухода на дому, что обусловлено инновациями в области мониторинга пациентов и ориентированных на детей решений лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке педиатрических медицинских устройств в течение прогнозируемого периода, чему будет способствовать увеличение инвестиций в здравоохранение, улучшение инфраструктуры педиатрической помощи и повышение осведомленности о потребностях в области детского здоровья.
- Сегмент устройств мониторинга доминировал на рынке детских медицинских устройств с долей рынка 41,5% в 2025 году, что обусловлено критической потребностью в точном мониторинге здоровья в режиме реального времени и раннем выявлении заболеваний у детей.
Сегментация рынка педиатрических медицинских устройств
|
Атрибуты |
Педиатрические медицинские приборы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке детских медицинских изделий
Достижения посредством мониторинга и телемедицины с поддержкой ИИ
- Значительной и ускоряющейся тенденцией на мировом рынке детских медицинских изделий является интеграцияискусственный интеллект(AI) и телемедицинские платформы для мониторинга и диагностики устройств, улучшения ухода за пациентами в режиме реального времени и дистанционного управления заболеваниями
- Например, носимые мониторы с искусственным интеллектом позволяют постоянно отслеживать жизненно важные признаки у новорожденных и детей, мгновенно предупреждая опекунов и врачей о ненормальных моделях. Точно так жетелемедицинаВключенные устройства облегчают виртуальные консультации и удаленное наблюдение за педиатрическими пациентами.
- Интеграция ИИ позволяет проводить прогнозную аналитику для раннего выявления заболеваний, автоматические оповещения об аномальных показаниях и персонализированные рекомендации по лечению на основе исторических данных пациентов. Например, интеллектуальные инфузионные насосы корректируют дозы в соответствии с расчетами, основанными на ИИ, для обеспечения безопасности детей.
- Бесшовная интеграция устройств сЭлектронные медицинские записи(EHR) и подключенные платформы здравоохранения позволяют централизованно контролировать нескольких пациентов, позволяя клиницистам отслеживать прогресс лечения, эффективно управлять лекарствами и планировать вмешательства.
- Эта тенденция к более интеллектуальным, взаимосвязанным и ориентированным на пациента педиатрическим устройствам меняет ожидания в отношении детского здравоохранения. Следовательно, компании разрабатывают решения для мониторинга с поддержкой ИИ с автоматическими оповещениями, удаленным подключением и прогнозной аналитикой для поддержки клинических решений.
- Спрос на педиатрические устройства, предлагающие интеграцию ИИ и телемедицины, быстро растет в больницах, клиниках и секторах ухода на дому, поскольку поставщики медицинских услуг все чаще отдают приоритет непрерывному мониторингу, раннему вмешательству и удобству для лиц, осуществляющих уход.
Динамика рынка педиатрических медицинских изделий
водитель
Увеличение распространенности детских заболеваний и инвестиций в здравоохранение
- Растущая заболеваемость хроническими, врожденными и острыми педиатрическими заболеваниями в сочетании с растущими инвестициями в инфраструктуру детского здравоохранения является основным фактором для растущего внедрения педиатрических медицинских устройств.
- Например, в апреле 2025 года ведущий производитель детских устройств запустил ряд носимых мониторов с поддержкой ИИ для интенсивной терапии новорожденных, направленных на улучшение раннего выявления и результатов вмешательства. Ожидается, что такие инициативы ключевых компаний ускорят рост рынка.
- По мере роста осведомленности о проблемах детского здоровья среди родителей и поставщиков медицинских услуг, устройства, предлагающие мониторинг в режиме реального времени, минимально инвазивное лечение и точную диагностику, все чаще предпочитают традиционные методы.
- Кроме того, правительственные инициативы, рост расходов на здравоохранение и расширение педиатрических специализированных больниц способствуют внедрению, в то время как тенденция интеграции устройств в решения по уходу на дому улучшает доступ пациентов и непрерывность ухода.
- Удобство удаленного мониторинга, персонализированного лечения и соответствующих возрасту конструкций устройств являются ключевыми факторами, способствующими поглощению в больницах, клиниках и домашних условиях, в то время как разработка удобных для пользователя устройств также способствует росту рынка.
Сдержанность/вызов
Высокая стоимость и соблюдение нормативных требований
- Относительно высокая стоимость современных педиатрических медицинских устройств и строгие нормативные требования представляют собой серьезную проблему для более широкого внедрения на рынке. Передовые устройства часто требуют дорогостоящих материалов, точной инженерии и процессов сертификации перед выходом на рынок.
- Например, задержки в одобрении регулирующих органов для устройств мониторинга с поддержкой ИИ могут замедлить внедрение в больницах и учреждениях по уходу на дому, что заставляет компании проявлять осторожность при запуске инновационных продуктов.
- Соответствие строгим стандартам безопасности, эффективности и качества при сохранении доступности имеет решающее значение, особенно на развивающихся рынках, где бюджетные ограничения ограничивают доступ к передовой педиатрической помощи.
- Кроме того, проблемы кибербезопасности и конфиденциальности данных, связанные с подключенными педиатрическими устройствами, могут препятствовать внедрению, требуя надежного шифрования и безопасных протоколов управления данными пациентов.
- В то время как стоимость устройств постепенно снижается из-за технологических достижений и экономии за счет масштаба, премия, связанная с высококлассными педиатрическими решениями, все еще может ограничить внедрение в чувствительных к цене регионах, подчеркивая необходимость доступных и совместимых альтернатив.
- Преодоление этих проблем путем согласования нормативных требований, оптимизации затрат, повышения кибербезопасности и обучения опекунов будет иметь жизненно важное значение для устойчивого роста на рынке педиатрических медицинских устройств.
Сфера рынка педиатрических медицинских устройств
Рынок сегментирован на основе продукта и конечного потребителя.
- По продукту
На основе продукта рынок педиатрических медицинских устройств сегментирован на кардиологические устройства, устройства диагностики in vitro (IVD), устройства диагностической визуализации, телемедицины, анестезии и респираторных устройств, неонатальные устройства ICU, устройства мониторинга и другие. Сегмент устройств мониторинга доминировал на рынке детских медицинских устройств с долей рынка 41,5% в 2025 году, что обусловлено критической потребностью в точном, непрерывном и неинвазивном отслеживании состояния здоровья в больницах, отделениях интенсивной терапии, педиатрических отделениях и учреждениях по уходу на дому. Такие устройства, как мониторы жизненно важных знаков, мониторы глюкозы и носимые трекеры, становятся все более предпочтительными из-за их возможностей мониторинга в реальном времени и интеграции с электронными медицинскими записями. Больницы и отделения интенсивной терапии новорожденных являются основными приемниками из-за нормативных требований к безопасности детей и большого количества педиатрических пациентов. Расширенные функции, такие как оповещения на основе искусственного интеллекта, прогнозная аналитика и облачное управление данными, делают эти устройства необходимыми в современной педиатрической помощи. Растущая распространенность хронических педиатрических заболеваний и спрос родителей на решения для домашнего мониторинга еще больше подпитывают сегмент. Ожидается, что постоянные инновации в носимых и минимально инвазивных устройствах сохранят свое доминирование в течение прогнозируемого периода.
Сегмент Telemedicine, как ожидается, продемонстрирует самый быстрый рост на 22,3% CAGR с 2026 по 2033 год, чему способствует растущая потребность в удаленных педиатрических консультациях, домашнем мониторинге и решениях для виртуального ухода. Телемедицинские устройства включают в себя инструменты мониторинга на основе искусственного интеллекта, носимые датчики и платформы, позволяющие в режиме реального времени общаться между воспитателями и клиницистами. Усыновление поддерживается увеличением проникновения Интернета, использования мобильных устройств и правительственных инициатив, способствующих цифровому здравоохранению у детей. Телемедицина сокращает количество посещений больниц, снижает риск заражения и расширяет доступ к специализированной педиатрической помощи, особенно в сельских и недостаточно обслуживаемых регионах. Интеграция с ИИ и носимыми устройствами еще больше улучшает прогнозное здравоохранение и своевременное вмешательство. Педиатрические поставщики услуг по уходу на дому и родители являются ключевыми усыновителями, стимулируя сильный рост этого сегмента.
- Конечный пользователь
На базе конечного потребителя рынок детских медицинских изделий сегментирован на больницы, педиатрические клиники, центры амбулаторной хирургии, научно-исследовательские и академические институты и другие. Сегмент больниц доминировал на рынке педиатрических медицинских устройств с самой большой долей дохода в 52,1% в 2025 году, что обусловлено наличием хорошо зарекомендовавших себя педиатрических отделений, отделений интенсивной терапии и специализированных медицинских учреждений. Больницы являются первопроходцами передовых педиатрических устройств из-за соответствия нормативным требованиям, высокой пропускной способности пациентов и спроса на комплексные диагностические и терапевтические решения. Крупные больницы также имеют выделенные бюджеты для устройств мониторинга с поддержкой ИИ, оборудования для ухода за новорожденными и хирургических инструментов для детей. Сегмент выигрывает от тесного сотрудничества между производителями устройств и поставщиками медицинских услуг для тестирования инновационных решений. Больницы продолжают лидировать по внедрению из-за их способности инвестировать в дорогие и технологически сложные устройства.
Ожидается, что в сегменте педиатрических клиник будет наблюдаться самый быстрый темп роста в 18,9% CAGR с 2026 по 2033 год, чему способствуют растущие амбулаторные услуги и спрос на специализированную педиатрическую помощь. Клиники все чаще используют такие устройства, как портативная диагностическая визуализация, наборы для тестирования точек ухода и решения для мониторинга ухода на дому. Удобство быстрой диагностики, экономичность и доступность способствуют внедрению клиники. Интеграция телемедицины и мониторинга на основе ИИ еще больше повышает спрос в этом сегменте. Педиатрические клиники в городских и полугородских регионах быстро расширяются, создавая возможности для производителей устройств предоставлять компактные, удобные для детей решения. Повышение осведомленности родителей о раннем выявлении и профилактической помощи также способствует росту.
Региональный анализ рынка педиатрических медицинских изделий
- Северная Америка доминировала на рынке детских медицинских устройств с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и присутствием ключевых игроков отрасли.
- Поставщики медицинских услуг и больницы в регионе уделяют первоочередное внимание внедрению педиатрических устройств, которые предлагают точность, безопасность и соответствующие возрасту конструкции, включая устройства мониторинга, неонатальное оборудование ОИТ и диагностические инструменты.
- Это широкое распространение также поддерживается хорошо зарекомендовавшими себя педиатрическими больницами, наличием квалифицированных медицинских работников и тесным сотрудничеством между производителями устройств и учреждениями здравоохранения, что делает Северную Америку ведущим рынком для педиатрических медицинских устройств.
Американский рынок педиатрических медицинских устройств Insight
Американский рынок педиатрических медицинских устройств занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовала развитая инфраструктура здравоохранения, высокие расходы на здравоохранение и растущая осведомленность о медицинских решениях для детей. Больницы, педиатрические клиники и поставщики услуг по уходу на дому все чаще используют устройства мониторинга с поддержкой искусственного интеллекта, неонатальное оборудование ICU и диагностические инструменты. Растущая распространенность хронических и врожденных педиатрических заболеваний в сочетании с сильным страховым покрытием и политикой возмещения способствуют дальнейшему росту рынка. Кроме того, текущие инновации в минимально инвазивной хирургии и носимых педиатрических устройствах усиливают внедрение. Интеграция устройств с электронными медицинскими картами и телемедицинскими платформами также способствует расширению рынка.
Европейский рынок педиатрических медицинских изделий Insight
В течение прогнозируемого периода рынок педиатрических медицинских изделий в Европе, по прогнозам, будет расширяться с существенным CAGR, главным образом за счет роста инвестиций в инфраструктуру педиатрического здравоохранения и строгих нормативных стандартов, обеспечивающих безопасность пациентов. Растущая урбанизация в сочетании с более высокой осведомленностью о детском здравоохранении способствует внедрению педиатрических медицинских устройств. Европейские больницы и специализированные педиатрические клиники внедряют передовые решения для мониторинга, диагностической визуализации и телемедицины. Рынок демонстрирует рост как в государственном, так и в частном секторах здравоохранения, причем устройства включаются в новые здания больниц и модернизированные объекты. Кроме того, политика здравоохранения, способствующая раннему выявлению заболеваний и профилактической помощи, ускоряет принятие.
Британский рынок педиатрических медицинских устройств Insight
Ожидается, что в течение прогнозируемого периода рынок педиатрических медицинских устройств в Великобритании будет расти с заметным CAGR, что обусловлено растущим вниманием к педиатрическому здравоохранению и увеличением инвестиций в больницы. Озабоченность по поводу здоровья детей, хронических заболеваний и ухода за новорожденными побуждает поставщиков медицинских услуг внедрять передовые устройства мониторинга и диагностики. Ожидается, что надежная система здравоохранения Великобритании, наряду с правительственными инициативами, поддерживающими педиатрические исследования и интеграцию телемедицины, будет стимулировать рост рынка. Больницы, клиники и поставщики услуг по уходу на дому все чаще интегрируют соответствующие возрасту устройства для более безопасного и эффективного ухода. Технологические инновации, такие как мониторинг с помощью ИИ и хирургические инструменты, ориентированные на детей, еще больше поддерживают расширение рынка.
Немецкий рынок педиатрических медицинских устройств
Ожидается, что в течение прогнозируемого периода рынок детских медицинских изделий в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о здоровье и безопасности детей и спрос на технологически передовые решения. Хорошо развитая инфраструктура здравоохранения Германии и акцент на инновации способствуют внедрению педиатрического мониторинга, диагностики и неонатального ухода. Больницы и специализированные педиатрические центры модернизируются до интегрированных систем, сочетающих мониторинг, визуализацию и телемедицину. Ориентация на профилактическую помощь и раннюю диагностику согласуется с нормативными стандартами, повышая эффективность использования устройств. Кроме того, экологичные и энергоэффективные устройства набирают обороты, что отражает акцент Германии на устойчивость в технологиях здравоохранения.
Азиатско-Тихоокеанский рынок педиатрических медицинских устройств
Азиатско-тихоокеанский рынок педиатрических медицинских устройств будет расти на 23% с 2026 по 2033 год, что обусловлено растущей урбанизацией, ростом располагаемых доходов и улучшением инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Растущая осведомленность о здоровье детей, более высокая распространенность врожденных заболеваний и правительственные инициативы по укреплению педиатрической помощи способствуют усыновлению. Больницы и центры неонатальной помощи инвестируют в передовые решения для мониторинга и диагностики. Расширяющаяся экосистема телемедицины и устройства дистанционного мониторинга на основе ИИ расширяют доступ к педиатрической помощи, особенно в полугородских и сельских районах. Кроме того, Азиатско-Тихоокеанский регион становится производственным центром для педиатрических медицинских устройств, повышая доступность и доступность.
Японский рынок педиатрических медицинских устройств
Японский рынок педиатрических медицинских изделий набирает обороты благодаря высокотехнологичному внедрению, урбанизации и акценту на детское здравоохранение. Больницы и клиники все чаще внедряют мониторинг с поддержкой ИИ, неонатальные устройства ICU и системы диагностической визуализации. Старение населения в сочетании с растущим вниманием к безопасности детей стимулирует спрос на удобные, точные и безопасные педиатрические устройства. Интеграция устройств с электронными медицинскими картами и системами мониторинга на дому также способствует внедрению. Кроме того, японская политика в области здравоохранения, способствующая профилактической педиатрической помощи и телемедицине, способствует росту рынка. На рынке особое внимание уделяется инновациям в детских и малоинвазивных решениях.
Индийский рынок педиатрических медицинских устройств Insight
На индийский рынок педиатрических медицинских устройств в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, обусловленная быстрой урбанизацией, растущим средним классом и высокими темпами внедрения технологий. Больницы, педиатрические клиники и поставщики услуг по уходу на дому все чаще инвестируют в устройства мониторинга, неонатальное оборудование интенсивной терапии и портативные диагностические инструменты. Правительственные инициативы по развитию детского здоровья и инфраструктуры умных больниц еще больше ускоряют рост рынка. Доступность экономически эффективных педиатрических устройств в сочетании с растущей осведомленностью о раннем выявлении заболеваний и профилактической помощи способствует внедрению. Внутренние производственные возможности и интеграция телемедицины также повышают доступность и доступность педиатрической помощи по всей стране.
Каковы основные компании на рынке детских медицинских изделий
Индустрия педиатрических медицинских изделий в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- 3M (США)
- Эбботт (США)
- Atom Medical Corporation (Япония)
- Бакстер (США)
- Бостонская научная корпорация (США)
- Кардинальное здоровье (США)
- Drägerwerk AG & Co. KGaA (Германия)
- Fritz Stephan GmbH (Германия)
- GE HealthCare (США)
- Hamilton Medical AG (Швейцария)
- Koninklijke Philips N.V. (Нидерланды)
- Medtronic (Ирландия)
- Ningbo David Medical Device Co. Ltd. (Китай)
- Novonate Inc. (США)
- Phoenix Medical Systems Pvt Ltd (Индия)
- Siemens Healthineers AG (Германия)
- Страйкер (США)
- Тримпекс Ит Ир Тур АС (Турция)
- TSE Medical GmbH (Германия)
Каковы последние события на мировом рынке детских медицинских изделий
- В ноябре 2025 года Piccolo Medical, Inc. получила разрешение FDA 510(k) на расширение технологии позиционирования катетера ECGuideTM для использования у педиатрических и неонатальных пациентов, снижение зависимости от рентгеновских лучей грудной клетки для центрального венозного доступа и повышение безопасности и эффективности для уязвимых молодых пациентов.
- В июне 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) расширило индикацию для XENOVIEW®, функциональной технологии визуализации легких, чтобы включить детей в возрасте 6 лет и старше, значительно расширив доступную педиатрическую популяцию примерно на миллион пациентов и улучшив варианты визуализации хронических респираторных заболеваний у детей.
- В октябре 2024 года Детская национальная больница и Альянс по инновациям в области педиатрических устройств (APDI) объявили о глобальном сотрудничестве с Европейским консорциумом DeCODe для ускорения инноваций и развития детских и детских медицинских устройств, направленных на удовлетворение неудовлетворенных потребностей детей с редкими заболеваниями.
- В августе 2024 года Renata Medical получила одобрение FDA на систему стентов Minima Growth Stent System, первый расширяемый сердечный стент, разработанный специально для новорожденных, младенцев и маленьких детей с врожденными пороками сердца, позволяющий минимально инвазивное лечение, которое может расти вместе с ребенком.
- В сентябре 2023 года FDA присудило почти 7,5 млн долларов Альянсу за инновации в педиатрических устройствах (APDI) во главе с Детской национальной больницей для поддержки разработки и коммерциализации инновационных медицинских устройств для детей, включая создание реальных доказательств для разработки педиатрических устройств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











