



Сегментация глобального рынка пептидной терапии по типу (Branded Peptide, Generic Peptide), применению (Cancer, Cardiovascular Disease, Metabolic Disease, Respiratory Disease, Infectious Disease, Others), маршруту администрирования (Oral Administration, Parenteral Administration, Pulmonary Administration, Mucosal Administration, Injection Administration) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка пептидной терапии и темпы роста
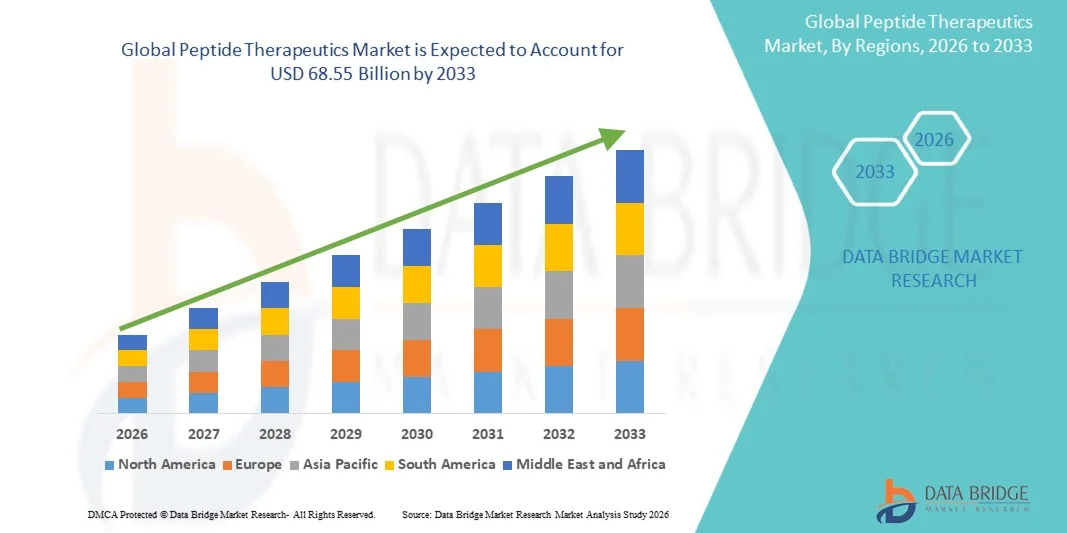
- Согласно анализу Data Bridge Market Research, рынок пептидных терапевтических препаратов оценивался в соответствии с$64,49 млрд. в 2025 годуи, по прогнозам, достигнет$68,55 млрд. к 2033 годуРастущий в aCAGR 6,30% с 2026 по 2033 год.
- Рынок расширяется из-за растущей распространенности хронических и метаболических заболеваний, растущего спроса на целевые и высокоэффективные методы лечения, растущего принятия препаратов на основе пептидов для лечения диабета и ожирения и увеличения инвестиций в открытие и разработку пептидных препаратов. Достижения в области синтеза пептидов, технологий доставки лекарств и производственных процессов способствуют дальнейшему росту рынка.
- Пептидная терапия - это фармацевтические продукты на основе пептидов, предназначенные для обеспечения целевых терапевтических эффектов для лечения и лечения различных заболеваний. Эти методы лечения используются в таких приложениях, как метаболические расстройства, рак, сердечно-сосудистые расстройства, неврологические расстройства, желудочно-кишечные расстройства, боль, инфекционные заболевания, почечные расстройства, дерматологические расстройства и респираторные расстройства. Технологические достижения в области синтеза пептидов, технологии рекомбинантной ДНК, пероральных и альтернативных систем доставки, а также препаратов длительного действия расширяют разработку и коммерческое применение пептидной терапии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 64,49 млрд.
- Ожидаемая рыночная стоимость (2033): 68,55 млрд долларов США
- Прогноз CAGR (2026–2033): 6,30%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка пептидной терапии
- Северная Америка доминировала на мировом рынке пептидной терапии с долей выручки 38,34% в 2025 году, чему способствовала развитая фармацевтическая и биотехнологическая инфраструктура, активное внедрение пептидной терапии и значительные инвестиции в разработку лекарств.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 12,81% с 2026 по 2033 год, что обусловлено расширением инфраструктуры здравоохранения, увеличением распространенности хронических заболеваний и растущими инвестициями в фармацевтику и биотехнологии.
- Сегмент фирменных пептидов доминировал на рынке с долей выручки 61,55% в 2025 году, чему способствовало сильное коммерческое присутствие установленных пептидных терапевтических средств, высокоценных фирменных лекарств и продолжающиеся инвестиции в инновационные методы лечения на основе пептидов.
- Сегмент метаболических заболеваний представлял собой самый большой сегмент применения с долей выручки 63,63% в 2025 году, что обусловлено растущей распространенностью диабета и ожирения и широким распространением пептидной терапии, особенно агонистов рецепторов glp-1.
- Парентеральное введение доминировало на рынке пептидной терапии с долей дохода 83,99% в 2025 году, благодаря установленному использованию инъекционной пептидной терапии, высокой биодоступности, контролируемой дозировки и широкому использованию инъекционных методов лечения метаболических, онкологических и других хронических заболеваний.
- Ожидается, что пероральное введение регистрирует CAGR 12,87% с 2026 по 2033 год, что подтверждается достижениями в технологиях доставки пероральных пептидов и усилиями по преодолению ограничений деградации и поглощения пептидов.
Сфера охвата и сегментация рынка пептидной терапии
|
Атрибуты |
Пептидная терапия ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке пептидной терапии
- Рынок пептидной терапии все больше смещается в сторону пероральных и неинвазивных технологий доставки пептидов, поскольку фармацевтические компании стремятся преодолеть ограничения, связанные с обычным инъекционным введением. Достижения в технологиях рецептуры, улучшении абсорбции и системах контролируемого высвобождения поддерживают разработку однократно ежедневной пероральной пептидной терапии для метаболических и хронических заболеваний.
- Например, в марте 2025 года OPKO Health и Entera Bio вступили в сотрудничество, чтобы продвинуть opk-88006, пероральный пептид glp-1 / глюкагон, в клиническую разработку. Программа сочетает в себе аналог оксинтомодулина длительного действия OPKO с технологией n-tab энтеры био и разрабатывается как таблетка один раз в день для лечения ожирения, метаболических и фибротических расстройств. Эта разработка подчеркивает движение отрасли к замене или дополнению инъекционной пептидной терапии пероральными препаратами.
- Рынок также движется к мультимеханической пептидной терапии и комбинированным подходам к ожирению и метаболическим заболеваниям. В марте 2025 года Roche заключила эксклюзивное сотрудничество с новозеландской фармацевтикой для совместной разработки и совместной продажи аналога амилина Petrelintide как в качестве автономной терапии, так и в сочетании с активом инкретина ct-388 Roche. Развитие отражает растущий интерес к объединению дополнительных механизмов для управления весом и связанных с ним метаболических условий.
- В целом, рынок пептидной терапии все больше формируется за счет развития пероральной доставки, препаратов длительного действия, многомеханической терапии, обнаружения пептидов с помощью ИИ и улучшения удобства дозирования. Недавние партнерские отношения с участием компаний Novo Nordisk, Roche, AstraZeneca, OPKO, Entera Bio и специализированных компаний по производству лекарственных препаратов показывают, что производители сосредотачиваются не только на открытии новых пептидных молекул, но и на улучшении биодоступности, частоты дозирования, пути введения, терапевтической долговечности и удобства для пациентов.
Каковы основные движущие силы рынка пептидной терапии
- Растущая распространенность метаболических заболеваний, особенно ожирения и диабета, является основным драйвером рынка пептидной терапии, поскольку пептидные методы лечения, такие как агонисты рецепторов glp-1, продемонстрировали значительный клинический и коммерческий спрос. Расширение пептидной терапии в управлении весом и кардиометаболических показаниях побуждает фармацевтические компании увеличить инвестиции в пептидные молекулы следующего поколения и альтернативные технологии доставки.
- Например, в феврале 2026 года Novo Nordisk и Vivtex объявили о партнерстве в разработке пероральных лекарств следующего поколения для лечения ожирения и диабета с использованием технологий Vivtex для улучшения биодоступности пептидной и белковой терапии. Vivtex имеет право на выплаты в размере до 2,1 млрд долларов США в дополнение к роялти за будущие продажи продуктов.
- Достижения в области технологий доставки пептидных лекарственных средств поддерживают более широкое терапевтическое применение. Эта разработка подчеркивает акцент отрасли на улучшение пероральной доставки и биодоступности пептидных терапевтических средств.
- Улучшенные препараты длительного действия также стимулируют инновации в пептидной терапии, особенно при метаболических и хронических заболеваниях, где важна приверженность лечению. Расширение возможностей производства и цепочки поставок пептидов поддерживает растущий спрос на лекарства на основе пептидов.
- В целом, рынок пептидной терапии все больше зависит от растущего бремени метаболических заболеваний, сильного спроса на терапию на основе glp-1, разработки пероральных и пептидных составов длительного действия, достижений в технологиях доставки лекарств, расширения производственных мощностей пептидов и увеличения разработки генерических пептидных лекарств. Эти разработки переводят инновации за пределы обычных инъекционных пептидов в сторону пероральной, более продолжительной и более доступной терапии на основе пептидов.
Какие факторы препятствуют росту рынка цифровых перьев на основе акселерометров
- Стабильность пептидов и короткий биологический период полураспада остаются основными проблемами, поскольку пептидные молекулы могут быть подвержены ферментативной деградации, метаболической нестабильности, агрегации и быстрому клиренсу. Эти характеристики могут осложнить разработку рецептуры и могут потребовать структурной модификации или специализированных технологий доставки для поддержания терапевтической активности.
- Промышленность все больше фокусируется на технологиях доставки пероральных пептидов для преодоления ограничений, связанных с инъекцией. продвинутыйтехнологии доставки лекарствОни становятся все более важными для улучшения биодоступности пептидов и эффективности рецептуры.
- Например, в феврале 2026 года Novo Nordisk и Vivtex объявили о партнерстве в разработке пероральных лекарств следующего поколения для лечения ожирения и диабета с использованием технологий Vivtex для выявления пероральных составов пептидной и белковой терапии с улучшенной биодоступностью.
- Сложность изготовления и масштабируемость также могут ограничивать терапевтическое развитие пептидов, особенно когда продукты требуют сложного синтеза, очистки, разработки и контроля качества. Растущий коммерческий спрос на препараты на основе глп-1 и другие пептидные препараты, следовательно, увеличивает важность крупномасштабных производственных мощностей пептидов.
- В целом, рынок пептидной терапии все больше формируется проблемами, связанными со стабильностью, биодоступностью, маршрутом введения, масштабируемостью производства и долгосрочным удобством дозирования. Недавние совместные работы, связанные с пероральной доставкой, открытием пептидов с поддержкой ai, рецептурами длительного действия и расширенными производственными мощностями, демонстрируют, как компании пытаются устранить эти ограничения при разработке дифференцированных пептидных терапий.
Как сегментируется рынок пептидной терапии
Рынок пептидной терапии сегментирован на основе типа, применения и способа введения.
- По типу
На основе типа мировой рынок пептидной терапии сегментирован на фирменный пептид и генерический пептид. Сегмент фирменных пептидов доминировал на рынке с долей 61,55% в 2025 году, чему способствовало сильное коммерческое присутствие установленных пептидных методов лечения, продолжающиеся инновации фармацевтических компаний и премиальные цены, связанные с запатентованными продуктами.
Прогнозируется, что сегмент генерических пептидов будет регистрировать CAGR в размере 8,25% с 2026 по 2033 год, что обусловлено истечением срока действия патента, увеличением доступности недорогих альтернатив и растущим спросом на доступные методы лечения на основе пептидов.
- С помощью приложения
На основе применения глобальный рынок пептидной терапии сегментирован на рак, сердечно-сосудистые заболевания, метаболические заболевания, респираторные заболевания, инфекционные заболевания и другие. Сегмент метаболических заболеваний доминировал на рынке с долей дохода 63,63% в 2025 году, что обусловлено растущей распространенностью ожирения и диабета и широким распространением пептидной терапии, в частности.агонисты рецепторов glp-1.
Сегмент желудочно-кишечных заболеваний, согласно более широким классификациям применения, по прогнозам, будет регистрировать CAGR 11,85% с 2026 по 2033 год, что отражает растущее развитие пептидной терапии для желудочно-кишечных заболеваний.
- По маршруту администрации
На основе пути введения глобальный рынок пептидной терапии сегментирован на пероральное введение, парентеральное введение, легочное введение, введение слизистой оболочки и введение инъекции. Сегмент парентерального введения доминировал на рынке с долей выручки 83,99% в 2025 году благодаря установленному использованию инъекционных пептидных терапий, надежному системному воздействию, контролируемому дозированию и высокому клиническому внедрению при метаболических, онкологических и других хронических заболеваниях.
Сегмент перорального введения, по прогнозам, будет регистрировать CAGR 12,87% с 2026 по 2033 год, что подтверждается достижениями в технологиях доставки пероральных пептидов, предназначенных для преодоления деградации желудочно-кишечного тракта и плохой биодоступности.
В каком регионе находится наибольшая доля рынка пептидной терапии
- Северная Америка доминировала на мировом рынке пептидной терапии с самой большой долей дохода в 38,34% в 2025 году, чему способствовала сложившаяся фармацевтическая и биотехнологическая экосистема, сильная исследовательская и опытно-конструкторская деятельность, передовая инфраструктура здравоохранения и широкое внедрение пептидной терапии, особенно по метаболическим и онкологическим показаниям.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 12,81% с 2026 по 2033 год, что обусловлено расширением возможностей фармацевтического производства, увеличением расходов на здравоохранение, растущим внедрением пептидной терапии и ростом научно-исследовательской деятельности в Китае, Индии, Японии, Южной Корее и Австралии.
Американский рынок пептидной терапии Insight
Рынок пептидной терапии США поддерживается хорошо зарекомендовавшей себя фармацевтической и биотехнологической экосистемой, обширными возможностями исследований и разработок и сильным клиническим внедрением лекарств на основе пептидов. Растущий спрос на методы лечения метаболических расстройств, особенно диабета и ожирения, способствует расширению рынка. Присутствие ведущих фармацевтических компаний, развитая инфраструктура здравоохранения и значительные инвестиции в инновационные технологии доставки лекарств также способствуют развитию рынка. Растущий интерес к пептидной терапии следующего поколения, улучшенным технологиям рецептуры и расширению клинических трубопроводов также создает возможности для более широкого терапевтического применения во всем мире.онкологиясердечно-сосудистые заболевания и другие хронические состояния.
Канадский рынок пептидной терапии
Канадский рынок пептидной терапии поддерживается хорошо развитой системой здравоохранения, растущими возможностями фармацевтических исследований и растущим интересом к передовым методам лечения на основе пептидов. Растущая распространенность метаболических расстройств, рака и других хронических заболеваний способствует спросу на инновационные терапевтические подходы. Сильная академическая и клиническая исследовательская сеть страны поддерживает разработку и оценку новых пептидных препаратов. Расширение сотрудничества между биотехнологическими компаниями, научно-исследовательскими институтами и фармацевтическими производителями также способствует расширению рынка. Кроме того, достижения в области синтеза пептидов, технологий доставки лекарств и методов приготовления улучшают терапевтический потенциал и клиническое принятие лекарств на основе пептидов.
Немецкий рынок пептидной терапии
Рынок пептидной терапии Германии поддерживается хорошо зарекомендовавшей себя фармацевтической и биотехнологической экосистемой, развитой инфраструктурой клинических исследований и мощными возможностями в области биофармацевтического развития и производства. Страна имеет значительную базу фармацевтических компаний, биотехнологических фирм, научно-исследовательских институтов и университетских больниц, участвующих в разработке инновационных лекарств. Спрос на пептидную терапию усиливается из-за растущего внимания к метаболическим нарушениям, онкологии и другим хроническим заболеваниям. Структурированная система здравоохранения Германии, установленные механизмы возмещения и акцент на доказательной оценке лечения дополнительно поддерживают внедрение передовых пептидных методов лечения и продолжающиеся инвестиции в исследования и разработки пептидов.
Британский рынок пептидной терапии Insight
Великобритания. Рынок пептидной терапии поддерживается сильной экосистемой фармацевтических исследований, развитой инфраструктурой здравоохранения и растущими инвестициями в инновационные разработки лекарств. Растущий спрос на целевые методы лечения метаболических расстройств, рака и других хронических заболеваний поддерживает расширение рынка. Страна извлекает выгоду из существующих биотехнологических и фармацевтических компаний, академических исследовательских институтов и возможностей клинического развития, которые облегчают обнаружение и коммерциализацию пептидов. Повышение интереса к пептидной терапии, включая лечение ожирения и диабета, также способствует развитию рынка. Достижения в области технологий доставки лекарств также улучшают потенциал для удобного введения пептидов.
Азиатско-Тихоокеанский рынок пептидной терапии
Азиатско-тихоокеанский рынок пептидной терапии переживает значительное расширение благодаря увеличению расходов на здравоохранение, улучшению фармацевтической инфраструктуры и увеличению инвестиций в биотехнологии и разработку лекарств. Растущая осведомленность и внедрение передовых методов лечения диабета, ожирения, рака и других хронических заболеваний способствуют развитию рынка. Расширение возможностей фармацевтического производства в таких странах, как Китай, Индия, Япония и Южная Корея, еще больше укрепляет региональные цепочки поставок. Кроме того, расширение клинических исследований, правительственные инициативы в поддержку наук о жизни и растущий спрос на инновационные варианты лечения создают благоприятные возможности для пептидной терапии во всем регионе.
Китайский рынок пептидной терапии
Китайский рынок пептидной терапии расширяется за счет увеличения расходов на здравоохранение, растущих возможностей фармацевтического производства и растущего спроса на передовые методы лечения хронических заболеваний. Сильная государственная поддержка биотехнологий и фармацевтических инноваций способствует отечественным исследованиям и разработкам лекарств на основе пептидов. Растущая распространенность диабета, ожирения и рака также поддерживает спрос на целевую пептидную терапию. Кроме того, усовершенствования в области синтеза пептидов, технологий доставки лекарств и возможностей клинических исследований укрепляют экосистему терапевтического развития страны. Расширение сотрудничества между отечественными фармацевтическими компаниями и глобальными биотехнологическими фирмами способствует дальнейшему развитию рынка.
Японский рынок пептидной терапии
Японский рынок пептидной терапии поддерживается хорошо зарекомендовавшей себя фармацевтической и биотехнологической экосистемой, сильными исследовательскими возможностями и растущим спросом на целевые методы лечения на основе пептидов. Растущее внимание к метаболическим нарушениям, особенно к диабету и ожирению, поддерживает принятие пептидной терапии, в то время как рак и неврологические приложения также способствуют клиническому развитию. Фармацевтические компании и исследовательские институты все больше сосредотачиваются на передовых разработках пептидов, точной медицине и инновационных технологиях доставки лекарств. Кроме того, сотрудничество между японскими фармацевтическими компаниями и глобальными биотехнологическими фирмами поддерживает разработку и коммерциализацию пептидной терапии следующего поколения.
Какие компании занимают ведущие позиции на рынке пептидной терапии
Индустрия пептидной терапии в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- F. Hoffmann-La Roche Ltd.(Швейцария)
- GlaxoSmithKline plc(Великобритания)
- Компания Novartis AG(Швейцария)
- Pfizer, Inc.(США)
- Санофи(Франция)
- Takeda Pharmaceutical Company Limited (Япония)
- Teva Pharmaceutical Industries Ltd (Израиль)
- Ipsen Pharma (Франция)
- AstraZeneca (Великобритания)
- Лонза (Швейцария)
- Merck Sharp & Dohme Corp. (США)
- Novo Nordisk A/S (Дания)
- Полипептидная группа (Швейцария)
- CordenPharma International (Германия)
Каковы последние тенденции на рынке пептидной терапии
- В феврале 2026 года Novo Nordisk в партнерстве с Vivtex разработала пероральные препараты следующего поколения для лечения ожирения, диабета и связанных с ними состояний. Сотрудничество сосредоточено на технологиях, предназначенных для улучшения пероральной биодоступности пептидной и белковой терапии, при этом Vivtex имеет право на выплаты до 2,1 миллиарда долларов США плюс роялти.
- В январе 2026 года AstraZeneca заключила стратегическое сотрудничество с CSPC Pharmaceuticals, охватывающее восемь программ лечения ожирения и диабета 2 типа. Соглашение включает в себя доступ к платформе обнаружения пептидных препаратов на основе ИИ и технологию дозирования LiquidGel один раз в месяц для пептидной терапии следующего поколения.
- В феврале 2026 года OPKO Health и Entera Bio расширили свое сотрудничество для продвижения пероральной таблетки пептида PTH длительного действия для гипопаратиреоза. Компании сообщили о планах ускорить разработку и нацелиться на регистрацию IND в конце 2026 года, поддерживая продолжающуюся разработку технологий доставки пероральных пептидов.
- В июле 2026 года FDA США опубликовало 17 пересмотренных проектов руководств по конкретным продуктам, охватывающих генерические пептидные продукты, включая семаглутид, лираглутид, глюкагон, терипаратид и пегцетакоплан. Разработка обеспечивает дополнительное нормативное руководство для компаний, разрабатывающих генерические версии пептидных препаратов.
- В июне 2026 года Novo Nordisk сообщил о положительных результатах фазы 2 для исследуемого ценагамтида (амикретина), неимолекулярного пептидного агониста, нацеленного на рецепторы GLP-1 и амилина. Компания сообщила об улучшении HbA1c и массы тела у взрослых с диабетом 2 типа и заявила, что программа перейдет к испытаниям фазы 3.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











