


Сегментация мирового рынка пластиковых пленок по технологии (нанокомпозиты, водорастворимые пленки, биоразлагаемые пленки и пленки из барьерных полимеров), типу полимера (полиэтиленовые пленки, полипропиленовые пленки, пленки из поливинилхлорида, полиэстер или полиэтилентерефталат, барьерные полимеры и биоразлагаемые полимеры), отрасли конечного использования (упаковка, потребительские товары, строительство, фармацевтика, электротехника и другие) — тенденции в отрасли и прогноз до 2032 г.
Каковы размеры и темпы роста пластиковых пленок
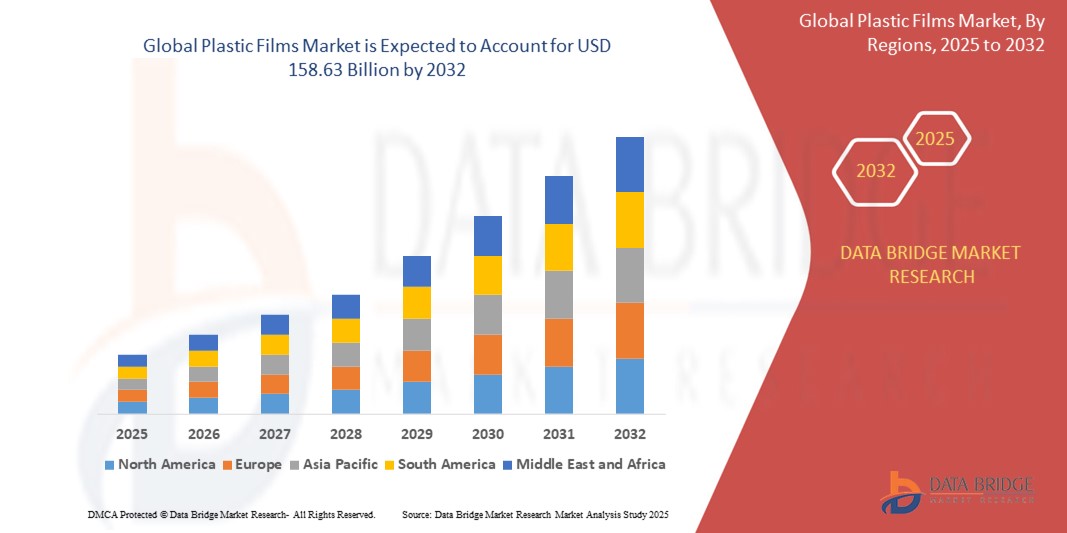
- По данным Data Bridge Market Research Analysis Мировой рынок пластиковых пленок оценивается в101,92 млрд долларов в 2024 годуОжидается, что он достигнет158,63 млрд долларов к 2032 году, вCAGR 5,68%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на гибкие технологии.легкийУстойчивые упаковочные решения в различных отраслях промышленности, таких как пищевые продукты, фармацевтические препараты и потребительские товары, которые способствуют широкому распространению передовых пластиковых пленок.
- Кроме того, растущие экологические проблемы и строгие правила, способствующиебиоразлагаемыйи перерабатываемые материалы поощряют производителей к инновациям и инвестициям в экологически чистые технологии пленки, ускоряя расширение рынка и поддерживая переход к устойчивым упаковочным решениям.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):101,92 млрд долларов
- Ожидаемая рыночная стоимость (2032):158,63 млрд долларов США
- Прогноз CAGR (2024-2032):5.68%
Каковы основные выводы пластиковых пленок
- Пластиковые пленки, известные своей универсальностью и легкими свойствами, становятся все более важными материалами для упаковки, сельского хозяйства, строительства и фармацевтической промышленности из-за их способности повышать защиту продукта, срок годности и устойчивость.
- Растущий спрос на пластиковые пленки в первую очередь обусловлен расширением секторов конечного использования, растущими предпочтениями потребителей в отношении гибкой и экологически чистой упаковки и строгими правилами, поощряющими внедрение технологий биоразлагаемой и перерабатываемой пленки.
- Азиатско-Тихоокеанский регион доминирует на рынке пластиковых пленок с долей в41% в 2024 году из-за расширения потребностей в упаковке пищевых продуктов, роста населения и увеличения спроса на гибкую упаковку в секторах FMCG, сельского хозяйства и фармацевтики
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке пластиковых пленок в течение прогнозируемого периода.увеличение спроса на гибкую, устойчивую и высокобарьерную упаковку в пищевой, медицинской и промышленной отраслях;
- Сегмент упаковки доминировал на рынке с долей рынка 83,3% в 2024 году из-за растущего спроса со стороны сектора продуктов питания, напитков и электронной коммерции. Пластиковые пленки обеспечивают легкие, гибкие и экономичные решения с барьерными свойствами, необходимыми для скоропортящихся товаров.
Область охвата и сегментация рынка пластиковых пленок
|
Атрибуты |
Пластиковые пленки ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в производстве пластиковых пленок
Растущая потребность в удобных и устойчивых вариантах упаковки
- Значительной и ускоряющейся тенденцией на мировом рынке пластиковых пленок является растущий акцент на упаковочных решениях, которые обеспечивают как удобство для потребителей, так и экологическую устойчивость. Этот двойной фокус — изменение выбора материалов, инноваций в дизайне и приложений для конечного использования в таких отраслях, как продукты питания, фармацевтические препараты и уход за собой.
- Например, такие бренды, как Nestlé и Unilever, все чаще используют биоразлагаемые и перерабатываемые пластиковые пленки в своей упаковке для соответствия экологическим целям и потребительскому спросу на устойчивый выбор. Водорастворимые пленки также набирают обороты в одноразовых приложениях, таких как моющие капсулы и средства гигиены.
- Интеграция биоразлагаемых полимеров и барьерных пленок позволяет упаковывать не только содержимое, но и минимизировать воздействие на окружающую среду. Например, пленочные материалы BASF сочетают компостируемость с высокопроизводительными уплотнительными и барьерными свойствами, что позволяет производителям поддерживать безопасность продукции без ущерба для устойчивости.
- Инновации в области умной упаковки повышают удобство за счет включения уплотняемых функций, функциональности легкой слезы и интеллектуальных слоев, которые реагируют на внешние раздражители, такие как температура или влажность. Эти особенности особенно ценятся в пищевой и фармацевтической отраслях, где свежесть и удобство использования имеют решающее значение.
- Эта тенденция стимулирует разработку многофункциональных пленок, которые уравновешивают защитную производительность, устойчивость и удобный дизайн. В результате такие компании, как Amcor, Mondi и Sealed Air инвестируют в НИОКР для разработки новых технологий пленки, которые отвечают меняющимся потребностям упаковки при одновременном снижении воздействия на окружающую среду.
- Спрос на пластиковые пленки, которые обеспечивают как удобство, так и экологическую ответственность, быстро растет на мировых рынках, поскольку потребители, правительства и бренды сходятся в целях круговой экономики и целевых показателях сокращения пластика.
Динамика рынка пластиковых пленок
водитель
«Повышение осведомленности потребителей о безопасности продукции»
- Растущий глобальный акцент на целостность продукции и предотвращение загрязнения, особенно в пищевой, фармацевтической и медицинской отраслях, является значительным фактором роста спроса на высокоэффективные пластиковые пленки.
- Например, в марте 2024 года Berry Global заключила партнерское соглашение с ведущей фармацевтической фирмой по поставке ультрачистых барьерных пленок для медицинской упаковки, которые обеспечивают стерильность и продлевают срок хранения. Такие инициативы подчеркивают, как инновации в области безопасности пластиковых пленок приобретают все большее значение в регулируемых отраслях.
- По мере того, как потребители становятся все более осторожными в отношении гигиены, доказательств подделки и рисков загрязнения, производители обращаются к многослойным пластиковым пленкам, которые обеспечивают эффективные барьеры против кислорода, влаги, ультрафиолетового света и микробов.
- Кроме того, пластиковые пленки с антимикробными покрытиями и улучшенными уплотнительными свойствами повышают доверие потребителей, предлагая видимые индикаторы подделки или порчи. Эти особенности особенно актуальны в скоропортящихся пищевых продуктах и упаковке медицинского оборудования.
- Растущий спрос на упаковочные материалы, которые отдают приоритет здоровью и безопасности, ускоряет инновации и инвестиции в пластиковые пленки, особенно в секторах, где чистота, стабильность полки и подлинность продукта имеют первостепенное значение.
Сдержанность/вызов
«Растущие экологические проблемы пластиковых отходов»
- Растущий глобальный контроль за экологическим воздействием одноразовых пластмасс, включая пленки, представляет собой серьезную проблему для более широкого роста рынка пластиковых пленок. Растущая осведомленность о пластиковом загрязнении в океанах, на свалках и экосистемах побуждает потребителей, регулирующие органы и отрасли пересмотреть свою зависимость от обычных пластиковых пленок.
- Например, директива Европейского союза о одноразовых пластмассах и расширенные законы об ответственности производителей в таких странах, как Канада и Индия, привели к усилению давления на производителей, чтобы сократить использование пластика или перейти на альтернативные варианты.
- Решение этих экологических проблем требует перехода к перерабатываемым, компостируемым или биоразлагаемым вариантам пленки. Однако эти альтернативы часто связаны с более высокими производственными затратами, более низкой производительностью при определенных условиях и ограниченной инфраструктурой промышленного компостирования, что затрудняет крупномасштабное внедрение.
- Кроме того, путаница среди потребителей в отношении того, что представляет собой «перерабатываемый» пластик, наряду с непоследовательными системами переработки в разных регионах, подрывает усилия по эффективному управлению отходами пластиковой пленки. Недостаточная сегрегация отходов часто приводит к загрязнению, что делает усилия по переработке менее эффективными.
- Преодоление этой проблемы потребует тесного сотрудничества между заинтересованными сторонами, включая производителей упаковки, правительства, переработчиков и потребителей, для создания устойчивых решений для прекращения срока службы, обеспечения соблюдения экологически чистых правил и информирования общественности об ответственном удалении пластиковой пленки.
Как сегментируются пластиковые пленки
Рынок сегментирован на основе технологий, полимерного типа и отрасли конечного использования.
• Технология
На основе технологии рынок пластиковых пленок сегментирован на нанокомпозиты, водорастворимые пленки, биоразлагаемые пленки и барьерные полимерные пленки. Сегмент барьерных полимерных пленок составил самую большую долю рынка в 2024 году благодаря их превосходным характеристикам влаго- и газобарьерной защиты, что имеет решающее значение в пищевой, фармацевтической и промышленной упаковке. Эти пленки увеличивают срок годности и безопасность продукции, что делает их незаменимыми в высокопроизводительных упаковочных приложениях.
Сегмент биоразлагаемых пленок, по прогнозам, станет самым быстрым CAGR с 2025 по 2032 год, что обусловлено растущими экологическими проблемами, нормативным давлением и растущим спросом на устойчивую упаковку. Эти фильмы все чаще используются в сельском хозяйстве, пищевой упаковке и розничной торговле в качестве экологически чистой альтернативы обычным пластмассам, особенно в регионах со строгим запретом на одноразовое использование пластика.
• Полимерный тип
На основе полимерного типа рынок пластиковых пленок сегментирован на полиэтиленовые пленки, полипропиленовые пленки, поливинилхлоридные пленки, полиэстер или полиэтилентерефталат, барьерные полимеры и биоразлагаемые полимеры. Сегмент полиэтиленовых пленок занимал самую большую долю рынка в 2024 году, что объясняется их широким использованием в упаковке, сельском хозяйстве и строительстве из-за гибкости, долговечности и экономической эффективности. Варианты LDPE и HDPE доминируют в потребительских и промышленных упаковочных приложениях по всему миру.
Ожидается, что биоразлагаемые полимеры станут свидетелями самого быстрого CAGR с 2025 по 2032 год, чему будет способствовать повышенный потребительский спрос на устойчивые материалы и поддерживающее законодательство. Эти полимеры, полученные из возобновляемых источников, таких как крахмал и PLA, набирают обороты в компостируемой упаковке, медицинских продуктах и сельскохозяйственных мульч-пленках.
• Индустрия конечного использования
На основе индустрии конечного использования рынок пластиковых пленок сегментирован на упаковку, потребительские товары, строительство, фармацевтику, электротехнику и другие. На долю упаковочного сегмента в 2024 году пришлось 83,3% выручки рынка, что обусловлено ростом спроса со стороны сектора продуктов питания, напитков и электронной коммерции. Пластиковые пленки обеспечивают легкие, гибкие и экономичные решения с барьерными свойствами, необходимыми для скоропортящихся товаров.
Ожидается, что фармацевтическая промышленность станет свидетелем самого быстрого CAGR с 2025 по 2032 год из-за строгих стандартов качества, растущей глобальной осведомленности в области здравоохранения и спроса на высокобарьерную и очевидную упаковку. Пленки, используемые в блистерных упаковках, пакетах и стерильной упаковке, имеют решающее значение для сохранения эффективности и безопасности лекарств.
В каком регионе самая большая доля пластиковых пленок
- Азиатско-Тихоокеанский регион доминировал на рынке пластиковых пленок с самой большой долей дохода 41% в 2024 году, что обусловлено расширением потребностей в упаковке пищевых продуктов, ростом населения и увеличением спроса на гибкую упаковку в секторах FMCG, сельского хозяйства и фармацевтики.
- Растущая индустрия электронной коммерции в регионе, недорогая производственная база и растущее внедрение биоразлагаемых и высокобарьерных пленок являются ключевыми факторами расширения рынка.
- Кроме того, поддерживающие правительственные инициативы по устойчивым материалам, инвестиции в современные технологии экструзии и доступность сырья укрепляют рынок в ключевых странах, включая Китай, Индию и Юго-Восточную Азию.
Японский рынок пластиковых пленок
Рынок пластиковых пленок в Японии неуклонно растет из-за высокого спроса на высокопроизводительную упаковку в электронике, продуктах питания и фармацевтике. Акцент страны на качество продукции, гигиену и точность стимулирует инновации в многослойных и функциональных фильмах. Местные производители инвестируют в экологически чистые материалы и передовые технологии переработки в соответствии с национальными целями устойчивого развития и политикой круговой экономики.
Китайский рынок пластиковых пленок
Китай занимал самую большую долю на рынке пластиковых пленок в Азиатско-Тихоокеанском регионе в 2024 году из-за его огромного сектора упаковки, сельского хозяйства и строительства. Стремление правительства к зеленой упаковке, наряду с увеличением экспорта упакованных продуктов питания и электроники, подпитывает спрос. Крупные отечественные игроки наращивают производство биоразлагаемых пленок и высокобарьерных материалов для обслуживания внутреннего и международного рынков.
Европейский рынок пластиковых пленок Insight
Ожидается, что европейский рынок пластиковых пленок будет расти устойчивыми темпами, что обусловлено строгими правилами, способствующими переработке и компостированию пленок, особенно в упаковочных приложениях. Растущая осведомленность потребителей, спрос на низкоуглеродные материалы и правительственные мандаты на одноразовые пластмассы формируют отрасль, особенно в Западной Европе. Регион находится на переднем крае инноваций в многослойных барьерных пленках и передовых технологиях переработки, с высоким спросом со стороны продуктов питания, личной гигиены и фармацевтического сектора.
Британский рынок пластиковых пленок Insight
Рынок Великобритании демонстрирует заметный рост, стимулируемый реформами упаковки, ориентированными на устойчивость, и ростом экологически сознательных потребителей. Правительственные инициативы, направленные на сокращение и переработку пластика, побуждают компании принимать форматы биоразлагаемой и перерабатываемой пленки. Рост частных брендов продуктов питания и напитков и инвестиции в круговые цепочки поставок поддерживают долгосрочный спрос на рынке.
Немецкий рынок пластиковых пленок Insight
Рынок пластиковых пленок в Германии неуклонно расширяется, чему способствуют зрелая упаковочная промышленность, технологическое лидерство и надежная инфраструктура переработки. Растущий спрос на антимикробные и антибарьерные пленки в пищевой и фармацевтической упаковке способствует развитию продукта. Сильная культура устойчивости страны и переход к зеленым материалам продолжают стимулировать инновации и внедрение биоразлагаемых полимеров.
Рынок пластиковых пленок Северной Америки Insight
Ожидается, что рынок пластиковых пленок в Северной Америке будет расти самыми быстрыми темпами с 2025 по 2032 год, чему будет способствовать растущий спрос на гибкую, устойчивую и высокобарьерную упаковку в пищевой, медицинской и промышленной отраслях. Растущие потребительские предпочтения в отношении легкой, портативной упаковки и расширение готовых к розничной торговле форматов упаковки увеличивают использование. Рынок также выигрывает от инноваций в био-пленках, сильных экологических норм и спроса со стороны быстро развивающейся пищевой промышленности.
Американский рынок пластиковых пленок Insight
США составили самую большую долю доходов в Северной Америке в 2024 году, чему способствовало сильное внедрение в упаковку продуктов питания, сельское хозяйство и здравоохранение. Повышение внимания к устойчивости стимулирует переход к компостируемым и перерабатываемым пленкам. Крупные производители наращивают усилия в области НИОКР для удовлетворения растущих ожиданий потребителей и регулирующих органов в отношении эффективности упаковки и воздействия на окружающую среду.
Какие компании являются лучшими в производстве пластиковых пленок
Индустрия пластиковых пленок в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amcor PLC(Австралия)
- Jindal Poly Films Limited (Индия)
- Mitsubishi Chemical Corporation (Япония)
- Novolex (США)
- RKW Group (Германия)
- Sealed Air Corporation(США)
- Dow Inc.(США)
- Toray Industries, Inc. (Япония)
- Toyobo Co., Ltd. (Япония)
- UFlex Limited (Индия)
- Дюпон(США)
- Berry Global Inc.(США)
- Innovia Films (Великобритания)
- Клёкнер Пентапласт (Германия)
- SINOPEC SHANGHAI PETROCHEMICAL COMPANY LIMITED (Китай)
- Treofan Group (Германия)
- Vibac S.p.A. (Италия)
- Полиплекс (Индия)
- Inteplast Group (США)
- Exxon Mobil Corporation (США)
Каковы последние разработки в области пластиковых пленок
- В октябре 2022 года Sukano и производитель химических веществ Emery Oleochemicals совместно разработали прозрачное противотуманное соединение ПЭТ, предназначенное для упаковки ПЭТ для контакта с пищевыми продуктами. Эта инициатива направлена на устранение необходимости в дополнительных противотуманных покрытиях. Соединение, предназначенное для использования в жестких и ориентированных пленках Coex, включает сополиэфирное соединение Сукано в качестве одного слоя крышки в структуре линии экструзии пленки A / B, причем ПЭТ служит основным слоем.
- В июне 2022 года Innovia Films представила прозрачную пленку RayoWrap CMS BOPP, специально для термоусадочных и оберточных этикеток. Производимый на заводе в Великобритании, CMS30 предлагает высокие возможности усадки. Техническая производительность пленки обеспечивает пригодность по всей цепочке создания стоимости упаковки, от простоты печати и высокоскоростной маркировки обертывания в рулоне до эффективного управления сроком службы и процессов переработки.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











