


Глобальный рынок первичной инфекции Clostridioides difficile по лечению (медикаментозное, хирургическое, прочее), способу введения (перорально, инъекционно, прочее), конечным пользователям (больницы, уход на дому, специализированные клиники, прочее), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер и обзор рынка первичных клостридиоидов
- Анализ рынка Data Bridge Market Research Мировой объем рынка первичных клостридиоидов диффикильной инфекции был оценен в1,27 млрд долларов в 2025 годуОжидается, что он достигнет2,07 млрд долларов к 2033 году, вCAGR 6,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью внутрибольничных инфекций, увеличением использования антибиотиков и растущей осведомленностью о них.желудочно-кишечный стентздравоохранения, что приводит к увеличению спроса на эффективные диагностические, профилактические и лечебные решения в больницах, клиниках и учреждениях долгосрочного ухода;
- Кроме того, растущий спрос на быструю диагностику, целенаправленную антимикробную терапию и меры инфекционного контроля устанавливает решения первичной клостридиоидной инфекции в качестве важного компонента современного управления здравоохранением. Эти сходящиеся факторы ускоряют поглощение решений первичной инфекции, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 г.): 1,27 млрд долл.
- Ожидаемая рыночная стоимость (2033): 2,07 млрд долларов США
- Прогноз CAGR (2026–2033):6.30%
Каковы основные выводы рынка первичных клостридиоидов
- Первичные клостридиоиды – сложные инфекционные растворы, в том числеантибиотикитерапии на основе микробиома,диагностические тестыПродукты профилактики инфекций становятся все более важными компонентами современных систем здравоохранения в больницах, специализированных клиниках и учреждениях долгосрочного ухода из-за их роли в управлении тяжелыми желудочно-кишечными инфекциями и снижении риска рецидивов.
- Растущий спрос на решения для первичной клостридиоидной инфекции в первую очередь подпитывается ростом заболеваемости внутрибольничными инфекциями, увеличением использования антибиотиков широкого спектра действия, ростом пожилого населения и повышенным вниманием к антимикробному управлению и практике инфекционного контроля.
- Северная Америка доминировалапервичный рынок клостридиоидов диффикильной инфекцииСША с наибольшей долей доходов примерно 44,2% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими показателями диагностики, благоприятными системами возмещения и присутствием крупных фармацевтических компаний, с существенным ростом целевых методов лечения, быстрой диагностики и программ управления больничными инфекциями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом в мире.первичный рынок клостридиоидов диффикильной инфекцииВ течение прогнозируемого периода в связи с улучшением инфраструктуры здравоохранения, повышением уровня госпитализации, повышением осведомленности об инфекциях, связанных со здравоохранением, ростом потребления антибиотиков и расширением доступа к передовым вариантам диагностики и лечения в Китае, Индии, Японии и Юго-Восточной Азии
- Сегмент лекарств доминировал на крупнейшей доле рынка в 74,8% в 2025 году, чему способствовало широкое использование антибиотиков первой линии, таких как ванкомицин, фидаксомицин и метронидазол для лечения первичных инфекций.
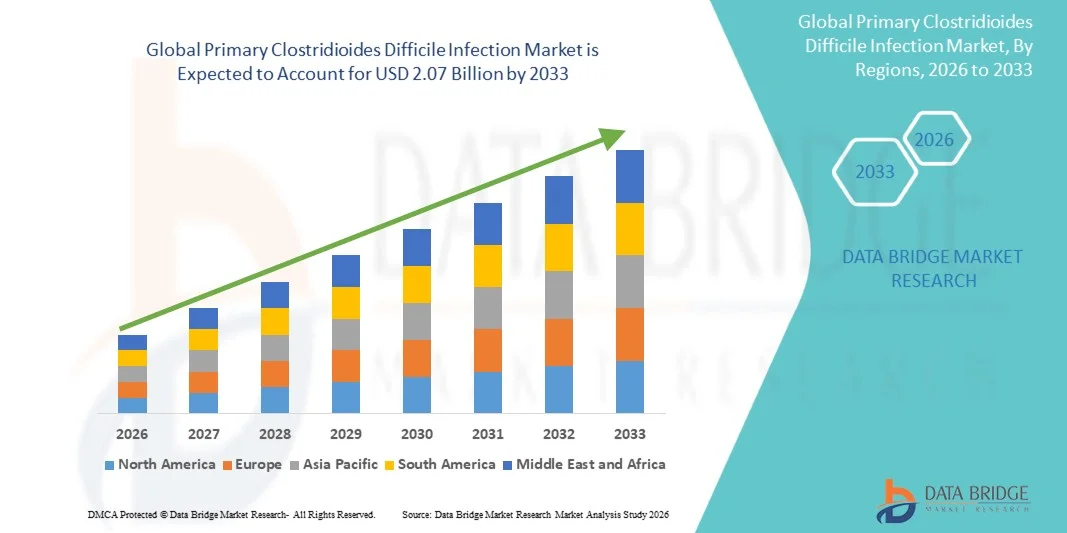
Сфера охвата иПервичные клостридиоиды: сегментация рынка инфекций
Атрибуты |
Первичные клостридиоиды с трудной инфекцией - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке первичных клостридиоидов
"Усовершенствованное управление инфекциями с помощью расширенной диагностики и терапии на основе микробиома"
- Значительной и ускоряющейся тенденцией на мировом рынке первичных клостридиоидов является растущее внедрение быстрой молекулярной диагностики, терапии восстановления микробиома и стратегий точного управления инфекцией. Эти инновации улучшают раннее выявление, результаты лечения и профилактику рецидивов у пациентов с первичной инфекцией C. difficile.
- Передовые диагностические технологии все чаще используются для быстрой и точной идентификации токсигенных штаммов C. difficile, что позволяет быстрее принимать решения о лечении и меры инфекционного контроля.
- Например, больницы по всему миру принимают диагностические анализы стула на основе ПЦР от таких компаний, как BioMérieux и Cepheid, чтобы быстро подтвердить инфекции C. difficile.
- Растущее использование терапии на основе микробиома также меняет пути лечения, восстанавливая здоровую кишечную флору после нарушения антибиотиков, снижая риск рецидивов и улучшая восстановление пациентов.
- Еще одной заметной тенденцией является растущий акцент на антимикробных программах управления в больницах для снижения ненужного воздействия антибиотиков, что является основным фактором риска развития CDI. Например, системы здравоохранения в США и Европе внедряют протоколы управления для снижения чрезмерного использования антибиотиков широкого спектра действия и связанной с ними заболеваемости C. difficile.
- Кроме того, поставщики медицинских услуг все чаще внедряют цифровые системы наблюдения и инструменты мониторинга инфекций в больницах для отслеживания вспышек, улучшения соблюдения гигиены и укрепления программ профилактики.
- Этот переход к более быстрой диагностике, профилактическому уходу и лечению, ориентированному на микробиом, коренным образом меняет управление CDI и стимулирует спрос на инновационные терапевтические решения.
Первичные клостридиоиды: динамика рынка инфекций
водитель
«Растущие внутрибольничные инфекции и увеличение использования антибиотиков»
- Растущая заболеваемость внутрибольничными инфекциями и широкое использование антибиотиков остаются основными факторами на рынке первичной инфекции, поскольку воздействие антибиотиков является одной из ведущих причин нарушения микробиома кишечника, связанного с CDI.
- Растущие показатели госпитализации среди пожилых людей и лиц с ослабленным иммунитетом еще больше поддерживают спрос на рынке.
- Например, старение населения в США, Японии, Германии и Италии способствовало увеличению объемов госпитализации, увеличивая пул пациентов с риском первичного CDI.
- Повышение осведомленности в отношении инфекционного контроля и ранней диагностики также способствует более широкому использованию целевых антибиотиков, пробиотиков и новых методов лечения микробиома.
- Кроме того, расширение инфраструктуры здравоохранения, улучшение возможностей лабораторного тестирования и усиление политики профилактики инфекций способствуют росту рынка во всем мире.
- Ожидается, что сохраняющаяся потребность в снижении заболеваемости, госпитализации и расходов на лечение, связанных с CDI, будет поддерживать спрос в течение прогнозируемого периода.
Сдержанность/вызов
"Высокие затраты на лечение, риск рецидива и диагностическая сложность"
- Одной из основных проблем, сдерживающих рынок первичной инфекции, является высокая стоимость лечения, связанная с передовыми антибиотиками, терапией микробиома и длительной госпитализацией в тяжелых случаях.
- Риск рецидива после первоначального лечения продолжает создавать клиническое и экономическое бремя для систем здравоохранения.
- Например, значительная часть пациентов, получавших ванкомицин или фидаксомицин, все еще может испытывать повторные инфекции, требующие дополнительного вмешательства или терапии на основе фекальной микробиоты.
- Диагностическая сложность является еще одной проблемой, поскольку отличие колонизации от активной токсин-продуцирующей инфекции может задержать соответствующие решения о лечении.
- Кроме того, ограниченная осведомленность и неадекватная практика инфекционного контроля в некоторых развивающихся медицинских учреждениях могут ограничивать своевременную диагностику и эффективное лечение заболеваний.
- Преодоление этих барьеров посредством доступного лечения, более эффективных стратегий профилактики рецидивов, улучшенной диагностики и расширенных программ управления противомикробными препаратами будет иметь важное значение для устойчивого роста рынка.
Как сегментируется рынок первичных клостридиоидов
Рынок сегментирован на основе лечения, пути введения, конечных пользователей и канала распределения.
• Лечение
На основе лечения рынок первичных Clostridioides Difficile Infection сегментирован на медикаментозное лечение, хирургию и другие. Сегмент лекарств доминировал на крупнейшей доле рынка в 74,8% в 2025 году, чему способствовало широкое использование антибиотиков первой линии, таких как ванкомицин, фидаксомицин и метронидазол для лечения первичных инфекций. Лекарства остаются стандартом лечения для большинства пациентов с диагнозом из-за их эффективности в контроле симптомов и уничтожении бактерий. Растущая осведомленность медицинских работников о ранней диагностике и своевременном лечении способствовала дальнейшему росту сегмента. Больницы и амбулаторные центры все чаще следуют рекомендациям по лечению, основанным на фактических данных, в пользу фармакологического управления. Рост заболеваемости внутрибольничными инфекциями и диареей, связанной с антибиотиками, также увеличил спрос на пациентов. Наличие фирменных и дженериковых вариантов лечения повысило доступность в нескольких регионах. Повторяющиеся назначения для последующего управления и поддерживающей терапии увеличили доходы. Улучшенное тестирование стула и быстрая диагностика позволили быстрее начать терапию. Расширение пожилого населения с более высокой восприимчивостью к инфекциям также способствовало росту спроса. Сильная поддержка возмещения на развитых рынках обеспечила устойчивую доступность лечения. Непрерывные инновации в антиинфекционной терапии укрепили лидерство на рынке. Эти факторы коллективно обеспечили доминирование в 2025 году.
Ожидается, что в сегменте хирургии будет наблюдаться самый быстрый рост на 8,9% с 2026 по 2033 год, чему способствует увеличение использования в тяжелых, молниеносных и устойчивых к лечению случаях, требующих срочного вмешательства. Хирургические процедуры, такие как колэктомия, рассматриваются для пациентов с токсичным мегаколоном, перфорацией или опасными для жизни осложнениями. Растущая осведомленность о своевременной эскалации ухода улучшает показатели направления на операцию. Достижения в минимально инвазивных хирургических методах сокращают время восстановления и риски осложнений. Больницы расширяют специализированные желудочно-кишечные и колоректальные хирургические возможности. Растущее бремя рецидивов у сложных пациентов также способствует будущему процессуальному спросу. Улучшенная поддержка ОИТ и периоперационное управление улучшили результаты в критических случаях. Увеличение междисциплинарных путей лечения поддерживает более быстрые хирургические решения. Развивающиеся рынки инвестируют в передовую инфраструктуру больниц, расширяя доступ. Повышение квалификации врачей по протоколам тяжелых инфекций также способствует росту. Несмотря на меньшую долю, хирургия остается клинически важной для прогрессирующего заболевания. Эти факторы позиционируют хирургию как самый быстрорастущий сегмент лечения.
• По маршруту администрации
На основе пути введения рынок первичных клостридиоидных инфекций сегментирован на пероральный, инъекционный и другие. Сегмент пероральных препаратов занимал самую большую долю рынка в 68,5% в 2025 году, чему способствовало сильное предпочтение пероральных антибиотиков, таких как ванкомицин и фидаксомицин, в терапии первой линии. Пероральное введение удобно, неинвазивно и высокоэффективно для локализованного лечения внутри желудочно-кишечного тракта. Врачи обычно назначают пероральную терапию для легких и многих тяжелых случаев в зависимости от состояния пациента. Домашняя терапия после выписки также поддерживала рост сегмента. Более высокое соответствие пациентов и простота дозирования способствовали устойчивому усыновлению. Доступность пероральных составов в розничной и больничной аптеках улучшила доступность. Более низкие административные расходы по сравнению с инъекционными методами лечения благоприятствовали системам здравоохранения. Растущие тенденции амбулаторного управления еще больше увеличили пероральные рецепты. Клинические рекомендации в нескольких странах отдают приоритет пероральным схемам лечения. Расширение популяций пожилых пациентов, требующих практических вариантов дозирования, также добавило спроса. Непрерывные инновации в составе таблеток и суспензий поддерживали удобство использования. Эти факторы поддерживали пероральное доминирование сегмента.
Ожидается, что в инъекционном сегменте самый быстрый CAGR составит 9,4% с 2026 по 2033 год, что обусловлено увеличением использования у госпитализированных пациентов, неспособных переносить пероральное лечение и при тяжелых системных осложнениях. Инъекционные методы лечения часто используются, когда требуется немедленное медицинское вмешательство или нарушается всасывание желудочно-кишечного тракта. Растущие поступления в отделение интенсивной терапии среди пожилых людей и пациентов с ослабленным иммунитетом поддерживают рост спроса. Больницы все чаще поддерживают готовые запасы внутривенных противоинфекционных средств. Достижения в протоколах лечения инфекций в больницах ускоряют надлежащее инъекционное использование. Стратегии комбинированного лечения в условиях критической помощи также способствуют расширению. Улучшенный стационарный мониторинг позволяет более безопасно применять мощные методы лечения. Развивающиеся рынки здравоохранения модернизируют инфузионные и стационарные возможности. Врачи предпочитают инъекционные маршруты в отдельных чрезвычайных ситуациях для быстрого контроля. Активная деятельность по закупкам больниц также поддерживает доходы. Рост в центрах третичного ухода остается ключевым фактором. Эти драйверы делают инъекционную терапию самым быстрорастущим сегментом маршрута.
• Конечными пользователями
На базе конечных пользователей рынок первичных клостридоидных инфекций сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц составил самую большую долю доходов рынка в 63,7% в 2025 году, что обусловлено высоким уровнем заболеваемости инфекциями, связанными с здравоохранением, и необходимостью немедленной диагностики и лечения. Больницы остаются основными центрами для тестирования стула, протоколов изоляции, введения антибиотиков и лечения тяжелого обезвоживания или осложнений. Большие стационарные группы населения и частое использование антибиотиков увеличивают риск заражения, поддерживая спрос на услуги по лечению. Наличие специалистов по инфекционным заболеваниям и гастроэнтерологов улучшает результаты лечения. Больницы также управляют повторяющимися и тяжелыми случаями, требующими тщательного наблюдения. Сильные закупки противоинфекционных препаратов поддерживали доходы сегмента. Программы профилактики инфекций и протоколы скрининга еще больше увеличили объемы диагностики. Государственные и частные больницы по-прежнему занимают центральное место в системах эпиднадзора за заболеваниями. Возможности интенсивной терапии и неотложной помощи добавляют стратегическое значение. Системы возмещения часто благоприятствуют стационарному лечению серьезных случаев. Эти факторы в совокупности обеспечили доминирование сегмента.
Ожидается, что в сегменте домашних услуг будет наблюдаться самый быстрый CAGR в 10,1% с 2026 по 2033 год, чему способствует растущее предпочтение восстановления дома после первоначальной стабилизации в больницах. Многие пациенты от легкой до умеренной степени продолжают пероральное лечение и управление гидратацией в домашних условиях. Последующие наблюдения Telehealth улучшают приверженность лечению и мониторинг симптомов. Стареющее население все чаще предпочитает уход на дому, чтобы избежать длительного пребывания в больнице. В развитых регионах расширяются услуги по уходу на дому для управления лекарствами. Более низкие затраты на лечение по сравнению с стационарной помощью способствуют усыновлению. Наличие доставки в аптеку улучшает доступ к лекарствам. Цифровые медицинские инструменты помогают контролировать симптомы рецидива на ранней стадии. Системы поддержки семьи также повышают комфорт и соответствие пациентов. Правительства содействуют децентрализованному уходу для снижения бремени больниц. Повышение осведомленности о гигиенических протоколах способствует безопасному восстановлению дома. Эти факторы способствуют сильному росту в сегменте домашних хозяйств.
• Распределительный канал
На основе канала распространения рынок первичных клостридиоидных инфекций сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с наибольшей долей выручки в 56,9% в 2025 году, что обусловлено высокими объемами стационарного лечения и необходимостью немедленного доступа к антиинфекционным препаратам. Больничные аптеки имеют решающее значение для дозирования ванкомицина, фидаксомицина, IV-терапии, пробиотиков и продуктов поддерживающей терапии. Централизованные системы инвентаризации обеспечивают быстрое начало лечения для вновь диагностированных пациентов. Больницы также полагаются на контролируемые программы управления антибиотиками, управляемые через внутренние аптеки. Сильные институциональные контракты на закупки способствовали стабильному росту доходов. Тяжелые и рецидивирующие пациенты обычно получают лекарства непосредственно в больницах. Интеграция с электронными медицинскими записями повышает точность и соответствие. Изоляционные палаты и отделения неотложной помощи еще больше увеличивают спрос на аптеку. Государственные больницы на основных рынках остаются крупными покупателями. Структуры возмещения часто направляют рецепты на неотложную помощь по больничным каналам. Постоянный приток пациентов устойчивое лидерство сегмента. Эти факторы сохранили доминирование в 2025 году.
Сегмент онлайн-аптек, как ожидается, станет свидетелем самого быстрого CAGR в 11,3% с 2026 по 2033 год, чему способствует растущее внедрение цифрового здравоохранения и спрос на удобные заправки по рецепту. Пациенты, выздоравливающие дома, все чаще используют онлайн-каналы для покупки пероральных антибиотиков и поддерживающей терапии. Доставка через дверь улучшает доступ для пожилых людей и пациентов с ограниченными возможностями. Интеграция телемедицины ускоряет коэффициент конверсии рецепта к покупке. Инструменты сравнения цен и скидки привлекают экономных потребителей. Растущее проникновение смартфонов расширяет охват клиентов во всем мире. Услуги пополнения подписки улучшают непрерывность ухода и соблюдения. Сельские пациенты получают выгоду от более широкой доступности лекарств через платформы электронной аптеки. Постепенно укрепляются нормативные рамки для онлайн-продаж лекарств. Улучшенные логистические сети обеспечивают быструю и безопасную доставку. Растущее предпочтение бесконтактной медицинской помощи добавляет импульс. Эти факторы делают интернет-аптеку самым быстрорастущим каналом распространения.
Первичные клостридиоиды: региональный анализ рынка инфекций
- Северная Америка доминировала на рынке первичных клостридиоидов с наибольшей долей выручки около 44,2% в 2025 году.,Это обусловлено развитой инфраструктурой здравоохранения, высокими показателями диагностики и благоприятными системами возмещения по всему региону.
- Присутствие крупных фармацевтических компаний и ведущих производителей диагностических препаратов значительно способствовало расширению рынка. Рост заболеваемости инфекциями, связанными со здравоохранением, и рецидивирующими желудочно-кишечными расстройствами увеличил спрос на эффективные решения для управления CDI. Больницы и учреждения долгосрочного ухода все чаще принимают протоколы профилактики инфекций и быстрое диагностическое тестирование. Сильная осведомленность врачей о целенаправленной антибиотикотерапии и лечении на основе микробиома дополнительно поддерживает рост.
- Государственные расходы на здравоохранение и инициативы в области качества больниц также укрепляют рынок. Непрерывные инновации в быстрой молекулярной диагностике и профилактике рецидивов улучшают результаты лечения пациентов. Высокое внимание к антимикробным программам управления способствует раннему вмешательству и оптимизации лечения. Ожидается, что Северная Америка сохранит лидирующие позиции на рынке в течение прогнозируемого периода.
Первичные клостридиоиды в США: исследование рынка инфекций
США.первичный рынок клостридиоидов диффикильной инфекцииЗахватил самую большую долю выручки2025 год в Северной АмерикеПодпитывается значительным ростом целевых методов лечения, быстрой диагностики и программ управления больничными инфекциями. В стране большое количество госпитализированных и пожилых пациентов с повышенным риском ИБС, что создает высокий спрос на лечение. Расширенные лабораторные сети и широкое использование ПЦР-тестирования улучшают показатели ранней диагностики. Сильное покрытие возмещения поддерживает доступ к фирменным методам лечения и решениям поддерживающей терапии. Растущее применение врачами антибиотиков узкого спектра, моноклональных антител и терапии микробиомом стимулирует рост рынка. Больницы вкладывают значительные средства в меры инфекционного контроля и системы дезактивации окружающей среды. Повышение осведомленности о профилактике рецидивов и управлении антибиотиками также способствует расширению. Продолжающиеся клинические исследования и запуски продуктов продолжают укреплять конкурентный ландшафт. США остаются основным фактором роста региональных доходов.
Европейские первичные клостридиоиды с трудной инфекцией
Европапервичный рынок клостридиоидов диффикильной инфекцииПрогнозируется, что в течение прогнозируемого периода CAGR будет расширяться, что будет обусловлено сильными системами общественного здравоохранения и повышением осведомленности об инфекциях, связанных с здравоохранением. Увеличение числа пожилых людей и рост числа госпитализаций поддерживают спрос на рынке по всему региону. Поддерживаемые правительством программы эпиднадзора и руководящие принципы инфекционного контроля улучшают методы диагностики и лечения. Наличие передовой лабораторной диагностики и целевых терапевтических вариантов еще больше способствует принятию. Такие страны, как Германия, Великобритания, Франция и Италия, усиливают инициативы по борьбе с противомикробными препаратами, чтобы уменьшить нагрузку на CDI. Растущие инвестиции в программы гигиены больниц и безопасности пациентов также способствуют росту. Расширение клинических исследований в области микробиомной терапии и профилактики рецидивов поддерживает инновации. Регион извлекает выгоду из установленных рамок возмещения и доступности здравоохранения. Ожидается, что непрерывная модернизация медицинских учреждений будет способствовать долгосрочному расширению рынка.
Первичные клостридиоиды в Великобритании Difficile Infection Market
Великобритания.первичный рынок клостридиоидов диффикильной инфекцииОжидается, что в течение прогнозируемого периода CAGR будет расти, что обусловлено программами инфекционного контроля, поддерживаемыми NHS, и растущим вниманием к сокращению заболеваемости, приобретенной в больницах. В стране действуют мощные системы эпиднадзора для мониторинга заболеваемости и тенденций рецидивов ИБП. Растущий спрос на быструю диагностику и основанные на фактических данных протоколы лечения поддерживает рост. Акцент правительства на антимикробном управлении и ответственном назначении антибиотиков снижает тяжесть инфекции, одновременно увеличивая принятие адресного лечения. Растущее пожилое население и хроническое бремя болезней продолжают создавать спрос на лечение. Расширение программ санитарии в больницах и инициатив по обеспечению безопасности пациентов также поддерживают рынок. Научно-исследовательское сотрудничество между университетами и учреждениями здравоохранения способствует терапевтическим инновациям. Цифровые системы мониторинга здравоохранения улучшают результаты лечения пациентов. Ожидается, что эти факторы будут поддерживать рост рынка в Великобритании.
В Германии первичные клостридиоиды усложняют понимание рынка инфекций
Германияпервичный рынок клостридиоидов диффикильной инфекцииОжидается, что в течение прогнозируемого периода CAGR значительно расширится, чему будет способствовать развитая инфраструктура больниц и высокая осведомленность о профилактике инфекций. Германия имеет широкий доступ к диагностике и специализированной помощи, поддерживая своевременное выявление и лечение случаев ИБС. Рост числа госпитализаций и увеличение числа пожилых людей способствуют росту спроса на рынке. Врачи все чаще принимают руководящие методы лечения и стратегии профилактики рецидивов для пациентов с высоким риском. Сильные возможности фармацевтического производства и исследований в области здравоохранения повышают доступность продукта. Политика профилактического здравоохранения и стандарты гигиены поддерживают долгосрочное развитие рынка. Цифровые системы управления больницами улучшают мониторинг инфекций и уход за пациентами. Ожидается, что акцент Германии на качественные медицинские услуги будет способствовать дальнейшему расширению. Страна остается одним из самых значительных рынков лечения CDI в Европе.
Азиатско-тихоокеанский рынок первичных клостридиоидов с трудной инфекцией
Азиатско-Тихоокеанский регионпервичный рынок клостридиоидов диффикильной инфекцииОн будет расти в самый быстрый CAGR.в течение прогнозируемого периода с 2026 по 2033 годЭто обусловлено улучшением инфраструктуры здравоохранения и увеличением числа госпитализаций. Растущая осведомленность о медицинских инфекциях и методах инфекционного контроля ускоряет рост регионального рынка. Растущее потребление антибиотиков и более широкое использование противомикробных препаратов широкого спектра действия увеличивают риск ИБС, тем самым стимулируя спрос на диагностику и лечение. Правительства Китая, Индии, Японии и Юго-Восточной Азии расширяют доступ к передовым медицинским услугам и лабораторным возможностям. Увеличение инвестиций в модернизацию больниц и программы безопасности пациентов способствует дальнейшему расширению рынка. Растущий потенциал фармацевтического производства повышает доступность вариантов лечения. Растущая заболеваемость хроническими заболеваниями, требующими госпитализации, также способствует росту спроса. Расширение частных медицинских и диагностических цепочек повышает доступность. Ожидается, что Азиатско-Тихоокеанский регион останется самым быстрорастущим региональным рынком в течение прогнозируемого периода.
Японские первичные клостридиоиды затрудняют понимание рынка инфекций
Японияпервичный рынок клостридиоидов диффикильной инфекцииНабирает обороты из-за старения населения страны, развитой системы здравоохранения и сильных стандартов профилактики инфекций. Япония имеет высокую осведомленность о внутрибольничных инфекциях и регулярном использовании диагностического скрининга в медицинских учреждениях. Растущий спрос на целевые методы лечения CDI и решения для профилактики рецидивов поддерживает рост. Государственные программы здравоохранения поощряют раннюю диагностику и основанные на фактических данных методы лечения. Растущая госпитализация среди пожилых людей создает дополнительный спрос на рынке. Врачи принимают передовые методы лечения с улучшенными профилями безопасности и эффективности. Сильные фармацевтические инновации и исследования микробиома еще больше укрепляют рынок. Цифровые инструменты мониторинга и интегрированные системы больниц помогают лучше управлять инфекцией. Ожидается, что в Японии будет наблюдаться устойчивый рост в течение прогнозируемого периода.
Китайские первичные клостридиоиды затрудняют понимание рынка инфекций
Китайпервичный рынок клостридиоидов диффикильной инфекцииНа долю Азиатско-Тихоокеанского региона в 2025 году пришлась наибольшая доля доходов рынка, что объясняется большой базой пациентов в стране, расширением инфраструктуры больниц и ростом расходов на здравоохранение. Повышение осведомленности о связанных со здравоохранением инфекциях улучшает показатели диагностики и охвата лечением. Быстрый рост госпитализации и использования антибиотиков усилил внимание к профилактике и лечению ИБС. Правительственные инициативы по улучшению качества больниц и эпиднадзору за инфекциями способствуют росту рынка. Сильное отечественное фармацевтическое производство повышает доступность и доступность лечения. Расширение возможностей лабораторных исследований и третичных больниц улучшает доступ пациентов. Растущее внедрение современных терапевтических средств и протоколов лечения, основанных на фактических данных, стимулирует спрос. Рост частных медицинских услуг еще больше усиливает доступность. Ожидается, что Китай сохранит лидерство на региональном рынке.
Первичные клостридиоиды Доля рынка тяжелых инфекций
Индустрия первичной клостридиоидной инфекции в основном возглавляется хорошо известными компаниями, в том числе:
- Merck & Co., Inc.(США)
- Pfizer Inc. (США)
- Ferring Pharmaceuticals (Швейцария)
- Astellas Pharma Inc.(Япония)
- Summit Therapeutics Inc. (США)
- Seres Therapeutics, Inc. (США)
- Санофи С.А.(Франция)
- AstraZeneca plc (Великобритания)
- GlaxoSmithKline PLC (Великобритания)
- Johnson & Johnson (США)
- Bayer AG (Германия)
- AbbVie Inc. (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Viatris Inc. (США)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Cipla Ltd. (Индия)
- Lupin Limited (Индия)
- Takeda Pharmaceutical Company Limited (Япония)
- Daewoong Pharmaceutical Co., Ltd (Южная Корея)
Последние события на мировом рынке первичных клостридиоидов
- В июне 2021 года Американское общество инфекционных заболеваний (IDSA) и Американское общество эпидемиологии здравоохранения (SHEA) обновили свои руководящие принципы клинической практики для инфекции Clostridioides difficile, рекомендуя фидаксомицин вместо ванкомицина для начальных эпизодов CDI, когда это возможно. Обновление значительно повлияло на стандарты лечения первичной инфекции Clostridioides difficile, подчеркнув более низкие показатели рецидивов и улучшение клинических результатов.
- В декабре 2021 года Astellas Pharma подчеркнула более широкое глобальное внедрение DIFICID/Dificlir (фидаксомицин) после расширенной руководящей поддержки лечения инфекции Clostridioides difficile. Развитие укрепило рыночный спрос на антибиотики узкого спектра, специально предназначенные для снижения риска рецидивов у пациентов с ИБС.
- В ноябре 2022 года Управление по контролю за продуктами и лекарствами США одобрило Rebyota (фекальная микробиота, live-jslm), первую одобренную FDA терапию на основе микробиоты для профилактики рецидивирующей инфекции Clostridioides difficile у взрослых после антибактериального лечения. Хотя эта веха была одобрена для рецидивирующей инфекции, она ознаменовала собой крупный коммерческий прорыв на более широком рынке лечения CDI и ускоренное терапевтическое развитие на основе микробиома.
- В апреле 2023 года Управление по контролю за продуктами и лекарствами США одобрило VowstTM, разработанный Seres Therapeutics, как первый перорально вводимый продукт фекальной микробиоты для профилактики рецидивирующей инфекции Clostridioides difficile у взрослых после антибактериального лечения. Капсулотерапия улучшила удобство и доступность по сравнению с процедурной терапией микробиотой, представляя собой серьезную инновацию на рынке CDI.
- В мае 2023 года журнал Nature Reviews Drug Discovery сообщил, что одобрение Vowst создало прямую конкуренцию с Rebyota, создав новый сегмент терапии микробиома на рынке Clostridioides difficile. Запуск нескольких одобренных продуктов из микробиоты свидетельствует об увеличении инвестиций в стратегии профилактики неантибиотиков.
- В январе 2025 года Merck вывела Zinplava (bezlotoxumab) с рынка, согласно отраслевым отчетам. Отмена изменила стратегии профилактики рецидивирующих CDI и усилила коммерческий акцент на терапии микробиотой и вариантах управления на основе антибиотиков на более широком рынке Clostridioides difficile.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











