



Сегментация мирового рынка восстановленного и отремонтированного оборудования для обработки изображений по типу продукта (системы МРТ, сканеры КТ, ультразвуковые системы, рентгеновские системы, системы ПЭТ / ПЭТ-КТ, системы маммографии, системы C-Arms & Cath Lab), класс ремонта (OEM-сертифицированные отремонтированные, сторонние восстановленные / отремонтированные в месте), сила поля (низкое поле, среднее поле, высокое поле), конечный пользователь (больницы, центры диагностической визуализации, амбулаторные хирургические центры, академические и исследовательские институты), применение (онкология, кардиология, неврология, ортопедия, общая диагностическая визуализация), канал распределения (программы прямой реконструкции OEM, независимые сторонние дилеры, онлайн / дилерские площадки) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка восстановленного и восстановленного оборудования
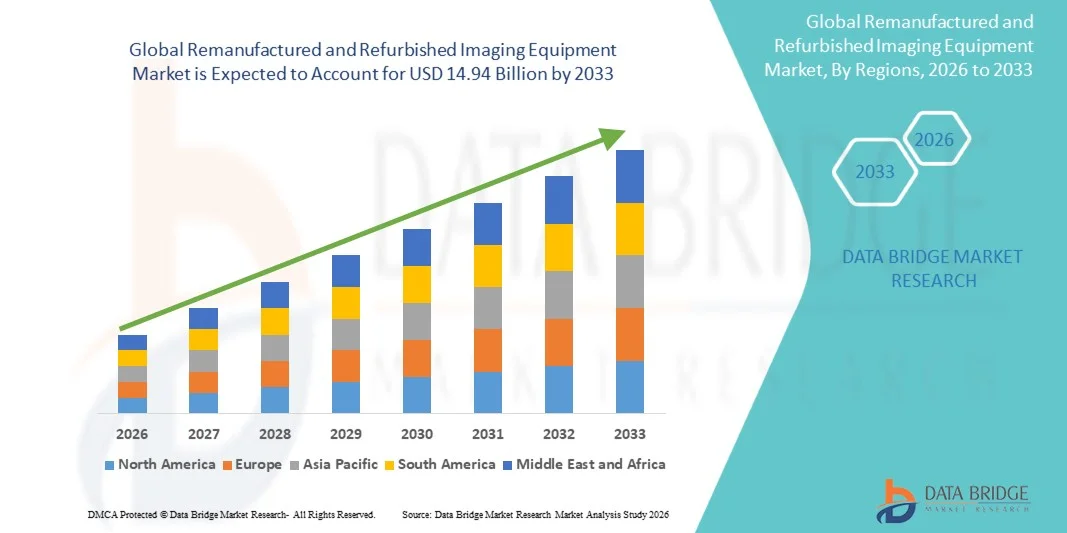
- Согласно анализу Data Bridge Market Research, рынок восстановленного и отремонтированного оборудования для обработки изображений был оценен по достоинству.8,42 млрд долларов в 2025 годуи, по прогнозам, достигнет14,94 млрд долларов к 2033 годуРастущий в aCAGR 7,20% с 2026 по 2033 год.
- Рынок неуклонно расширяется на фоне постоянно высоких затрат на приобретение новых систем диагностической визуализации, растущих бюджетных ограничений среди государственных и частных поставщиков медицинских услуг и растущего признания восстановленного оборудования для визуализации в качестве клинически подтвержденной, экономически эффективной и все более устойчивой альтернативы новым покупкам капитального оборудования.
- Восстановленное и отремонтированное оборудование для визуализации охватываетМРТ,КТ, УЗИ, рентгеновские, ПЭТ и маммографические системы, которые были восстановлены до первоначальной производительности, безопасности и безопасности производителя.косметический- спецификации посредством сертифицированных процессов ремонта либо производителем оригинального оборудования, либо квалифицированными независимыми поставщиками. Поскольку системы здравоохранения во всем мире сталкиваются с одновременным давлением для расширения доступа к диагностической визуализации и контроля капитальных затрат, отремонтированные системы все чаще позиционируются не как компромисс, а как проверенный путь к современным возможностям визуализации, что еще больше усиливается собственными обязательствами производителей оригинального оборудования по круговой экономике и устойчивости.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 8,42 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 14,94 млрд долларов США
- Прогноз CAGR (2026–2033): 7,20%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка восстановленного и восстановленного оборудования
- Северная Америка доминировала на мировом рынке восстановленного и отремонтированного оборудования для обработки изображений с самой большой долей дохода 36,74% в 2025 году, поддерживаемой большой установленной базой систем визуализации старения, имеющих право на реконструкцию, хорошо зарекомендовавшими себя программами реконструкции, сертифицированными OEM, и зрелой сетью независимых сторонних дилеров.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 9,6% с 2026 по 2033 год, что обусловлено быстро растущими потребностями в инфраструктуре диагностической визуализации в Индии, Юго-Восточной Азии и Китае, где отремонтированные системы предлагают экономически эффективный путь к расширению доступа к передовым изображениям на ценочувствительных рынках здравоохранения.
- Сегмент систем МРТ возглавил категорию продуктов с долей 28,63% в 2025 году из-за исключительно высокой стоимости приобретения новых систем МРТ, что делает ремонт особенно привлекательным маршрутом для больниц и центров визуализации, стремящихся добавить или модернизировать возможности МРТ.
- КТ сканерыЭто самый быстрорастущий тип продукта, который, по прогнозам, будет регистрировать CAGR в 8,7%, что отражает устойчивый спрос на замену от большой глобальной установленной базы и растущие объемы диагностической визуализации в онкологии и неотложной помощи.
- Сертифицированный OEM отремонтированный сегмент доминировал в категории класса ремонта с долей выручки 54,28% в 2025 году, что способствовало гарантийному покрытию производителя, гарантированной доступности деталей и клинической уверенности в том, что программы, поддерживаемые OEM, обеспечивают относительно независимого стороннего восстановления.
- В 2025 году на долю больниц приходилось 47,92% рынка конечных пользователей, что отражает концентрацию закупок оборудования для визуализации в отделениях радиологии больниц, в то время как центры диагностической визуализации представляют собой самый быстрорастущий сегмент конечного пользователя с CAGR 8,9%, поскольку автономные поставщики изображений увеличивают емкость экономически эффективно.
- Модернизированный/на месте отремонтированный сегмент является самой быстрорастущей категорией класса ремонта с CAGR 9,3%, что обусловлено растущим внедрением программ модернизации на месте, которые модернизируют существующие системы до текущих спецификаций программного обеспечения и оборудования без необходимости полной замены системы.
Сфера охвата и сегментация рынка восстановленного и восстановленного оборудования для обработки изображений
|
Атрибуты |
Реконструированное и отремонтированное оборудование для обработки изображений - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке восстановленного и восстановленного оборудования
- Производители оригинального оборудования все чаще продвигают предложения по ремонту и модернизации на месте явно через призму устойчивости и круговой экономики, перестраивая ремонт из более дешевой альтернативы в ценностное предложение по окружающей среде и жизненному циклу.
- Это перепозиционирование усиливается за счет формальных партнерских отношений с клиническими и профессиональными органами, которые придают научную достоверность экологическому обоснованию ремонта и модернизации системы.
- Например, в феврале 2025 года Siemens Healthineers и Европейское общество радиологии опубликовали совместное заявление на ECR 2025 в Вене, в котором подчеркивается, что отремонтированная система КТ может сэкономить до 86% выбросов CO2e, связанных с материалами, по сравнению с новой системой, эквивалентной 24 тоннам выбросов, в то время как одно обновление системы МРТ до последнего поколения может сократить выбросы CO2e до 71%, что эквивалентно экономии 33 400 кг.
- Производители также расширяют концепцию круговой модернизации за пределы МРТ и КТ в интервенционную визуализацию, предлагая пути модернизации на месте в качестве альтернативы полной замене системы для дорогостоящего капитального оборудования.
- Например, на выставке ECR 2026 в марте 2026 года компания Siemens Healthineers представила систему Fit Upgrade для ангиографических систем, которая позволяет клиентам с существующей системой Artis Q обновляться на месте до новейшего значка ARTIS. Платформа видения, а не замена всей системы, обеспечивая доступ к возможностям визуализации на основе ИИ и улучшенную отдачу от инвестиций посредством кругового подхода к модернизации оборудования и программного обеспечения.
- По мере того, как OEM-производители продолжают формализовать программы обновления и модернизации на месте вокруг явной устойчивости и обмена сообщениями о стоимости жизненного цикла, а также по мере того, как профессиональные радиологические органы придают все большую научную достоверность этим утверждениям, ожидается, что позиционирование устойчивости станет все более важным фактором покупки на рынке восстановленного оборудования для обработки изображений в течение прогнозируемого периода.
Каковы основные драйверы рынка восстановленного и восстановленного оборудования
- Постоянно высокая стоимость приобретения новых систем диагностической визуализации, которая может варьироваться от нескольких сотен тысяч до нескольких миллионов долларов в зависимости от модальности и конфигурации, продолжает делать отремонтированное оборудование важным вариантом планирования капитала для бюджетных больниц, диагностических центров и систем здравоохранения как на развитых, так и на развивающихся рынках.
- Производители оригинального оборудования активно расширяют спектр своих сертифицированных предложений по ремонту, расширяя спектр систем и конфигураций, доступных для экономичных покупателей, укрепляя доверие к отремонтированному каналу через гарантию качества, поддерживаемую производителем.
- Например, GE HealthCare сообщила в своем ежегодном отчете за 2025 год, что ее программа реконструкции GoldSeal продлила срок службы систем визуализации и ультразвука, добавив 22 новых отремонтированных предложения в течение года, что отражает устойчивые инвестиции OEM в расширение сертифицированного ремонта в качестве основного коммерческого канала.
- Растущий спрос на диагностическую визуализацию на развивающихся и чувствительных к цене рынках, где затраты на новое оборудование остаются непомерными для большинства медицинских учреждений, продолжает расширять адресную базу покупателей для восстановленных и восстановленных систем визуализации.
- Например, один новый 128-срезовой КТ-сканер обычно стоит от 800 000 до 1,5 миллионов долларов США, в то время как новая система МРТ 1,5 Т колеблется от 1,2 до 3 миллионов долларов США, структура затрат, которая привела к сильному спросу на сертифицированные восстановленные альтернативы среди больниц, клиник и диагностических центров по всей Индии, Нигерии, Гане и Карибскому бассейну.
- С учетом того, что на зрелых и развивающихся рынках здравоохранения сохраняется давление на капитальный бюджет, а OEM-производители продолжают расширять и формализовать свои сертифицированные портфели ремонта, ожидается, что спрос на восстановленное и отремонтированное оборудование для обработки изображений будет неуклонно расти в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка восстановленного и восстановленного оборудования
- Регулятивная неопределенность в отношении различия между обычным обслуживанием и восстановлением исторически создавала двусмысленность соответствия для сторонних поставщиков и медицинских учреждений, выполняющих модификации на оборудовании для визуализации, со значительными различиями в нормативных обязательствах в зависимости от того, как классифицируется деятельность.
- Эта двусмысленность потребовала постоянного внимания регулирующих органов для уточнения обязательств и снижения риска соблюдения для организаций, работающих в цепочке создания стоимости восстановленного оборудования.
- Например, в мае 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США выпустило окончательное руководство по восстановлению медицинских изделий, разъяснив критерии, используемые для определения того, являются ли действия по обслуживанию или ремонту, выполняемые на готовом устройстве, включая системы визуализации, восстановлением в соответствии с 21 CFR 820.3(w), и детализировав полученные обязательства по регистрации, предварительному разрешению на продажу и отчетности, которые применяются после пересечения этого порога.
- Продолжает развиваться и нормативно-правовая база на других основных рынках, что требует от поставщиков услуг по ремонту отслеживать требования к юрисдикции по мере их расширения на международном уровне.
- Например, предложенная поправка 2026 года к Регламенту ЕС по медицинским изделиям вводит конкретный термин «полностью отремонтированные медицинские устройства» для описания переработанного и восстановленного оборудования, отражающий терминологический и нормативный сдвиг в европейской структуре, который поставщики услуг по ремонту, работающие в регионе, должны будут отслеживать и соблюдать.
- Сочетание исторической нормативной двусмысленности, бремени соблюдения, связанного с формальной классификацией реконструкций, и продолжающейся эволюции регулирования в зависимости от юрисдикции, продолжает повышать стоимость и сложность работы на рынке восстановленного оборудования для обработки изображений, особенно для небольших независимых поставщиков без специальных возможностей регулирования.
Как сегментируется рынок восстановленного и восстановленного оборудования
Рынок восстановленного и отремонтированного оборудования для обработки изображений сегментирован на основе типа продукта, класса ремонта, силы поля, конечного пользователя, приложения и канала распределения.
- Тип продукта
На основе типа продукта мировой рынок восстановленного и отремонтированного оборудования для визуализации сегментирован на системы МРТ, КТ-сканеры, ультразвуковые системы, рентгеновские системы.Системы PET/PET-CTСистемы маммографии и C-arms & cath lab. Сегмент систем МРТ доминировал на рынке с долей 28,63% в 2025 году из-за исключительно высокой стоимости приобретения новых систем МРТ по сравнению с другими методами, что делает сертифицированное восстановление особенно привлекательным маршрутом для больниц и центров визуализации, стремящихся расширить или заменить мощности МРТ.
Сегмент КТ-сканеров, по прогнозам, зафиксирует самый быстрый рост CAGR на 8,7% с 2026 по 2033 год, обусловленный большим глобальным установленным возрастом замены, ростом объемов диагностической визуализации при скрининге онкологии и неотложной помощи и относительно более коротким циклом восстановления, достижимым для систем КТ по сравнению с МРТ.
- Степень восстановления
На основе класса ремонта мировой рынок восстановленного и отремонтированного оборудования для обработки изображений сегментирован на сертифицированный OEM отремонтированный, восстановленный третьей стороной и отремонтированный на месте. Сертифицированный OEM отремонтированный сегмент доминировал на рынке с долей 54,28% в 2025 году, отдавая предпочтение гарантийному покрытию производителя, гарантированной доступности деталей и клинической уверенности в том, что поддерживаемые OEM программы, такие как GoldSeal, эколин и Diamond Select, обеспечивают относительно независимого стороннего восстановления.
Ожидается, что в сегменте, модернизированном на местах, будет наблюдаться самый быстрый CAGR в 9,3% с 2026 по 2033 год, что обусловлено растущим внедрением программ модернизации на месте, которые модернизируют существующие системы до текущих спецификаций аппаратного и программного обеспечения, не требуя полной замены системы, снижая как капитальные затраты, так и клинические простои.
- По силе поля
На основе напряжённости полей, применимой в первую очередь к категории продуктов МРТ, мировой рынок восстановленного и отремонтированного оборудования для визуализации сегментирован на низкопольные, среднепольные и высокопольные системы. Сегмент среднего поля (1,0T-1,5T) доминировал на рынке с долей 58,74% в 2025 году, что отражает установленную клиническую приемлемость и широкую диагностическую применимость систем 1,5T, которые представляют собой единственную крупнейшую категорию в глобальной отремонтированной базе МРТ.
Ожидается, что сегмент высокого поля (выше 1,5 Т) будет наблюдать самый быстрый CAGR в 9,8% с 2026 по 2033 год, что обусловлено растущей доступностью отремонтированных систем 3.0 Т по мере выхода на вторичный рынок и растущим клиническим спросом на более высокое разрешение изображения и более быстрое время сканирования, которое обеспечивают эти системы.
- Конечный пользователь
На базе конечного пользователя глобальный рынок восстановленного и отремонтированного оборудования для визуализации сегментирован на больницы, диагностические центры визуализации, амбулаторные хирургические центры и академические и исследовательские институты. Сегмент больниц доминировал на рынке с долей 47,92% в 2025 году, что отражает концентрацию решений о покупке оборудования для визуализации в отделениях радиологии и диагностики больниц как в развитых, так и в новых системах здравоохранения.
Ожидается, что сегмент центров диагностической визуализации будет наблюдать самый быстрый CAGR в 8,9% с 2026 по 2033 год, что обусловлено продолжающимся расширением автономных и цепных поставщиков диагностических изображений, которые полагаются на отремонтированное оборудование для экономически эффективного масштабирования мощности на нескольких участках.
- С помощью приложения
На основе применения мировой рынок восстановленного и отремонтированного оборудования для визуализации сегментирован на онкологию, кардиологию, неврологию, ортопедию и общую диагностическую визуализацию. Сегмент общей диагностической визуализации доминировал на рынке с долей 34,18% в 2025 году, что отражает широкое использование восстановленных рентгеновских, ультразвуковых и КТ систем в рутинных диагностических рабочих процессах.
Ожидается, что в сегменте онкологии будет наблюдаться самый быстрый CAGR в 8,5% с 2026 по 2033 год, что обусловлено ростом глобальной заболеваемости раком и возникающим спросом на расширенные возможности КТ, ПЭТ / ПЭТ-КТ и МРТ для поддержки диагностики, постановки и мониторинга лечения, особенно в системах здравоохранения с ограниченными затратами.
- Дистрибьюторский канал
На основе канала дистрибуции мировой рынок восстановленного и отремонтированного оборудования для обработки изображений сегментирован на OEM-программы прямого ремонта, независимых сторонних дилеров и онлайн-аукционные рынки. Сегмент программ прямого ремонта OEM доминировал на рынке с долей 51,36% в 2025 году, что отражает растущие инвестиции производителей оригинального оборудования в формализованные, фирменные предложения по ремонту в качестве основной коммерческой и устойчивой стратегии.
Ожидается, что в сегменте независимых сторонних дилеров будет наблюдаться самый быстрый CAGR в 7,9% с 2026 по 2033 год, обусловленный гибкостью мультибренда, конкурентоспособными ценами и более широким выбором запасов, которые эти дилеры предлагают по сравнению с однобрендовыми программами модернизации OEM, особенно для покупателей на развивающихся рынках, ищущих максимально широкий спектр вариантов.
В каком регионе находится наибольшая доля рынка реконструированного и восстановленного оборудования
- Северная Америка доминировала на рынке восстановленного и отремонтированного оборудования для обработки изображений и составляла наибольшую долю дохода в 36,74% в 2025 году, поддерживаемую большой установленной базой систем визуализации старения, имеющих право на реконструкцию, хорошо зарекомендовавшими себя программами реконструкции, сертифицированными OEM-производителями со штаб-квартирой в регионе, и зрелой, конкурентоспособной сетью независимых сторонних дилеров.
- Регион также извлекает выгоду из созданной инфраструктуры вторичного рынка, включая специализированные объекты реконструкции, поставщиков запчастей и логистические сети, которые поддерживают эффективный поиск, восстановление и передислокацию используемых систем визуализации. Ожидается, что продолжающиеся инвестиции OEM в расширение сертифицированных портфелей реконструкции укрепят лидерство Северной Америки в течение прогнозируемого периода.
Американский рынок восстановленного и восстановленного оборудования для визуализации Insight
Американский рынок восстановленного и отремонтированного оборудования для обработки изображений занимает лидирующие позиции в Северной Америке, опираясь на масштабы внутренней сети больниц и диагностических центров обработки изображений и концентрацию основных сертифицированных OEM программ восстановления и независимых дилеров в стране. Поставщики медицинских услуг в США демонстрируют высокий и устойчивый спрос на сертифицированные отремонтированные системы МРТ и КТ в качестве эффективного способа поддержания и расширения возможностей визуализации. Сохраняющаяся нормативная ясность FDA в отношении обязательств по восстановлению поддерживает более уверенное участие как OEM, так и независимых поставщиков ремонтных услуг на внутреннем рынке.
Канада реконструировала и отремонтировала оборудование для визуализации
Рынок восстановленного и отремонтированного оборудования для обработки изображений в Канаде расширяется, что обусловлено ограниченными бюджетами провинциального здравоохранения, стареющей инфраструктурой больниц и растущим диагностическим спросом. Восстановленные КТ, МРТ и ультразвуковые системы предлагают государственным поставщикам медицинских услуг экономически эффективный доступ к передовым диагностическим возможностям при поддержке целей устойчивого развития и сокращения электронных отходов. Центры роста по программам ресертификации, сертифицированным OEM. Тем не менее, строгие правила безопасности, импортные тарифы на заменяющие компоненты и предпочтение больниц новым технологиям остаются ключевыми ограничениями рынка.
Азиатско-Тихоокеанский рынок восстановленного и восстановленного оборудования для визуализации
Ожидается, что рынок восстановленного и отремонтированного оборудования для визуализации в Азиатско-Тихоокеанском регионе будет наблюдать самый быстрый рост во всем мире, обусловленный быстро растущими потребностями в инфраструктуре диагностической визуализации в Индии, Юго-Восточной Азии и Китае, где отремонтированные системы предлагают экономически эффективный путь к расширению доступа к передовым изображениям на рынках здравоохранения, чувствительных к ценам. Рост инвестиций в здравоохранение, растущий спрос на диагностическую визуализацию за пределами крупных столичных центров и расширение региональных распределительных сетей как от OEM, так и от независимых поставщиков услуг по ремонту ускоряют рост рынка по всему региону.
Китай восстановил и отремонтировал рынок фотооборудования
Рынок восстановленного и отремонтированного оборудования для обработки изображений в Китае ускоряется благодаря усилиям правительства по сокращению расходов на здравоохранение, бюджетным ограничениям больниц и расширению региональных сетей клиник уровня 2/3. Восстановленные КТ, МРТ и ультразвуковые системы обеспечивают экономически эффективный доступ к высококачественным диагностическим возможностям. Центры роста по программам ресертификации, сертифицированным OEM, и местным партнерствам по реконструкции. Тем не менее, внедрение сталкивается с трениями со стороны строгих нормативных стандартов качества NMPA, импортных тарифов на заменяющие компоненты и сильного внутреннего предпочтения нового оборудования «Сделано в Китае».
Индия реконструировала и отремонтировала оборудование для визуализации
Рынок восстановленного и восстановленного оборудования для визуализации в Индии быстро расширяется, чему способствует существенный разрыв в стоимости между новыми и восстановленными системами визуализации по сравнению с бюджетными ограничениями, с которыми сталкиваются большинство больниц и диагностических центров страны. Растущее число специализированных поставщиков услуг по ремонту в настоящее время обслуживают внутренний рынок с мультибрендовыми портфелями, охватывающими КТ, МРТ, ультразвуковые и рентгеновские системы, поддерживаемые обученными OEM-инженерами и расширенными гарантийными опциями, расширяя доступ к передовым возможностям диагностической визуализации как в городских, так и в полугородских медицинских учреждениях.
Какие компании являются ведущими на рынке восстановленного и восстановленного оборудования для обработки изображений
Восстановленная и отремонтированная индустрия оборудования для обработки изображений в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- GE HealthCare Technologies Inc.(США)
- Siemens Healthineers AG(Германия)
- Koninklijke Philips N.V.(Нидерланды)
- Компания Canon Medical Systems Corporation(Япония)
- Fujifilm Holdings Corporation(Япония)
- Hitachi, Ltd. (Япония)
- Корпорация Shimadzu (Япония)
- Компания Mindray Medical International Limited (Китай)
- United Imaging Healthcare Co., Ltd. (Китай)
- Neusoft Medical Systems Co., Ltd. (Китай)
- Agito Medical A/S (Дания)
- Block Imaging International, Inc. (США)
- Soma Technology, Inc. (США)
- Avante Health Solutions (США)
- US Med-Equip, LLC (США)
- Everx Pvt. Ltd. (Индия)
- Integrity Medical Systems, Inc. (США)
- Radiology Oncology Systems, Inc. (США)
- Мастер медицинского оборудования (США)
- Янтарная диагностика (США)
- DMS Health Technologies (США)
- Centura Imaging (США)
- Global Diagnostic Imaging, LLC (США)
- Auxo Medical, LLC (США)
- Prizmed Imaging (США)
Каковы последние разработки на рынке восстановленного и восстановленного оборудования
- В марте 2026 года на выставке ECR 2026 в Вене компания Siemens Healthineers представила программу Fit Upgrade для ангиографических систем, позволяющую заказчикам с существующей системой Artis Q обновляться на месте до новейшего значка ARTIS. Платформа видения, а не замена всей системы, обеспечивая доступ к возможности визуализации на основе искусственного интеллекта, автоматическое сокращение движения и улучшенную отдачу от инвестиций посредством кругового подхода к модернизации оборудования и программного обеспечения.
- В течение 2025 финансового года GE HealthCare сообщила, что ее программа реконструкции GoldSeal продлила срок службы систем визуализации и ультразвука, добавив 22 новых отремонтированных предложения, что отражает продолжающиеся инвестиции производителей оригинального оборудования в расширение сертифицированного ремонта в качестве основного коммерческого и устойчивого канала.
- В феврале 2025 года Siemens Healthineers и Европейское общество радиологии выпустили совместный пресс-релиз на ECR 2025 в Вене, в котором подчеркивалось, что отремонтированная система КТ может сэкономить до 86% выбросов CO2e, связанных с материалами, по сравнению с новой системой, эквивалентной 24 тоннам выбросов, и что одно обновление системы МРТ до последнего поколения может сократить выбросы CO2e до 71%, что эквивалентно экономии 33 400 кг.
- В мае 2024 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США выпустило окончательное руководство по восстановлению медицинских изделий, уточнив критерии для определения того, являются ли услуги по обслуживанию или ремонту, выполняемые на готовом устройстве, включая системы визуализации, восстановлением, и детализировав вытекающие из этого нормативные обязательства, обеспечивая большую ясность соответствия как для OEM-производителей, так и для независимых поставщиков ремонтных услуг, работающих на рынке США.
- В январе 2026 года предложенная поправка к Регламенту ЕС по медицинскому оборудованию ввела специальный термин «полностью отремонтированные медицинские устройства» для описания переработанного и восстановленного оборудования, что отражает продолжающуюся нормативную эволюцию в европейской структуре, регулирующей отремонтированный канал оборудования для обработки изображений.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











