



Сегментация мирового рынка лечения рабдомиосаркомы по типу заболевания (эмбриональная рабдомиосаркома и альвеолярная рабдомиосаркома), методу лечения (хирургическое вмешательство, лучевая терапия, химиотерапия и терапия стволовыми клетками), типу населения (дети и взрослые), типу лекарственных препаратов (фирменные и генерические), способу введения (пероральный и парентеральный), конечным пользователям (больницы, специализированные клиники, диагностические центры, научно-исследовательские институты и другие), каналам сбыта (больничные аптеки, розничные аптеки, онлайн-аптеки и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка лечения Rhabdomyosarcoma и темпы роста
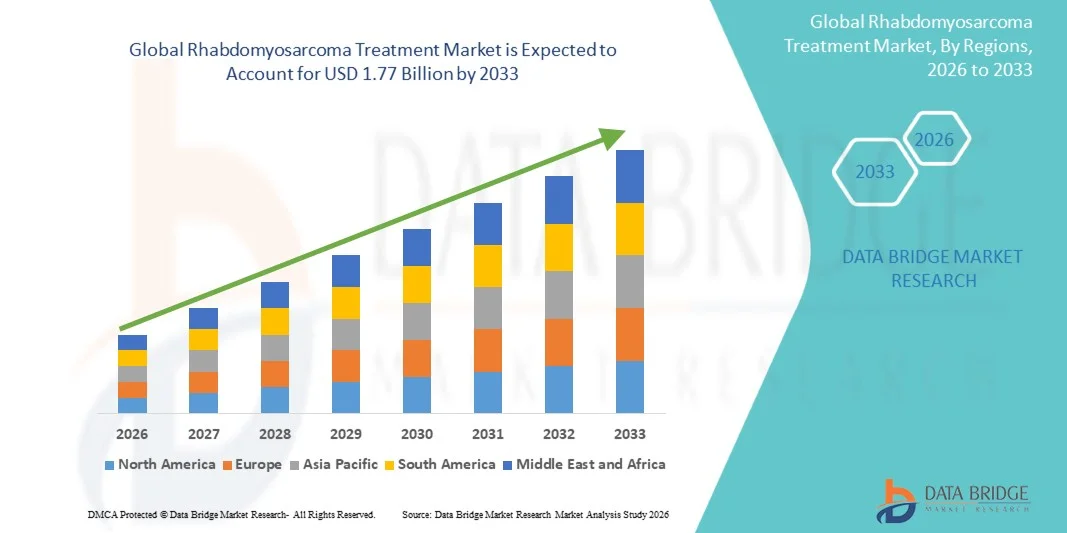
- По данным Data Bridge Market Research Analysis Глобальный объем рынка лечения Rhabdomyosarcoma оценивается в$1,20 млрд в 2025 годуОжидается, что он достигнет$1,77 млрд к 2033 году, вCAGR 5,0%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим внедрением инновационных подходов к лечению, включая целенаправленную и комбинированную терапию, усиленную клиническую исследовательскую деятельность и растущую осведомленность о вариантах лечения среди врачей и лиц, осуществляющих уход, которые трансформируют результаты для пациентов с этим редким раком мягких тканей.
- Кроме того, увеличение инвестиций в исследования и разработки в области онкологии, более широкая доступность стратегий мультимодального лечения и улучшенная инфраструктура здравоохранения во всем мире ускоряют внедрение лечения рабдомиосаркомы, тем самым значительно повышая рост отрасли, поскольку системы здравоохранения отдают приоритет ранней диагностике и улучшают показатели выживаемости для пострадавших групп населения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)USD 1,20 млрд.
- Ожидаемая рыночная стоимость (2033)$1,77 млрд.
- Прогноз CAGR (2026–2033): 5.0 %
Анализ рынка лечения Rhabdomyosarcoma
- Лечение Rhabdomyosarcoma, включая химиотерапию, таргетную терапию и мультимодальные подходы, становится все более важным в улучшении выживаемости и качества жизни пациентов благодаря достижениям в области точной медицины, ранней диагностики и поддерживающего ухода, которые позволяют более эффективные и персонализированные терапевтические стратегии.
- Растущий спрос на лечение Rhabdomyosarcoma в первую очередь подпитывается ростом заболеваемости детскими и взрослыми саркомами мягких тканей, повышением осведомленности о вариантах лечения среди врачей и продолжающимися клиническими исследованиями, направленными на разработку новых методов лечения с улучшенной эффективностью и снижением побочных эффектов.
- Северная Америка доминировала на рынке лечения Rhabdomyosarcoma с самой большой долей дохода 38,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением инновационных методов лечения, сильными инвестициями в исследования и разработки в области онкологии и присутствием ведущих фармацевтических и биотехнологических компаний, ориентированных на детскую онкологию.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения Rhabdomyosarcoma в течение прогнозируемого периода из-за роста расходов на здравоохранение, расширения доступа к специализированным онкологическим центрам и растущей осведомленности о ранних вариантах диагностики и лечения.
- Сегмент химиотерапии доминировал на рынке лечения Rhabdomyosarcoma с долей рынка 42,3% в 2025 году, что обусловлено его установленной ролью в качестве стандарта ухода, широкого клинического принятия и интеграции в мультимодальные схемы лечения для эффективного управления опухолью.
Сфера охвата и сегментация рынка лечения Rhabdomyosarcoma
|
Атрибуты |
Лечение Rhabdomyosarcoma Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке лечения Rhabdomyosarcoma
«Достижения в адресной и иммунотерапии»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения резистентной резистентности является растущее принятие целевых методов лечения.генная терапияиммунотерапия, повышающая эффективность лечения при одновременном снижении системной токсичности
- Например, такие препараты, как ларотректиниб и комбинированная терапия на основе винкристина, все чаще используются в конкретных подтипах рабдомиосаркомы, предлагая более точные и персонализированные варианты лечения.
- Интеграция молекулярной диагностики с планированием лечения позволяет онкологам адаптировать терапию на основе генетических маркеров, улучшая частоту ответов и долгосрочные результаты. Например, использование PAX3-FOXO1 для обнаружения гена слияния направляет выбор терапии у пациентов с высоким риском.
- Эти достижения облегчают переход от традиционной химиотерапии к мультимодальным подходам, сочетая хирургию, радиацию и целевую терапию для оптимизации результатов лечения пациентов.
- Эта тенденция к точной медицине и персонализированной терапии меняет клинические ожидания в отношении лечения рабдомиосаркомы. Следовательно, фармацевтические компании все чаще инвестируют в исследования и разработки новых целевых агентов и иммунотерапии.
- Спрос на инновационное, менее токсичное и высокоэффективное лечение резистентной резус-саркомы быстро растет среди педиатрического и взрослого населения, поскольку системы здравоохранения отдают приоритет улучшению выживаемости и качества жизни.
- Еще одной новой тенденцией является использование комбинированной иммунотерапии с ингибиторами контрольных точек для усиления противоопухолевого ответа, особенно в рефрактерных или рецидивирующих случаях.
Динамика рынка лечения Rhabdomyosarcoma
водитель
«Рост заболеваемости и акцент на детской онкологии»
- Растущая распространенность рабдомиосаркомы, особенно среди детей и подростков, в сочетании с повышенной осведомленностью о вариантах лечения является значительным фактором роста рынка.
- Например, в 2025 году несколько онкологических центров сообщили о росте регистрации для клинических испытаний, оценивающих новые методы лечения у пациентов с детской рабдомиосаркомой, что отражает растущий терапевтический спрос.
- Поскольку клиницисты стремятся улучшить показатели выживаемости, лечение Rhabdomyosarcoma предлагает расширенные схемы лечения, включая комбинированную химиотерапию и таргетную терапию, обеспечивая улучшенную эффективность по сравнению с традиционными методами лечения.
- Кроме того, увеличение инвестиций в исследования детской онкологии и растущие кампании по информированию общественности делают современное лечение более доступным, поддерживая расширение рынка.
- Развитие моделей ухода, ориентированных на пациента, интеграция стратегий мультимодального лечения и доступ к специализированным онкологическим центрам являются ключевыми факторами, способствующими принятию лечения резус-саркомы во всем мире.
- Расширение инфраструктуры здравоохранения на развивающихся рынках обеспечивает более широкий доступ детей и взрослых к специализированным онкологическим центрам, поддерживая рост рынка.
- Например, новые педиатрические онкологические отделения в Азиатско-Тихоокеанском регионе и Латинской Америке увеличивают доступность лечения и улучшают показатели ранней диагностики, стимулируя спрос на передовые методы лечения.
Сдержанность/вызов
«Токсичность и высокие затраты на лечение»
- Обеспокоенность по поводу побочных эффектов химиотерапии и таргетной терапии представляет собой серьезную проблему для более широкого внедрения на рынок, поскольку побочные реакции могут ограничить переносимость лечения.
- Например, сообщения о тяжелой нейтропении, кардиотоксичности и осложнениях роста у педиатрических пациентов заставили некоторых лиц, осуществляющих уход, колебаться в продолжении агрессивных схем терапии.
- Решение этих проблем токсичности с помощью более безопасных терапевтических комбинаций, поддерживающего ухода и оптимизации дозы имеет решающее значение для улучшения приверженности пациентов и результатов. Высокие затраты, связанные с новыми методами адресной и иммунотерапии, также ограничивают доступ в развивающихся регионах.
- Например, схемы лечения, включая ингибиторы TRK или комбинированную иммунотерапию, могут стоить несколько сотен тысяч долларов на пациента.
- Хотя текущие исследования направлены на улучшение профилей безопасности и снижение затрат, эти факторы остаются ключевыми препятствиями для достижения широкого проникновения на рынок, особенно в условиях ограниченных ресурсов.
- Регулирующие одобрения и длительные сроки клинических испытаний могут задержать доступность инновационных методов лечения, замедляя расширение рынка.
- Например, новым кандидатам на иммунотерапию может потребоваться несколько этапов педиатрических исследований до утверждения, что ограничивает ранний доступ пациентов и уровень усыновления.
Сфера охвата рынка лечения Rhabdomyosarcoma
Рынок сегментирован на основе типа заболевания, лечения, типа населения, типа лекарственного средства, пути введения, конечного пользователя и канала распределения.
- По типу болезни
Исходя из типа заболевания, рынок сегментирован на Embryonal Rhabdomyosarcoma и Alveolar Rhabdomyosarcoma. Сегмент Embryonal Rhabdomyosarcoma доминировал на рынке в 2025 году с самой большой долей дохода в 56%, что обусловлено его более высокой распространенностью среди детей и показателями раннего выявления. Эмбриональные подтипы хорошо реагируют на мультимодальную терапию, включая хирургию, химиотерапию и радиацию, что делает их значительным вкладом в общий доход рынка. Руководящие принципы клинического лечения часто отдают приоритет схемам химиотерапии для эмбриональных случаев, усиливая поглощение фирменных и дженериковых препаратов. Сегмент также выигрывает от надежных исследовательских и педиатрических онкологических программ, направленных на улучшение показателей выживаемости у пациентов с ранним началом. Медицинские работники и специализированные онкологические центры активно управляют эмбриональной рабдомиосаркомой, обеспечивая высокое принятие лечения. Кроме того, государственные инициативы в области здравоохранения и страхование в развитых странах поддерживают постоянный доступ к терапии.
Ожидается, что сегмент альвеолярной резусаркомы будет наблюдать самый быстрый рост CAGR на 6,2% с 2026 по 1933 год, что обусловлено его агрессивной природой и повышением осведомленности о передовых вариантах лечения. Альвеолярные случаи часто требуют целенаправленной терапии и новых иммунотерапии, что повышает спрос на новые лекарства. Раннее выявление с помощью молекулярной диагностики увеличивает охват лечением как у детей, так и у взрослых. Исследовательские трубопроводы, ориентированные на альвеолярную рабдомиосаркому с синтез-геном, способствуют расширению рынка. Растущая активность клинических испытаний и растущая осведомленность онкологов способствуют более быстрому принятию. Инвестиции в персонализированные стратегии лечения также способствуют росту доходов в этом сегменте.
- Лечение
На основе лечения рынок сегментирован на хирургию, лучевую терапию, химиотерапию и терапию стволовыми клетками. Сегмент химиотерапии доминировал на рынке в 2025 году с долей дохода 42,3% из-за его давнего статуса стандарта лечения большинства подтипов рабдомиосаркомы. Комбинации химиотерапии, включая винкристин, актиномицин D и циклофосфамид, широко назначаются как для педиатрических, так и для взрослых пациентов. Сегмент выигрывает от широкого внедрения в больницах, специализированных клиниках и онкологических центрах по всему миру. Он также получает значительную поддержку от НИОКР для новых лекарственных препаратов и комбинированной терапии. Наличие как фирменных, так и генерических химиотерапевтических препаратов обеспечивает высокую доступность и устойчивый спрос. Клинические рекомендации продолжают уделять приоритетное внимание химиотерапии, поддерживая последовательное получение дохода.
Стволовая клетка Ожидается, что в сегменте терапии будет наблюдаться самый быстрый рост на 7,1% CAGR с 2026 по 1933 год, обусловленный его потенциалом в лечении рецидивирующих или рефрактерных случаев. Трансплантация стволовых клеток, часто после химиотерапии в высоких дозах, обеспечивает улучшенное восстановление и долгосрочные перспективы выживания. Продолжающиеся исследования гемопоэтических стволовых клеток и регенеративной терапии подпитывают принятие. Сегмент также расширяется на развивающихся рынках за счет улучшения инфраструктуры здравоохранения. Осведомленность пациентов и истории клинического успеха увеличивают показатели усыновления врачами. Интеграция с персонализированной медициной еще больше повышает потенциал роста.
- Популяционный тип
По типу населения рынок сегментирован на детей и взрослых. Сегмент «Дети» доминировал на рынке в 2025 году с долей выручки 61%, так как рабдомиосаркома в первую очередь является детским раком. Высокая заболеваемость детей стимулирует спрос на раннюю диагностику, мультимодальное лечение и доступ к специализированным педиатрическим онкологическим центрам. Правительственные инициативы, страховое покрытие и педиатрические клинические программы способствуют последовательному принятию лечения. Протоколы лечения у детей часто сочетают хирургию, химиотерапию и радиацию, повышая общее потребление терапии. Информационные кампании по раннему выявлению еще больше поддерживают долю рынка. Больницы и специализированные клиники, специализирующиеся на детской онкологии, отдают приоритет доступу к передовым лекарствам и методам лечения.
Ожидается, что в сегменте «Взрослые» будет наблюдаться самый быстрый рост на 5,8% CAGR с 2026 по 1933 год, обусловленный растущей идентификацией поздней начала рабдомиосаркомы и принятием целевых методов лечения. Улучшенные диагностические инструменты позволяют раннее выявление у взрослых, увеличивая начало лечения. Клинические испытания, посвященные подтипам взрослых, расширяют доступные варианты терапии. Повышение осведомленности среди медицинских работников и групп защиты пациентов способствует усыновлению. Спрос на новые методы иммунотерапии и прецизионной медицины у взрослых способствует более быстрому росту рынка.
- Тип препарата
На основе лекарственного типа рынок сегментирован на брендированные и генерические препараты. Сегмент Branded Drugs доминировал на рынке в 2025 году с долей выручки 57%, поддерживаемый инновационной целевой терапией, запатентованными химиотерапевтическими препаратами и установленной эффективностью в клинических испытаниях. Брендированные препараты часто предлагают расширенные программы поддержки пациентов и более широкое страхование. Фармацевтические компании активно продают эти препараты через больницы, специализированные клиники и научно-исследовательские институты, обеспечивая высокий уровень потребления. Признание бренда и доверие врача способствуют дальнейшему доминированию. Утверждения регулирующих органов на основных рынках, таких как США и Европа, еще больше укрепляют долю доходов.
Ожидается, что в сегменте «дженерики» будет наблюдаться самый быстрый рост на 6,5% CAGR с 2026 по 1933 год, что обусловлено повышением чувствительности к затратам и внедрением на развивающихся рынках. Дженерик обеспечивает доступные альтернативы без ущерба для эффективности, расширяя доступ к стандартным схемам химиотерапии. Растущая осведомленность и доступность дженериков в больницах и розничных аптеках повышают уровень усыновления. Инициативы по сокращению расходов на лечение в развивающихся странах еще больше способствуют росту. Объем закупок поставщиками медицинских услуг способствует проникновению на рынок.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Родительский сегмент доминировал на рынке в 2025 году с долей выручки 65%, так как большинство химиотерапии и таргетной терапии вводятся внутривенно для оптимальной биодоступности. Больница и специализированные клиники оборудованы для безопасного предоставления этих методов лечения, что способствует их высокому внедрению. Парентеральное введение позволяет точно дозировать и интегрировать комбинированную терапию. Врачи предпочитают парентеральные пути для опухолей высокого риска или агрессивных опухолей. Клинические рекомендации часто рекомендуют внутривенные роды для педиатрических и взрослых пациентов. Текущие исследования и разработки в инфузионных протоколах и поддерживающем уходе улучшают приверженность лечению.
Ожидается, что в сегменте ротовой полости будет наблюдаться самый быстрый рост на 7,2% CAGR с 2026 по 1933 год, что обусловлено развитием пероральной целевой терапии и ингибиторов киназы. Пероральные препараты повышают удобство и соответствие пациентов, особенно для амбулаторного лечения. Улучшенная рецептура и биодоступность расширяют возможности усыновления у детей и взрослых. Повышенное принятие врача и предпочтение пациента для лечения на дому ускоряют рост. Интеграция телемедицины поддерживает удаленный мониторинг для пероральной терапии. Расширение на развивающихся рынках с ограниченным доступом к больницам способствует проникновению на рынок.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, специализированные клиники, диагностические центры, научно-исследовательские институты и другие. Сегмент госпиталей доминировал на рынке в 2025 году с долей выручки 55%, благодаря устоявшимся онкологическим отделениям, большим объемам пациентов и доступу к мультимодальным вариантам терапии. Больницы обеспечивают комплексный уход, включая хирургию, химиотерапию, радиацию и поддерживающую терапию. Они предпочтительны для педиатрических и взрослых пациентов с высоким риском. Страховое покрытие и государственные программы часто поддерживают лечение в больницах. Больницы также способствуют принятию передовых фирменных препаратов и парентеральной терапии. Интеграция с клиническими испытаниями еще больше усиливает доминирование.
Ожидается, что в сегменте специализированных клиник будет наблюдаться самый быстрый рост на 6,8% CAGR с 2026 по 1933 год, что обусловлено увеличением внимания к детской онкологии, целевой терапии и амбулаторным моделям лечения. Клиники предоставляют индивидуальные планы лечения и доступ к новым методам лечения. Например, специализированные педиатрические онкологические клиники расширяются в Азиатско-Тихоокеанском регионе и Латинской Америке. Удобство специализированной помощи и более короткое время ожидания привлекают пациентов и врачей. Растущие инвестиции в частные онкологические центры способствуют быстрому росту этого сегмента.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку, интернет-аптеки и другие. Сегмент Hospital Pharmacy доминировал на рынке в 2025 году с долей выручки 58%, поскольку большинство химиотерапии и парентеральной терапии распределяются непосредственно через больничные каналы для контролируемого введения. Больницы обеспечивают соблюдение протоколов дозирования, отслеживают побочные эффекты и оказывают поддерживающую помощь, что делает их критическим каналом распределения. Больницы также облегчают доступ к фирменным препаратам и методам клинического исследования. Сегмент выигрывает от интеграции с лечебными центрами и страховым покрытием. Рецепты врачей часто выполняются через больничные аптеки, увеличивая доход.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый рост на 9,1% CAGR с 2026 по 1933 год, обусловленный ростом цифрового принятия, удобства для пациентов и доставки на дом пероральной терапии. Пациенты все чаще предпочитают заказывать лекарства онлайн, чтобы избежать посещения больницы. Телемедицинские консультации и электронные рецепты поддерживают рост онлайн-аптек. Расширение в городских и полугородских регионах способствует принятию. Онлайн-платформы также предоставляют доступ к непатентованным лекарствам по конкурентоспособным ценам, что способствует проникновению на рынок.
Региональный анализ рынка лечения Rhabdomyosarcoma
- Северная Америка доминировала на рынке лечения Rhabdomyosarcoma с самой большой долей дохода 38,5% в 2025 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением инновационных методов лечения, сильными инвестициями в исследования и разработки в области онкологии и присутствием ведущих фармацевтических и биотехнологических компаний, ориентированных на детскую онкологию.
- Пациенты и лица, осуществляющие уход в регионе, высоко ценят доступ к специализированным онкологическим центрам, современным методам лечения и программам комплексного ухода, включая хирургию, химиотерапию, радиацию и целевую терапию.
- Это широкое распространение также поддерживается значительными инвестициями в исследования и разработки от фармацевтических компаний, страховым покрытием для лечения рака и увеличением регистрации в клинических испытаниях, что делает Северную Америку ключевым центром лечения рабдомиосаркомы и инноваций.
Американский рынок лечения Rhabdomyosarcoma
Американский рынок лечения Rhabdomyosarcoma занял самую большую долю дохода в 82% в 2025 году в Северной Америке, чему способствовали передовые педиатрические онкологические центры, широкое внедрение мультимодальной терапии и обширные клинические исследовательские программы. Пациенты и лица, осуществляющие уход, все чаще отдают приоритет доступу к самым современным вариантам лечения, включая химиотерапию, целевую терапию и трансплантацию стволовых клеток. Растущее участие в клинических испытаниях новых иммунотерапии и персонализированной медицины способствует дальнейшему росту рынка. Кроме того, сильное страховое покрытие, программы раннего выявления и широко распространенная осведомленность среди поставщиков медицинских услуг значительно способствуют доступности лечения. Интеграция междисциплинарных групп по уходу обеспечивает улучшенные результаты выживаемости, усиливая доминирование на рынке США.
Европейский рынок лечения Rhabdomyosarcoma
В течение прогнозируемого периода рынок лечения резисторической резистентности в Европе, по прогнозам, будет расширяться при существенном CAGR, в основном за счет хорошо зарекомендовавших себя систем здравоохранения, программ ранней диагностики и доступности передовых методов лечения. Рост урбанизации и принятие стандартизированных протоколов лечения детской онкологии способствуют росту рынка. Европейские клиницисты подчеркивают мультимодальные стратегии лечения, сочетающие хирургию, химиотерапию и радиацию, для улучшения результатов лечения пациентов. Правительственные инициативы, исследовательские программы и трансграничное сотрудничество в области онкологии способствуют дальнейшему расширению рынка. В регионе наблюдается рост как среди педиатрического, так и среди взрослого населения, с увеличением охвата больниц и специализированных клиник.
Британский рынок лечения Rhabdomyosarcoma
Ожидается, что рынок лечения резусаркомы в Великобритании будет расти при заметном CAGR, что обусловлено повышением осведомленности о детском раке и спросом на передовые терапевтические варианты. Растущие опасения относительно результатов выживаемости и долгосрочного качества жизни способствуют раннему лечению. Хорошо развитая инфраструктура здравоохранения Великобритании и интеграция специалистов по онкологии в планирование лечения в дальнейшем поддерживают принятие. Кроме того, финансируемые правительством программы, исследовательские инициативы и активное участие в клинических испытаниях способствуют росту рынка. Доступ к целевым методам лечения и ориентированным на пациента моделям ухода укрепляет позиции страны как ключевого рынка в Европе.
Германия Rhabdomyosarcoma Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения Rhabdomyosarcoma в Германии значительно расширится, чему будет способствовать передовая медицинская инфраструктура и акцент на высококачественную онкологическую помощь. Осведомленность о лечении детской и взрослой рабдомиосаркомы среди медицинских работников стимулирует внедрение мультимодальных методов лечения. Ориентация Германии на инновации и доступ к новым целевым методам лечения поддерживает рост рынка. Больницы и специализированные клиники оснащены современными хирургическими и радиационными средствами, обеспечивающими оптимальные результаты лечения пациентов. Кроме того, интеграция программ клинических исследований и участие в международных онкологических исследованиях повышает доступность лечения. Растущий акцент на безопасность пациентов и долгосрочный последующий уход также способствует расширению рынка.
Азиатско-Тихоокеанский рынок лечения Rhabdomyosarcoma
Азиатско-тихоокеанский рынок лечения Rhabdomyosarcoma будет расти на самом быстром CAGR 6,5% в течение 2026–2033 годов, что обусловлено увеличением расходов на здравоохранение, расширением инфраструктуры детской онкологии и повышением осведомленности о передовых вариантах лечения. Ориентация региона на раннюю диагностику и доступ к стандартизированным мультимодальным методам лечения способствует их внедрению. Государственные инициативы, частные онкологические клиники и сотрудничество с международными фармацевтическими компаниями способствуют росту рынка. Повышение доступности дженериковой химиотерапии и расширение специализированных центров по уходу за больными способствуют дальнейшему внедрению. Такие страны, как Китай, Индия и Япония, лидируют по темпам роста, увеличивая охват клиническими испытаниями и внедрение телемедицины, расширяя доступ к лечению.
Японский рынок лечения Rhabdomyosarcoma
Японский рынок лечения Rhabdomyosarcoma набирает обороты благодаря высоким стандартам здравоохранения в стране, передовым программам детской онкологии и акценту на инновационные методы лечения. Быстрая урбанизация и интеграция прецизионной медицины в клиническую практику увеличивают охват лечением. Пациенты получают доступ к режимам мультимодальной терапии, включая хирургию, химиотерапию, целевую терапию и иммунотерапию. Повышение осведомленности среди лиц, осуществляющих уход, и медицинских работников также поддерживает раннюю диагностику и вмешательство. Старение населения Японии также стимулирует спрос на индивидуальные подходы к лечению у взрослых пациентов. Кроме того, участие в международных клинических испытаниях обеспечивает доступность передовых методов лечения в регионе.
Индийский рынок лечения Rhabdomyosarcoma
На индийский рынок лечения Rhabdomyosarcoma приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры педиатрического здравоохранения, увеличением урбанизации и повышением осведомленности о вариантах лечения рака. Индия стала ключевым рынком для доступа к фирменным и непатентованным химиотерапевтическим препаратам. Государственные программы, частные онкологические центры и инициативы в области телемедицины повышают доступность лечения. Растущее участие в клинических испытаниях и сотрудничество с глобальными фармацевтическими компаниями ускоряют внедрение новых методов лечения. Доступность доступной пероральной и парентеральной терапии наряду со специализированной педиатрической онкологической помощью является основным фактором, способствующим росту рынка.
Доля рынка лечения Rhabdomyosarcoma
Rhabdomyosarcoma Лечебную отрасль в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Pfizer Inc. (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Novartis AG (Швейцария)
- Bristol-Myers Squibb Company (США)
- Merck & Co., Inc. (США)
- Eli Lilly & Company (США)
- AstraZeneca U.K.
- Санофи (Франция)
- GSK plc (Великобритания)
- Takeda Pharmaceutical Company Limited (Япония)
- Bayer AG (Германия)
- AbbVie Inc. (США)
- Amgen Inc. (США)
- Ипсен (Франция)
- BeOne Medicines (США)
- Eisai Co., Ltd (Япония)
- Gilead Sciences, Inc. (США)
- Exelixis, Inc. (США)
- Edison Oncology (США)
Каковы последние события на мировом рынке лечения резисторической резистентности
- В октябре 2025 года новое исследование, проведенное онкологическим центром Фреда Хатчинсона, выявило открытия о том, как терапия стимулирует молекулярную эволюцию при рецидивирующей рабдомиосаркоме, идентифицируя механизмы слияния генов, которые помогают опухолям противостоять лечению, и указывая на будущие стратегии таргетной терапии, которые могут улучшить управление рецидивом и точную помощь.
- В марте 2025 года данные о долгосрочных результатах Европейской исследовательской группы по детской мягкой ткани саркомы (исследование RMS2005) показали, что включение поддерживающей химиотерапии (винорелбин + циклофосфамид с низкой дозой) значительно улучшило 10-летнюю общую выживаемость и выживаемость без событий у пациентов с рабдомиосаркомой высокого риска, укрепив ценность расширенных стратегий химиотерапии в клинической практике и влияя на протоколы лечения.
- В октябре 2023 года Oncoheroes Biosciences объявила, что FDA США разрешило компании приступить к двум клиническим испытаниям педиатрической онкологии, в том числе одному для валазертиба, потенциального лечения рабдомиосаркомы после рассмотрения его заявок на исследование нового препарата (IND). Это нормативное разрешение открыло дверь для клинической оценки новых терапевтических вариантов для детей с агрессивными опухолями, такими как рабдомиосаркома.
- В сентябре 2023 года научное исследование, опубликованное в Cell Reports Medicine, описало прорывную терапию CAR-T-клетками для RMS у мышей, значительно снижая нагрузку на опухоль и поддерживая предстоящий переход к потенциальным клиническим испытаниям фазы I, направленным на пациентов с агрессивной рабдомиосаркомой, не реагирующей на традиционное мультимодальное лечение.
- В сентябре 2023 года Oncoheroes Biosciences также получила FDA Rare Pediatric Disease Designation (RPDD) и Orphan Drug incentives для использования волазертиба в рабдомиосаркоме, ускоряя пути развития, облегчая ваучеры приоритетного обзора и регулирующие стимулы, которые могут ускорить будущие процессы утверждения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











